

Начало начисления амортизации по основным средствам зависит от даты их ввода в эксплуатацию. Согласно пункту 21 ПБУ 6/01 и статье 259 Налогового кодекса РФ, организация вправе начинать амортизационные отчисления с первого числа месяца, следующего за месяцем принятия объекта к бухгалтерскому или налоговому учету. Например, если оборудование введено в эксплуатацию 15 марта, амортизация начнет начисляться с 1 апреля.
Для применения этого правила необходимо, чтобы объект был готов к использованию по назначению, имел оформленные первичные документы (акт ОС-1 или ОС-1а) и был отражен в учете по первоначальной стоимости. Отсчет амортизации без выполнения этих условий приведет к искажению налоговой базы и риску начисления штрафов при проверках.
В ряде случаев дата начала начисления может отличаться в бухгалтерском и налоговом учете. Это возможно, если организация использует разные методы амортизации или применяет льготы, предусмотренные налоговым законодательством. Поэтому при планировании нужно учитывать не только дату ввода объекта, но и установленный в учетной политике порядок, а также требования главы 25 НК РФ.
Определение даты ввода объекта в эксплуатацию
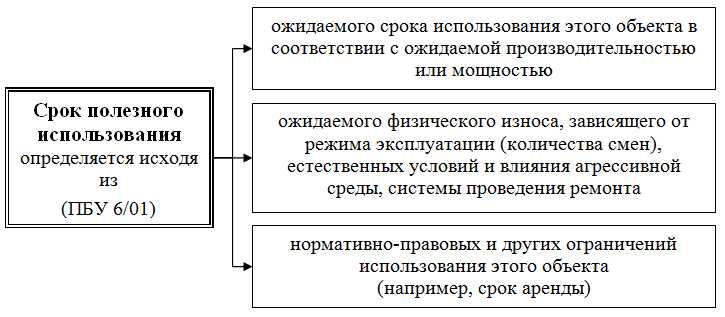
Дата ввода в эксплуатацию фиксируется на основании первичных документов, подтверждающих готовность объекта к использованию по назначению. Для зданий и сооружений используется акт приемки-передачи по форме КС-14 или аналогичный документ, утвержденный внутренними регламентами. Для оборудования и машин применяется акт по форме ОС-1, подписанный комиссией предприятия.
В качестве даты ввода учитывается день подписания акта всеми членами комиссии и утверждения его руководителем. Если объект приобретается готовым к применению и не требует монтажа, датой ввода может быть дата фактической передачи на склад или в подразделение, зафиксированная в накладной.
При модернизации или достройке действующего объекта новая дата ввода устанавливается после завершения всех работ и оформления акта приемки. Для целей бухгалтерского учета важно, чтобы дата ввода была согласована с графиком начисления амортизации, так как именно с первого числа следующего месяца после этой даты начинается расчет.
Правила начала начисления амортизации по налоговому учету

В налоговом учете амортизация начинается с первого числа месяца, следующего за месяцем ввода объекта в эксплуатацию. Датой ввода признается момент, когда объект готов к использованию в деятельности, направленной на получение дохода, и оформлены соответствующие документы: акт приема-передачи по форме ОС-1, ОС-1а или ОС-1б.
Если объект принят к учету, но фактически не используется по назначению, начисление амортизации все равно начинается с установленной даты, при условии, что он готов к эксплуатации. Исключение составляют основные средства, переведенные на консервацию или находящиеся в реконструкции – в этих случаях амортизация приостанавливается.
Для корректного определения месяца начала начисления амортизации рекомендуется фиксировать в учетной политике порядок документального подтверждения готовности объекта к работе. Это снижает риск споров с налоговыми органами и обеспечивает соответствие требованиям главы 25 НК РФ.
Начало амортизации в бухгалтерском учете
В бухгалтерском учете начисление амортизации начинается с первого числа месяца, следующего за месяцем принятия объекта к учету в составе основных средств. Датой принятия считается момент, когда актив готов к использованию по назначению и оформлен соответствующими первичными документами, такими как акт о приеме-передаче (форма ОС-1).
Если объект введен в эксплуатацию, но документы оформлены позже, датой постановки на учет признается дата фактической готовности, подтвержденная внутренними актами предприятия. При этом важно, чтобы срок полезного использования был определен в приказе или ином внутреннем документе до начала начисления амортизации.
В случае модернизации или реконструкции амортизацию по обновленному объекту пересчитывают с месяца, следующего за месяцем завершения работ. Если объект временно выведен из эксплуатации, начисление амортизации приостанавливается на период простоя, что должно быть документально подтверждено.
Особенности расчета при приобретении бывших в употреблении объектов

При постановке на учет бывших в употреблении основных средств срок полезного использования определяется с учетом фактического периода их эксплуатации предыдущим владельцем. Для этого используется информация из документов продавца, в том числе акты приема-передачи и инвентарные карточки. Если подтверждающих данных нет, срок устанавливается на основании технической документации или экспертного заключения.
Срок полезного использования может быть сокращен на количество месяцев или лет, в течение которых объект уже эксплуатировался. Например, если стандартный срок для оборудования составляет 7 лет, а оно использовалось 3 года, организация вправе установить срок не более 4 лет. При этом амортизация начинается с первого числа месяца, следующего за месяцем ввода в эксплуатацию у нового владельца.
В налоговом учете также учитывается предыдущий срок эксплуатации. Если объект был полностью самортизирован у прежнего собственника, у нового владельца начисление амортизации возможно только при установлении нового срока полезного использования. Для этого необходимо доказать, что объект будет приносить экономические выгоды в течение заявленного периода.
В бухгалтерском учете рекомендуется документально обосновывать выбранный срок: приложить копии документов продавца, акты технического состояния, результаты независимой экспертизы. Это позволит избежать споров с налоговыми органами и обеспечит корректность начисления амортизации.
Момент начала начисления при модернизации и реконструкции

После завершения модернизации или реконструкции начисление амортизации возобновляется с 1-го числа месяца, следующего за месяцем, в котором объект введен в эксплуатацию после проведённых работ. Датой возобновления считается момент подписания акта приёмки-передачи или иного документа, подтверждающего готовность объекта к использованию.
Если в ходе модернизации изменились первоначальная стоимость и срок полезного использования, новый график амортизации рассчитывается с учётом пересмотренных параметров. В бухгалтерском учёте для этого оформляется приказ об изменении срока и стоимости, а также корректируются данные инвентарной карточки.
В налоговом учёте пересмотр срока полезного использования обязателен, если проведённые работы увеличили функциональные возможности или продлили срок эксплуатации более чем на 12 месяцев. Пересчёт амортизации производится с месяца, следующего за месяцем окончания модернизации, без пересмотра ранее начисленных сумм.
Примеры расчета первого месяца амортизации
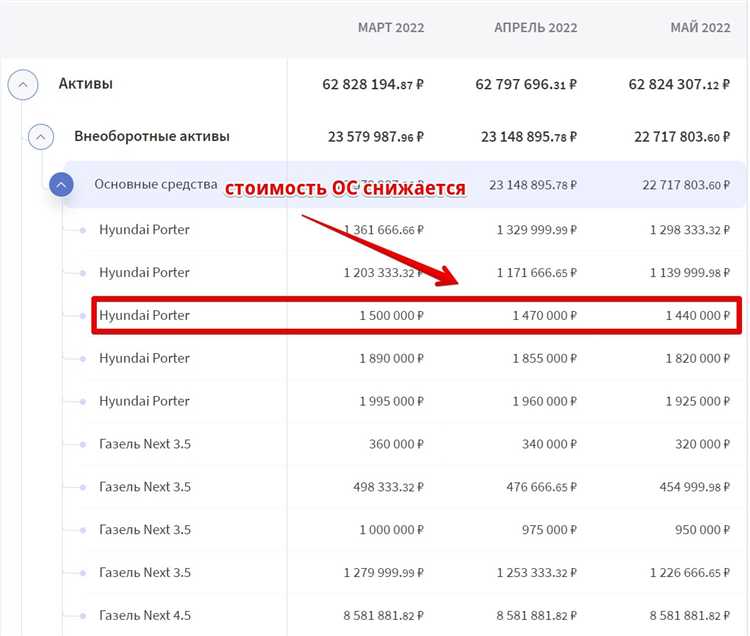
Амортизация начинается с месяца ввода объекта в эксплуатацию, если иное не предусмотрено учетной политикой. Рассмотрим конкретные ситуации.
-
Объект введён в эксплуатацию 10 апреля. Стоимость – 1 200 000 руб., срок службы – 5 лет.
Годовая амортизация: 1 200 000 / 5 = 240 000 руб.
Месячная амортизация: 240 000 / 12 = 20 000 руб.
За апрель начисляется полная месячная амортизация 20 000 руб., так как объект используется с начала месяца.
-
Объект введён в эксплуатацию 25 июня. Стоимость – 600 000 руб., срок службы – 4 года.
Годовая амортизация: 600 000 / 4 = 150 000 руб.
Месячная амортизация: 150 000 / 12 = 12 500 руб.
Амортизация за первый месяц – июнь – начисляется полностью, вне зависимости от количества дней эксплуатации.
-
При приобретении бывшего в употреблении оборудования 15 августа, стоимость 900 000 руб., срок службы 6 лет (оставшийся).
Годовая амортизация: 900 000 / 6 = 150 000 руб.
Месячная амортизация: 150 000 / 12 = 12 500 руб.
Амортизация за август учитывается с месяца ввода – полный месячный тариф 12 500 руб.
При расчетах по налоговому учету возможно применение пропорционального начисления амортизации за неполный месяц, если объект введён в эксплуатацию не с первого числа. В бухгалтерском учете чаще используют полное начисление за месяц ввода.
- Начисление амортизации начинается с месяца ввода, даже если это последний день.
- Для упрощения часто применяется полный месячный норматив независимо от даты ввода.
- Для объектов с частичным использованием первого месяца следует учитывать нормы учетной политики.
Вопрос-ответ:
С какого момента начинается начисление амортизации основных средств?
Амортизация начинается с месяца, следующего за тем, в котором объект основных средств введён в эксплуатацию. Это значит, что если оборудование запущено в работу в апреле, то начисление амортизации начинается с мая.
Как определить дату ввода объекта в эксплуатацию для целей начисления амортизации?
Дата ввода в эксплуатацию — это момент, когда объект фактически начинает использоваться в деятельности организации. Это может быть дата подписания акта приёмки, дата подключения к производственному процессу или иной документ, подтверждающий начало эксплуатации.
Начинается ли амортизация в том же месяце, когда объект принят к учёту?
Нет, амортизация не начисляется с месяца принятия к учёту, если объект введён в эксплуатацию позже. Начисление стартует только с месяца после фактического начала использования. Например, объект учтён в марте, но запущен в работу в июне — амортизация начнётся с июля.
Что делать, если объект основных средств был приобретён и введён в эксплуатацию в середине месяца?
Для амортизации учитывается полный месяц эксплуатации. Это значит, что независимо от дня ввода в этом месяце, начисление амортизации начнётся со следующего месяца. То есть, если объект введён в эксплуатацию 15-го апреля, амортизация начнётся с мая.
Изменяется ли момент начала начисления амортизации при проведении модернизации или реконструкции объекта?
Если после модернизации или реконструкции объект продолжает использоваться, начало амортизации по дополнительной стоимости может отсчитываться с месяца, следующего за завершением работ и вводом изменений в эксплуатацию. При этом учёт ведётся отдельно для первоначальной стоимости и для стоимости, добавленной после модернизации.


