

Информация о вашей кредитной истории хранится в специальных бюро кредитных историй (БКИ). Это организации, которые собирают и обрабатывают данные о кредитных обязательствах граждан и организаций. В России работают несколько крупных БКИ, таких как Эквифакс, Объединенное кредитное бюро и Национальное бюро кредитных историй. Каждое БКИ получает информацию от банков, микрофинансовых организаций, страховых компаний и других финансовых учреждений.
Данные о вашей кредитной истории в БКИ могут включать сведения о том, сколько кредитов у вас было, как вы погашали задолженность, а также информация о просрочках и задолженностях. Все эти данные собираются и систематизируются для того, чтобы банки могли оценить вашу платежеспособность при подаче заявки на новый кредит.
Помимо БКИ, информация о кредитах может храниться в личных досье клиентов банков, что также может быть использовано для внутренней оценки. Эти данные не всегда доступны для других организаций, однако они могут влиять на условия получения кредита, если банк решит дополнительно их учитывать.
Для того чтобы узнать свою кредитную историю, вы можете запросить бесплатную информацию из одного из БКИ, а также получить доступ к обновленным данным, которые регулярно обновляются в этих организациях. Важно помнить, что ваше право на получение бесплатной информации сохраняется раз в год.
Где можно проверить свою кредитную историю в России
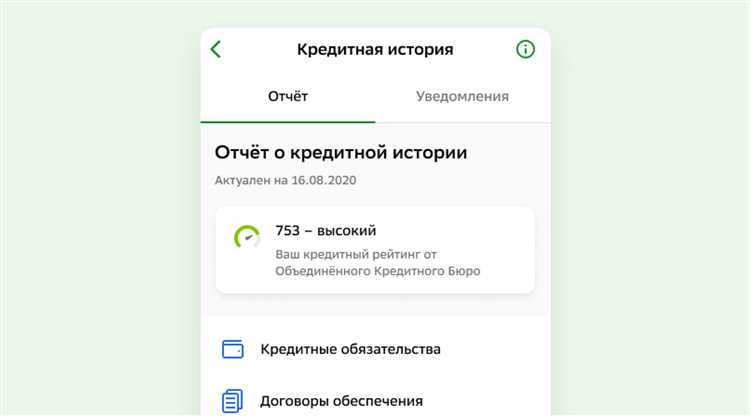
Для проверки своей кредитной истории в России нужно обратиться в одно из бюро кредитных историй (БКИ). В стране работают несколько крупных БКИ, среди которых: Национальное бюро кредитных историй (НКБИ), Объединенное кредитное бюро (ОКБ), Эксперто-Кредит и «Русский стандарт». Все эти организации предлагают онлайн-доступ к вашей кредитной истории, но важно учитывать, что они могут устанавливать разные условия для получения данных, включая возможность бесплатного запроса один раз в год.
Запросить свою кредитную историю можно через официальные сайты БКИ. Для этого нужно заполнить форму, указав персональные данные, такие как номер паспорта и СНИЛС. На некоторых платформах можно получить информацию бесплатно, а за дополнительные запросы потребуется заплатить. Важно помнить, что по закону каждый гражданин может запросить свою историю бесплатно один раз в год в каждом бюро.
Также доступ к кредитной истории можно получить через личный кабинет на сайте большинства банков, где у клиента есть активные кредиты. Такие онлайн-услуги обычно предоставляют информацию о текущем состоянии кредитов и задолженности.
Помимо этого, сервисы по проверке кредитной истории доступны на портале «Госуслуги» и через другие государственные платформы, что дает возможность получить официальную информацию о своей кредитной истории без необходимости обращаться напрямую в БКИ.
Как работает бюро кредитных историй и что там хранится
Каждое бюро работает на основе договора с финансовыми организациями, такими как банки, микрофинансовые компании и другие учреждения, предоставляющие кредиты. Эти компании обязаны передавать информацию о заемщиках в БКИ, а бюро собирает все данные и систематизирует их.
В БКИ хранится следующая информация:
- Личные данные заемщика: Фамилия, имя, отчество, дата рождения, адрес, ИНН и другие идентифицирующие сведения.
- Информация о кредитах: Сумма кредита, сроки, проценты, дата начала и окончания, тип кредита (потребительский, ипотечный и т.д.), статус кредита (оплачено, просрочка, задолженность).
- История погашения долгов: Записи о том, как и когда заемщик погашал свои кредиты, есть ли просрочки или невыплаченные суммы.
- Записи о запросах кредиторов: Все запросы, сделанные финансовыми организациями для получения данных о кредитной истории заемщика.
- Сведения о судебных актах: В случае, если заемщик не выполнил свои обязательства, информация о судебных и исполнительных производствах также может попасть в БКИ.
Основной задачей БКИ является предоставление точной и актуальной информации, которая помогает финансовым учреждениям принимать взвешенные решения о предоставлении кредита. Зачастую, если у заемщика есть негативная история, например, просрочки по платежам, это может повлиять на его возможность получить кредит в будущем.
Каждое бюро обязано предоставлять заемщику доступ к его кредитной истории, чтобы тот мог контролировать правильность и актуальность данных. Это возможно через официальные сайты БКИ или с помощью запросов в офисах.
Какие данные включаются в вашу кредитную историю
Кредитная история содержит информацию о всех ваших кредитных обязательствах, а также о том, как вы их исполнили. В первую очередь это данные о заключенных кредитных договорах, их типах, суммах и сроках. Важно, что каждый факт получения кредита, займов или других финансовых услуг будет отражен в вашем отчете.
Среди основных данных – информация о сроках и условиях кредитных договоров, а также о платежах по ним. Например, размер ежемесячного платежа, дата внесения и задержки, если они имели место. Чем точнее и своевременнее были ваши платежи, тем лучше будет ваша кредитная история.
Также включаются данные о суммах задолженности. Например, текущий остаток долга по каждому из ваших кредитов и общая сумма всех долгов. Важный элемент – наличие или отсутствие просрочек, а также их продолжительность. Если у вас были проблемы с выплатами, это обязательно отразится в истории.
Кроме того, в кредитной истории могут быть указаны все запросы кредиторов на проверку вашей кредитоспособности. Эти запросы могут быть как инициированными вами, так и по запросу финансовых организаций, с которыми вы общались для получения кредитов или займов.
Не последнюю роль играют данные о ваших бывших и текущих кредиторах, включая наименование банков, финансовых организаций или других учреждений. Это помогает понять, с какими организациями вы сотрудничали или сотрудничаете, и какие кредиты были оформлены.
Какие организации имеют доступ к вашей кредитной истории
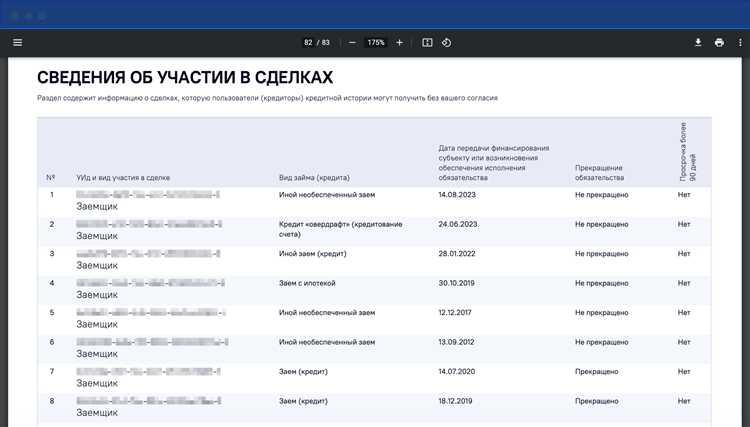
Банки и финансовые учреждения используют вашу кредитную историю при принятии решений о выдаче кредита или займа. Они получают доступ к данным, чтобы оценить вашу платежеспособность и риски, связанные с кредитованием.
Кроме того, страховые компании могут проверять вашу кредитную историю для оценки рисков при заключении договоров страхования, особенно если это связано с крупными суммами, такими как автокредиты или ипотечное страхование.
Работодатели также могут запросить вашу кредитную историю, если работа связана с финансовыми обязанностями или предполагает доступ к крупным суммам. Однако для этого требуется ваше согласие.
Государственные органы, такие как налоговые службы или судебные приставы, могут получить информацию о вашей кредитной истории для исполнения решений, например, в случае наложения ареста на имущество или взыскания долгов.
Другие организации, например, коллекторские агентства, могут получить доступ к вашей кредитной истории при поиске информации для взыскания задолженности. Это происходит в рамках законных процедур по возврату долгов.
Как защитить свою кредитную историю от ошибок и мошенничества
Регулярно проверяйте свою кредитную историю. Это поможет выявить ошибки, такие как неправильные записи о задолженности или ошибочные данные о платежах. Вы можете получить бесплатный доступ к своей кредитной истории раз в год через бюро кредитных историй (БКИ).
При обнаружении ошибок немедленно подайте запрос на их исправление в БКИ. Для этого нужно предоставить доказательства неправильной информации, например, квитанции об оплате или договоры, подтверждающие выполнение обязательств. Следите за сроками подачи запросов, так как задержка может повлиять на решение о исправлении.
Используйте сильные пароли и двухфакторную аутентификацию для своих онлайн-аккаунтов, связанных с финансами. Это защитит вас от несанкционированного доступа к личным данным и возможности мошенничества.
Остерегайтесь фишинга и других мошеннических схем. Не переходите по сомнительным ссылкам и не предоставляйте личную информацию по телефону или электронной почте, если не уверены в подлинности запроса.
Если вы стали жертвой мошенничества, немедленно уведомите банк и БКИ. Они могут заблокировать доступ к вашему кредитному отчету, что затруднит дальнейшее использование ваших данных для мошенничества.
Не допускайте просрочек по кредитам. Своевременные платежи положительно влияют на вашу кредитную историю, уменьшая вероятность появления ошибок и недоразумений.
Остерегайтесь использования услуг компаний, которые предлагают «чистку» кредитной истории. Это может привести к нежелательным последствиям, включая повышение риска мошенничества с вашими данными.
Что делать, если информация в кредитной истории неверна
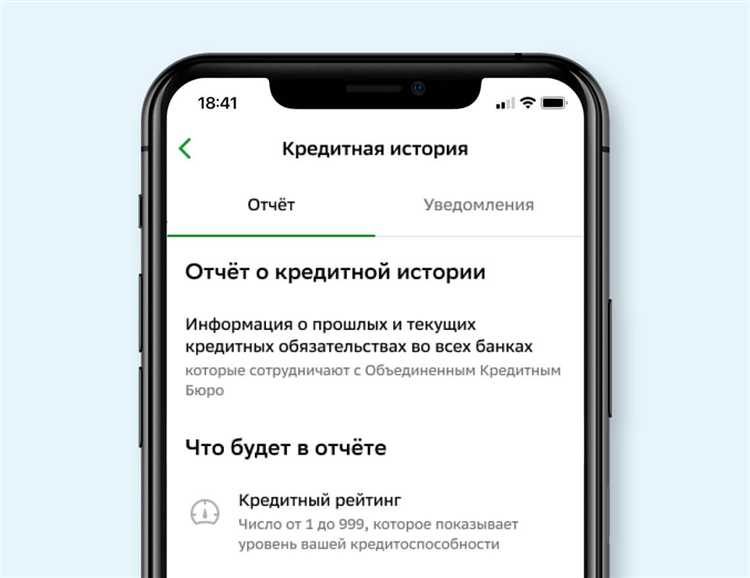
Если вы обнаружили ошибку в своей кредитной истории, важно действовать быстро, чтобы исправить информацию и избежать негативных последствий для вашего кредитного рейтинга. Прежде всего, нужно понять, с какого источника произошла ошибка, и предпринять шаги для ее исправления.
1. Проверьте источник ошибки. Откройте свою кредитную историю, чтобы выяснить, какие именно данные некорректны. Это могут быть ошибки в платежах, задолженности, идентификационных данных или даже в компании, которая передала информацию.
2. Свяжитесь с кредитной организацией. Если ошибка касается конкретного кредита или займа, первым делом обратитесь в банк или микрофинансовую организацию, которая предоставила информацию. Поясните ситуацию и предоставьте все необходимые документы для подтверждения своей правоты.
3. Обратитесь в бюро кредитных историй (БКИ). Если ошибка не была исправлена после обращения в организацию, вы можете подать запрос в бюро, которое хранит вашу кредитную историю. Заявление о корректировке можно подать через сайт бюро или отправить письменную жалобу.
4. Подача заявления. В заявлении укажите все детали ошибки и прикрепите копии документов, подтверждающих вашу позицию (например, выписки о погашении долга, справки о закрытии кредита и т.д.). Срок рассмотрения вашего запроса может составлять до 30 дней.
5. Получение результата. После рассмотрения вашего запроса бюро либо исправит ошибку, либо предоставит объяснение, почему изменение не было внесено. В случае отказа вы вправе обратиться в суд или другие компетентные органы, если считаете, что ваши права были нарушены.
6. Контролируйте ситуацию. После исправления ошибки регулярно проверяйте свою кредитную историю, чтобы убедиться, что она обновляется корректно и своевременно. Важно следить за тем, чтобы ошибка не повторялась в будущем.
Вопрос-ответ:
Где именно хранится моя кредитная история?
Информация о вашей кредитной истории хранится в бюро кредитных историй (БКИ). Эти организации собирают данные о кредитах, которые вы брали, а также о том, как вы их погашали. БКИ предоставляют доступ к этим данным как вам, так и кредитным учреждениям, которые могут использовать их для оценки вашей платежеспособности при оформлении новых кредитов.
Могу ли я узнать, кто имеет доступ к моей кредитной истории?
Доступ к вашей кредитной истории имеют только те организации, которые имеют ваше согласие. Обычно это банки, микрофинансовые организации и другие кредиторы, которые проверяют вашу кредитную репутацию перед выдачей кредита. Также доступ могут получить и сами бюро кредитных историй по вашему запросу.
Как я могу проверить свою кредитную историю?
Проверить свою кредитную историю можно через сайты бюро кредитных историй. В России есть несколько таких организаций, и вы можете запросить свою историю бесплатно один раз в год. Для этого нужно пройти процедуру регистрации на сайте БКИ, ввести необходимые данные и подтвердить свою личность.
Какую информацию можно найти в моей кредитной истории?
В кредитной истории содержится информация о ваших кредитах, включая суммы, сроки и условия. Также указаны данные о том, как вы выполняли обязательства по ним, если были просрочки или невыплаченные долги. Важно, что история может отражать все ваши финансовые операции, связанные с кредитами, даже если вы их погасили давно.
Как долго информация о моих кредитах будет храниться в БКИ?
Информация о ваших кредитах может храниться в бюро кредитных историй в течение 3–10 лет, в зависимости от типа кредита и его состояния. Если кредит был погашен, данные о нем сохраняются обычно до 5 лет. Однако, если кредит был погашен с задержками, данные могут храниться дольше, что может повлиять на вашу репутацию в глазах кредиторов.
Где хранится информация о моей кредитной истории?
Информация о вашей кредитной истории хранится в бюро кредитных историй (БКИ). Эти организации собирают данные от банков и других финансовых учреждений, которые предоставляют кредиты или займы. БКИ аккумулируют информацию о вашей платежеспособности, задолженностях, сроках погашения кредитов, а также о случаях просрочек. Каждое бюро имеет свой набор данных, которые доступны для проверки, если вы решите запросить свою кредитную историю.
Как я могу узнать, где именно хранится моя кредитная история?
Для того чтобы узнать, в каком конкретно бюро хранится ваша кредитная история, можно сделать запрос в несколько бюро кредитных историй. В России существуют три крупных бюро: «Эквифакс», «Национальное бюро кредитных историй» и «Открытое бюро кредитных историй». Вы можете бесплатно запросить свою кредитную историю один раз в год в каждом из этих бюро. Это поможет вам узнать, какой именно организации переданы ваши данные.


