

В бухгалтерском балансе строка 1210 «Запасы» отражает стоимость материальных ресурсов организации на отчетную дату. В нее включаются сырье, материалы, готовая продукция, товары для перепродажи, а также затраты на незавершенное производство. Указанные данные формируются на основе счетов 10, 41, 43, 20 и других, связанных с движением материальных ценностей.
Корректное заполнение строки 1210 требует исключения из расчета материалов, переданных в переработку или находящихся у сторонних организаций, если право собственности на них перешло к другим лицам. Кроме того, при определении суммы следует учитывать резервы под снижение стоимости запасов, что отражается по кредиту счета 14 и уменьшает итоговую величину в балансе.
Для минимизации ошибок рекомендуется сверять остатки по аналитическому и синтетическому учету, проверять соответствие инвентаризационных данных бухгалтерским регистрам, а также учитывать влияние курсовых разниц при наличии импортных поставок. Такой подход обеспечивает достоверность отчетности и позволяет избежать искажений финансовых показателей.
Какие виды запасов отражаются в строке 1210
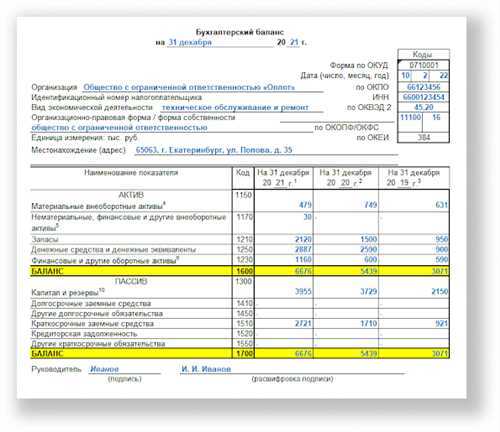
В строке 1210 баланса отражаются материальные ценности, предназначенные для использования в производственном процессе или реализации. К ним относятся сырьё и материалы, включая покупные комплектующие, запасные части и упаковку. Эти ресурсы оцениваются по фактической себестоимости с учётом расходов на доставку и подготовку к использованию.
Отдельную группу составляют незавершённое производство и полуфабрикаты собственного изготовления. Их стоимость формируется на основании понесённых затрат на сырьё, материалы, труд и прочие производственные расходы, связанные с текущими стадиями обработки.
В составе готовой продукции отражаются изделия, полностью завершённые и прошедшие контроль качества, но ещё не переданные покупателям. Для торговых организаций в строке 1210 учитываются товары на складах и в пути, при этом важно разграничивать собственные запасы и находящиеся на ответственном хранении.
Также здесь показываются иные виды материальных запасов, включая хозяйственный инвентарь, не относящийся к основным средствам, и возвратные отходы, пригодные для дальнейшей переработки или продажи. Для корректного заполнения необходимо вести раздельный учёт по каждому виду запасов и регулярно проводить инвентаризацию.
Как определить стоимость запасов для отражения в балансе
Оценка запасов в строке 1210 осуществляется на основании фактических затрат, связанных с их приобретением, изготовлением или доведением до состояния, пригодного для использования. При формировании стоимости учитываются только те расходы, которые прямо относятся к конкретным позициям запасов.
- Цена покупки без учета НДС, если организация является плательщиком налога и имеет право на вычет.
- Транспортно-заготовительные расходы, включая погрузочно-разгрузочные работы и страхование при перевозке.
- Пошлины, налоги и сборы, не подлежащие возмещению.
- Затраты на переработку или доработку материалов, если они необходимы для их дальнейшего использования.
- Прямые затраты на производство готовой продукции, включая стоимость сырья, материалов и заработную плату производственного персонала.
Если запасы обесценились или устарели, в бухгалтерском учете отражается их чистая стоимость реализации, определяемая как предполагаемая цена продажи за вычетом расходов на завершение производства и продажу. Такой пересмотр проводится на дату составления отчетности, чтобы избежать завышения активов.
- Собрать первичные документы по каждой партии запасов.
- Определить состав прямых и косвенных затрат, относимых к этой партии.
- Проверить рыночную стоимость на отчетную дату и сравнить с учетной.
- При необходимости сформировать резерв под обесценение запасов.
Точный расчет стоимости обеспечивает достоверность бухгалтерской отчетности и минимизирует риск искажения финансовых показателей.
Документы, подтверждающие учет запасов в строке 1210

Отражение запасов в строке 1210 баланса должно подтверждаться первичными учетными документами, оформленными в соответствии с требованиями Федерального закона № 402-ФЗ «О бухгалтерском учете» и нормативными актами по ведению учета. Основанием для включения материальных ценностей в состав запасов служат документы, фиксирующие их поступление, перемещение и выбытие.
Для подтверждения поступления используются накладные (ТОРГ-12), универсальные передаточные документы, акты приема-передачи (МБ-1, ОС-1 при передаче в виде вклада в уставный капитал), а также счета-фактуры для учета НДС. При внутреннем перемещении обязательны требования-накладные (М-11) или акты передачи между складами.
Отпуск материалов в производство или иное выбытие фиксируется лимитно-заборными картами (М-8), актами на списание (М-29, М-15) и актами на утилизацию. При возврате поставщику составляется накладная на возврат с приложением соглашения о расторжении или корректировочного счета-фактуры.
Документы должны содержать обязательные реквизиты: наименование и количество запасов, единицу измерения, стоимость, дату составления, подписи ответственных лиц. Отсутствие корректного документального оформления может привести к исключению запасов из состава строки 1210 при проверке и доначислению налогов.
Порядок оценки запасов при их списании или реализации

При списании или реализации запасы отражаются в бухгалтерском учете по их фактической себестоимости, определенной на дату выбытия. Основой для расчета служат данные аналитического учета по каждому виду материальных ценностей. Себестоимость включает цену приобретения, расходы на заготовку, доставку, доведение до состояния пригодности, а также таможенные пошлины и иные обязательные платежи.
На практике применяются методы оценки: по себестоимости каждой единицы, по средней себестоимости и по методу ФИФО. Метод выбирается учетной политикой организации и закрепляется в приказе, изменение допускается только с начала нового отчетного года. При ФИФО списание происходит по стоимости первых по времени приобретений, при среднем методе – по рассчитанному средневзвешенному показателю.
Для контроля корректности оценки необходимо сверять остатки по складскому учету с данными бухгалтерии, а при частых закупках с разными ценами – регулярно пересчитывать среднюю себестоимость. Нарушение установленного порядка может привести к искажению показателей строки 1210 и налоговых обязательств.
Как учитывать товары в пути и незавершенное производство
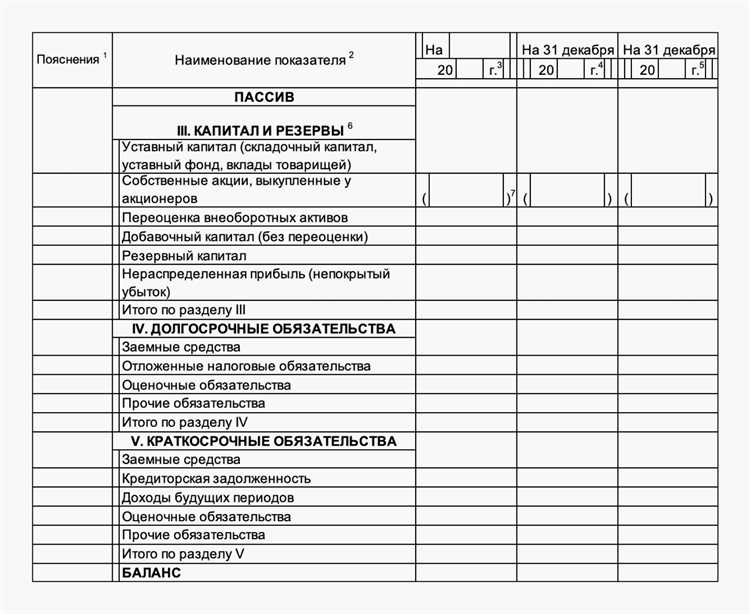
Товары в пути отражаются в строке 1210 по стоимости, указанной в договоре или первичных документах, если право собственности уже перешло к покупателю, но фактическое поступление на склад еще не произошло. Основанием служат транспортные накладные, счета-фактуры, акты приемки-передачи. Для корректного учета важно документально подтвердить дату перехода рисков и обязанностей по товару.
Незавершенное производство включается в запасы по фактическим затратам на текущую дату, учитывая стоимость использованных материалов, прямые затраты на оплату труда и производственные накладные расходы. При оценке используется метод, закрепленный в учетной политике: по фактической себестоимости, нормативной или плановой стоимости с последующей корректировкой. Не допускается включение в НЗП административных и сбытовых расходов.
При формировании балансового показателя необходимо обеспечить раздельный аналитический учет по видам запасов, что позволит контролировать сроки завершения производственного цикла и отслеживать перемещение товаров в пути. Инвентаризация проводится на отчетную дату с подтверждением остатков документами перевозчиков и производственных подразделений.
Корректировка строки 1210 при инвентаризации
При выявлении расхождений в ходе инвентаризации запасы, отражённые в строке 1210 баланса, подлежат корректировке с целью приведения учётных данных к фактическому наличию. Корректировка проводится на основании инвентаризационной описи и оформляется соответствующими бухгалтерскими документами.
В случае излишков запасов их стоимость включается в состав запасов и отражается проводкой:
| Дебет | Кредит | Описание операции |
|---|---|---|
| 1210 «Запасы» | 94 «Недостачи и потери от порчи ценностей» | Отражение выявленных излишков запасов |
При обнаружении недостач списание их стоимости оформляется на счета учета расходов в зависимости от причин недостачи (порча, хищение, ошибки учета):
| Дебет | Кредит | Описание операции |
|---|---|---|
| 94 «Недостачи и потери от порчи ценностей» | 1210 «Запасы» | Списание недостающих запасов по результатам инвентаризации |
Корректировка стоимости запасов должна производиться с учётом оценочной стоимости, применяемой в учёте (ФИФО, средняя себестоимость и др.). В случае необходимости пересчёта стоимости – корректировка отражается отдельной проводкой, изменяющей себестоимость запасов.
Итоговые изменения по строке 1210 должны быть отражены в бухгалтерском балансе за отчётный период, в котором проведена инвентаризация, с обязательным документальным подтверждением и согласованием с внутренними контролирующими подразделениями.
Распространенные ошибки при заполнении строки 1210 и способы их избежать

Одна из частых ошибок – включение в строку 1210 затрат, не относящихся к запасам. Например, отражение незавершенного производства или готовой продукции без их точной классификации приводит к искажению баланса. Для корректности требуется строгое разделение между запасами и другими оборотными активами.
Ошибка в оценке запасов также распространена. Использование устаревших цен или неправильных методов оценки (по средней себестоимости вместо фактической или по рыночной стоимости) приводит к завышению или занижению показателей. Необходимо применять утвержденные учетной политикой методы и регулярно актуализировать цены.
Некорректное отражение запасов, находящихся в пути, вызывает расхождения при сверке с поставщиками. Важно фиксировать такие запасы отдельно и учитывать их в строке 1210 только после документального подтверждения фактической передачи или приемки.
Пренебрежение результатами инвентаризации – частая причина ошибок. Несовпадения между фактическими остатками и учетными данными требуют корректировки строки 1210. При игнорировании этой процедуры возможны штрафы и неверное финансовое состояние предприятия.
Отсутствие документации, подтверждающей движение и оценку запасов, снижает достоверность данных в строке 1210. Рекомендуется внедрять жесткий контроль за оформлением приходных и расходных документов, а также регулярно проводить внутренние аудиты.
Для минимизации ошибок важно четко регламентировать учетные процедуры, использовать специализированные программы и обучать персонал правилам формирования строки 1210. Автоматизация снижает влияние человеческого фактора и повышает точность баланса.
Вопрос-ответ:
Что именно включает в себя строка баланса 1210 «Запасы»?
Строка 1210 отражает стоимость всех материальных запасов предприятия, которые находятся в распоряжении на отчетную дату. Сюда относятся сырье, материалы, комплектующие, товары для перепродажи и незавершенное производство. Важно, чтобы учитывались только те запасы, которые предприятие планирует использовать или реализовать в текущей деятельности.
Как корректно определить стоимость запасов для отражения в строке 1210?
Стоимость запасов в строке 1210 определяется по фактической себестоимости приобретения или производства. При этом нужно учитывать все расходы, необходимые для доведения запасов до состояния, пригодного к использованию или продаже: закупочная цена, транспортные расходы, таможенные пошлины и прочие сопутствующие затраты. При наличии списаний или обесценивания запасов их стоимость корректируется с отражением соответствующих бухгалтерских операций.
Какие ошибки чаще всего встречаются при заполнении строки 1210 в балансе?
Одной из распространенных ошибок является включение в строку 1210 стоимости незарегистрированных запасов или запасов, которые уже списаны, но не отражены в учете. Также часто неверно учитываются товары в пути или незавершенное производство, которые должны отражаться отдельно. Еще одна ошибка — неверное определение стоимости из-за неправильного учета затрат или применения устаревших данных.
Как изменения в остатках запасов влияют на финансовый результат компании?
Изменения остатков запасов напрямую влияют на себестоимость проданных товаров и, следовательно, на прибыль компании. Увеличение запасов в балансе может говорить о накоплении товара, что повышает активы, но не всегда означает рост доходов. Снижение запасов отражается в уменьшении стоимости активов и увеличении себестоимости, что влияет на величину чистой прибыли за период.


