
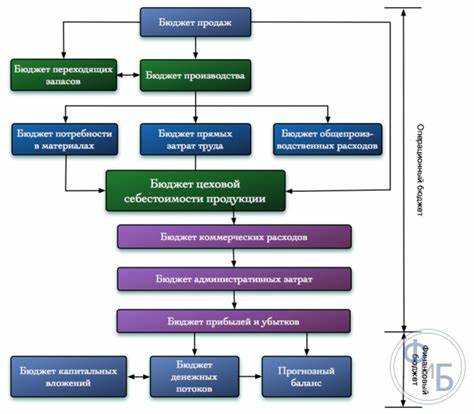
Бюджет управляющей компании для бюджетных учреждений представляет собой детализированный финансовый документ, включающий в себя все источники доходов и расходы, связанные с обеспечением функционирования учреждения. Основной особенностью является то, что такие компании работают на основе государственного финансирования, и все расходы должны строго соответствовать утвержденному бюджету.

Ключевыми статьями бюджета являются расходы на коммунальные услуги, содержание зданий и сооружений, заработная плата сотрудников, а также затраты на выполнение обязательных государственных программ. Управляющая компания обязана строго контролировать выполнение финансового плана, поскольку любые отклонения от установленных норм могут привести к юридическим последствиям и снижению доверия со стороны контролирующих органов.

Важным моментом является то, что бюджет управляющей компании должен быть сбалансированным: доходы и расходы должны соответствовать друг другу. В рамках таких компаний, как правило, реализуются программы по модернизации инфраструктуры, что также требует учета в бюджете. Управление расходами, в том числе на энергоэффективность, позволяет эффективно сокращать затраты в долгосрочной перспективе.


