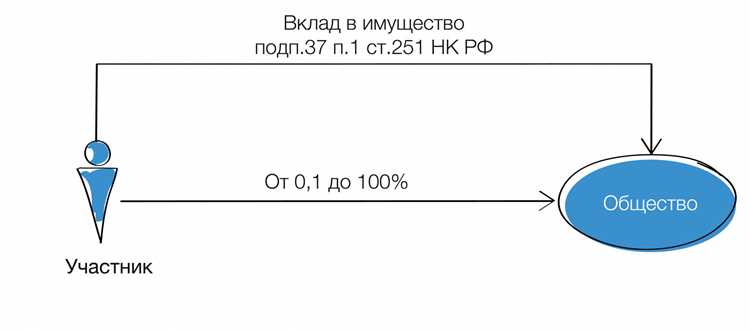
Возврат вклада в имущество учредителю ООО является важным шагом в жизни компании. Важно правильно понимать, как и в каких случаях возможен возврат, чтобы избежать юридических ошибок и финансовых потерь. Процесс возврата вклада регулируется Гражданским кодексом РФ, а также учредительными документами общества. Он может быть связан с изменением уставного капитала или решением о ликвидации компании.
Первым шагом в процессе возврата вклада является решение общего собрания учредителей, которое должно зафиксировать желание вернуть вклад в имущество. Однако необходимо учитывать, что возврат возможен только в случае наличия определённых условий: отсутствие долгов перед кредиторами, наличие согласия всех участников и соблюдение всех юридических процедур. Процесс возврата не всегда прост, и важным моментом является правильное оформление документов и внесение изменений в устав.
Далее, необходимо провести оценку стоимости имущества, которое будет возвращено учредителю. Эта оценка должна быть проведена независимым экспертом, чтобы избежать судебных разбирательств по поводу недооценки или завышенной стоимости. Рекомендуется также удостовериться, что возврат вклада не нарушает интересы других участников и не приведет к нарушению обязательств перед государственными органами или контрагентами.
Следующий этап – это оформление всех необходимых документов. Это может включать в себя внесение изменений в учредительные документы, подачу заявлений в налоговые органы и другие регулирующие структуры. Тщательность на каждом этапе процесса обеспечит юридическую чистоту сделки и предотвратит возможные риски для учредителей и самой компании.
Порядок возврата вклада учредителю ООО
Возврат вклада учредителю в общество с ограниченной ответственностью регулируется Гражданским кодексом РФ, а также уставом компании. Основной механизм возврата вклада предполагает следующие этапы:
1. Принятие решения на общем собрании участников ООО. Возврат вклада возможен только по решению собрания, где должно быть указано, как будет производиться возврат: денежными средствами или другим имуществом. Важно, чтобы решение было оформлено протоколом с указанием суммы вклада, способа возврата и срока выполнения.
2. Проведение финансового анализа. До возврата вклада необходимо удостовериться, что компания имеет достаточно средств для выполнения обязательств перед другими кредиторами, если таковые имеются. Возврат вклада не должен нарушать финансовую устойчивость ООО. Для этого рекомендуется составить баланс компании на момент возврата.
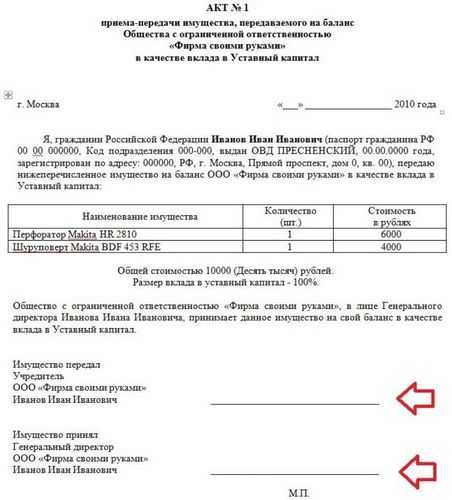
3. Оформление возврата. После принятия решения и проверки финансовой состоятельности компании происходит возврат вклада. Если вклад был внесен денежными средствами, то они должны быть перечислены на расчетный счет учредителя. В случае возврата другого имущества необходимо провести его оценку и составить акт приема-передачи.
4. Учет в бухгалтерии. Все операции, связанные с возвратом вклада, должны быть отражены в бухгалтерском учете. Для этого оформляется соответствующая проводка, которая отражает уменьшение доли учредителя в уставном капитале и списание активов, если это необходимо.
5. Регистрация изменений в уставе. После возврата вклада и соответствующих изменений в уставном капитале, следует внести изменения в Единый государственный реестр юридических лиц (ЕГРЮЛ). Для этого необходимо подать заявление в налоговую инспекцию и представить соответствующие документы, подтверждающие факт возврата вклада.
Документы, необходимые для возврата вклада в имущество
Для возврата вклада учредителю в имущество ООО потребуется ряд официальных документов, которые необходимо подготовить и предоставить для оформления процедуры. Оформление возврата должно учитывать все требования законодательства и внутренние регламенты компании.
1. Заявление учредителя на возврат вклада. Этот документ является основным и должен быть подписан учредителем. В заявлении указывается сумма и дата возврата вклада, а также основания для его возврата.
2. Протокол общего собрания учредителей. Если возврат вклада связан с изменениями в уставе компании или ликвидацией доли учредителя, необходимо протокол общего собрания, в котором обсуждается и утверждается решение о возврате вклада.
3. Решение о возврате вклада. В некоторых случаях требуется отдельное решение от других учредителей или органов управления компании. Этот документ подтверждает согласие всех сторон на возврат вклада.
4. Копия устава ООО. Устав компании может содержать положения, регулирующие процесс возврата вкладов. Это обязательный документ, чтобы подтвердить правомерность действий учредителей и соответствие условиям, прописанным в уставе.
5. Книга учета вкладов. В зависимости от формы компании, может потребоваться предоставить документ, в котором фиксируются все вклады учредителей, их изменения и возвраты.
6. Бухгалтерские документы. Все финансовые документы, подтверждающие внесение вклада и его возврат. Включает в себя акты о передаче имущества или денежных средств, выписки из банковских счетов и прочее.
7. Налоговые документы. В некоторых случаях для оформления возврата вклада потребуется подтверждение о наличии налоговых обязательств, связанных с операцией возврата, а также документы, подтверждающие уплату налогов на прибыль или других обязательных платежей.
8. Акт приема-передачи имущества (если вклад был материальным). В случае возврата материального вклада необходим акт, который подтверждает передачу имущества учредителю. Этот акт подписывается обеими сторонами.
После подготовки всех документов необходимо передать их в органы регистрации или налоговую инспекцию для официального оформления возврата вклада. Каждый из этих документов должен быть правильно оформлен и соответствовать требованиям законодательства для обеспечения легитимности сделки.
Рассмотрение условий возврата вклада по уставу компании
Устав компании должен содержать четкие положения относительно условий возврата вкладов учредителей. Важно, чтобы такие условия были прописаны заранее, чтобы избежать споров в будущем. Согласно Гражданскому кодексу, возврат вклада возможен при определенных обстоятельствах, однако конкретные условия и порядок возврата могут варьироваться в зависимости от внутренней документации общества.
Основные моменты, которые должны быть отражены в уставе, включают процедуры принятия решения о возврате вклада, источники средств для возврата, а также порядок учета вкладов учредителей. В уставе могут быть указаны следующие условия: необходимость согласования решения на общем собрании участников, сроки и механизмы возвращения вкладов, а также возможные исключения или дополнительные требования для возврата.
Если устав не регулирует возврат вкладов, применяется стандартная процедура, предусмотренная законодательством. В этом случае учредители могут решить вопрос на собрании, но только в рамках установленных правовых норм. Для исключения непредвиденных ситуаций рекомендуется включить положения, которые помогут урегулировать потенциальные разногласия.
Рекомендуется в уставе предусматривать возможность возврата вкладов не только по решению участников, но и при определенных финансовых или юридических обстоятельствах, таких как ликвидация компании или изменение состава учредителей.
Как правильно отразить возврат вклада в бухгалтерии
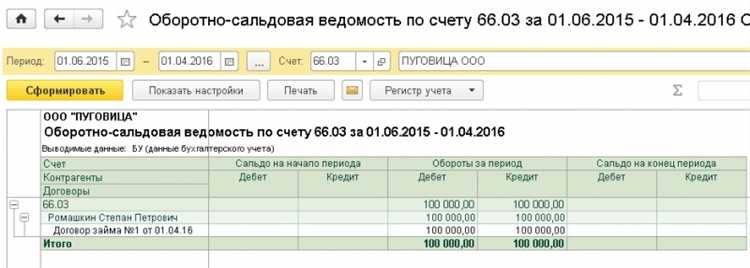
Возврат вклада учредителя в ООО требует правильного учета в бухгалтерии для соблюдения налоговых и юридических норм. Важно правильно отразить как сам факт возврата, так и его последствия для финансовых и налоговых отчетов компании.
В бухгалтерии необходимо провести следующие операции:
1. В момент возврата вклада учредителю, компании необходимо отразить списание соответствующей суммы с баланса. Если вклад был внесен в виде денежных средств, на счету учредителя необходимо отразить уменьшение денежных средств.
2. В случае возврата имущества, то необходимо оценить его рыночную стоимость на момент возврата. Это обеспечит правильное отражение изменений в отчетности, а также расчет налога на прибыль, если такие обязательства есть.
3. Документальное подтверждение возврата вклада должно быть оформлено актом о возврате имущества или денежных средств, подписанным обеими сторонами. Акт должен содержать точную информацию о сумме, дате возврата и характеристиках имущества, если это не денежный вклад.
4. Операции по возврату вклада могут потребовать дополнительных корректировок в учете на основании внутренних решений компании, например, списания резервов или изменения учетной политики. В этом случае важно своевременно отразить изменения в бухгалтерских документах.
5. В налоговом учете необходимо учесть возврат вклада как часть изменения стоимости доли учредителя в уставном капитале. Если возврат влечет изменение доли учредителя, соответствующие данные должны быть отражены в налоговой отчетности.
Заключение: правильное отражение возврата вклада в бухгалтерии является не только требованием законодательства, но и важной частью финансового контроля компании. Применение правильных процедур поможет избежать ошибок в налоговом учете и обеспечит прозрачность в отчетности.
Возврат вклада при ликвидации ООО: особенности процесса
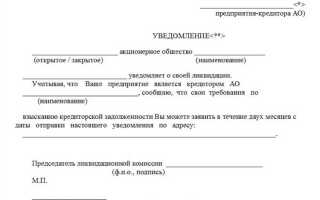
Первым шагом является проведение процедуры ликвидации, которая включает в себя решение участников о ликвидации ООО, назначение ликвидатора и уведомление налоговых органов. Ликвидатор обязан составить ликвидационный баланс, который включает все обязательства и активы предприятия. На основе этого документа производится распределение имущества между учредителями.
Возврат вклада возможен только после того, как ООО погасит все свои долговые обязательства. Это включает в себя обязательства перед кредиторами, налоговыми органами и другими заинтересованными сторонами. Ликвидатор обязан удостовериться, что все платежи произведены, а долговые обязательства погашены, прежде чем производить возврат вкладов.
Особенность возврата вклада: в случае недостаточности средств на расчетном счете для выполнения обязательств перед учредителями, ликвидатор обязан провести соответствующую процедуру оценки имущества компании. Если ликвидируемое ООО имеет долги, возвращать средства участникам можно только после их полного погашения.
Если в процессе ликвидации обнаружены остатки имущества, которые не покрывают долгов, процесс возврата вклада может быть затруднен или даже невозможен. В этом случае учредители могут потерять часть или весь внесенный капитал. Однако если компания ликвидируется без долгов, вклад учредителю возвращается в полном объеме.
Рекомендация: важно заранее проанализировать финансовое состояние компании, чтобы избежать рисков потери вклада. Особенно это касается малых и средних предприятий, у которых есть долги или обязательства перед внешними контрагентами. В таких случаях нужно тщательно следить за процессом ликвидации и взаимодействовать с ликвидатором, чтобы максимально защитить свои интересы.
Налогообложение при возврате вклада учредителю
Возврат вклада учредителю ООО может иметь налоговые последствия, которые зависят от ряда факторов, включая форму собственности компании и способ возврата. Важно учитывать налоговые обязательства как для самого общества, так и для его учредителя.
Первое, что следует учитывать, это тип вклада. Если вклад был сделан в виде денежных средств, то при его возврате возможны следующие налоговые последствия:
- Компания не обязана уплачивать НДС при возврате вклада, так как это не является операцией, облагаемой налогом на добавленную стоимость.
- Возврат вкладов в денежной форме не должен сопровождаться расчетом налога на прибыль, если сумма вклада возвращается без изменений.
Если же вклад был сделан в виде имущества (например, недвижимость или оборудование), возврат такого вклада может повлечь налоговые последствия:
- При возврате имущества, которое ранее было амортизируемым, компания должна рассчитать амортизацию до момента возврата и учесть её в бухгалтерском учете.
- Возврат имущества может быть квалифицирован как операция по передаче имущества обратно учредителю, что влечет за собой необходимость уплаты НДС, если имущество являлось объектом налогообложения НДС.
В случае если вклад возвращается не полностью, а частично, это также может повлиять на налогообложение. Если часть вклада не возвращается, следует пересчитать долю участия учредителя в уставном капитале и корректно отразить изменения в бухгалтерии. Важно помнить, что сокращение доли участия не всегда означает наличие налога на прибыль или НДС, но возможно возникновение других налоговых обязательств в зависимости от конкретной ситуации.
Кроме того, при возврате вклада необходимо учитывать налоговые последствия для самого учредителя:
- Если вклад был возвращен в денежной форме, учредитель не должен уплачивать налог на доходы физических лиц, так как это не является его доходом.
- При возврате имущества учредителю возможна ситуация, при которой ему нужно будет уплатить налог на имущество или налог на доходы, если стоимость возвращаемого имущества превышает первоначальный вклад.
Налогообложение при возврате вкладов требует внимательного подхода и учета всех обстоятельств, чтобы избежать штрафов и начислений. Рекомендуется проконсультироваться с налоговым консультантом для правильной оценки ситуации.
Ошибки и риски при возврате вклада учредителю
Основная ошибка при возврате вклада заключается в нарушении условий устава общества. Уставные положения должны быть четко соблюдены, иначе возврат может быть признан незаконным. Важно точно определить, когда и каким образом возможен возврат, чтобы избежать претензий со стороны других участников или налоговых органов.
Другой риск связан с нецелевым использованием средств, если возврат вклада не оформлен документально. Отсутствие надлежащего оформления, например, протокола собрания или акта о возврате, может привести к штрафам за нарушение порядка ведения учета и отчетности.
Одним из самых распространенных ошибок является игнорирование налоговых последствий. Возврат вклада учредителю может быть признан налогооблагаемой операцией в случае, если возврат осуществляется не в денежной форме, а в виде имущества. Важно учитывать все возможные налоговые обязательства, чтобы избежать дополнительного налога на прибыль или НДС.
Невыполнение обязательных процедур также связано с риском возникновения долговых обязательств перед третьими лицами. При ликвидации или возврате вклада важно соблюдать законодательно установленный порядок очередности удовлетворения требований кредиторов. Нарушение этого порядка может привести к риску личной ответственности учредителей.
Кроме того, необходимо соблюдать сроки возврата. Часто компании не учитывают требования, касающиеся временных ограничений на возврат, что может повлечь за собой судебные разбирательства или дополнительные санкции со стороны налоговых органов.
Вопрос-ответ:
Как вернуть вклад в имущество учредителю ООО при ликвидации компании?
Процесс возврата вклада при ликвидации ООО зависит от нескольких факторов, включая условия устава и решение собрания участников. В первую очередь, необходимо провести распределение оставшегося имущества компании после расчетов с кредиторами. Если устав не содержит специфических ограничений, вклад учредителя можно вернуть в денежной форме или через передачу активов, если они не могут быть проданы. Обязательно нужно учесть налоги, которые могут возникнуть при возврате средств.
Какие документы нужно подготовить для возврата вклада учредителю?
Для возврата вклада учредителю потребуется подготовить несколько ключевых документов: решение собрания участников ООО, акт о возврате вклада, бухгалтерскую справку о стоимости вклада и других активов, а также документы, подтверждающие право собственности на имущество, если оно передается взамен денежного вклада. Важно удостовериться, что все документы оформлены корректно, чтобы избежать проблем с налоговыми органами.
Какие риски могут возникнуть при возврате вклада учредителю в ООО?
Основными рисками при возврате вклада учредителю являются возможность возникновения налоговых обязательств, если процедура возврата нарушает законодательство. Например, если вклад возвращается не в том порядке, который предусмотрен уставом, или если вы не правильно учитываете стоимость имущества. Также возможен риск оспаривания решения о возврате в случае недостаточности средств для расчетов с кредиторами или других участников компании.
Можно ли вернуть вклад учредителю ООО до завершения ликвидации?
Возврат вклада учредителю до завершения ликвидации возможен, но только при соблюдении всех юридических требований. Важно, чтобы устав компании не противоречил такому решению и были выполнены все обязательства перед другими участниками и кредиторами. До момента завершения ликвидации компания обязана закрыть все долги, и если это сделано, можно начать процесс возврата вклада. Однако любые действия должны быть оформлены документально, чтобы избежать правовых проблем.
Какие налоги и сборы могут возникнуть при возврате вклада учредителю?
При возврате вклада учредителю могут возникнуть налоги, если сумма возвращаемого вклада превышает первоначальную стоимость или если возврат производится в виде активов компании, которые имеют рыночную стоимость. Также важно учитывать налог на прибыль, если возврат вклада не является обычной процедурой для компании. Кроме того, возможен налог на добавленную стоимость, если передаются товарные или имущественные активы. Все эти моменты нужно учитывать при составлении бухгалтерских документов.