

Аванс – это часть заработка, выдаваемая работнику до окончания расчетного периода. Он формируется на основе фактически отработанного времени или установленной доли оклада и подлежит обязательному удержанию налогов и страховых взносов. Согласно Трудовому кодексу РФ, аванс выплачивается не реже чем дважды в месяц, а конкретные даты определяет работодатель в коллективном договоре или внутреннем положении.
Зарплата – это окончательная сумма, которую работник получает за весь месяц работы после вычета налогов, взносов и удержаний. Она включает все выплаты, положенные по трудовому договору: оклад, премии, компенсации и корректировки аванса. Выплата зарплаты осуществляется не позднее чем через 15 дней после окончания расчетного периода, если иное не предусмотрено внутренними правилами организации.
Для работодателя важно правильно учитывать аванс при расчете окончательной зарплаты. Если аванс выдан больше, чем соответствует отработанному времени, из окончательной суммы производится удержание, отражаемое в расчетном листке. Работнику рекомендуется проверять соответствие начисленного аванса фактически отработанным дням, чтобы избежать разногласий при окончательной выплате.
Оптимальная практика – закреплять порядок выплат в локальном нормативном акте, включая даты выдачи аванса и зарплаты, процент аванса от оклада и условия корректировки при перерасчетах. Это снижает вероятность спорных ситуаций и ускоряет процесс бухгалтерского учета.
Когда работник получает аванс и как его рассчитывают

Аванс выдается работнику не позже середины месяца и покрывает отработанное время за первую половину расчетного периода. В большинстве организаций он начисляется на основе фактически отработанных дней, а не фиксированной суммы, если иное не предусмотрено трудовым договором.
Для расчета аванса используют формулу: Аванс = (Месячная зарплата ÷ Количество рабочих дней месяца) × Отработанные дни. При этом учитываются выходные и праздничные дни, которые не включаются в расчет.
Если работник имеет неполный рабочий день или неполную неделю, расчет проводится пропорционально фактическому времени работы. Например, при ставке 0,5 от полной нагрузки за 10 отработанных дней из 22 рабочих, аванс составит 50% от дневной ставки × 10 дней.
При наличии удержаний (налоги, алименты, штрафы) сумма аванса уменьшается на эти обязательные платежи. Организации часто используют бухгалтерские программы, которые автоматически формируют аванс на основе табеля учета рабочего времени.
Важно: аванс нельзя выдавать на сумму, превышающую пропорционально начисленную зарплату за отработанный период, чтобы избежать перерасчетов при выплате окончательного заработка.
Сроки и порядок выплаты основной зарплаты
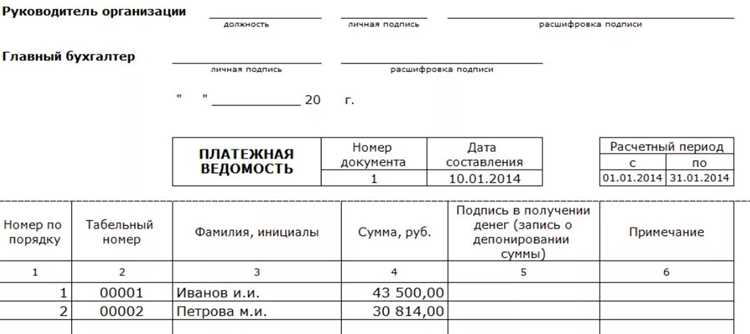
Основная заработная плата начисляется за фактически отработанное время в расчетном периоде, чаще всего за месяц. Законодательно установлено, что выплата зарплаты производится не реже чем дважды в месяц: аванс и окончательная сумма за месяц.
Порядок выплаты включает несколько этапов:
- Начисление: бухгалтерия формирует расчет на основе табеля учета рабочего времени и утвержденных ставок или окладов.
- Удержания: из суммы зарплаты удерживаются налоги, взносы в пенсионные и социальные фонды, а также возможные удержания по исполнительным листам.
- Выплата: остаток зарплаты перечисляется на банковский счет сотрудника или выдается наличными согласно установленным правилам организации.
Сроки выплаты основной зарплаты определяются внутренним локальным актом предприятия, но должны соблюдаться рамки, установленные Трудовым кодексом РФ: окончательная зарплата за месяц должна выплачиваться не позднее 15 числа следующего месяца.
Рекомендации для работодателя:
- Фиксировать конкретные даты выплаты в трудовом договоре или положении о зарплате.
- Соблюдать периодичность выплат, чтобы избежать штрафов за задержку.
- Обеспечить прозрачность начислений: предоставлять сотрудникам расчетные листки с детализацией начислений и удержаний.
- Своевременно корректировать начисления при изменении окладов, премий или переработок.
Сотрудникам важно контролировать сроки и сумму выплаты, сверяя данные с табелем учета рабочего времени и расчетными листами. При выявлении расхождений следует уведомлять работодателя письменно и фиксировать обращение для последующего урегулирования.
Налогообложение аванса и зарплаты: что важно знать

При выплате аванса НДФЛ удерживается сразу, независимо от окончательного расчета за месяц. Работодатель перечисляет налог в бюджет не позднее дня выплаты аванса. Если аванс превышает фактически заработанное, корректировка НДФЛ производится при окончательном расчете.
Страховые взносы начисляются на общую сумму выплат за месяц. Аванс учитывается в этих начислениях пропорционально, но окончательное перечисление происходит после полной выплаты зарплаты за месяц.
Важно фиксировать даты выплат аванса и окончательной зарплаты в бухгалтерских документах. Это обеспечивает корректное формирование отчетности по 6-НДФЛ и расчет страховых взносов.
Для работников с различными ставками НДФЛ (например, иностранные граждане с 30%) необходимо отдельное удержание с аванса и последующая сверка при выплате зарплаты.
Рекомендуется использовать автоматизированные системы учета, чтобы избежать двойного удержания или недоплаты налогов при авансовых выплатах и окончательном расчете.
Как отражаются аванс и зарплата в трудовом договоре
Трудовой договор должен содержать конкретные сведения о порядке выплаты вознаграждения. В разделе о зарплате указывается размер оклада и периодичность выплат. Например: «Оклад сотрудника составляет 60 000 рублей в месяц, выплачивается дважды в месяц: аванс – 30 000 рублей до 15 числа, остаток – 30 000 рублей 30 числа».
Аванс отражается отдельно от окончательного расчета. В договоре нужно указать дату или период начисления аванса и метод расчета (фиксированная сумма или процент от оклада). Пример формулировки: «Аванс выплачивается 50% от оклада ежемесячно, не позднее 15 числа текущего месяца».
Раздел о зарплате должен предусматривать конечную выплату за месяц с учетом удержанного аванса. Это позволяет работодателю избежать споров и четко фиксирует финансовые обязательства. Рекомендуется прописывать механизм перерасчета при изменении оклада или отсутствии работы, например: «Если сотрудник отсутствует без уважительной причины, окончательная зарплата корректируется пропорционально фактически отработанным дням».
Дополнительно можно включить пункт о налоговых удержаниях и иных обязательных отчислениях. Пример: «Из заработной платы удерживаются НДФЛ и страховые взносы в соответствии с законодательством РФ».
Ясное разделение аванса и окончательной зарплаты в договоре обеспечивает прозрачность начислений и минимизирует риск конфликтов между работодателем и сотрудником.
Последствия задержки выплат для работодателя и работника
Задержка аванса или зарплаты приводит к прямым финансовым и юридическим последствиям для обеих сторон. Для работодателя задержка в выплате зарплаты грозит штрафами согласно статье 236 Трудового кодекса РФ: начисление 1/150 ставки рефинансирования ЦБ за каждый день просрочки на невыплаченную сумму. Дополнительно возможны претензии трудовой инспекции и судебные иски работников.
Для сотрудников отсрочка выплат означает невозможность своевременно покрывать обязательные расходы: коммунальные платежи, кредиты, налоги. Это может привести к начислению штрафов и пеней по обязательствам, что повышает финансовую нагрузку.
Прямые последствия для работодателя:
| Тип последствия | Описание | Сумма/порядок |
|---|---|---|
| Штрафы | За каждый день просрочки начисляется компенсация сотруднику | 1/150 ключевой ставки ЦБ РФ от суммы долга |
| Репутационные риски | Сотрудники и потенциальные кандидаты теряют доверие | Трудно оценить в денежном эквиваленте |
| Юридические издержки | Судебные разбирательства и расходы на адвокатов | Зависит от сложности дела, среднее значение 20–50 тыс. руб. на случай |
Для работников последствия включают:
| Тип последствия | Описание | Рекомендации |
|---|---|---|
| Финансовые потери | Неуплата кредитов, штрафы по договорам | Сохранять квитанции и договоры для возможных компенсаций |
| Нарушение прав | Невыплата зарплаты в срок является нарушением ТК РФ | Обращение в трудовую инспекцию или суд |
| Психологический стресс | Повышенная тревожность и снижение продуктивности | Фиксировать факты задержки, вести учет коммуникаций с работодателем |
Рекомендации работодателю: вести точный учет выплат, информировать сотрудников о возможных задержках, компенсировать просрочки согласно закону. Для сотрудников важно сохранять документы, подтверждающие трудовые отношения и суммы выплат, и при необходимости использовать официальные механизмы защиты прав.
Корректировка аванса при изменении рабочего времени или оклада

Если сотрудник переходит на неполный рабочий день, аванс рассчитывается пропорционально фактически отработанным часам. Например, при окладе 50 000 ₽ и сокращении рабочего времени на 50 % аванс составит 25 000 ₽. Формула расчета: Аванс = Оклад × Фактическое время / Нормативное время × 50 %, где 50 % – стандартная доля аванса.
При изменении оклада в течение месяца аванс корректируется исходя из нового размера оплаты, умноженного на долю отработанных дней. Например, если оклад вырос с 40 000 ₽ до 50 000 ₽ на 15-й день месяца из 30, расчет аванса будет: (40 000 × 14/30) + (50 000 × 16/30) × 50 %.
Все изменения фиксируются в бухгалтерских документах: приказ о переводе на другую ставку или изменение оклада, табель учета рабочего времени, расчетный лист аванса. Несоблюдение документации может привести к ошибкам при окончательном расчете зарплаты.
При перерасчете аванса важно учитывать удержания и надбавки, начисленные пропорционально отработанным дням. Например, премии и компенсации за переработку включаются в окончательный расчет, а налоговые вычеты корректируются автоматически на основе нового аванса.
Рекомендуется проводить проверку расчетов вручную или с помощью бухгалтерского ПО, чтобы исключить расхождения между авансом и окончательной зарплатой. Любые корректировки фиксируются в расчетном листе для прозрачности и отчетности перед сотрудником.
Вопрос-ответ:
В чем основное различие между авансом и зарплатой?
Аванс — это часть заработка, которую работник получает до окончания расчетного периода. Он предоставляется, чтобы покрыть расходы сотрудника до момента окончательного начисления полной суммы заработка. Зарплата же — это полная сумма оплаты за отработанное время, которую выплачивают после подсчета всех отработанных часов, премий и удержаний. Аванс всегда является частью зарплаты, а зарплата — итоговый расчет за весь период.
Когда работодатель обязан выплатить аванс?
Сроки выплаты аванса закреплены трудовым законодательством и внутренними правилами компании. Обычно аванс начисляется в середине расчетного периода или в заранее установленную дату. Работодатель обязан выплатить аванс в пределах установленной доли зарплаты, чтобы сотрудник имел возможность закрыть текущие расходы, но точная дата может различаться в зависимости от графика выплат, утвержденного в компании.
Можно ли удерживать из зарплаты то, что было выдано в виде аванса?
Да, удержание суммы аванса из окончательной зарплаты является стандартной практикой. При окончательном расчете начисляется полная зарплата за месяц, из которой автоматически вычитается сумма ранее выданного аванса. Важно, чтобы сумма удержания была корректно отражена в расчетном листке, а работник имел возможность видеть, какая часть зарплаты уже была получена и какая остается к выплате.
Какие документы подтверждают выплату аванса и зарплаты?
Выплата аванса и зарплаты фиксируется бухгалтерскими документами. Для аванса это может быть приказ о выдаче аванса или расходный ордер, а для зарплаты — платежные ведомости, расчетные листки и банковские документы о перечислении. Все эти документы служат подтверждением правильного начисления и выплаты, а также защищают как работодателя, так и сотрудника в случае споров.
Может ли работодатель изменять размер аванса каждый месяц?
Да, размер аванса может меняться в зависимости от политики компании или финансовых возможностей. Например, работодатели иногда устанавливают фиксированную часть зарплаты или процент от предполагаемой суммы за месяц. Любые изменения должны быть доведены до сведения сотрудников заранее, чтобы у них была ясность по поводу ожидаемой суммы выплат в середине расчетного периода.


