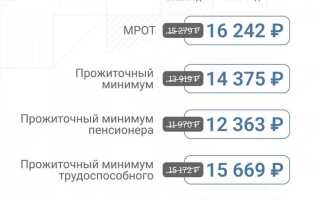
С 1 января 2021 года минимальный размер оплаты труда (МРОТ) в России был увеличен с 12 130 рублей до 12 792 рублей в месяц. Это изменение коснулось всех работодателей, включая организации частного и государственного сектора, а также индивидуальных предпринимателей. Рост МРОТ на 662 рубля обеспечивает приведение уровня оплаты труда к величине прожиточного минимума, установленного для трудоспособного населения.
Повышение МРОТ напрямую влияет на расчет заработной платы работников, включая дополнительные выплаты, премии и надбавки, которые зависят от базовой ставки. Работодателям рекомендуется пересчитать ставки окладов и премий, чтобы соблюсти законодательные нормы и избежать штрафных санкций со стороны трудовой инспекции.
Для сотрудников это повышение означает увеличение минимальной гарантированной оплаты труда, что особенно важно для работников с низкими доходами. Рекомендуется проверять трудовые договоры и начисления в бухгалтерии, чтобы убедиться, что новый МРОТ применен корректно с января 2021 года. В случае обнаружения несоответствий необходимо оперативно обратиться к работодателю или в органы надзора.
Также следует учитывать, что повышение МРОТ влияет на расчет налогов и страховых взносов. Для работодателей важно обновить программное обеспечение для бухгалтерского учета и уведомить сотрудников о корректировке зарплаты. Эти меры позволят избежать ошибок в отчетности и обеспечить прозрачность начислений для всех сторон.
Повышение МРОТ в 2021 году: размер и сроки
С 1 января 2021 года минимальный размер оплаты труда (МРОТ) в России увеличен до 12 792 рублей в месяц. Это повышение установлено Федеральным законом № 421-ФЗ и учитывает инфляционные показатели и прожиточный минимум для трудоспособного населения.
Дополнительно предусмотрено поэтапное повышение: с 1 июля 2021 года МРОТ увеличен до 13 890 рублей. Такой подход позволяет работодателям скорректировать расходы и обеспечивает постепенное повышение доходов сотрудников.
Для организаций ключевое требование – пересчитать заработные платы работников, получающих оплату на уровне или ниже МРОТ. Все начисления, включая налоги и страховые взносы, должны исходить из нового минимального значения.
Рекомендовано заранее подготовить внутренние документы: трудовые договоры, положения о зарплате и расчётные листы. Это позволяет избежать нарушений трудового законодательства и штрафных санкций со стороны контролирующих органов.
Повышение МРОТ напрямую влияет на расчет социальных выплат, пособий и страховых начислений. При планировании бюджета предприятий стоит учитывать новые ставки для корректного распределения фонда оплаты труда.
Новый размер МРОТ с 1 января 2021 года
С 1 января 2021 года минимальный размер оплаты труда (МРОТ) установлен на уровне 12 792 рублей в месяц. Это увеличение на 3,5% по сравнению с показателем 2020 года, который составлял 12 130 рублей.
Рост МРОТ отражает решение правительства обеспечить соответствие минимальной зарплаты уровню прожиточного минимума для трудоспособного населения. Новые размеры влияют на:
- расчет заработной платы работников, получающих минимальный доход;
- начисление социальных выплат, например пособий по временной нетрудоспособности;
- налогообложение и страховые взносы, поскольку МРОТ является базой для некоторых расчетов.
Работодателям необходимо пересмотреть трудовые договоры и начисления зарплат для сотрудников, которые получают менее нового МРОТ, чтобы привести выплаты в соответствие с законодательством.
Для бухгалтерии и отдела кадров важно учитывать:
- пересчет всех текущих начислений с применением нового МРОТ;
- обновление программного обеспечения и внутренней документации для автоматического учета изменений;
- контроль за соблюдением МРОТ при приеме новых сотрудников, особенно в регионах с низкой средней зарплатой.
Повышение МРОТ с 1 января 2021 года создаёт обязательство обеспечить всем сотрудникам доход не ниже установленного минимального уровня, что напрямую влияет на финансовое планирование компаний и бюджет семей.
Дата второго этапа повышения МРОТ в 2021 году
Второе увеличение минимального размера оплаты труда в 2021 году было запланировано на 1 июля. Этот этап затронул работников бюджетной сферы и частных предприятий, где уровень оплаты был привязан к федеральному МРОТ. С указанной даты размер минимальной заработной платы был скорректирован с учётом роста прожиточного минимума и инфляции, зафиксированных в первой половине года.
Работодателям необходимо было до конца июня пересмотреть действующие трудовые договоры и внести изменения в локальные нормативные акты, чтобы с 1 июля начисления соответствовали обновлённым требованиям. Несвоевременное применение нового МРОТ могло повлечь административную ответственность, включая штрафы для юридических и должностных лиц.
Для работников, получающих зарплату на уровне минимальной, повышение означало перерасчёт оклада и, при необходимости, доплаты до нового значения. Рекомендовано было заранее уточнить у работодателя порядок пересмотра выплат, чтобы исключить задержки и недоплаты в июльской зарплате.
МРОТ и начисление налогов: что изменилось

С 1 января 2021 года федеральный МРОТ увеличен до 12 792 рублей в месяц, что напрямую повлияло на расчет налогов и страховых взносов. Для работодателей это означает рост минимальной базы для начисления взносов в Пенсионный фонд, ФСС и ФОМС. Например, при неполной занятости сумма обязательных платежей рассчитывается исходя из нового размера МРОТ, а не фактической зарплаты, если она ниже установленного минимума.
Изменение МРОТ затронуло и НДФЛ: при минимальной зарплате налог на доход физических лиц в 2021 году составляет не менее 1 663 рублей в месяц (13% от 12 792 рублей). Это увеличивает обязательные удержания у работников с низким доходом и требует корректировки расчетов заработной платы в бухгалтерии.
При расчете пособий по временной нетрудоспособности и декретных МРОТ также используется как нижний порог для определения выплат. Это повышает их минимальный размер, а работодателям необходимо закладывать в бюджет дополнительные расходы на страховые начисления.
Для снижения налоговой нагрузки при росте МРОТ целесообразно пересмотреть систему стимулирующих выплат, распределив оклад и премиальные так, чтобы оптимизировать обязательные отчисления, не нарушая трудовое законодательство.
Влияние повышения МРОТ на минимальные пенсии

С 1 января 2021 года федеральный МРОТ установлен на уровне 12 792 рублей, что напрямую повлияло на расчёт минимальных пенсий в регионах, где используется доплата до прожиточного минимума пенсионера. Согласно Федеральному закону № 178-ФЗ, если сумма пенсии и ежемесячных выплат ниже регионального прожиточного минимума, пенсионеру назначается социальная доплата, а сам минимум не может быть меньше МРОТ.
В субъектах РФ, где прожиточный минимум пенсионера был ниже нового МРОТ, органы соцзащиты произвели перерасчёт. Например, в республиках Северного Кавказа и отдельных регионах Центральной России повышение МРОТ увеличило минимальную пенсию на 300–900 рублей в месяц. В Москве и Санкт-Петербурге изменения коснулись только получателей доплат, так как местный прожиточный минимум значительно превышает федеральный.
Для пенсионеров, получающих социальные доплаты, рост МРОТ означает автоматическое увеличение итоговой выплаты. Чтобы проверить правильность перерасчёта, рекомендуется сравнить новую сумму пенсии с установленным в регионе прожиточным минимумом пенсионера. При выявлении несоответствий необходимо обратиться в территориальное отделение Пенсионного фонда РФ с заявлением и документами, подтверждающими размер начислений.
Ответственность за несоблюдение новых значений МРОТ

Несоблюдение установленных законом размеров минимального размера оплаты труда (МРОТ) в 2021 году влечет за собой прямую юридическую и финансовую ответственность для работодателей. Контроль за соблюдением МРОТ осуществляет Государственная инспекция труда, а также Федеральная налоговая служба в части правильности начисления страховых взносов.
Основные последствия нарушения:
- Штрафы для организации: за выплату заработной платы ниже МРОТ предусмотрен административный штраф в размере от 30 000 до 50 000 рублей.
- Ответственность руководителя: индивидуальные штрафы на должностных лиц составляют от 10 000 до 20 000 рублей за каждый выявленный факт нарушения.
- Взыскание задолженности: работник имеет право обратиться в суд для взыскания недоплаченной суммы, включая компенсацию за период с момента нарушения.
Рекомендации работодателям для минимизации рисков:
- Проверять расчет заработной платы в бухгалтерских системах, учитывая новые значения МРОТ с 1 января 2021 года.
- Обновлять внутренние нормативные документы, включая локальные положения о зарплате и трудовые договоры, чтобы отразить актуальные минимальные ставки.
- Регулярно проводить аудит начислений и удержаний, особенно для работников с окладами, близкими к МРОТ.
- Своевременно вносить корректировки в расчеты налогов и страховых взносов при изменении МРОТ, чтобы избежать штрафных санкций со стороны налоговой.
- Обучать кадровый и бухгалтерский персонал новым требованиям законодательства, фиксируя проведенные проверки и корректировки.
Своевременное соблюдение новых значений МРОТ снижает вероятность административных санкций, судебных разбирательств и финансовых потерь для компании.
Вопрос-ответ:
Какой был новый размер МРОТ с начала 2021 года?
С 1 января 2021 года минимальный размер оплаты труда в России составил 12 792 рубля в месяц. Это увеличение произошло по сравнению с предыдущим значением, установленным в 2020 году, и отражает корректировку дохода для работников, получающих минимальную заработную плату. Новая сумма используется работодателями для расчета окладов и начисления страховых взносов.
Когда планировалось второе повышение МРОТ в 2021 году?
Второй этап повышения МРОТ был назначен на 1 июля 2021 года. Этот этап предусматривал увеличение минимального размера оплаты труда до 13 890 рублей. Повышение влияло на заработные платы работников, страховые взносы и минимальные выплаты по социальным программам. Для работодателей это означало необходимость скорректировать зарплатные ведомости и бухгалтерские расчеты.
Каким образом повышение МРОТ влияет на налоги и взносы?
С увеличением МРОТ изменяются минимальные базы для начисления страховых взносов и налогов. Например, работодатели начинают перечислять взносы в Пенсионный фонд и Фонд социального страхования, исходя из нового уровня дохода работников. Это касается и обязательных налогов с заработной платы, таких как НДФЛ. В результате повышается финансовая нагрузка на бюджет компании, но одновременно гарантируются более высокие выплаты для сотрудников.
Что необходимо работодателю для правильного оформления повышения МРОТ?
Для корректного оформления повышения МРОТ работодатель обязан пересчитать зарплаты сотрудников, проверить соответствие трудовых договоров новым требованиям и обновить локальные нормативные акты, если они содержат ссылки на прежний размер оплаты. В бухгалтерии нужно отразить новые суммы в расчетных листках и корректно начислить налоги и взносы. Это обеспечивает соблюдение законодательства и предотвращает возможные штрафы.
Какие последствия для работников вызывает повышение МРОТ?
Повышение МРОТ ведет к росту доходов сотрудников, получающих минимальную зарплату, и повышает гарантированные выплаты по социальным программам. Оно может косвенно повлиять на структуру заработной платы других сотрудников, если оклады привязаны к МРОТ. Кроме того, увеличение минимального дохода влияет на пенсионные накопления и размер пособий, что делает выплаты более сопоставимыми с реальной стоимостью жизни.
Когда и на сколько повысили МРОТ в 2021 году?
С 1 января 2021 года минимальный размер оплаты труда в России был увеличен до 12 792 рублей в месяц. Второй этап повышения произошел с 1 июля 2021 года, когда МРОТ достиг 13 890 рублей. Рост МРОТ проводился в соответствии с указами Правительства и учитывал инфляцию, а также стремление повысить доходы работников, получающих минимальные выплаты. Эти изменения напрямую влияют на начисление зарплат, расчет социальных пособий и налогообложение, поэтому работодатели обязаны корректно пересчитать выплаты сотрудникам.