
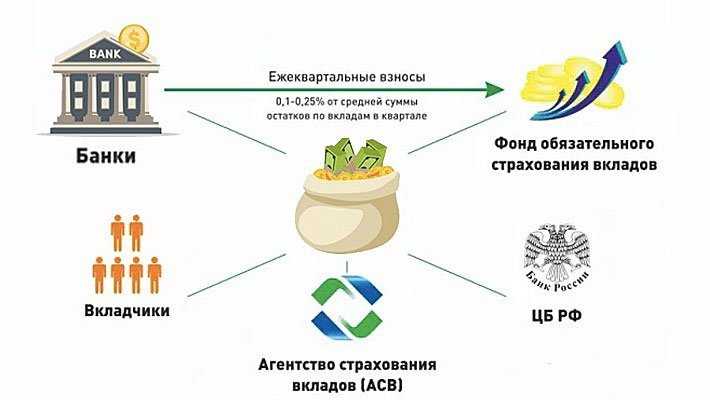
Агентство по страхованию вкладов (АСВ) играет ключевую роль в обеспечении финансовой стабильности в России. Его деятельность направлена на защиту интересов вкладчиков и кредиторов банков в случае ликвидации финансовых учреждений. АСВ осуществляет выплаты компенсаций гражданам, чей вклад оказался под угрозой, благодаря системе обязательного страхования вкладов, введенной в 2004 году.
Для обеспечения надлежащей защиты вкладчиков АСВ регулирует и контролирует работу фонда обязательного страхования вкладов, который накапливает средства для выплат компенсаций в случае банкротства банка. Размер покрытия ограничен 1,4 млн рублей на одного вкладчика в каждом финансовом учреждении, что обеспечивает страховую защиту большинству россиян.
Кроме того, Агентство активно участвует в процессе санации и реструктуризации проблемных банков, что позволяет сохранить их деятельность и минимизировать потери вкладчиков. Процесс санации включает в себя привлечение инвесторов, улучшение финансовых показателей и принятие комплексных решений для восстановления ликвидности банка. Важно отметить, что в случае несостоятельности банка, АСВ не только возмещает вклады, но и помогает организовать передачу клиентской базы в другие финансовые учреждения.
Таким образом, роль Агентства по страхованию вкладов в России заключается не только в выплатах вкладчикам, но и в активной работе по стабилизации финансового рынка, что снижает риски для всей банковской системы.
Основные функции Агентства по страхованию вкладов

Кроме того, Агентство осуществляет страхование вкладов юридических лиц, что помогает минимизировать риски, связанные с размещением денежных средств в кредитных учреждениях. В случае возникновения проблем у банка, АСВ обязано выплатить страховое возмещение в рамках максимальной суммы, установленной законом.
АСВ также занимается проведением процедуры ликвидации банков. В его задачи входит не только обеспечение выплат вкладчикам, но и продажа активов банка для максимально эффективного восстановления средств и минимизации убытков для всех участников процесса. Агентство принимает решение о признании банка банкротом и координирует процессы, связанные с его ликвидацией.
Одной из важных функций является организация работы по мониторингу финансовой стабильности банковской системы. АСВ активно участвует в профилактике финансовых рисков, проводя анализ состояния банков, выявление проблемных учреждений и предложение мер по их оздоровлению.
Кроме того, Агентство занимается формированием и ведением реестра участников системы страхования вкладов, а также регулярно обновляет информацию для вкладчиков, чтобы они могли ориентироваться в текущем состоянии финансовых учреждений. Важно отметить, что АСВ осуществляет поддержку вкладчиков в случае ликвидации банков через консультирование и разъяснительную работу.
Как происходит выплата компенсаций вкладчикам в случае банкротства банка
Процесс выплаты компенсаций вкладчикам начинается с того, что Агентство по страхованию вкладов (АСВ) объявляет о начале ликвидации банка. Важно понимать, что выплаты производятся только тем вкладчикам, чьи счета были застрахованы, и чьи средства не превышают установленных лимитов.
При банкротстве банка АСВ проводит проверку активов и обязательств финансовой организации. Если обнаружено, что банк не может удовлетворить требования вкладчиков, АСВ инициирует процедуру выплаты компенсаций в пределах гарантированной суммы.
Основные этапы выплаты компенсаций:
- Объявление банкротства банка и начало процедуры ликвидации.
- Подготовка и утверждение перечня застрахованных вкладов в соответствующем банке.
- Информирование вкладчиков о возможных выплатах, а также о необходимых для этого документах.
- Подача заявлений вкладчиков на получение компенсации, которая производится в установленный срок (обычно не более 2-3 месяцев).
- Проверка поданных заявлений и принятие решения о размере компенсации.
- Перевод компенсаций на счета вкладчиков.
Выплата производится не в полном объеме, а в рамках лимита страхования, который на данный момент составляет 1,4 миллиона рублей на одного вкладчика в одном банке.
Важно помнить, что АСВ не выплачивает компенсации по всем видам вкладов. Например, исключаются вклады, находящиеся на именах юридических лиц, а также вклады, на которых установлены ограничения (например, залоговые или судебные).
Если вкладчик не подал заявление на выплату в установленный срок, он утрачивает право на компенсацию. Однако, в случае, если обнаружены дополнительные средства в процессе ликвидации банка, АСВ может провести дополнительные выплаты.
Процедура оценки финансового состояния банков для страхования вкладов
Оценка финансового состояния банков для страхования вкладов в России проводится Агентством по страхованию вкладов (АСВ) на регулярной основе с целью определения уровня риска, связанного с выплатами компенсаций вкладчикам в случае банкротства финансовых учреждений. Этот процесс включает в себя несколько ключевых этапов и использует различные показатели, что позволяет АСВ своевременно выявлять потенциальные угрозы стабильности банковской системы.
Основной инструмент для оценки – это анализ финансовых отчетов банка, включая балансовые отчеты, отчет о прибылях и убытках, а также данные о ликвидности и капитализации. Важное внимание уделяется коэффициентам ликвидности, достаточности капитала и рентабельности. Эти показатели позволяют АСВ выявить банки с высокой степенью финансовых рисков.
Основные критерии для оценки финансового состояния банка включают:
- Коэффициент достаточности капитала – определяет способность банка покрывать свои риски в случае финансовых потерь. Минимальные значения установлены законодательством.
- Коэффициент ликвидности – показывает, насколько быстро банк может преобразовать свои активы в наличные деньги для покрытия обязательств.
- Коэффициент рентабельности – помогает оценить эффективность использования капитала банка для получения прибыли.
- Уровень долговой нагрузки – анализирует, насколько велика зависимость банка от заемных средств и его способность обслуживать долг.
После того как анализ показателей завершен, АСВ проводит оценку рисков, включая вероятность дефолта банка и его влияния на финансовую систему. Важным этапом является также проверка на наличие нарушения законодательства и иных факторов, которые могут снизить способность банка к выполнению обязательств перед вкладчиками.
Когда АСВ выявляет высокие риски, банк может быть включен в список для более тщательного мониторинга или же для участия в процессе принудительной ликвидации. Это позволяет Агентству оперативно реагировать и принимать необходимые меры для защиты интересов вкладчиков и предотвращения дальнейших потерь.
Риски и ограничения системы страхования вкладов в России
Еще одной проблемой является зависимость страховой системы от состояния банковской системы в целом. В случае массовых банкротств или кризиса банковского сектора средства на счетах Агентства по страхованию вкладов могут оказаться недостаточными для выплаты всех компенсаций, что создает дополнительный риск для вкладчиков.
Кроме того, существует ограничение по категориям вкладчиков, которые могут претендовать на компенсацию. Вкладчики, чьи депозиты связаны с мошенничеством или нечестной деятельностью банка, не смогут получить выплату. Это может стать проблемой для клиентов, не имеющих доступа к достаточной информации о финансовом состоянии банка.
Существуют и юридические ограничения, связанные с компенсациями в случае банкротства банка. Например, процедура выплат может затянуться, если будут возникать сложности в определении правомерности претензий вкладчиков или сложности с активами самого банка.
Риски и ограничения системы страхования вкладов требуют повышенной внимательности от вкладчиков при выборе банка для хранения своих средств. Важно ориентироваться на стабильность и финансовую отчетность учреждения, а также следить за изменениями в законодательстве и решениях Агентства по страхованию вкладов.
Механизмы взаимодействия Агентства с центральными и местными властями
Агентство по страхованию вкладов (АСВ) взаимодействует с органами власти на различных уровнях для эффективного обеспечения защиты вкладчиков и стабилизации финансовой системы. Основные механизмы взаимодействия включают координацию действий с Центральным банком России, а также с местными властями в случаях банкротства кредитных организаций.
На центральном уровне АСВ тесно сотрудничает с Банком России, который регулирует деятельность финансовых организаций и осуществляет надзор за их стабильностью. Это взаимодействие включает:
- Обмен информацией о финансовом состоянии банков, выявление потенциальных рисков для системы страхования вкладов;
- Совместные проверки финансовой устойчивости банков, включая использование внутренних и внешних аудиторских проверок;
- Разработка и внедрение нормативных актов, регулирующих деятельность АСВ, таких как процедура ликвидации неплатежеспособных банков.
Взаимодействие с местными властями важно для эффективной организации компенсаций вкладчикам в регионах. Это включает следующие аспекты:
- Сотрудничество с местными администрациями для оперативного решения вопросов, связанных с выплатами вкладчикам;
- Использование местных отделений государственных структур для более быстрого реагирования на кризисные ситуации;
- Координация с местными правоохранительными органами для обеспечения безопасности при осуществлении выплат компенсаций.
Эффективное взаимодействие на всех уровнях власти позволяет Агентству по страхованию вкладов своевременно реагировать на угрозы и минимизировать последствия банкротств банков для вкладчиков и экономики в целом.
Кто имеет право на получение компенсации и в каком размере

Право на получение компенсации по системе страхования вкладов имеют физические лица, чьи средства были размещены в банке, признанном банкротом или находящемся в стадии ликвидации. Это могут быть как вкладчики, так и бенефициары (например, наследники). Важно, чтобы вкладчик не превышал установленный лимит компенсации.
Размер компенсации ограничен 1 400 000 рублями на одного вкладчика, независимо от количества вкладов в одном или нескольких банках. Это значит, что если у клиента есть несколько счетов в одном банке, сумма компенсации по всем счетам не может превышать указанную сумму.
Если вкладчик является владельцем нескольких вкладов в разных банках, он может получить компенсацию по каждому из них, но только в пределах установленного лимита для каждого банка. Это также касается вкладов, открытых на имя несовершеннолетних или юридических лиц.
Компенсация выплачивается в том случае, если вклад был застрахован в Агентстве по страхованию вкладов. Для получения компенсации вкладчик должен подать заявление в Агентство в установленный срок после объявления банкротства банка.
Практические шаги для вкладчиков при банкротстве банка

Если банк объявлен банкротом, вкладчик должен первым делом обратиться в Агентство по страхованию вкладов (АСВ) для получения компенсации. АСВ начинает выплаты в случае, если банк признан несостоятельным, и его активы недостаточны для покрытия обязательств перед вкладчиками.
Первым шагом является проверка наличия счета в банке на момент его банкротства. Для этого важно иметь документы, подтверждающие вклад (договор, выписки, чеки). Если вклад был застрахован, размер компенсации ограничен суммой 1,4 млн рублей на одного вкладчика.
Затем вкладчик должен подать заявление в АСВ. Это можно сделать как в электронном виде, так и лично в офисах, которые будут указаны на сайте агентства. Важно помнить, что заявление подается в течение 6 месяцев после объявления о банкротстве.
Если вкладчик является физическим лицом, компенсация может быть получена непосредственно через АСВ. Для юридических лиц процедура может включать дополнительные шаги, связанные с подтверждением всех финансовых операций и документов.
После подачи заявления, Агентство оценивает данные и проводит выплату в пределах установленных лимитов. Если вклад превышает сумму, установленную для компенсации, остальная часть остается невыплаченной.
Вкладчик также может следить за процессом выплат, запрашивая информацию через сайт АСВ или в контактных центрах агентства. Важно помнить, что компенсация будет выплачена только за те вклады, которые были зарегистрированы до объявления о банкротстве банка.
Вопрос-ответ:
Какая основная функция Агентства по страхованию вкладов в России?
Основная функция Агентства по страхованию вкладов (АСВ) — защита интересов вкладчиков через компенсации в случае банкротства банков. АСВ обеспечивает выплату возмещения вкладчикам в рамках установленного лимита, что позволяет минимизировать потери граждан в случае финансовых трудностей банка.
Как Агентство по страхованию вкладов определяет размер компенсации для вкладчиков?
Размер компенсации Агентство по страхованию вкладов зависит от суммы вклада и лимита, установленного законодательством. В настоящее время максимальный размер компенсации составляет 1,4 миллиона рублей на одного вкладчика в одном банке. В случае если вклад превышает этот лимит, вкладчик может рассчитывать только на частичное возмещение.
Что делает Агентство по страхованию вкладов в случае банкротства банка?
При банкротстве банка Агентство по страхованию вкладов начинает процесс выплаты компенсаций вкладчикам. Важно, чтобы вкладчики подали заявление на выплату компенсации в срок, указанный в законодательстве. Агентство проводит оценку ситуации, определяет общую сумму страховых выплат и организует их распределение среди пострадавших клиентов.
Как вкладчик может получить компенсацию от Агентства по страхованию вкладов?
Чтобы получить компенсацию от Агентства по страхованию вкладов, вкладчик должен подать заявление в установленные сроки. Обычно это происходит через банк-агент, который назначается АСВ для выполнения выплат. Заявление можно подать в офис банка или через онлайн-форму, если такая предусмотрена. Важно иметь при себе документы, подтверждающие личность и информацию о вкладе.
Какие риски существуют для вкладчиков в системе страхования вкладов в России?
Основным риском для вкладчиков является ограниченность суммы компенсации, которая не всегда покрывает полный размер вклада. Кроме того, система страхования вкладов не распространяется на определенные виды вкладов, такие как вклады юридических лиц или депозиты в иностранной валюте, что также стоит учитывать при размещении средств в банках.
Какая основная задача Агентства по страхованию вкладов в России?
Агентство по страхованию вкладов (АСВ) выполняет функцию защиты интересов вкладчиков в случае банкротства банка. Оно гарантирует возврат средств клиентам банков, которые попали в финансовые трудности, при этом сумма компенсации ограничена установленным законом лимитом. АСВ также проводит работу по ликвидации неплатежеспособных банков и возвращает средства вкладчиков, используя средства фонда страхования вкладов. Это позволяет сохранить доверие населения к банковской системе и минимизировать финансовые потери для граждан.


