
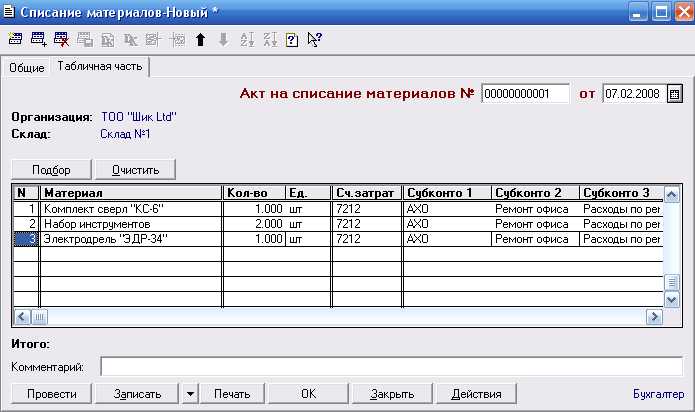
В бухгалтерском учете списание батареек как расходного материала – это процесс, требующий четкого соблюдения правил учета. Для правильной процедуры необходимо учитывать, что батарейки, использующиеся в офисной или производственной деятельности, не являются долгосрочным активом. Их списание происходит по мере использования в операционной деятельности, и важно правильно отразить этот процесс в бухгалтерских документах.
Для того чтобы списание батареек соответствовало требованиям законодательства, необходимо в первую очередь четко определить срок их службы и классифицировать их как расходный материал. Обычно это предполагает их учёт на счете 10 «Материалы» или 20 «Основное производство» в зависимости от назначения батареек. После их использования или утраты эксплуатационных свойств, батарейки списываются через акт о списании материалов.
Основные этапы списания: сначала необходимо составить инвентаризационный отчет, в котором фиксируется количество использованных батареек, их остаточная стоимость (если применимо) и причины списания. На основании этого документа бухгалтер может оформить приходно-расходную накладную или другой внутренний акт, который подтверждает списание.
В случае если батарейки являются предметом быстрого потребления, их стоимость списывается полностью сразу, без необходимости проводить амортизацию. Это упрощает процесс учета и снижает вероятность ошибок. Важно, чтобы все действия по списанию батареек документировались, что позволяет избежать спорных ситуаций с налоговыми органами.
Необходимо помнить, что некорректное списание материалов может привести к наложению штрафов и санкций. Важно регулярно проверять актуальность нормативных документов, чтобы избежать ошибок при оформлении списания батареек в бухгалтерии.
Порядок учета батареек как расходных материалов в бухгалтерии

Учет батареек в бухгалтерии как расходных материалов осуществляется в соответствии с общими принципами бухгалтерского учета для малых и крупных компаний. Для корректного списания батареек, важно правильно отразить их приобретение, использование и списание в бухгалтерских документах.
Первоначально, при приобретении батареек, их стоимость должна быть учтена в составе прочих расходов или на счете материалов, в зависимости от их назначения. Для правильного учета необходимо зафиксировать дату приобретения, количество и стоимость батареек в первичных документах, таких как накладные или акты приема-передачи.
Когда батарейки начинают использоваться в процессе работы, бухгалтер должен списывать их на соответствующие расходы. При этом важно учитывать, что батарейки, как расходный материал, не подлежат амортизации. Все списания должны быть документально подтверждены, например, через акты списания материалов или инвентаризационные ведомости.
Процесс списания батареек производится на основании их фактического использования. Если батарейки используются в процессе производства или для нужд предприятия, они списываются как расходный материал. В бухгалтерских документах это отображается через проводки: дебет 20 или 23 (в зависимости от назначения) и кредит 10 (для учета материальных запасов).
В случае, если батарейки списываются в рамках текущего года, для отражения расхода используется счет учета затрат на материалы. Для организации контроля за расходами необходимо регулярно проводить инвентаризацию. Бухгалтер должен следить за остатками батареек и своевременно их списывать, чтобы избежать излишков на складе.
Важно соблюдать порядок учета батареек в налоговых декларациях, так как эти расходы могут быть учтены при определении налогооблагаемой базы. В некоторых случаях, в зависимости от специфики деятельности предприятия, возможны дополнительные рекомендации по оформлению отчетности, которые нужно согласовать с налоговыми органами.
Документы, подтверждающие списание батареек на расходы
Для списания батареек как расходного материала бухгалтерия должна иметь в распоряжении следующие документы:
1. Акт списания. Этот документ составляется на основе факта утраты или использования батареек. В нем указывается количество, тип батареек, дата списания и причина. Акт подписывается ответственным лицом, которое контролирует расходные материалы.
2. Товарная накладная или приходный ордер. Эти документы подтверждают факт поступления батареек на склад. Важно, чтобы в накладной были отражены точные данные о количестве и стоимости товара.
3. Платежное поручение или иной документ, подтверждающий оплату за батарейки. Он используется для документального подтверждения приобретения батареек и их учета в бухгалтерии.
4. Инвентаризационная опись. Этот документ составляется в конце инвентаризации и отражает остатки батареек на складе. Если батарейки списаны, в описи это указывается с отметкой о выбывших материалах.
5. Письмо о списании. В некоторых случаях может потребоваться официальное письмо от отдела, ответственного за использование батареек, с просьбой списать материал по определенным причинам, например, из-за износа или неисправности.
Эти документы служат юридической основой для правильного учета и списания батареек в бухгалтерии, обеспечивая прозрачность и соответствие требованиям налоговых и аудиторских проверок.
Какие бухгалтерские проводки нужно сделать при списании батареек
При списании батареек как расходного материала в бухгалтерии необходимо выполнить следующие проводки:
- Дебет 10 «Материалы» – для учета поступивших батареек на склад.
- Кредит 60 «Расчеты с поставщиками и подрядчиками» – для учета обязательств перед поставщиком при приобретении батареек.
После того как батарейки использованы и списаны, необходимо отразить расход:
- Дебет 20 «Основное производство» или 26 «Общие расходы» – если батарейки использовались в процессе работы (например, для рабочего оборудования).
- Кредит 10 «Материалы» – для списания батареек со склада.
Если батарейки являются частью себестоимости товаров, то проводки могут быть следующими:
- Дебет 41 «Товары» – для учета товара, в состав которого входят батарейки.
- Кредит 10 «Материалы» – для списания батареек, использованных в товаре.
В случае, если батарейки подлежат утилизации, рекомендуется использовать следующие проводки:
- Дебет 94 «Недостачи и потери» – для учета потерь при утилизации.
- Кредит 10 «Материалы» – для списания остатка батареек как недостачи.
Все проводки должны быть подтверждены соответствующими документами, такими как акты списания или накладные. Правильность проводок зависит от конкретной учетной политики организации и вида использования батареек.
Когда и как правильно списывать батарейки по сроку службы

Списание батареек осуществляется в случае их окончания срока службы или при наступлении дефекта, который исключает дальнейшее использование. В бухгалтерии существует практика списания батареек по стандартным срокам службы, которые могут варьироваться в зависимости от типа аккумулятора или источника питания. Например, для батареек общего назначения срок службы может составлять от 6 до 12 месяцев, в зависимости от интенсивности их эксплуатации.
Для правильного списания необходимо учитывать дату начала использования батарейки, а также ее срок службы. После окончания срока службы, батарейка списывается с бухгалтерского учета путем оформления соответствующих проводок и документации.
При списании батареек важно учитывать не только их физический износ, но и технологическое состояние. Если батарейка стала ненадежной в процессе эксплуатации, она должна быть списана раньше установленного срока. Это может быть связано с потерей мощности, коррозией или другими дефектами, которые делают ее непригодной для дальнейшего использования.
Для оформления списания необходимо составить акт о списании, который должен включать информацию о количестве списанных батареек, их типе, сроке службы и причинах списания. Этот документ подписывается ответственными лицами и хранится в бухгалтерии в соответствии с требованиями законодательства.
Влияние списания батареек на налогообложение компании
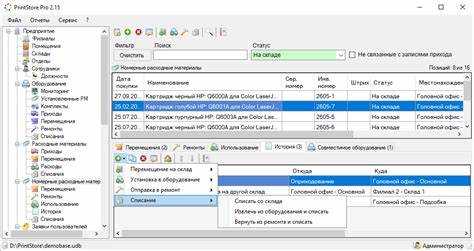
Списание батареек как расходного материала имеет важное значение для налогообложения компании. Процесс списания непосредственно влияет на расчет налога на прибыль и НДС. С учетом особенностей учета, правильное списание позволяет уменьшить налогооблагаемую базу, что снижает налоговые обязательства.
При списании батареек компания может учесть их стоимость как расход на основе принципа соразмерности. Важно, чтобы расходы соответствовали принципам экономической обоснованности. Налоговое законодательство предоставляет возможность учитывать расходы на батарейки в полном объеме, если они используются в рамках хозяйственной деятельности компании.
Основные моменты, которые влияют на налогообложение:
- НДС: При приобретении батареек компания вправе заявить НДС к вычету, если батарейки используются для налогооблагаемой деятельности. При списании батареек из учета, НДС не подлежит восстановлению.
- Налогооблагаемая база: Списание батареек как расходного материала может уменьшить налогооблагаемую прибыль, что приведет к снижению налога на прибыль. Важно, чтобы батарейки имели прямое отношение к производственной деятельности компании.
- Амортизация: В случае если батарейки используются длительный период, и их стоимость превышает установленный лимит для одноразовых расходов, возможно применение амортизации, что повлияет на график списания расходов.
Для правильного списания батареек в бухгалтерском учете и минимизации налоговых рисков необходимо учитывать следующие аспекты:
- Наличие доказательств использования батареек в процессе деятельности компании (например, акты списания).
- Соответствие нормам законодательства по расходам, связанным с амортизацией и списанием материалов.
- Наличие корректных бухгалтерских проводок для отражения списания.
При несоответствии условий налогового законодательства, компания может столкнуться с штрафами или доначислением налогов, поэтому важно тщательно соблюдать все правила учета и налогообложения.
Особенности учета батареек для разных типов организаций

В организациях разных отраслей подход к учету батареек может существенно различаться в зависимости от специфики их использования. Важно учитывать, как именно батарейки используются, их стоимость и сроки службы.
Для производственных предприятий, где батарейки часто используются в качестве части оборудования или машин, необходимо учитывать их как расходные материалы. Это позволяет списывать стоимость на затраты в момент использования, что снижает налогооблагаемую прибыль. Важно вести строгий учет на каждом этапе – от приобретения до списания.
Для торговых компаний, использующих батарейки для обеспечения работы товаров (например, в гаджетах или устройствах), необходимо придерживаться стандартов учета товарных запасов. Батарейки списываются как часть затрат на проданные товары, что должно отражаться в отчетности с учетом возможных скидок и возвратов.
В научных и исследовательских учреждениях, где батарейки могут использоваться в лабораторном оборудовании, важно четко определять срок их службы и списывать их по мере окончания. Это позволяет избежать излишних затрат и гарантировать правильное отражение расходов в бухгалтерии.
Для государственных и бюджетных организаций списание батареек регулируется внутренними нормативами, которые могут предусматривать более строгие процедуры учета. В этих случаях часто требуется дополнительная документация и согласования при списании.
Вне зависимости от типа организации, важно разработать внутренние процедуры для учета и списания батареек. Это может включать регулярные инвентаризации, использование специальных программных решений для учета расходных материалов и строгие регламенты на каждую стадию использования батареек.
Рекомендации по контролю за остатками батареек на складе
Для эффективного контроля за остатками батареек на складе важно организовать систему учета, которая позволит избежать их утрат и неправильного списания. Начать следует с регулярных инвентаризаций, проводимых не реже одного раза в квартал. Это поможет оперативно выявить несоответствия между фактическим количеством и данными в учете.
Разработайте систему маркировки каждой партии батареек с указанием даты поступления, срока службы и состояния. Такой подход облегчит отслеживание сроков годности и поможет избежать использования просроченных материалов. Важно фиксировать не только количество, но и тип батареек, так как различные виды могут иметь разные сроки хранения и использования.
Необходимо автоматизировать процесс учета через использование специализированных программ или ERP-систем, которые позволяют отслеживать движение батареек на складе в режиме реального времени. Программа должна учитывать дату поступления, списания и остатки по каждой категории батареек, а также автоматически генерировать отчеты для бухгалтерии.
Рекомендуется внедрить контроль за расходом батареек по каждому подразделению или проекту. Важно, чтобы ответственные лица за использование батареек в организациях регулярно проводили проверку их наличия и состояния. Это позволит своевременно выявлять излишки или нехватку, а также минимизировать риск потерь.
Особое внимание следует уделить хранению батареек в соответствии с установленными требованиями безопасности. Хранение должно быть организовано в сухом и прохладном месте, с недоступностью для посторонних лиц. Учитывая разнообразие типов батареек, важно разделять их по категориям и контролировать место хранения каждой партии отдельно.
Как избежать ошибок при списании батареек в бухгалтерском учете
Особое внимание нужно уделить установлению срока службы батареек. Важно фиксировать их срок эксплуатации, чтобы своевременно списывать их, не дожидаясь излишнего износа. Ошибки при определении сроков эксплуатации приводят к начислению неверных амортизационных отчислений.
Для избегания ошибок рекомендуется вести отдельный учет батареек с точной регистрацией их приобретения и использования. Важно удостовериться, что каждая партия батареек имеет свои документы, подтверждающие приобретение, а также что все списания происходят на основе актуальных инвентаризаций.
Важно: осуществлять контроль за остатками батареек на складе и их использованием в рамках установленных норм. Это предотвратит несоответствия в учете, возникающие при списаниях в случае перерасхода или неправильного учета.
Следует также избегать ошибок при составлении бухгалтерских проводок. Например, списание батареек должно правильно отражаться в учетных регистрах, чтобы избежать несоответствий при проверках и налоговых аудитах. Для этого рекомендуется использовать утвержденные формы и стандарты, разработанные для учета расходных материалов в организации.
Применение четких и систематичных методов учета батареек, регулярная инвентаризация и соблюдение правил списания позволяют избежать распространенных ошибок и оптимизировать бухгалтерский процесс.
Вопрос-ответ:
Какие критерии учитываются при списании батареек в бухгалтерии?
При списании батареек в бухгалтерии учитываются несколько факторов. Во-первых, нужно определить, когда батарейки утратили свою функциональность или срок службы истек. Во-вторых, важно правильно документировать процесс списания, чтобы избежать ошибок при налогообложении. При списании необходимо учитывать и тип учетной системы, в которой ведется расчет.
Как правильно оформить списание батареек с учетом налоговых требований?
Для правильного оформления списания батареек необходимо составить акт списания, который будет подтверждать, что батарейки вышли из строя или истек их срок службы. Также важно оформить документы, которые подтвердят, что батарейки были использованы в процессе деятельности компании. Это важно для учета расходов и налогообложения, чтобы избежать штрафов за неправильное списание.
Какие ошибки чаще всего встречаются при списании батареек и как их избежать?
Основные ошибки при списании батареек связаны с неправильной оценкой срока службы или их неправильной классификацией как расходный материал. Чтобы избежать ошибок, важно заранее настроить учет батареек в соответствии с внутренними стандартами компании и налоговыми нормами. Также следует регулярно проверять остатки на складе и корректно оформлять все списания.
Как учесть батарейки в бухгалтерии, если их количество незначительно и они используются нечасто?
Если батарейки используются редко и в небольших количествах, их можно учесть как расходный материал. Важно убедиться, что они не являются частью более крупных объектов, которые должны списываться иначе. В таких случаях рекомендуется создавать инвентаризацию раз в квартал или полугодие для точного учета расходных материалов и минимизации ошибок при списании.


