

Кредитная история фиксирует все финансовые взаимодействия человека с банками и другими кредитными организациями. Она включает информацию о выданных кредитах, их суммах, сроках погашения и фактической своевременности выплат. Каждая операция отражается с точностью до даты и размера платежа, что позволяет кредитным организациям оценивать надежность заемщика.
Основные элементы кредитной истории – это сведения о кредитах и займах, просрочках, закрытых счетах, а также запросах на кредит. Кредиторы используют эти данные для расчета кредитного рейтинга, который напрямую влияет на возможность получения новых займов и процентные ставки.
Структура истории формируется по строгой логике: личные данные заемщика, сведения о текущих и закрытых кредитах, информация о просрочках и судебных разбирательствах. Каждый блок данных важен: отсутствие актуальной информации или ошибки могут снизить кредитный рейтинг, затрудняя получение финансовых продуктов.
Регулярная проверка кредитной истории позволяет выявлять неточности и своевременно их исправлять. Рекомендуется не реже одного раза в год обращаться в бюро кредитных историй, чтобы убедиться в точности данных и при необходимости подать запрос на исправление ошибок.
Понимание структуры кредитной истории помогает заемщику планировать финансовые обязательства, минимизировать риски просрочек и поддерживать высокий кредитный рейтинг, что обеспечивает более выгодные условия по займам и кредитным картам.
Какие данные о заемщике фиксируются в кредитной истории

Кредитная история содержит идентификационные данные заемщика: полное имя, дату рождения, паспортные сведения и налоговый идентификатор. Эти сведения позволяют однозначно установить личность и исключить ошибки при учете кредитных операций.
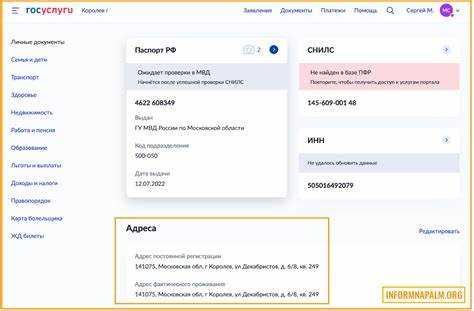
Фиксируются контактные данные, включая адрес регистрации, фактическое место проживания, номера телефонов и адреса электронной почты. Актуальность этих данных важна для связи с заемщиком и контроля за выполнением обязательств.
В кредитной истории отражается информация о текущих и закрытых кредитах: сумма кредита, процентная ставка, срок погашения, график платежей и остаток задолженности. Также фиксируются условия досрочного погашения и просроченные платежи с указанием их длительности.
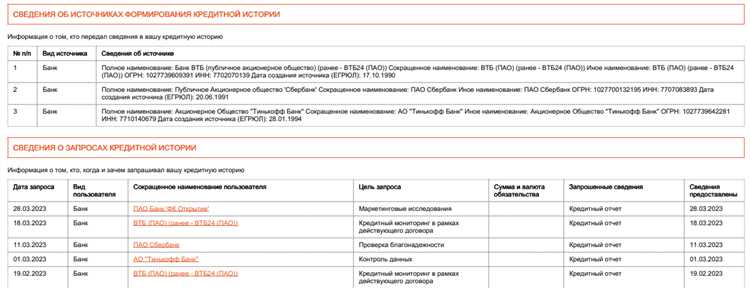
Сведения о кредитных запросах показывают, какие финансовые учреждения проверяли кредитоспособность заемщика, дату запроса и его цель. Эти данные помогают оценить активность заемщика на рынке кредитов.
Отдельно фиксируются юридические события, влияющие на кредитоспособность: судебные решения, банкротства, задолженности по исполнительным производствам. Эти записи используются для комплексной оценки рисков.
Кредитная история может включать сведения о финансовых поручительствах и гарантиях, в которых заемщик выступал как поручитель, что влияет на общий уровень финансовой ответственности.
Регулярное обновление и проверка данных позволяет выявлять ошибки и предотвращать недостоверные записи, что обеспечивает точную оценку платежеспособности заемщика и повышает доверие со стороны кредиторов.
Как отражаются текущие и прошлые кредиты

Кредитная история фиксирует всю информацию о кредитных обязательствах заемщика. Каждый текущий и закрытый кредит отображается отдельно с указанием типа займа, суммы, срока и даты открытия.
- Текущие кредиты: указываются активные займы с состоянием счета на текущий момент. Отмечаются ежемесячные платежи, остаток долга, процентная ставка и дата следующего платежа.
- Просрочки: все задержки платежей фиксируются с точной датой и количеством дней просрочки. Это влияет на общий кредитный рейтинг.
- Погашенные кредиты: закрытые кредиты сохраняются в истории на несколько лет. Отражается дата полного погашения и факт своевременного выполнения обязательств.
В кредитной истории также учитываются дополнительные условия: реструктуризации, рефинансирование и частичные досрочные погашения. Это позволяет кредиторам оценивать дисциплину заемщика при управлении долгами.
- Систематическое выполнение платежей повышает кредитный рейтинг.
- Регулярные просрочки даже по малым суммам снижают доверие финансовых организаций.
- Закрытые кредиты с положительной историей повышают шансы на новые займы и более выгодные условия.
Правильное ведение текущих обязательств и своевременное погашение прошлых кредитов формирует надежный профиль заемщика, отражающий финансовую дисциплину и платежеспособность.
Отчет о платежной дисциплине и просрочках
Кредитная история содержит детализированную информацию о соблюдении заемщиком графика платежей. Каждая операция по кредиту фиксируется с указанием даты внесения платежа, суммы и статуса (своевременно, частично, просрочено).
Просрочки классифицируются по длительности:
- До 30 дней – незначительные задержки, которые могут не повлиять на рейтинг при однократном случае.
- 31–90 дней – средняя степень риска, отражается на кредитном рейтинге и может увеличить процент по будущим кредитам.
- Более 90 дней – критическая просрочка, автоматически ухудшает кредитный рейтинг и может стать основанием для взыскания долга через суд.
Отчет отображает:
- Общее количество кредитов и активных счетов.
- Историю своевременных платежей и повторяющихся задержек.
- Размер и частоту просроченных сумм.
- Закрытые кредиты с нарушениями графика.
Для сохранения положительной кредитной истории рекомендуется:
- Вносить платежи строго в срок, учитывая дату зачисления средств.
- При невозможности полного платежа уведомлять банк и договариваться о реструктуризации.
- Следить за суммой минимального платежа, чтобы не допускать просрочек по нескольким кредитам одновременно.
- Регулярно проверять кредитный отчет на наличие ошибок и неточностей, оперативно оспаривать неверные данные.
Анализ отчетов о платежной дисциплине позволяет банкам и другим кредиторам оценить кредитоспособность заемщика и корректировать условия предоставления новых кредитов.
Влияние запросов кредиторов на историю

Мягкие запросы (soft inquiries) фиксируются при проверке кредитоспособности для предложений по кредитам или при личной проверке истории самим заемщиком. Они не снижают рейтинг и видны только заемщику.
Частые жесткие запросы за короткий период сигнализируют кредиторам о потенциальных финансовых рисках, что снижает вероятность одобрения новых займов. Для минимизации воздействия рекомендуется группировать заявки на кредиты и планировать их с интервалом не менее 30–45 дней.
Кредиторы учитывают не только количество запросов, но и их тип, дату и частоту. История запросов помогает выявить активность заемщика и определить уровень кредитной нагрузки. Контроль и мониторинг своих запросов через бюро кредитных историй позволяет корректировать стратегию обращения за кредитами и поддерживать стабильный рейтинг.
Информация о закрытых и погашенных обязательствах
Кредитная история фиксирует все закрытые и полностью погашенные обязательства заемщика, включая кредитные карты, потребительские и ипотечные кредиты. Каждое закрытое обязательство содержит дату открытия и закрытия, сумму кредита, процентную ставку и условия погашения.
Состояние закрытых кредитов отражается в истории как полностью выполненные обязательства. Информация о своевременном погашении улучшает кредитный рейтинг, тогда как наличие просрочек даже после закрытия может снижать его значение.
Данные о закрытых кредитах сохраняются в кредитной истории в течение нескольких лет (обычно 5–10 лет), что позволяет кредиторам оценивать долгосрочную платежеспособность заемщика. История таких обязательств указывает на дисциплину в управлении долгами и способность заемщика своевременно выполнять финансовые обязательства.
Для поддержания положительной кредитной истории рекомендуется проверять корректность данных о закрытых кредитах и при обнаружении ошибок подавать запрос на их исправление в бюро кредитных историй. Это особенно важно перед подачей новых заявок на кредиты или ипотеку.
Ошибки и способы их корректировки в кредитной истории
Кредитная история может содержать неточные сведения, такие как неверные даты погашения, ошибочные суммы задолженности или дублирование информации о кредитах. Эти ошибки часто возникают из-за технических сбоев банков, некорректного ввода данных или задержек в передаче информации в бюро кредитных историй.
Для исправления ошибок необходимо обратиться в бюро кредитных историй с письменным заявлением и приложением документов, подтверждающих правильные данные. К таким документам относятся выписки из банка, договоры кредитования, чеки о погашении задолженности и платежные поручения.
После получения заявления бюро обязано проверить информацию в течение установленного законом срока, обычно до 30 дней. В случае подтверждения ошибки данные корректируются, а заемщик получает уведомление о внесенных изменениях.
Важно регулярно проверять свою кредитную историю, чтобы вовремя выявлять несоответствия. Использование онлайн-сервисов и бесплатных отчетов позволяет отслеживать актуальность информации и предотвращать негативное влияние на кредитный рейтинг.
Если ошибка связана с отказом банка признавать корректные данные, рекомендуется направить жалобу в Центробанк или обратиться к юристу для защиты прав заемщика. Своевременные действия позволяют восстановить достоверность кредитной истории и сохранить финансовую репутацию.
Вопрос-ответ:
Какие данные о заемщике фиксируются в кредитной истории?
Кредитная история содержит персональные данные заемщика: ФИО, паспортные данные, адрес проживания, контакты. Также фиксируются сведения о доходах, месте работы и семейном статусе, если они указываются при оформлении кредитов. Эти сведения помогают кредиторам идентифицировать заемщика и оценивать его платежеспособность.
Как отражаются текущие и закрытые кредиты в истории?
Каждый кредит, будь то активный или закрытый, отображается с указанием даты выдачи, срока, суммы и статуса. Погашенные кредиты отмечаются как закрытые, что позволяет видеть историю своевременных выплат. Текущие кредиты показывают остаток задолженности и соблюдение графика платежей. Такая информация помогает оценивать нагрузку на заемщика.
Что делать при обнаружении ошибок в кредитной истории?
Если обнаружены неточные данные, необходимо обратиться в бюро кредитных историй с заявлением о корректировке. Нужно приложить документы, подтверждающие правильную информацию: платежные квитанции, справки от банка или кредитора. После проверки бюро внесет исправления, что восстановит корректность истории и улучшит репутацию заемщика перед кредиторами.
Как запросы кредиторов влияют на кредитную историю?
Каждый запрос кредитора фиксируется в истории. Существуют разные типы запросов: для оценки платежеспособности перед выдачей кредита и для внутреннего анализа клиентской базы. Частые запросы могут сигнализировать о попытках получить много кредитов, что отражается на кредитном рейтинге. Легитимные запросы от банков обычно не ухудшают репутацию заемщика.
Какая информация о просрочках отображается в кредитной истории?
История содержит сведения о пропущенных или задержанных платежах, включая дату, сумму и длительность просрочки. Даже единичные просрочки фиксируются, а повторяющиеся могут повлиять на рейтинг заемщика. Эти данные помогают кредиторам оценивать дисциплину выплат и риски при выдаче новых кредитов.


