Индивидуальный предприниматель (ИП) обязан сдавать несколько видов отчетности в зависимости от выбранной системы налогообложения и наличия сотрудников. Основные отчеты, которые должен подавать ИП, включают налоговую декларацию, отчеты по взносам в пенсионный фонд, а также отчетность по расчету заработной платы, если ИП является работодателем.
Налоговая отчетность для ИП отличается в зависимости от системы налогообложения. При упрощенной системе налогообложения (УСН) предприниматель подает декларацию по УСН не реже одного раза в год. В случае применения патентной системы налогообложения (ПСН) отчетность не требуется, но стоит помнить об обязательстве оплатить патент в срок. Если ИП работает на общей системе налогообложения (ОСН), то дополнительно подаются декларации по НДС и налогу на прибыль.
Индивидуальные предприниматели, которые являются работодателями, обязаны ежемесячно сдавать отчетность по взносам в фонды. Это включает в себя отчет в Пенсионный фонд России (ПФР) и Фонд социального страхования (ФСС), а также предоставление сведений о заработной плате работников и начисленных взносах. Сроки подачи и форма отчетности зависят от конкретной категории взносов.
Кроме того, ИП обязан сдавать отчет по налогу на имущество, если он является собственником недвижимого имущества, и отчетность по расчету авансовых платежей по налогу на доходы физических лиц, если его доход превышает установленный порог. Важно помнить, что сроки сдачи отчетности могут варьироваться в зависимости от региона и условий деятельности предпринимателя.
Отчетность по налогам: какие формы нужно сдавать и когда

Индивидуальные предприниматели обязаны сдавать несколько налоговых отчетов в зависимости от выбранной системы налогообложения и вида деятельности. Рассмотрим основные формы отчетности и сроки их подачи.
1. Налоговая декларация по УСН
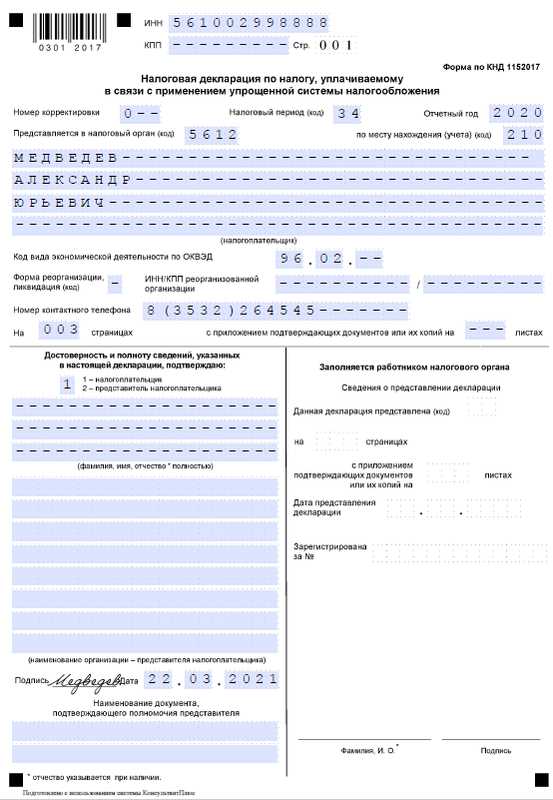
Предприниматели, применяющие упрощенную систему налогообложения (УСН), обязаны сдавать налоговую декларацию по форме 26.2-1. Декларация подается раз в год, не позднее 30 апреля года, следующего за отчетным.
2. Налог на добавленную стоимость (НДС)
Если предприниматель является плательщиком НДС, он обязан сдавать ежеквартальные декларации по НДС (форма 300). Декларация подается до 25 числа месяца, следующего за отчетным кварталом. В случае работы с НДС на упрощенке, форма не заполняется.
3. Отчет по налогу на прибыль
Для ИП, которые применяют общий режим налогообложения, отчетность по налогу на прибыль представляется раз в год по форме 3-НДФЛ. Декларация подается не позднее 30 апреля года, следующего за отчетным. Важно, что на общем режиме налогообложения ИП уплачивают налог на прибыль по ставке 20%.
4. 3-НДФЛ
Ежегодно предприниматели, применяющие общую систему налогообложения, сдают декларацию 3-НДФЛ для уплаты налога на доходы физических лиц (НДФЛ). Этот отчет подается не позднее 30 апреля года, следующего за отчетным.
5. Страховые взносы
ИП, независимо от системы налогообложения, обязаны уплачивать страховые взносы на обязательное пенсионное и медицинское страхование. Отчетность по взносам подается ежеквартально (форма РСВ-1). Срок подачи – не позднее 15 числа месяца, следующего за отчетным кварталом.
6. Индивидуальные сведения о доходах (форма СЗВ-М)
Предприниматели, которые являются работодателями и начисляют заработную плату, обязаны представлять отчетность по форме СЗВ-М. Эта форма сдается ежемесячно до 15 числа месяца, следующего за отчетным.
7. Отчетность по патентной системе налогообложения
Для ИП, использующих патент, отчетность не требуется, за исключением уведомления о прекращении деятельности или изменении сведений в патенте.
Важно следить за сроками подачи всех отчетных форм, так как за нарушение сроков предусмотрены штрафы. В некоторых случаях, например, при несвоевременной сдаче деклараций, штрафы могут быть значительными. Также стоит учитывать, что каждый налоговый режим имеет свои особенности, и обязательные отчеты могут варьироваться в зависимости от региона или деятельности.
Как правильно подать декларацию по НДС для ИП

Для подачи декларации ИП необходимо заполнить все соответствующие разделы: информация о доходах, суммах НДС, налоговых вычетах и начислениях. Важно соблюдать корректность данных, так как ошибки могут привести к штрафам или блокировке счета.
Декларация сдается в течение 25 календарных дней после окончания квартала. Для ИП с нулевыми операциями можно подавать декларацию с отметкой «без операций», но это не освобождает от обязанностей сдавать документы вовремя.
В декларации указываются следующие данные:
- Общие суммы налога, подлежащие уплате;
- Отражение НДС, уплаченного в рамках операций;
- Суммы, подлежащие возврату или перерасчету.
Если ИП осуществляет деятельность, которая освобождена от НДС (например, оказывает медицинские или образовательные услуги), это также необходимо указать в декларации. В таком случае расчет НДС не производится, но декларация все равно сдается.
Для подачи декларации можно воспользоваться как бумажным, так и электронным способом. В случае подачи через личный кабинет на сайте ФНС, можно использовать усиленную квалифицированную электронную подпись (УКЭП). Важно убедиться, что все данные актуальны и корректны на момент подачи.
Налоги нужно платить не позднее 28 числа месяца, следующего за отчетным периодом. Для ИП, которые платят НДС, также предусмотрены дополнительные отчеты, такие как книги покупок и продаж. Эти документы помогают в расчете налога и подтверждают вычеты.
Не забывайте проверять актуальные сроки сдачи декларации, чтобы избежать штрафов. Если вы не уверены в заполнении, рекомендуется обратиться к специалисту или бухгалтеру, чтобы избежать ошибок в отчетности.
Обязательные отчеты по доходам и расходам для предпринимателей

Если ИП работает на общей системе налогообложения, ему необходимо сдавать налоговую декларацию по налогу на прибыль. В этом случае отчетность сдаётся раз в квартал или год, в зависимости от суммы доходов. ИП, применяющий упрощенную систему налогообложения (УСН), сдаёт декларацию раз в год, указывая доходы и расходы, которые были учтены в рамках системы.
Для предпринимателей на УСН (доходы минус расходы) важным моментом является документальное подтверждение всех расходов. К расходам относятся, например, аренда, заработная плата, материалы, услуги сторонних организаций. Эти расходы должны быть зафиксированы в бухгалтерии и отражены в отчетах, что снижает налогооблагаемую базу. В случае неверного учета расходов могут быть наложены штрафы.
Если ИП применяет Патентную систему налогообложения (ПСН), отчеты по доходам и расходам не требуются, так как налоговая база фиксированная. Однако предприниматель должен отслеживать доходы, так как превышение лимита дохода по патенту может привести к обязательному переходу на УСН или ОСН.
ИП, работающие с НДС, обязаны сдавать отчет по НДС (форма 3-НДС) каждый квартал. В отчете указываются все операции, связанные с продажей и покупкой товаров, работ или услуг, на которые был начислен НДС. Отчет по НДС подается не позднее 25 числа месяца, следующего за отчетным кварталом.
Для удобства учета и сдачи отчетности рекомендуется вести электронный учет и использовать программное обеспечение для бухгалтерии, которое автоматически генерирует необходимые отчеты. Это поможет избежать ошибок и своевременно подать декларации, минимизируя риски санкций.
Куда и как сдавать отчетность по страховым взносам

Индивидуальный предприниматель обязан сдавать отчетность по страховым взносам в Пенсионный фонд России (ПФР) и Федеральную налоговую службу (ФНС), а также в Фонд социального страхования (ФСС), если занимается определенными видами деятельности.
Отчеты по страховым взносам подаются через систему «Личный кабинет налогоплательщика» на официальном сайте ФНС или через МФЦ. Рассмотрим основные формы отчетности и способы подачи.
| Орган | Форма отчетности | Периодичность | Срок сдачи | Способ подачи |
|---|---|---|---|---|
| Пенсионный фонд России (ПФР) | Сведения о страховых взносах | Ежеквартально | До 30 числа месяца, следующего за кварталом | Через Личный кабинет ПФР или МФЦ |
| Федеральная налоговая служба (ФНС) | 4-ФСС | Ежегодно | До 31 марта | Через Личный кабинет налогоплательщика ФНС |
| Фонд социального страхования (ФСС) | Расчет по страховым взносам | Ежеквартально | До 15 числа месяца, следующего за кварталом | Через Личный кабинет ФСС |
Для сдачи отчетности предпринимателю нужно зарегистрироваться в личных кабинетах этих организаций, которые предоставляют возможность заполнения и подачи всех форм онлайн. Подача отчетности через МФЦ возможна только в исключительных случаях.
Важно помнить, что при отсутствии обязательных взносов на определенную дату (например, если ИП не вел деятельность) необходимо подать нулевую отчетность, чтобы избежать штрафов за неисполнение обязательств.
Для корректной подачи отчетности рекомендуется проверять актуальность информации в «Личном кабинете» каждого из вышеупомянутых органов, поскольку сроки и форма отчетности могут меняться. Например, в 2025 году введены новые требования для ИП с числом работников менее 10 человек.
Как заполнить и подать отчет по форме 3-НДФЛ для ИП

Индивидуальные предприниматели (ИП) обязаны сдавать отчет по форме 3-НДФЛ, если они получают доход, с которого обязаны уплачивать налог на доходы физических лиц. Эта форма используется для декларирования всех доходов ИП за год, а также для расчета и уплаты налога.
Заполнение формы 3-НДФЛ начинается с посещения официального сайта ФНС или скачивания программы для заполнения декларации. Программа «Декларация» автоматически создаст файл для отправки в электронном виде. Важно помнить, что срок подачи отчета – до 30 апреля года, следующего за отчетным.
Основные шаги для заполнения:
Шаг 1: Общая информация
В разделе 1 указывается информация об ИП: фамилия, имя, отчество, ИНН, ОГРНИП, адрес и контактные данные. Для ИП, применяющих патентную систему налогообложения, данные заполняются без указания дохода, так как они не обязаны сдавать 3-НДФЛ по результатам своей деятельности.
Шаг 2: Доходы и расходы
В разделе 3 указываются все доходы, полученные ИП, в том числе от реализации товаров, работ и услуг. Указываются суммы без учета НДС, если таковой был включен в цену. В случае, если ИП занимается расчетами через кассовый аппарат, доходы можно пересчитать по данным кассовых отчетов. Важно правильно указать доходы по каждому источнику.
Шаг 3: Расчет налога
В разделе 6 производится расчет суммы налога, которая должна быть уплачена. Для ИП, которые применяют упрощенную систему налогообложения (УСН), расчет налога может быть значительно проще, так как они могут указать только общую сумму доходов за отчетный период. На основе этих данных система автоматически произведет расчет налога.
Шаг 4: Приложения
Если ИП имеет дополнительные источники дохода, такие как доходы от аренды или продажи имущества, эти данные также нужно указать в приложениях к форме 3-НДФЛ. Важно корректно заполнить все дополнительные разделы, чтобы избежать штрафов за недостоверную информацию.
Шаг 5: Подпись и отправка
После того как декларация будет заполнена, ее нужно подписать электронно или подать на бумажном носителе в налоговую инспекцию по месту регистрации ИП. Если декларация подается через интернет, важно использовать электронную подпись. Для подачи через интернет можно использовать личный кабинет на сайте ФНС.
Для ИП, которые не использовали налоговые вычеты, расчет налога будет прост: налог на доходы физических лиц (13% от общей суммы дохода). Для ИП, которые воспользовались вычетами, расчет может потребовать дополнительных шагов.
После подачи декларации важно отслеживать статус и, в случае необходимости, внести исправления до окончания срока подачи. Несвоевременная подача или ошибки в отчете могут привести к штрафам и пеням, поэтому важно внимательно проверять все данные перед отправкой.
Как часто нужно сдавать отчет по трудовым отношениям и заработной плате
Индивидуальные предприниматели, имеющие работников, обязаны регулярно сдавать отчеты по трудовым отношениям и заработной плате. Частота подачи отчетности зависит от типа документа и требований налоговых органов. Наиболее распространенные отчеты:
1. СЗВ-ТД – отчет о трудовой деятельности работников. Этот отчет необходимо подавать ежемесячно в ПФР (Пенсионный фонд России). Он включает данные о принятии на работу, изменении трудового статуса и увольнении сотрудников. Срок подачи – до 15 числа следующего месяца.
2. 2-НДФЛ – отчет по доходам сотрудников, который сдается один раз в год в налоговую службу. Дедлайн – не позднее 1 апреля года, следующего за отчетным.
3. СЗВ-М – отчет о застрахованных лицах. Сдается ежемесячно в ПФР и должен быть представлен не позднее 15 числа месяца, следующего за отчетным.
4. 4-ФСС – отчет по страховым взносам, подается ежеквартально в Фонд социального страхования. Крайний срок сдачи – 25 число месяца, следующего за кварталом.
При отсутствии работников или отсутствии изменений в трудовых отношениях, отчеты все равно нужно сдавать в установленные сроки с отметкой «не изменялось». Это важно для соблюдения законодательства и избегания штрафов за неисполнение обязательств.
Какие отчетные формы требуются для ИП на патентной системе налогообложения

Индивидуальные предприниматели, применяющие патентную систему налогообложения (ПСН), имеют упрощенный режим отчетности. Однако, несмотря на это, существуют определенные обязательства по сдаче отчетных документов в государственные органы.
ИП на ПСН не обязаны сдавать налоговые декларации, как это предусмотрено для других систем налогообложения. Однако есть несколько обязательных отчетов, которые могут потребоваться в зависимости от ситуации.
- Книга учета доходов – обязательна для всех предпринимателей на ПСН. Она не подается в налоговую инспекцию, но должна быть ведена в течение всего срока действия патента. В Книге фиксируются все доходы ИП, полученные за период действия патента. Книга ведется в бумажной или электронной форме, но должна быть доступна для проверки налоговыми органами по запросу.
- Отчет по взносам на обязательное пенсионное и медицинское страхование – ИП на ПСН обязаны уплачивать страховые взносы в ПФР и ФОМС. При этом сдача отчетности по этим взносам зависит от наличия наемных работников. Если работников нет, то достаточно произвести расчет и уплату взносов по итогам года.
- Представление информации о приостановке деятельности – если ИП на ПСН решил временно приостановить деятельность (например, на время отпуска), он должен уведомить налоговую инспекцию в течение 5 дней с момента такого решения.
- Сведения о налоговых льготах (по запросу) – если ИП на ПСН использует налоговые льготы, он обязан предоставлять сведения об этом по запросу налоговых органов.
Кроме того, ИП на патентной системе не обязаны сдавать квартальные и годовые налоговые декларации по НДС, налогу на прибыль, налогу на имущество и другие налоги, которые предусмотрены для предпринимателей на других системах налогообложения.
Важно помнить, что в случае изменений в законодательстве, обязательства по отчетности могут быть уточнены, и предприниматель должен следить за актуальной информацией от налоговых органов.
Вопрос-ответ:
Какие отчеты необходимо сдавать индивидуальному предпринимателю?
Индивидуальный предприниматель обязан сдавать несколько отчетов в зависимости от выбранной системы налогообложения и вида деятельности. Наиболее распространенные отчеты включают: налоговую декларацию по НДС, декларацию по доходам (для УСН), отчеты в Пенсионный фонд и Фонд обязательного медицинского страхования, а также в статистику. Если предприниматель нанимает сотрудников, ему нужно сдавать отчеты по зарплатам и страховым взносам. Частота сдачи отчетов зависит от законодательства, но чаще всего это ежеквартально или ежегодно.
Как часто индивидуальный предприниматель должен сдавать налоговую декларацию?
Частота сдачи налоговой декларации зависит от выбранной системы налогообложения. Для предпринимателей на упрощенной системе налогообложения (УСН) декларация подается раз в год, в срок до 30 апреля года, следующего за отчетным. Для предпринимателей, применяющих НДС, декларацию нужно сдавать ежеквартально. В любом случае необходимо внимательно следить за сроками, чтобы избежать штрафов за несвоевременную сдачу.
Какие штрафы могут грозить индивидуальному предпринимателю за несдачу отчетности?
Если индивидуальный предприниматель не сдает отчетность в установленные сроки, ему могут быть начислены штрафы. Например, за несдачу декларации по НДС или по УСН штраф составляет от 1 000 до 30 000 рублей, в зависимости от количества нарушений. Помимо этого, могут быть начислены пени за каждый день просрочки. Также предпринимателю может быть выдано предупреждение или штраф за неуплату страховых взносов в пенсионный фонд или фонд медицинского страхования.
Обязан ли индивидуальный предприниматель сдавать отчетность в случае, если не ведет деятельность?
Да, даже если индивидуальный предприниматель не ведет деятельность, он обязан сдавать нулевые отчеты. Это касается как налоговой декларации, так и отчетности в Пенсионный фонд и фонд медицинского страхования. Важно не забывать о сроках сдачи, иначе могут быть наложены штрафы за несдачу отчетности, даже если доходов не было.
Какие отчеты предприниматель должен сдавать, если у него есть наемные сотрудники?
Если индивидуальный предприниматель нанимает сотрудников, он обязан сдавать дополнительные отчеты, такие как расчет по страховым взносам (форма 4-ФСС), отчетность по налогам с доходов сотрудников (НДФЛ), а также обязательные сведения о страховых взносах в пенсионный фонд. Эти отчеты подаются ежемесячно или ежеквартально, в зависимости от типа налогообложения и численности сотрудников.