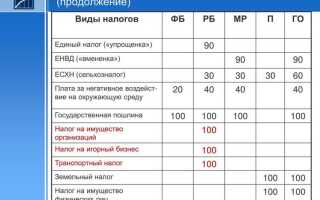
Налог на доходы физических лиц (НДФЛ) – один из основных источников дохода для российского бюджета. В 2024 году доля НДФЛ в федеральном бюджете составляет около 40%, что подчеркивает его важность для финансовой устойчивости государства. Однако средства, собранные в виде этого налога, не поступают только в федеральную казну. Они перераспределяются на разных уровнях бюджетной системы.
По данным Минфина России, НДФЛ распределяется следующим образом: 20% направляется в федеральный бюджет, а оставшиеся средства – в бюджеты субъектов Российской Федерации и местные бюджеты. Такое распределение обеспечивает нужды как централизованных программ, так и местных проектов. Особенно важна роль налога для субъектов, где средства направляются на финансирование социальных услуг, здравоохранения, образования и местных инфраструктурных инициатив.
Стоит отметить, что механизм перераспределения налоговых поступлений был изменен в 2020 году, когда доля НДФЛ, поступающего в местные бюджеты, была увеличена, что позволило значительно улучшить финансирование социальной сферы на местах. Тем не менее, центральная роль в этом процессе остается за Федеральным центром, который регулирует основные направления использования собранных налогов.
НДФЛ: в какой бюджет зачисляется и его распределение
Основная часть НДФЛ, поступающего от физических лиц, направляется в местные и региональные бюджеты. Федеральный бюджет получает лишь небольшую долю от этого налога, основная масса распределяется между территориальными уровнями бюджета.
- Федеральный бюджет: 3% от общей суммы НДФЛ. Эти средства направляются в бюджет Российской Федерации и используются для финансирования различных федеральных программ и проектов.
- Региональные бюджеты: 17%. Эти средства поступают в бюджет субъекта Российской Федерации и могут быть использованы для финансирования местных нужд, таких как строительство инфраструктуры, здравоохранение, образование и т.д.
- Местные бюджеты: 70%. Основная доля НДФЛ поступает в местные бюджеты, которые ответственны за развитие и содержание муниципальных объектов, социальных программ и прочих нужд на уровне конкретных городов и районов.
Согласно российскому законодательству, распределение НДФЛ между бюджетами осуществляется автоматически через систему межбюджетных трансфертов. Налоговые органы рассчитывают и направляют средства в соответствующие бюджеты в установленные сроки.
Ключевым элементом в этом процессе является правильное определение доли налога, поступающего в каждый бюджет, и соблюдение требований налогового законодательства. В случае изменений в налогообложении или административных реформах, распределение НДФЛ может корректироваться в зависимости от потребностей и задач на каждом уровне бюджета.
Как распределяется НДФЛ между федеральным и местными бюджетами

Налог на доходы физических лиц (НДФЛ) делится между различными уровнями бюджетной системы России в зависимости от установленных нормативов. Основная цель распределения – обеспечить финансирование нужд как федерального бюджета, так и местных органов власти. Распределение происходит по следующей схеме:
Ставка НДФЛ для физических лиц в России составляет 13% (20% – для доходов от дивидендов). Из этой суммы 13% подлежит распределению между различными бюджетами. Примерная схема распределения выглядит следующим образом:
- Федеральный бюджет получает 3% от общей суммы НДФЛ.
- Оставшиеся 10% идут в региональные бюджеты, которые затем могут распределять эти средства в зависимости от установленных ими норм.
- В случае с муниципальными образованиями, например, местные бюджеты получают процент от тех 10%, которые зачисляются в региональные бюджеты.
Такое распределение позволяет обеспечить поступления в федеральный и местные бюджеты, соответствующие потребностям как национальной, так и местной экономики. Местные бюджеты, в свою очередь, могут дополнительно получать финансирование через систему субсидий и дотаций от региона, если этого требует ситуация.
Кроме того, распределение НДФЛ позволяет учитывать особенности экономической ситуации в разных регионах, учитывая уровень их социальной и экономической инфраструктуры. Некоторые субъекты федерации могут устанавливать дополнительные налоговые льготы или расходы, которые также влияют на конечную сумму, поступающую в местные бюджеты.
Важно отметить, что изменения в нормативно-правовой базе, а также бюджетной политике региона могут приводить к корректировке доли НДФЛ, поступающего в местный бюджет. В таких случаях органы местного самоуправления получают возможность более гибко регулировать свои финансовые потоки в зависимости от нужд местного населения.
Процесс перераспределения НДФЛ между субъектами РФ

Перераспределение НДФЛ между субъектами РФ осуществляется на основе механизма налогового выравнивания. Суммы, полученные в рамках уплаты НДФЛ, делятся между федеральным и региональными бюджетами, с учетом определённых нормативов.
Сначала 13% от суммы НДФЛ поступает в федеральный бюджет. Оставшаяся часть, в зависимости от региона, распределяется между региональными и местными бюджетами. Процесс перераспределения регулируется соответствующими налоговыми кодексами и ежегодно корректируется федеральным законодательством с учётом изменений в экономической ситуации.
Распределение средств осуществляется по следующей схеме:
- 30% от общей суммы НДФЛ остаётся в региональных бюджетах,
- 70% поступает в местные бюджеты, если это предусмотрено законодательством субъекта.
Кроме того, перераспределение средств регулируется при помощи механизмов выравнивания, основанных на сравнении среднедушевых доходов жителей регионов и уровня их налоговых поступлений. Механизм выравнивания также включает дополнительные средства, направляемые из федерального бюджета в случае, если у субъекта недостаточно средств для финансирования своих социальных обязательств.
Важно отметить: перераспределение НДФЛ подвержено изменениям в зависимости от экономической ситуации в стране, что делает его важным инструментом для поддержания регионального и местного развития.
Роль налоговых агентств в зачислении НДФЛ в бюджет
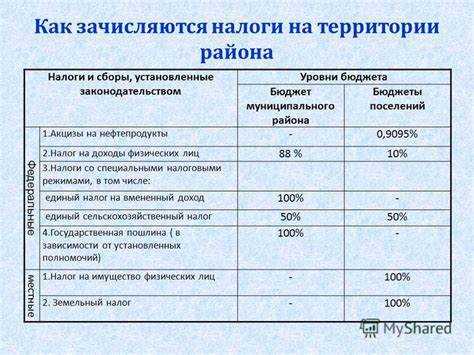
Согласно статье 226 Налогового кодекса Российской Федерации, налоговый агент обязан удерживать НДФЛ с доходов физических лиц и своевременно перечислять его в бюджет. При этом налоговый агент не является налогоплательщиком, а выполняет роль посредника между государством и гражданином, передавая налоговые средства в государственные финансы.
Порядок удержания и перечисления налога строго регламентирован. Налоговый агент обязан подавать ежемесячные расчеты по форме 6-НДФЛ в налоговые органы, в которых указывается сумма удержанного налога и данные о перечисленных средствах. Важно, что срок перечисления НДФЛ не должен превышать трех рабочих дней с момента его удержания.
Распределение НДФЛ происходит в зависимости от места нахождения налогового агента. Основные категории распределения включают федеральный, региональный и местный бюджеты. Например, 13% от суммы налога зачисляется в федеральный бюджет, а остальная часть распределяется между региональными и местными властями в зависимости от законодательства субъекта РФ.
Основные рекомендации для налоговых агентов:
- Тщательно вести учет доходов, с которых удерживается НДФЛ.
- Своевременно подавать отчеты и производить перечисление налога в установленный срок.
- Проверять правильность заполнения форм отчетности (6-НДФЛ и других). Ошибки могут привести к штрафам.
- Заботиться о точности данных по месту работы или жительства получателей дохода, так как от этого зависит правильное распределение средств.
В случае невыполнения этих обязательств налоговый агент может столкнуться с серьезными последствиями, включая штрафы, пени и даже уголовную ответственность в случае умышленного уклонения от уплаты налогов.
Как определяется доля НДФЛ для территориальных бюджетов
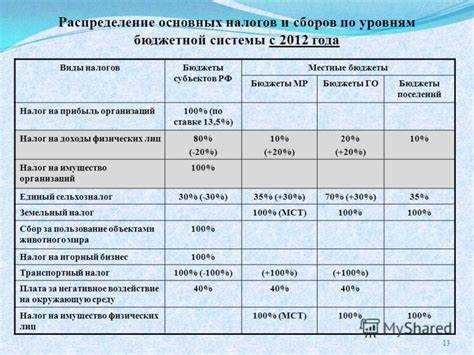
Основным механизмом распределения НДФЛ между федеральным и местным уровнями является установленная законом доля. На 2023 год федеральный бюджет получает 50% от налога, оставшиеся 50% распределяются между субъектами РФ и местными бюджетами.
Важным фактором является то, что распределение НДФЛ между регионами и муниципалитетами зависит от численности населения, уровня социальной и экономической активности региона, а также от его бюджета. Эти параметры влияют на коэффициенты, которые корректируют расчётную долю каждого региона в общем объёме налоговых поступлений.
Для определения конкретной доли НДФЛ для каждого субъекта РФ применяется так называемая система «базовой нормы». Это означает, что для каждого региона устанавливается минимально гарантированный уровень поступлений в местный бюджет. В случае, если этот уровень не достигается, применяется механизм дополнительного распределения средств через межбюджетные трансферты.
Система распределения НДФЛ часто подвергается корректировке на основе экономических и социальных факторов. Например, для территорий с высокими показателями безработицы или низким уровнем доходов применяется механизм дотаций, что обеспечивает более справедливое распределение налоговых поступлений.
Кроме того, размер доли НДФЛ, оставляемой на уровне муниципальных образований, регулируется на местном уровне, что может учитывать особенности налоговой политики, в том числе дополнительную нагрузку на местных жителей. Это позволяет обеспечить баланс между интересами разных уровней бюджета и стимулировать развитие местной экономики.
Что происходит с НДФЛ при изменении налоговых ставок

При изменении ставок НДФЛ важно учитывать, какие механизмы перераспределения налоговых поступлений предусмотрены законодательством. Изменение ставок влияет как на поступления в бюджет, так и на структуру налоговых отчислений. В зависимости от типа ставки и изменений в налоговом законодательстве, могут быть задействованы различные корректировки на уровне региональных и федеральных бюджетов.
Если ставка НДФЛ увеличивается, то общий объём налоговых поступлений увеличивается, при этом важным моментом является сохранение пропорции распределения между федеральным и местными бюджетами. В случае понижения ставки происходит сокращение объема налоговых поступлений, что может потребовать корректировки планов бюджета, что особенно актуально для региональных финансов.
Важно отметить, что изменения в ставках НДФЛ часто сопровождаются переходными периодами, когда налоговые органы адаптируются к новым условиям. Например, для крупных работодателей могут быть введены особые правила перехода на новые ставки. В таких случаях предприятие обязано производить перерасчёт начислений на основании новых ставок, что требует значительных затрат на бухгалтерию.
Распределение налогов по бюджету также зависит от того, какая ставка была изменена. В таблице ниже показано распределение НДФЛ между федеральным и региональными бюджетами при изменении ставок:
| Ставка НДФЛ | Федеральный бюджет (%) | Региональные бюджеты (%) |
|---|---|---|
| 13% (основная ставка) | 13% | 0% |
| 15% (при изменении для высокодоходных граждан) | 10% | 5% |
| 25% (в случае введения новых налоговых ставок для предпринимателей) | 15% | 10% |
Кроме того, изменение ставок может привести к изменению размера социальных отчислений, которые также являются частью общей налоговой нагрузки. В частности, увеличение ставок НДФЛ может быть сопряжено с увеличением налогов для определённых категорий граждан, например, для самозанятых или предпринимателей, что, в свою очередь, повлияет на механизмы перераспределения налогов между различными уровнями бюджетов.
Таким образом, изменение ставки НДФЛ требует комплексного подхода к перераспределению поступлений в бюджет, корректировки налоговой политики на уровне регионов и обеспечения переходных периодов для налогоплательщиков.
Какие регионы получают наибольшую долю от НДФЛ
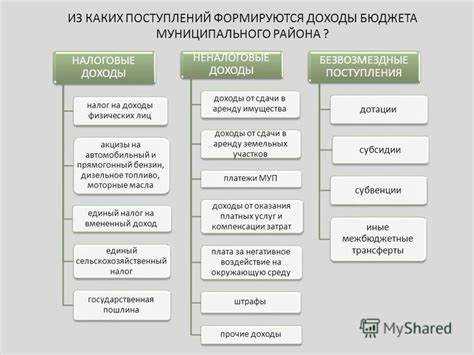
Распределение НДФЛ между федеральным и региональными бюджетами зависит от установленной нормы и специфики каждого субъекта. Наибольшую долю налога получают крупные экономические центры страны, где сосредоточена основная масса высокодоходных работников. Среди таких регионов можно выделить Москву, Санкт-Петербург, Московскую область и Татарстан.
Москва традиционно занимает лидирующую позицию по объему поступлений от НДФЛ. На долю столицы приходится около 40% всех налоговых поступлений от физических лиц в РФ. Это объясняется не только высоким уровнем зарплат, но и концентрацией значительного числа крупных компаний и высококвалифицированных специалистов.
Санкт-Петербург, второй по значимости регион, также получает значительные суммы от НДФЛ – примерно 7-8% от общего объема. Важным фактором является рост экономики города, развитие инновационных отраслей и привлечение инвестиций.
Московская область, как прилегающая к столице территория, получает стабильные и высокие поступления. Благодаря густонаселенности и наличию множества рабочих мест, область может рассчитывать на стабильный прирост налоговых поступлений.
Татарстан выделяется среди регионов РФ высокой долей НДФЛ в своем бюджете, что связано с наличием крупных промышленно-финансовых групп и развития нефтехимической отрасли. Татарстан получает около 2-3% всех поступлений от НДФЛ в России.
Региональные власти, в свою очередь, активно используют эти средства для решения местных проблем. Например, НДФЛ активно расходуется на социальные программы, инфраструктурные проекты и развитие образования. Однако важно отметить, что высокие поступления не всегда гарантируют равномерное распределение благосостояния внутри региона, поскольку большая часть средств может сосредоточиться в крупных городах.
Для максимизации поступлений на местах рекомендуется улучшать бизнес-климат, стимулировать создание новых рабочих мест и повышение уровня зарплат. Это позволит регионам не только увеличить долю НДФЛ, но и создать более устойчивую экономическую базу для местных жителей.
Зачем учитывать локальные особенности при распределении НДФЛ

Распределение НДФЛ на уровне местных бюджетов требует учета специфики региона. Это обусловлено различиями в экономической ситуации, уровнях доходов населения и социальной инфраструктуре. Налоговые поступления, которые поступают в региональные и местные бюджеты, играют важную роль в финансировании местных нужд, таких как здравоохранение, образование, транспорт и другие публичные услуги.
Ключевые факторы, на которые стоит ориентироваться при распределении НДФЛ:
- Экономическая ситуация региона. В некоторых регионах доходы населения могут значительно отличаться, что влияет на общую сумму поступлений от НДФЛ. Это также важно для корректного расчета долей, которые должны направляться на улучшение социальной инфраструктуры и поддержку уязвимых слоев населения.
- Особенности местного законодательства. Некоторые субъекты РФ могут вводить дополнительные налоговые льготы или установление местных ставок НДФЛ, что требует особого учета при распределении средств. Например, в некоторых регионах могут быть предусмотрены налоговые каникулы для стартапов или малых предприятий.
- Социальные программы. В регионах с низким уровнем доходов распределение НДФЛ может быть направлено на повышение качества социальной поддержки, в то время как в более развитых регионах эти средства могут быть использованы для развития инфраструктуры или повышения качества услуг для бизнеса и населения.
Важно также учитывать, что корректное распределение налогов помогает избежать неэффективного использования бюджетных средств, направляя их в приоритетные сферы. Учитывая локальные особенности, можно более точно планировать расходы и, как следствие, повысить качество жизни в регионе.
Вопрос-ответ:
Куда зачисляется НДФЛ?
НДФЛ (налог на доходы физических лиц) в России поступает в два основных бюджета: федеральный и региональные (местные). Основная часть налога идет в местные бюджеты, а оставшаяся часть — в федеральный. Это распределение регулируется налоговым законодательством.
Каким образом происходит распределение НДФЛ между бюджетами?
Распределение НДФЛ происходит на основе установленных коэффициентов. Федеральный бюджет получает 18% от суммы налога, в то время как региональные бюджеты получают 72%, а оставшиеся 10% идут в бюджеты муниципальных образований. Эти пропорции могут варьироваться в зависимости от изменений в налоговом законодательстве.
Как налог на доходы физических лиц влияет на местные бюджеты?
НДФЛ является важным источником пополнения местных бюджетов. Благодаря этому налогу местные власти могут финансировать социальные программы, развивать инфраструктуру и решать другие задачи на уровне муниципалитетов. Например, в некоторых регионах налоговые поступления от НДФЛ могут составлять до 50% общего объема бюджета.
Какие изменения могут быть в распределении НДФЛ между федеральным и местными бюджетами?
Изменения в распределении НДФЛ могут быть связаны с изменениями в налоговой политике страны, введением новых законов или корректировкой существующих. Например, если в регионе требуется больше финансирования для выполнения социальных программ или улучшения инфраструктуры, могут быть приняты меры для увеличения доли НДФЛ, поступающего в местные бюджеты. Такие изменения часто обсуждаются в рамках бюджетных процессов на уровне государства.
Почему НДФЛ распределяется между несколькими бюджетами, а не идет полностью в один?
Распределение НДФЛ между различными уровнями бюджета позволяет сбалансировать финансовые потоки и обеспечить более эффективное управление финансами на разных уровнях. Федеральный бюджет направлен на финансирование государственных нужд и развития инфраструктуры страны в целом, а местные бюджеты получают средства для решения более локальных проблем, таких как образование, здравоохранение, дороги и благоустройство.