

Вопрос о моменте, когда можно принять НДС по импорту к вычету, актуален для многих компаний, осуществляющих внешнюю торговлю. Согласно налоговому законодательству, вычет налога возможен только при соблюдении ряда условий. Одним из ключевых моментов является факт подтверждения факта уплаты НДС при ввозе товаров на территорию России.
Для того чтобы получить право на вычет, необходимо, чтобы товары были фактически ввезены, а налог был уплачен в бюджет. Вычет можно заявить только в том налоговом периоде, в котором товар прошел таможенную очистку. Важно, что для этого компания должна иметь корректные документы, подтверждающие уплату НДС, такие как таможенная декларация и платежные документы.
Если товар был ввезен в Россию, но НДС еще не был уплачен, вычет не допускается. Это важно учитывать, особенно при работе с отсрочкой платежа или в случае, когда таможенные процедуры занимают длительное время. Вычет также невозможен, если товар используется не в рамках хозяйственной деятельности компании, а для личных нужд.
Кроме того, нужно помнить, что вычет НДС по импорту возможен только при наличии регистрационной записи в Едином реестре. Без этого шага, несмотря на соблюдение всех остальных условий, налоговые органы могут отказать в принятии вычета.
НДС по импорту: когда можно принять к вычету
НДС, уплаченный при ввозе товаров на территорию России, можно принять к вычету при соблюдении ряда условий. Основные положения для этого установлены статьей 170 Налогового кодекса РФ.
Во-первых, вычет возможен только при наличии подтверждающих документов. К ним относятся:
акт о приеме товара, таможенная декларация, платежные поручения, документы, подтверждающие факт уплаты НДС в бюджеты. Важно, чтобы все эти документы соответствовали требованиям законодательства и были оформлены в установленном порядке.
Во-вторых, вычет можно осуществить в том налоговом периоде, в котором был уплачен НДС, либо в следующем. Однако есть ограничение: вычет по НДС на импорт нельзя принять, если товар не предназначен для осуществления налогооблагаемых операций.
Если товары используются для производства товаров (работ, услуг), облагаемых НДС, вычет возможен сразу после поступления товара на территорию РФ. В случае же использования товаров для операций, освобожденных от НДС, вычет будет невозможен.
При этом важно помнить, что вычет можно заявить только после того, как товары или услуги фактически поступили в распоряжение налогоплательщика, то есть были приняты на учет.
Также стоит учитывать, что если таможенные процедуры были нарушены, например, товар не прошел таможенную очистку, вычет по НДС также будет недоступен. Это правило касается всех типов товаров, включая импортируемое оборудование и материалы.
Необходимо также следить за сроками подачи налоговых деклараций. Если вычет не был заявлен в установленные сроки, вернуть НДС возможно только через суд.
Рекомендация: при импорте товаров важно тщательно проверять все документы, их соответствие нормативам, а также своевременно подавать декларации и отчеты. Это поможет избежать дополнительных налоговых рисков и санкций.
Когда право на вычет НДС по импорту возникает в момент поступления товаров
Право на вычет НДС по импорту возникает у налогоплательщика в момент поступления товаров на территорию России. Поступление товаров фиксируется на основании таможенной декларации, которая служит подтверждением, что товары перешли под контроль российской таможни. Важно, чтобы в этот момент были выполнены все условия, предусмотренные законодательством для вычета НДС.
Ключевое условие для возникновения права на вычет – это оформление всех таможенных документов, в том числе актов о приемке товаров на склад или в другие места хранения. Важно, чтобы НДС, уплаченный при импорте, был отражен в документации, и товар фактически поступил в распоряжение компании.
Согласно статье 172 Налогового кодекса РФ, право на вычет НДС по импорту возникает, когда товар фактически поступил на склад, и на руках у компании есть все необходимые подтверждающие документы: акт приемки и таможенная декларация. Таким образом, налогоплательщик может заявить вычет НДС в отчетном периоде, в котором товары были физически приняты на учет.
Компания вправе применить вычет НДС, если товары будут использоваться в облагаемой НДС деятельности. Вычет осуществляется после того, как товары поступили на склад и были зарегистрированы в бухгалтерском учете. Важно помнить, что даже если товары не были использованы сразу, налогоплательщик все равно может претендовать на вычет, если они предназначены для хозяйственной деятельности, облагаемой НДС.
В случае, если товары не прошли таможенное оформление или не поступили в страну в установленный срок, право на вычет НДС не возникает. В таких ситуациях компания не может заявить вычет в отчетный период до момента фактического выполнения всех процедур, связанных с импоритом.
Условия для принятия НДС к вычету при наличии таможенной декларации
Для принятия НДС к вычету по импорту товаров необходимо соблюдать несколько ключевых условий, которые подтверждаются таможенной декларацией. Эти условия отражаются в Налоговом кодексе РФ, а также разъясняются в письмах Минфина и ФНС. Рассмотрим основные из них.
| Условие | Описание |
|---|---|
| Наличие таможенной декларации | Таможенная декларация должна быть зарегистрирована в системе таможенных органов, что подтверждает факт ввоза товаров на территорию России. Без этого документа вычет НДС невозможен. |
| Документ, подтверждающий уплату НДС | Важно наличие подтверждения уплаты НДС при импорте, что фиксируется в таможенной декларации, а также в выписке о платеже. Эти данные нужны для правильного оформления вычета. |
| Соответствие товара целям предпринимательской деятельности | Для принятия НДС к вычету товар должен быть использован в рамках деятельности, облагаемой НДС, например, при продаже, предоставлении услуг или иной хозяйственной деятельности. |
| Подтверждение правомерности ввоза | Кроме таможенной декларации, необходимо подтверждение, что товар был ввезён легально. Это может быть сделано через сопроводительные документы или контракт с иностранным поставщиком. |
| Учет НДС в книге покупок | Вычет НДС возможен только при правильном учете в книге покупок. Данный документ является обязательным для подтверждения вычета. |
Важно помнить, что НДС по импорту можно принять к вычету только в момент, когда товар поступил на территорию РФ и были выполнены все таможенные процедуры, включая уплату НДС. Порядок применения вычета регулируется сроками, установленными для каждого типа товаров и услуг.
Какие товары подлежат вычету НДС при импорте, а какие – нет
НДС при импорте может быть принят к вычету, если товар используется в деятельности, облагаемой НДС, и не относится к категории исключений. Для большинства товаров вычет возможен, но существует ряд ограничений, которые необходимо учитывать.
Товары, подлежащие вычету НДС при импорте:
1. Товары для производственной деятельности – материалы, сырье, комплектующие, используемые в производственном процессе. Например, если компания импортирует металл для производства деталей, НДС подлежит вычету.
2. Оборудование и техника – любые импортированные устройства, которые используются для осуществления предпринимательской деятельности. Важно, чтобы оборудование не использовалось для личных нужд.
3. Товары для перепродажи – если товары покупаются для дальнейшей перепродажи, НДС можно принять к вычету, при условии, что они зарегистрированы как товар для бизнеса.
Товары, не подлежащие вычету НДС при импорте:
1. Товары для личных нужд – НДС не вычитается с товаров, приобретенных для личного использования (например, бытовая техника или одежда).
2. Товары, которые не используются в деятельности, облагаемой НДС – если товар не планируется использовать для продажи или производства, вычет невозможен. Пример: если компания покупает оборудование для офиса, а не для производства, НДС не подлежит вычету.
3. Некоторые виды транспортных средств – в отношении легковых автомобилей, которые используются для личных нужд, НДС не вычитается. Для грузовых автомобилей вычет возможен, если они используются в бизнесе.
Важно учитывать, что для принятия НДС к вычету необходимо иметь подтверждающие документы, такие как таможенная декларация и счет-фактура. Также вычет возможен только в случае, если товары используются для деятельности, облагаемой НДС, а не для освобожденной или не облагаемой. Важно внимательно следить за изменениями в законодательстве, так как правила могут обновляться.
Роль акта приема-передачи товара для права на вычет НДС
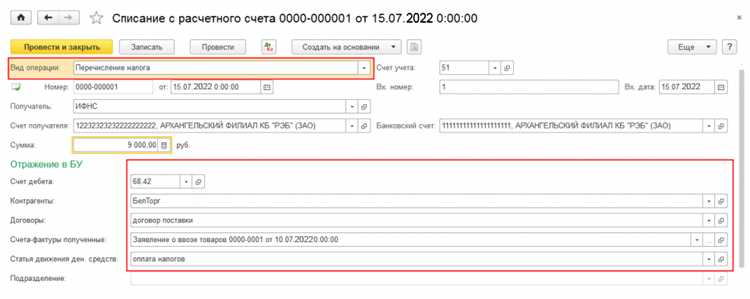
Для того чтобы принять НДС к вычету, налогоплательщик должен соблюсти ряд условий, и акт приема-передачи является одним из них. Следует учитывать следующие моменты:
- Дата составления акта: Дата акта должна совпадать с датой фактического получения товара на территории РФ или с датой, указанной в таможенной декларации. Это важный момент для правильного определения периода, в котором можно принять вычет.
- Подписи сторон: Акта приема-передачи должно быть подписано обеими сторонами – поставщиком и покупателем, что подтверждает фактическую передачу права собственности на товар.
- Содержание акта: В акте должны быть указаны все важные данные: наименование товара, количество, цена, условия поставки и другие сведения, которые могут подтвердить правильность начисления НДС.
Отсутствие акта приема-передачи или несоответствие данных в нем может привести к отказу в принятии НДС к вычету. Также важно, чтобы акт был оформлен до того, как налогоплательщик подаст налоговую декларацию за соответствующий период.
Если поставка товара осуществлялась в рамках международной торговли, особое внимание стоит уделить правильности оформления таможенной документации. Наличие акта приема-передачи товара в таких случаях помогает избежать вопросов со стороны налоговых органов при проверках.
Для подтверждения права на вычет НДС важно, чтобы акт приема-передачи был не только правильно оформлен, но и хранился в течение необходимого срока (не менее 5 лет) для возможных проверок.
Документы, необходимые для подтверждения права на вычет НДС по импорту
Для подтверждения права на вычет НДС по импорту товаров организациям требуется несколько обязательных документов, которые должны соответствовать требованиям налогового законодательства.
1. Таможенная декларация (формы ТД-1, ТД-2 и ТД-3) – основной документ, который подтверждает факт ввоза товаров на территорию России. Важно, чтобы таможенная декларация содержала все необходимые сведения: код товара по ТН ВЭД, стоимость и сумму уплаченного НДС.
2. Платежные документы – чеки, квитанции или выписки из банка, подтверждающие оплату НДС при ввозе товаров на территорию РФ. Эти документы должны содержать реквизиты, подтверждающие оплату НДС в процессе таможенного оформления.
3. Контракт или иной договор с иностранным контрагентом, где указаны условия поставки, сумма НДС, а также условия по его возмещению. Этот документ необходим для обоснования стоимости товаров и корректности начисления НДС.
4. Акты выполненных работ или оказанных услуг (при наличии услуг в рамках сделки). В случае если ввозимые товары сопровождаются дополнительными услугами, акты подтверждают факт получения данных услуг, а также их стоимость и сумму НДС.
5. Товарные накладные или накладные, выписанные поставщиком, подтверждают факт передачи товаров или услуг и могут быть использованы для уточнения стоимости и объема поставки.
6. Сертификаты качества, если они предусмотрены для определённых товаров (например, на продукцию, подлежащую сертификации). Наличие этих документов подтверждает соответствие товаров требованиям законодательства и влияет на возможность применения вычета.
Порядок предоставления этих документов строго регламентирован, и их отсутствие или ошибки в оформлении могут стать основанием для отказа в вычете НДС. Необходимо следить за соответствием всех данных в документах требованиям налоговых органов.
Как изменить момент принятия НДС к вычету при частичном платеже
При частичном платеже момент принятия НДС к вычету зависит от условий договора и факта оплаты. Согласно Налоговому кодексу РФ, вычет НДС может быть принят только после поступления средств на счет продавца или получения имущества в случае поставки. Однако при частичном платеже возможны следующие варианты для корректного учета НДС:
- Вычет по мере оплаты: НДС можно принять к вычету только в момент поступления каждой части оплаты. Если товар или услуга оплачены частями, вычет по НДС будет возможен только на сумму фактически оплаченного этапа.
- Условия договора: В случае, если договор предусматривает отсрочку платежа или частичную оплату, момент вычета НДС определяется после поступления средств, а не по моменту заключения сделки или отгрузки товара.
- Налоговый учет: При частичной оплате важно учитывать, что вычет НДС по каждой части суммы возможен только в том отчетном периоде, в котором была получена соответствующая оплата.
- Фактическая отгрузка: Если товар был отгружен до получения оплаты, НДС можно принять к вычету только по частям, когда получены оплаты. Это важно для правильного распределения вычетов в разных отчетных периодах.
Пример: если по договору на поставку товара покупатель платит 30% суммы авансом, а оставшиеся 70% – через месяц, НДС по авансу можно учесть в момент его получения. В следующий раз, когда поступят оставшиеся 70%, НДС можно вычесть в момент получения этой суммы.
Чтобы избежать ошибок, рекомендуется:
- Вести детализированный учет каждого платежа и связанного с ним НДС;
- Заключать договоры с четким указанием условий оплаты и момента, с которого можно принимать вычет;
- Консультироваться с налоговыми органами в случае возникновения спорных ситуаций по частичному платежу.
Ошибки при вычете НДС по импорту и как избежать санкций
Ошибки при вычете НДС по импорту могут привести к штрафам и доначислениям. Чтобы избежать санкций, важно соблюдать несколько ключевых правил и учитывать особенности налогового законодательства. Рассмотрим основные ошибки и способы их предотвращения.
1. Неправильное оформление документации
Одной из главных причин проблем с вычетом НДС по импорту является отсутствие правильно оформленных документов, таких как импортные декларации и акты приемки товаров. НДС можно вычесть только в случае наличия корректно оформленных документов, подтверждающих факт уплаты налога.
Как избежать ошибки: тщательно проверяйте все данные в документах, включая номера таможенных деклараций, а также правильность указания суммы налога.
2. Вычет НДС без фактического ввоза товара
Если товар не был фактически ввезен на территорию РФ, вычет НДС по нему невозможен. Такая ошибка часто происходит, когда товары задерживаются на таможне или не проходят все необходимые процедуры.
Как избежать ошибки: убедитесь в завершении всех таможенных процедур и наличии подтверждающих документов, например, актов о завершении таможенного оформления.
3. Нарушение сроков подачи заявления на вычет
Налогоплательщики обязаны подавать заявление на вычет НДС по импорту в установленный срок, обычно не позднее первого квартала года, следующего за годом, в котором произошел ввоз товаров. Нарушение этих сроков приведет к невозможности учесть НДС для вычета.
Как избежать ошибки: контролируйте сроки подачи заявления и следите за изменениями в законодательстве, так как сроки могут варьироваться в зависимости от ситуации.
4. Неучет корректировок и возвратов НДС
При возврате товаров или изменении условий сделки (например, скидки) необходимо скорректировать вычет НДС. Игнорирование этих моментов приведет к искажению налоговой базы и возможному доначислению налога.
Как избежать ошибки: своевременно корректируйте вычеты и отчетность, если были изменения в условиях сделки или возвращены товары.
5. Ошибки в расчете ставки НДС
Нередко возникают ошибки при применении неправильной ставки НДС, что также влияет на размер налога, подлежащего вычету. Например, на товары, не подлежащие вычету НДС, может быть случайно применена ставка 18%.
Как избежать ошибки: всегда проверяйте ставки НДС, применяемые к конкретным товарам, и убедитесь в правильности расчетов. Для товаров, которые подлежат освобождению от НДС, следует использовать нулевую ставку.
6. Применение вычета при нарушении условий учета
Вычет НДС по импорту возможен только в том случае, если налогоплательщик соблюдает требования к ведению учета. В частности, все операции должны быть документально подтверждены, а расходы – обоснованы.
Как избежать ошибки: правильно ведите бухгалтерский и налоговый учет, соблюдая требования законодательства по учету НДС.
Соблюдение этих простых, но важных правил поможет избежать ошибок при вычете НДС по импорту и минимизировать риск санкций со стороны налоговых органов.
Вопрос-ответ:
Когда компания может принять НДС по импорту к вычету?
НДС по импорту можно принять к вычету, если товары или услуги, на которые был начислен НДС, используются в предпринимательской деятельности. Вычет может быть сделан в момент уплаты налога в бюджет, но не позднее, чем по итогам квартала, в котором импорт был завершён.
Что нужно для того, чтобы принять НДС по импорту к вычету?
Для того чтобы принять НДС по импорту, необходимо наличие документа, подтверждающего уплату налога, например, таможенной декларации или счета-фактуры. Кроме того, товары должны использоваться в налогооблагаемой деятельности, и вычет следует заявить в периоде, когда была уплачена пошлина.
Можно ли принять НДС по импорту, если товар используется не только для бизнеса, но и для личных нужд?
В случае, если товар используется не только в бизнесе, но и для личных нужд, вычет НДС может быть принят только на ту часть стоимости, которая относится к предпринимательской деятельности. Личное использование исключает возможность полного вычета налога.
Какой срок для принятия НДС по импорту к вычету?
Срок для принятия НДС по импорту к вычету – это квартал, в котором была уплачена пошлина, но не позже, чем по итогам следующего отчетного периода. Важно, чтобы все документы были оформлены корректно, а товары использовались в налогооблагаемой деятельности.


