

Вопрос о группах затрат по экономическому содержанию в последние десятилетия стал предметом активных дискуссий в области бухгалтерского учёта и экономического анализа. Суть идеи заключается в классификации всех затрат на несколько категорий, таких как переменные, постоянные, прямые и косвенные. Однако практическое применение такого подхода не всегда соответствует реальному состоянию дел в современных условиях, что ставит под сомнение его универсальность и эффективность.
Одна из ключевых ошибок данной концепции заключается в попытке жестко классифицировать затраты по заранее установленным группам без учёта конкретных условий и особенностей хозяйственной деятельности. В реальной практике затраты часто изменяются в зависимости от множества факторов, таких как сезонность, тип производства, экономическая ситуация и технология. Например, затраты, которые в одном случае могут быть переменными, в другом могут быть частично фиксированными, что делает классификацию недостаточно гибкой и универсальной.
Вместо традиционной группировки затрат по экономическому содержанию, более эффективным подходом может стать использование динамической модели, которая учитывает изменения в условиях рынка и организационной структуры. Это позволит более точно отслеживать затраты и оптимизировать финансовые процессы, избегая привязки к устаревшим и слишком обобщённым категориям. Важно понимать, что для успешного управления затратами необходимо учитывать не только их экономическое содержание, но и контекст, в котором они возникают.
Причины формирования мифа о группе затрат по экономическому содержанию
Миф о существовании группы затрат по экономическому содержанию часто возникает из-за недооценки сложности экономической классификации и стремления упростить учет затрат. Основные причины его формирования следующие:
- Недостаточная точность классификации затрат. В практике учета затраты часто делятся на группы, что приводит к избыточному обобщению. Упрощение классификации до экономического содержания без учета особенностей различных затратных категорий не отражает их реальное назначение и роль в производственном процессе.
- Отсутствие единого подхода к классификации. Разные методологии учета могут различаться в определении экономической группы затрат. Например, в одной системе затраты могут быть отнесены к экономическим по одному признаку, а в другой – по совершенно другому. Это приводит к ошибочному представлению о наличии универсальной группы.
- Неопределенность в понимании экономического содержания затрат. Множество факторов, влияющих на затраты, не всегда очевидны. Расходы могут быть как переменными, так и постоянными, а их классификация часто зависит от контекста. Это вызывает путаницу и способствует образованию мифа о единой категории.
- Привычка к стандартизации. В некоторых организациях стремление к унификации отчетности приводит к созданию обобщенных категорий, что, в свою очередь, поддерживает миф о существовании универсальной группы затрат.
- Отсутствие системного подхода в анализе затрат. Невозможность учитывать все аспекты деятельности компании при классификации затрат ведет к созданию иллюзии о существовании одной общей группы. Не учитываются спецификации различных видов расходов, их распределение по статьям и направление использования.
Для преодоления мифа необходимо интегрировать различные подходы к классификации и учитывать комплекс факторов, влияющих на затраты. Это позволит исключить универсальные и неоправданно обобщенные категории, обеспечив более точный и адекватный учет.
Влияние неверных представлений на принятие управленческих решений
Неверные представления о структуре затрат и их экономическом содержании могут серьёзно повлиять на качество управленческих решений. В частности, путаница между разными видами затрат (например, постоянными и переменными) приводит к ошибкам в прогнозировании финансовых показателей и управлении ресурсами.
Пример: если руководство предприятия считает, что все затраты на производственные ресурсы могут быть условно разделены на фиксированные и переменные, то это может привести к ошибочному распределению ресурсов. В реальности многие затраты имеют гибкую природу, меняясь в зависимости от рыночной ситуации, технологических изменений или стратегии компании.
Кроме того, неверные представления о затратах могут негативно сказаться на ценовой политике. Например, если затраты на производство не включают все скрытые или косвенные расходы, конечная цена товара может быть установлена слишком низкой, что приведёт к убыткам. Понимание полного объема затрат необходимо для более точной оценки прибыльности продуктов и услуг.
При ошибочном подходе к классификации затрат также теряется способность к точному анализу и планированию. Например, если затраты на маркетинг воспринимаются как неизменные и не зависят от объема продаж, это мешает корректной оценке эффективности рекламных кампаний. Для управления такими затратами нужно учитывать их зависимость от рыночных условий и гибкость в зависимости от целей.
Ошибочные представления могут приводить к неправильной оценке эффективности инвестиций. Принятие решений на основе искажённой информации о затратах может привести к несоразмерным инвестициям в проекты, которые на самом деле не обеспечат требуемой доходности. Важно учитывать, что даже небольшие ошибки в расчётах могут существенно изменить результаты в долгосрочной перспективе.
Рекомендации: чтобы минимизировать риски, необходимо регулярно пересматривать методы классификации затрат, привлекать экспертов для анализа, а также использовать современные аналитические инструменты для более точной оценки затратных структур. Также важно не забывать, что управленческие решения должны опираться на реальные данные, а не на упрощённые теории, которые могут вводить в заблуждение.
Практические примеры ошибочной классификации затрат
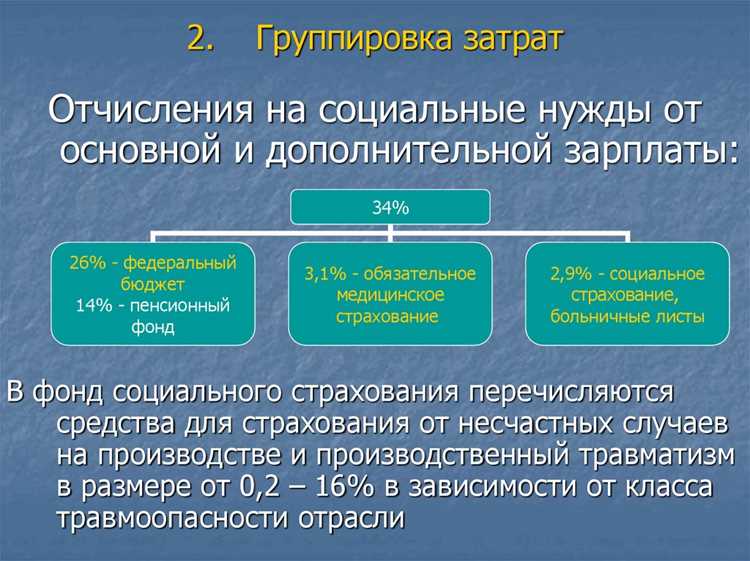
Ошибочная классификация затрат может привести к искажению финансовой отчётности и неправильным управленческим решениям. Рассмотрим несколько примеров, где такое деление не соответствует экономической сути затрат.
1. Пример с классификацией затрат на исследовательские и опытно-конструкторские работы (НИОКР). Во многих компаниях затраты на НИОКР включаются в группу производственных затрат, что неправомерно, так как данные расходы могут быть связаны не с производственным процессом, а с созданием новых технологий или продуктов. Это искажение приводит к неверной оценке себестоимости и снижению точности прогнозов по финансовым результатам.
2. Ошибочная классификация косвенных затрат как прямых. В производственных компаниях иногда прямыми расходами учитывают затраты на аренду производственного помещения или коммунальные услуги, которые по своей природе являются косвенными. Это не только нарушает принципы бухгалтерского учёта, но и снижает точность калькуляции себестоимости продукции.
3. Пример с ошибочным разделением затрат на капитальные и операционные. Компании часто ошибочно относят расходы на модернизацию оборудования в операционные затраты, что снижает их долгосрочную прибыльность. Подобные расходы должны учитываться как капитальные затраты и амортизироваться, что позволяет более точно оценивать экономическую эффективность компании.
4. Ситуация с классификацией зарплаты управленческого персонала. В некоторых организациях затраты на зарплаты топ-менеджеров относят к коммерческим или административным расходам, не учитывая, что это часть общей управленческой структуры, которая влияет на все сферы бизнеса. Из-за этого искажается анализ затрат и принятие стратегических решений.
5. Неправильное распределение затрат на маркетинг и рекламу. В ряде компаний затраты на маркетинг считают операционными расходами, однако эти расходы могут быть связаны с долгосрочными стратегиями, как, например, затраты на брендинг. Такой подход снижает способность компании точно оценить рентабельность инвестиций в маркетинговые кампании.
Рекомендации по устранению ошибочной классификации затрат: необходимо регулярно пересматривать принципы распределения затрат, корректировать их в соответствии с изменениями в бизнес-процессах и проводить внутренние аудиты для выявления возможных искажений в учёте затрат.
Как различать затраты по функциям бизнеса, а не по экономическому содержанию

Для правильной классификации затрат важно не только учитывать их экономическое содержание, но и функции бизнеса, которые они обеспечивают. Это позволяет более точно оценить эффективность отдельных бизнес-процессов и провести оптимизацию затрат.
Основной подход к разделению затрат по функциям бизнеса заключается в привязке расходов к конкретным операционным процессам. К примеру, затраты на производство, сбыт, маркетинг и управление являются функциональными и требуют отдельного анализа. Это различие играет ключевую роль для разработки стратегии управления затратами.
Важное замечание: классификация затрат по экономическому содержанию не всегда позволяет точно выявить причины расходов. Затраты, связанные с одним видом экономической деятельности, могут быть частью разных функций бизнеса. Например, затраты на аренду производственных помещений могут быть отнесены как к основной деятельности (производству), так и к административным расходам (управление). Поэтому их нужно классифицировать в зависимости от роли в операционной деятельности предприятия.
Примеры различия между затратами по функциям бизнеса и экономическому содержанию:

| Тип затрат | По функции бизнеса | По экономическому содержанию |
|---|---|---|
| Зарплата работников | Производственная, сбытовая или административная | Трудовые затраты |
| Ремонт оборудования | Производственная функция | Затраты на обслуживание |
| Маркетинговые расходы | Функция сбыта | Коммерческие затраты |
| Аренда помещения | Административная функция или производство | Затраты на аренду |
Таким образом, классификация затрат по функциям бизнеса позволяет более детально оценить, на каком этапе создаются дополнительные расходы. Это помогает в определении областей, требующих оптимизации, и более точном планировании ресурсов.
Для более точного распределения затрат необходимо использовать системы учета, которые позволяют не только учитывать экономическое содержание затрат, но и их функциональную принадлежность. В результате организация сможет точнее планировать и контролировать свои расходы, эффективно распределяя бюджет по ключевым бизнес-операциям.
Риски, связанные с обоснованием бюджетирования через «экономическое содержание» затрат

Второй значимый риск заключается в сложности адаптации данного подхода к быстро меняющимся условиям внешней среды. Экономическое содержание затрат часто базируется на долгосрочных предположениях и прошлых данных, что снижает гибкость бюджетирования. Например, при резких колебаниях цен на сырьё или изменениях в налоговом законодательстве точность и актуальность таких бюджетов становится сомнительной.
Кроме того, данный подход склонен к игнорированию взаимосвязей между различными статьями затрат. Например, распределение затрат на производство и управление в рамках одной категории может привести к недостаточному учету накладных расходов, что в итоге затруднит оценку рентабельности отдельных бизнес-процессов. Это снижает качество финансовых прогнозов и увеличивает вероятность неверных управленческих решений.
Также стоит отметить риск искажения реальной картины затрат при попытке распределить их в рамках заранее определенных категорий. Использование «экономического содержания» для всех затрат без должного учета специфики отдельных производственных процессов может привести к ошибочной классификации и, как следствие, неверным данным для дальнейшего анализа и принятия решений.
Для минимизации этих рисков необходимо внедрять более гибкие методы бюджетирования, которые позволяют учитывать не только экономическое содержание затрат, но и их функциональное назначение, характер и взаимодействие в контексте текущих бизнес-процессов. Это позволит улучшить точность прогнозирования и повысить эффективность управления финансовыми потоками.
Альтернативные методы классификации затрат в управленческом учете

Другим методом является классификация по степени контролируемости. Затраты подразделяются на контролируемые, которые могут быть изменены в рамках внутреннего контроля, и неконтролируемые, на которые влияние внешних факторов минимально. Это помогает управленцам оперативно реагировать на изменения внешней среды и выстраивать стратегию управления затратами на основе анализа изменений в их структуре.
Классификация затрат по отношению к объему производства – еще один полезный метод. Он разделяет затраты на переменные и постоянные. Переменные затраты изменяются пропорционально объему выпуска, в то время как постоянные затраты остаются неизменными при изменении объемов производства. Этот подход позволяет точно прогнозировать финансовые потоки и принимать более обоснованные решения в условиях нестабильности рынка.
Кроме того, полезным может быть разделение затрат по принципу их специфичности для продукта. Затраты можно классифицировать как прямые, которые можно напрямую отнести к производству конкретного товара, и косвенные, которые невозможно отнести к одному продукту. Это позволяет более точно оценивать себестоимость и прибыльность отдельных товаров или услуг.
Метод учета по времени также представляет собой интересный подход. Он включает в себя разделение затрат на краткосрочные и долгосрочные. Краткосрочные затраты считаются в периоде, когда принимается решение, а долгосрочные затраты требуют дополнительного планирования и анализа с учетом будущих последствий. Этот метод помогает оценить стоимость проектов на разных этапах их жизненного цикла.
Использование этих альтернативных методов позволяет более гибко управлять затратами, минимизируя ошибки при оценке финансовых показателей и прогнозировании потребностей бизнеса в ресурсах.
Роль грамотной классификации затрат в оптимизации финансовых процессов

Классификация затрат по экономическому содержанию основывается на различении постоянных и переменных затрат, что способствует более точному планированию и прогнозированию финансовых результатов. Переменные затраты, как правило, зависят от объема производства и позволяют гибко корректировать расходы в зависимости от изменения объемов производства. Постоянные затраты, напротив, остаются неизменными, независимо от объема производства, и требуют другого подхода к управлению.
Важность этой классификации проявляется в систематическом подходе к определению, какие затраты можно сократить, а какие – неизбежны. Например, переменные затраты легко адаптируются в условиях колебаний спроса, тогда как постоянные затраты требуют более долгосрочного подхода в управлении.
Рекомендация для оптимизации: пересмотрев структуру затрат и классифицируя их по важности, компания может определить ключевые области для внедрения автоматизации и сокращения излишних расходов. Кроме того, применение моделей гибкого учета, таких как Activity-Based Costing (ABC), позволяет более точно распределять затраты на основе их реальной связи с производственными процессами.
Таким образом, грамотная классификация затрат позволяет не только сократить лишние расходы, но и создать прозрачную систему управления финансами, что существенно увеличивает эффективность предприятия на всех уровнях: от операционного до стратегического управления.
Вопрос-ответ:
Что подразумевается под «группой затрат по экономическому содержанию»? Почему такая концепция может быть ошибочной?
Группа затрат по экономическому содержанию обычно понимается как совокупность расходов, которые имеют схожую экономическую природу. Однако, такая концепция является спорной, так как многие экономисты считают, что в действительности расходы не всегда можно однозначно классифицировать в такие группы. Это связано с тем, что одна и та же статья затрат может оказывать влияние на различные экономические процессы и не всегда укладывается в рамки одной категории.
Можно ли говорить о четких группах затрат по экономическому содержанию для всех видов организаций?
Не всегда. Затраты организаций могут сильно различаться в зависимости от отрасли, специфики деятельности и организационной структуры. Для некоторых компаний выделение затрат по экономическому содержанию может быть полезным, но для других оно может привести к искажению реальной картины. Например, в некоторых случаях расходы на научно-исследовательские работы могут быть как капитальными, так и текущими, в зависимости от того, как они используются в организации.
Какова основная ошибка при попытке группировать затраты по экономическому содержанию?
Основная ошибка заключается в попытке слишком жестко классифицировать затраты в одну категорию. Экономика организации часто требует более гибкого подхода к учету затрат, который учитывает все нюансы их влияния на процессы внутри фирмы. Простой подход к классификации может не отразить истинную природу затрат, особенно в случае сложных или многозадачных операций.
Могут ли затраты по экономическому содержанию изменяться в зависимости от внешних факторов?
Да, затраты могут изменяться в зависимости от множества внешних факторов, таких как рыночные колебания, изменения в законодательстве или экономическая ситуация в стране. Например, цена на сырье может повлиять на стоимость производства и, соответственно, на классификацию затрат. Поэтому жесткие категории затрат не всегда отражают реальное положение дел в компании.
Какие есть альтернативы классификации затрат по экономическому содержанию?
Одной из альтернатив является подход, при котором затраты классифицируются в зависимости от их роли в процессе создания ценности для компании. Например, можно выделить затраты на производство, маркетинг или обслуживание клиентов. Такой подход позволяет более гибко подходить к учету и анализу затрат, учитывая их разнообразное влияние на организацию и ее деятельность.
Что имеется в виду под идеей о существовании группы затрат по экономическому содержанию?
Идея о существовании группы затрат по экономическому содержанию предполагает, что все затраты можно разделить на группы в зависимости от их роли и влияния на производство и управление. Однако такая классификация может быть не всегда правильной, так как различные виды затрат могут перекрывать несколько категорий, что приводит к упрощенному подходу и игнорированию более сложных экономических факторов.


