

Публичность бухгалтерской отчетности – это обязательное условие для прозрачности финансовой деятельности организаций, особенно акционерных обществ и крупных компаний. Она обеспечивает доступ к достоверной информации о финансовом состоянии, результатах деятельности и движении капитала, что важно для инвесторов, кредиторов и регуляторов.
Основное значение публичности заключается в формировании доверия к бизнесу и снижении информационной асимметрии между участниками рынка. Компании, регулярно раскрывающие отчетность в соответствии с законодательными требованиями и международными стандартами, получают конкурентные преимущества и повышают свою инвестиционную привлекательность.
Особенности публичности заключаются в необходимости точного соблюдения нормативных сроков раскрытия данных, их полноты и объективности. Несоблюдение правил ведет к административным штрафам и снижению репутации. Важно также учитывать специфику отрасли и размер организации, поскольку требования к раскрытию могут отличаться по степени детализации и форме представления отчетности.
Нормативные требования к раскрытию бухгалтерской отчетности для публичных компаний
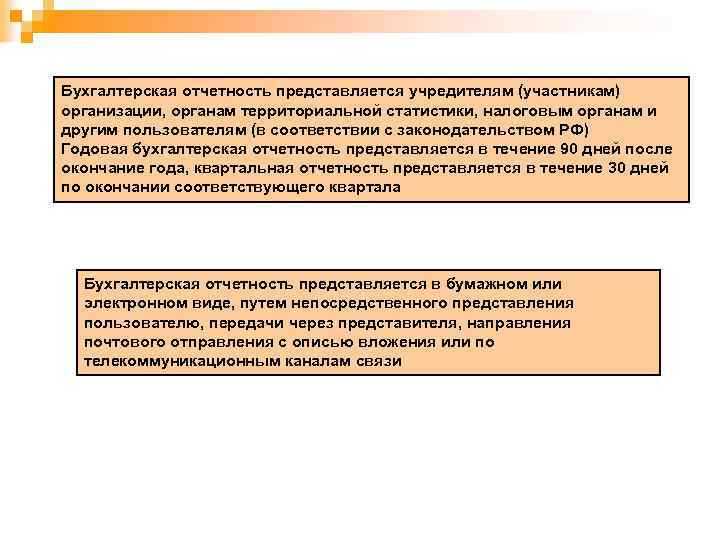
Обязательной является публикация годовой бухгалтерской отчетности, включающей баланс, отчет о прибылях и убытках, отчет о движении денежных средств и пояснительную записку. Срок публикации установлен не позднее 90 дней после окончания финансового года. Квартальная отчетность публикуется в сокращенном объеме в течение 30 дней после отчетного периода.
Раскрытие отчетности должно обеспечивать доступность и полноту информации. Компании обязаны публиковать отчетность на официальном сайте в разделе для инвесторов и на специализированных платформах раскрытия информации (например, раскрытие информации на сайте единого федерального реестра). Формат представления – электронный, с использованием форматов XBRL или XML, что обеспечивает автоматическую обработку данных и их сопоставимость.
Для аудита годовой отчетности требуется привлечение независимого аудитора, подтверждающего достоверность и соответствие отчетности требованиям нормативных актов. Аудиторское заключение должно быть доступно вместе с отчетом.
Нарушение сроков или формата раскрытия влечет административные штрафы и может привести к дисквалификации руководителей. Рекомендуется внедрение внутренних процедур контроля сроков и качества подготовки отчетности с привлечением ответственных специалистов по корпоративному управлению и финансам.
Какие данные бухгалтерской отчетности подлежат обязательной публикации
Обязательному раскрытию подлежат годовой бухгалтерский баланс, отчет о прибылях и убытках, отчет об изменениях капитала и отчет о движении денежных средств. Эти документы должны содержать сведения, подтвержденные аудиторским заключением при необходимости.
Публичные компании обязаны публиковать пояснительную записку, включающую детализацию учетных политик, оценок и допущений, а также раскрытие существенных событий после отчетной даты. Это обеспечивает прозрачность и позволяет пользователям отчетности объективно оценивать финансовое состояние и результаты деятельности.
В обязательном порядке раскрываются сведения о существенных связанных сторонах, гарантиях, обеспечениях и долговых обязательствах, а также информация о рисках, связанных с финансовой деятельностью предприятия.
Периодичность публикации данных строго регламентирована законодательством и зависит от типа организации: крупные публичные компании публикуют отчетность не реже одного раза в квартал, а годовой отчет размещается не позднее чем через 120 дней после окончания финансового года.
Помимо годовой отчетности, важна публикация промежуточных отчетов и корректировок, которые могут существенно влиять на оценку инвесторов и кредиторов. Нарушение сроков или неполнота раскрытия информации влечет административные санкции и снижает доверие к эмитенту.
Роль публичности бухгалтерской отчетности в привлечении инвесторов
Публичность бухгалтерской отчетности существенно повышает доверие инвесторов за счет обеспечения прозрачности финансового состояния компании. Инвесторы ориентируются на проверенные и своевременно опубликованные данные, такие как баланс, отчет о прибылях и убытках, отчет о движении денежных средств, что снижает риски информационной асимметрии.
Обязательное раскрытие финансовых показателей позволяет анализировать устойчивость бизнеса, оценивать ликвидность и рентабельность, что критично при принятии инвестиционных решений. Компании с полной и доступной отчетностью получают более выгодные условия финансирования и меньшую стоимость капитала.
Публичность отчетности способствует расширению круга потенциальных инвесторов, включая институциональных и частных, благодаря стандартизации и унификации представленных данных. Инвесторы используют показатели отчетности для построения финансовых моделей и оценки перспектив роста, что невозможно при закрытом характере отчетности.
Для повышения эффективности привлечения инвестиций рекомендуются регулярные аудиторские проверки и публикация пояснительных записок к отчетам, раскрывающих ключевые факторы, влияющие на финансовые результаты. Это увеличивает прозрачность и снижает сомнения потенциальных инвесторов.
Таким образом, публичность бухгалтерской отчетности не только выполняет функцию информирования, но и является инструментом формирования положительной репутации компании на финансовом рынке, что непосредственно влияет на приток инвестиций и стоимость бизнеса.
Способы обеспечения доступа к бухгалтерской отчетности для заинтересованных лиц
Доступ к бухгалтерской отчетности организуется через несколько ключевых каналов, обеспечивающих прозрачность и оперативность получения данных.
Первый способ – публикация отчетности на официальном сайте организации. При этом важно обеспечить удобную навигацию и структурированное размещение документов в формате PDF или XLS, доступных для скачивания. Рекомендуется размещать отчетность не позднее 90 дней с отчетной даты.
Второй – размещение отчетности на специализированных информационных порталах и реестрах, например, на сайтах государственных регуляторов и фондовых бирж, что гарантирует легитимность и защиту от подделок. Для публичных компаний это обязательное требование.
Третий – предоставление отчетности по запросу заинтересованных лиц посредством официальной электронной почты или через личный кабинет на корпоративном портале. Важно настроить автоматическую систему подтверждения получения и обеспечить архивирование отправленных документов.
Четвертый – использование сервисов электронного документооборота (СЭД), позволяющих вести контроль версий и обеспечивать конфиденциальность передаваемых данных. Внедрение таких систем особенно актуально для крупных холдингов и организаций с разветвленной структурой инвесторов.
Ниже представлена схема оптимального распределения способов доступа с учетом категории заинтересованных лиц:
| Категория заинтересованных лиц | Основной способ доступа | Дополнительный способ |
|---|---|---|
| Инвесторы и акционеры | Официальный сайт и информационные порталы | Личный кабинет и электронная почта |
| Государственные органы | Порталы регуляторов | Электронный документооборот |
| Кредиторы и банки | Электронная почта по запросу | СЭД и личный кабинет |
| Аналитики и СМИ | Публичные сайты и публикации | Подписка на рассылку |
Для повышения эффективности рекомендуется регулярно обновлять платформы с отчетностью и проводить аудит доступности информации, включая тестирование на различных устройствах. Интеграция с системами оповещения об обновлениях повышает вовлеченность и своевременность получения данных.
Ответственность организаций за несоблюдение правил публичности отчетности
Нарушение требований публичности бухгалтерской отчетности влечет за собой юридическую и финансовую ответственность организаций. В России ключевыми нормами регулирующими эту сферу выступают Федеральный закон № 208-ФЗ и положения ПБУ, а также правила, установленные для публичных компаний и организаций, чьи ценные бумаги обращаются на фондовом рынке.
Основные виды ответственности при несоблюдении правил публичности отчетности:
- Административная ответственность. Штрафы для юридических лиц варьируются от 30 000 до 100 000 рублей в зависимости от характера нарушения (ст. 15.11 КоАП РФ). К примеру, непредставление отчетности в установленный срок либо предоставление недостоверных данных.
- Уголовная ответственность. В случае умышленного искажения данных бухгалтерской отчетности, что привело к значительному ущербу кредиторам или акционерам, возможно уголовное преследование по ст. 172 УК РФ с санкциями вплоть до лишения свободы.
- Дисциплинарная ответственность руководителей. Руководители могут быть освобождены от должности за систематическое нарушение требований по раскрытию информации, что отражается на деловой репутации и доверии инвесторов.
- Гражданско-правовая ответственность. За убытки, возникшие в результате неполного или несвоевременного раскрытия отчетности, организация может быть привлечена к компенсации вреда по искам заинтересованных лиц и инвесторов.
Рекомендации по снижению рисков несоблюдения публичности отчетности:
- Создание и поддержание внутреннего контроля за своевременным составлением и публикацией бухгалтерской отчетности.
- Использование специализированных программных решений для автоматизации процессов отчетности и контроля качества данных.
- Регулярное обучение сотрудников финансового отдела по актуальным нормативам и изменениям в законодательстве.
- Внедрение процедуры внутреннего аудита и независимой проверки отчетности до ее публикации.
- Оперативное реагирование на требования контролирующих органов и проведение корректировок при выявленных нарушениях.
Несоблюдение публичности отчетности не только повышает риски штрафов и уголовных санкций, но и снижает доверие партнеров и инвесторов, что в долгосрочной перспективе негативно сказывается на устойчивости бизнеса.
Влияние публичности отчетности на кредитный рейтинг и условия финансирования

Публичность бухгалтерской отчетности напрямую влияет на восприятие кредиторов и рейтинговых агентств. Прозрачные и своевременно опубликованные данные позволяют оценить реальное финансовое состояние организации, снизить информационную асимметрию и повысить доверие к заемщику.
Кредитный рейтинг формируется на основе комплексного анализа финансовой отчетности, включая ликвидность, долговую нагрузку и платежеспособность. Отсутствие публичности или недостаточная раскрываемость отчетности приводит к повышенным рискам неопределенности, что негативно сказывается на рейтинге и может привести к его понижению.
Рейтинговые агентства уделяют внимание не только показателям, но и качеству раскрытия информации. Полная отчетность с раскрытием примечаний и пояснений способствует формированию положительного кредитного рейтинга, что снижает стоимость привлечения заемных средств.
Для организаций с публичной отчетностью банки и инвесторы обычно предлагают более выгодные условия финансирования: сниженные ставки, увеличенные лимиты и более гибкие сроки кредитования. Это обусловлено уменьшением кредитного риска и повышенной прозрачностью бизнеса.
Рекомендация для компаний – обеспечить максимальную полноту и своевременность раскрытия бухгалтерской информации, включая финансовые показатели, пояснения к ним и изменения в отчетных данных. Такая практика способствует улучшению кредитного рейтинга и расширяет доступ к финансовым ресурсам на более выгодных условиях.
Практические рекомендации по подготовке отчетности для публичного размещения
Подготовка бухгалтерской отчетности для публичного размещения требует системного подхода и соблюдения нормативных требований. Следующие рекомендации помогут повысить качество и прозрачность отчетных данных.
-
Точность и полнота данных.
- Проверяйте все показатели на соответствие внутренним учетным политикам и требованиям законодательства.
- Убедитесь в отсутствии пропусков и ошибок, особенно в разделах с ключевой финансовой информацией (активы, обязательства, собственный капитал).
-
Соблюдение форматов и стандартов.
- Используйте стандарты МСФО или национальные стандарты бухгалтерского учета в зависимости от вида отчетности.
- Применяйте утвержденные формы и коды согласно нормативным актам, исключая свободные интерпретации.
-
Прозрачность раскрытия информации.
- Детализируйте ключевые статьи, раскрывая методы оценки, сроки и риски, связанные с активами и обязательствами.
- Обеспечьте раскрытие существенных событий после отчетной даты, которые могут повлиять на решения пользователей отчетности.
-
Контроль и согласование данных.
- Организуйте многоуровневую проверку отчетности с участием финансового отдела, внутреннего аудита и внешних консультантов.
- Используйте специализированные программные решения для автоматизации сверки данных и выявления аномалий.
-
Соблюдение сроков публикации.
- Разработайте график подготовки и согласования отчетности с резервом времени для исправлений и дополнительной проверки.
- Обеспечьте своевременное размещение отчетности в официальных реестрах и на корпоративных ресурсах.
-
Обеспечение доступности и удобства восприятия.
- Формируйте отчетность в удобных для анализа форматах (PDF, XLSX) с рабочими гиперссылками и структурированным содержанием.
- Используйте четкую нумерацию страниц, оглавление и пояснительные записки с подробными комментариями.
Последовательное выполнение этих рекомендаций минимизирует риски отказа в публикации и повышает доверие инвесторов и контрагентов.
Вопрос-ответ:
Что понимается под публичностью бухгалтерской отчетности и зачем она нужна?
Публичность бухгалтерской отчетности — это открытость и доступность финансовой информации компании для заинтересованных лиц, таких как инвесторы, кредиторы и государственные органы. Она помогает повысить доверие к организации, способствует прозрачности бизнеса и облегчает принятие обоснованных решений на основе достоверных данных.
Какие особенности характерны для публичной бухгалтерской отчетности по сравнению с внутренней?
Отчетность, предназначенная для публичного доступа, должна соответствовать установленным стандартам раскрытия информации и представляться в строгом формате. В отличие от внутренней отчетности, она проходит аудит и обычно публикуется в официальных источниках. Кроме того, публичная отчетность более детальна, поскольку рассчитана на широкий круг пользователей с разным уровнем финансовой подготовки.
Какие риски возникают для компании при несоблюдении требований публичности бухгалтерской отчетности?
Отсутствие должной прозрачности может привести к потере доверия со стороны инвесторов и партнеров, штрафам со стороны контролирующих органов, а также ухудшению условий финансирования. Это отражается на репутации и финансовом состоянии компании, поскольку информация воспринимается как ненадежная или скрытая.
Какие группы пользователей чаще всего заинтересованы в публичной бухгалтерской отчетности?
Основными потребителями публичной отчетности являются инвесторы, кредиторы, государственные органы, аналитики и потенциальные партнеры. Для них важна точная и своевременная информация о финансовом состоянии и результатах деятельности компании, что помогает оценить риски и перспективы сотрудничества.
Какие законодательные нормы регулируют публичность бухгалтерской отчетности в России?
Основу регулирования составляет Федеральный закон «О бухгалтерском учете» и нормативные акты, принятые Министерством финансов. Также важны положения, регулирующие раскрытие информации публичными компаниями, включая требования к аудиту и сроки публикации отчетности, закрепленные в законодательстве о ценных бумагах и корпоративном управлении.


