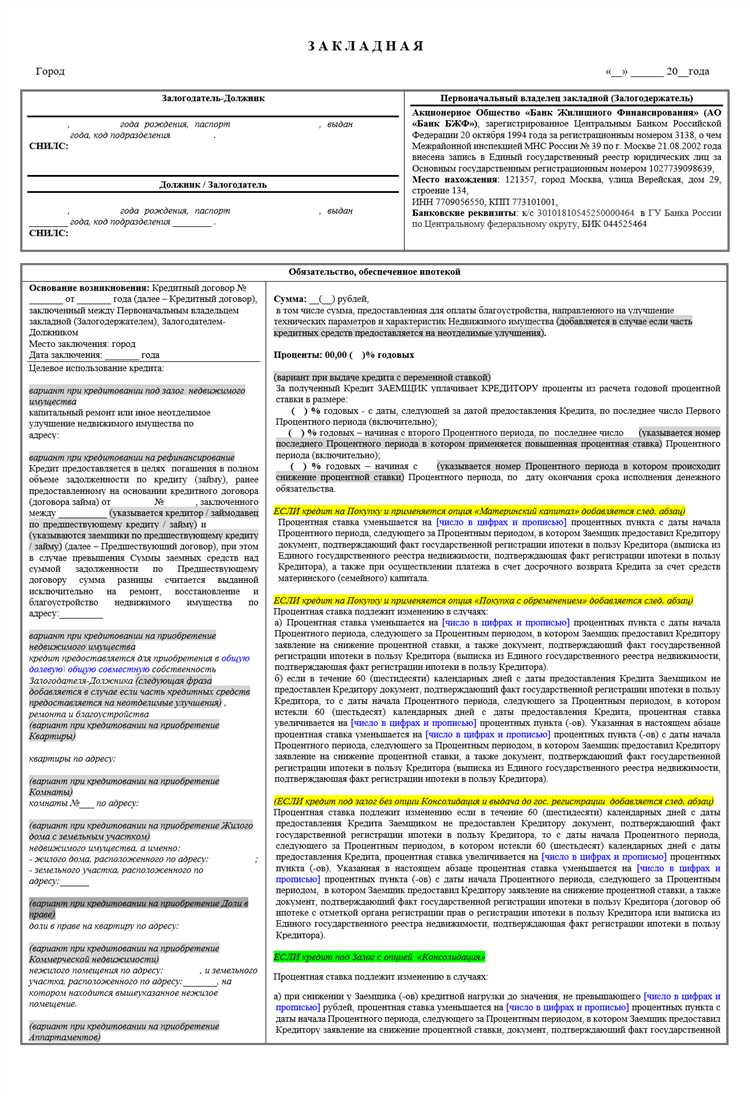
Закладная на квартиру по ипотеке является важным документом, который подтверждает право кредитора на имущество заемщика в случае невыполнения им обязательств по кредиту. Этот документ представляет собой обязательство собственника квартиры перед банком или иной финансовой организацией, выдавшей ипотечный кредит. Закладная не только обеспечивает безопасность кредитора, но и влияет на процесс оформления и погашения кредита.
Основная цель закладной – это обеспечение долговых обязательств. В случае невыплаты долга банк получает право продать квартиру заемщика, чтобы покрыть свои убытки. Это означает, что квартира по сути становится залогом для кредита. Но при этом важно понимать, что закладная – это не договор купли-продажи, а именно юридический инструмент, который гарантирует соблюдение условий договора между заемщиком и кредитором.
Закладная оформляется в момент подписания ипотечного договора. После этого банк регистрирует документ в Едином государственном реестре недвижимости. Это позволяет всем заинтересованным сторонам узнать, что объект недвижимости находится в залоге у банка. Важно помнить, что до погашения задолженности заемщик не может продать, подарить или передать квартиру в аренду без согласия кредитора.
Существует несколько типов закладных, которые могут отличаться по юридическим условиям и способам исполнения. Например, бланковая закладная не требует регистрации в реестре, но может быть передана третьим лицам. В отличие от нее, нотариально удостоверенная закладная предоставляет более сильные гарантии для сторон, поскольку заверяется нотариусом, что снижает риски для обеих сторон сделки.
Закладная на квартиру по ипотеке: что это и как работает
Процесс работы с закладной начинается с того, что при оформлении ипотеки заемщик подписывает договор, в котором соглашается передать право залога на квартиру в пользу банка. В случае невыполнения платежей, банк имеет право продать заложенное имущество для погашения долга. Закладная фиксирует все условия и права сторон, включая обязательства заемщика по выплатам и последствия их нарушения.
Важной особенностью закладной является то, что она является публичным документом, и в случае продажи квартиры этот факт будет известен всем заинтересованным сторонам. Это дает кредиторам уверенность в том, что их интересы защищены. Однако закладная не препятствует заемщику жить в квартире или распоряжаться ей до момента нарушения условий договора.
По окончании погашения кредита, банк обязуется снять закладную с квартиры, и заемщик становится полноправным собственником без ограничений. Важно помнить, что закладная должна быть зарегистрирована в Едином государственном реестре недвижимости, что делает ее юридически значимым документом и подтверждает законность залога.
Рекомендация: Прежде чем подписывать договор ипотеки, внимательно изучите условия, связанные с закладной. Убедитесь, что понимаете все возможные последствия в случае несвоевременных выплат и способы защиты ваших прав.
Как оформляется закладная на квартиру при ипотечном кредите?
На первом этапе необходимо подписать договор ипотеки, который включает условия залога и требования к заемщику. В этом документе прописывается, что квартира будет находиться в залоге у кредитора до полного погашения задолженности.
Затем банк подготавливает саму закладную. Этот юридический документ удостоверяет, что недвижимость передается в качестве залога. Закладная может быть оформлена в нотариальной форме или без нотариуса, в зависимости от требований банка. Она должна содержать данные о квартире, сумме кредита, процентной ставке, а также условиях расторжения договора и возможности продажи имущества в случае невыполнения обязательств.
После составления закладной, ее регистрируют в Едином государственном реестре недвижимости (ЕГРН). Это обязательный этап, так как только после регистрации закладная приобретает юридическую силу. Это также позволяет обеспечить права банка на залог, защищая его интересы на законном уровне.
После того как закладная зарегистрирована, заемщик получает свою копию, а банк – оригинал документа. На этом процесс оформления закладной завершается, и квартира официально становится предметом залога до погашения всей суммы долга.
Какие права и обязанности возникают у сторон по закладной?
При заключении договора ипотеки и оформлении закладной на квартиру, каждая сторона – заемщик и кредитор – получает конкретные права и несет обязанности. Эти обязательства регулируются не только гражданским законодательством, но и условиями самого ипотечного договора.
Основные права и обязанности сторон по закладной можно разделить на несколько ключевых аспектов:
Права и обязанности заемщика
Заемщик имеет право на:
- Использование жилья по своему усмотрению до момента нарушения условий договора.
- Возврат ипотечного кредита с учетом всех процентных ставок, установленных договором.
- Получение дополнительной информации о состоянии долга и условий реструктуризации кредита.
Однако заемщик также несет следующие обязательства:
- Своевременная выплата процентов и основного долга по ипотечному кредиту.
- Использование имущества согласно условиям договора (например, не сдавать квартиру в аренду без разрешения кредитора).
- Поддержание квартиры в надлежащем состоянии, проведение ремонта в случае необходимости.
- Предоставление кредитору информации о любых изменениях в своей финансовой ситуации.
Права и обязанности кредитора
Кредитор (обычно это банк) получает право:
- Требовать выплаты долга по ипотечному кредиту в срок.
- Контролировать использование ипотечного имущества, в случае необходимости проверять его состояние.
- При несостоятельности заемщика предъявить требования о досрочном возврате долга.
В свою очередь, кредитор обязан:
- Предоставить заемщику полную информацию о текущем состоянии долга и начисленных процентах.
- Не вмешиваться в использование жилья заемщиком, если нет угрозы нарушению условий договора.
- Вести учет всех платежей заемщика и учитывать изменения в финансовом положении заемщика.
Неисполнение обязательств одной из сторон по закладной может привести к расторжению договора, штрафам и даже передаче прав на квартиру кредитору в случае нарушения условий ипотеки.
Как закладная влияет на процесс погашения ипотеки?
Закладная фиксирует обязательства сторон: заемщика по своевременному погашению долга и банка по предоставлению кредита. При регулярном выполнении условий договора, закладная теряет свою значимость, так как право на залог переходят обратно к заемщику. Однако, если платежи задерживаются или не осуществляются вовсе, банк может начать процедуру реализации имущества.
Закладная также служит доказательством правового основания для действий кредитора в случае дефолта. В процессе погашения ипотеки важно учитывать, что закладная остаётся в силе до полного исполнения обязательств. Это влияет на возможность получения кредита в будущем, так как наличие незакрытой закладной может снизить кредитоспособность заемщика.
При досрочном погашении ипотеки заемщик может запросить у банка освобождение закладной. Это обычно происходит после получения справки о полном погашении долга и возврате закладной. Важно следить за всеми этапами, чтобы избежать проблем с правами собственности на имущество после завершения выплат по ипотеке.
Что будет, если заемщик не выполнит условия закладной?
Если заемщик не выполнит условия закладной, кредитор (банк или другая финансовая организация) получает право на применение ряда санкций, предусмотренных договором. Первое последствие – начисление штрафов и пени за просрочку платежей. Эти суммы могут существенно увеличивать задолженность, особенно если платежи задерживаются на длительный срок.
В случае, если заемщик не погашает ипотеку в срок, банк может начать процедуру взыскания долга. Это включает в себя обращение в суд и, в конечном итоге, продажу заложенной квартиры на аукционе. Средства от продажи будут направлены на погашение задолженности, а оставшиеся после этого деньги, если таковые будут, возвращаются заемщику.
Кроме того, невыполнение условий закладной ведет к ухудшению кредитной истории заемщика, что значительно усложняет возможность получения кредитов в будущем. Это также может привести к дополнительным финансовым и юридическим расходам, таким как расходы на судебные разбирательства.
При длительном нарушении условий закладной заемщик может потерять не только жилье, но и другие активы, если они были заложены для обеспечения кредита. Важно помнить, что при подписании такого договора заемщик соглашается с возможными последствиями за неисполнение обязательств.
Можно ли продать квартиру с закладной на ипотеку?
Во-первых, необходимо получить согласие банка на продажу квартиры. Банк будет заинтересован в том, чтобы погасить ипотечный долг до завершения сделки. В большинстве случаев продавец должен полностью выплатить ипотеку или заключить с банком соглашение о досрочном погашении долга.
Во-вторых, возможно оформление сделки с использованием оставшейся суммы от продажи для погашения кредита. Например, покупатель может внести часть средств напрямую в счет погашения долга, что позволит освободить закладную и передать право собственности на квартиру. Для этого потребуется согласование всех условий с кредитной организацией.
Кроме того, существует вариант, когда квартира продается с остаточной задолженностью, и покупатель берет на себя обязательства по погашению долга. Однако такой процесс требует тщательной проверки всех условий и обязательств сторон, чтобы избежать недоразумений.
Таким образом, продать квартиру с закладной можно, но нужно учитывать следующие ключевые моменты:
- Необходимость получения согласия банка на продажу;
- Полное или частичное погашение задолженности до завершения сделки;
- Определение порядка расчетов с покупателем и банком;
- Проверка всех юридических аспектов договора.
В случае несоответствия условий или нарушений, сделка может быть признана недействительной, а квартира останется в залоге у банка. Поэтому перед продажей стоит проконсультироваться с юристом или ипотечным консультантом, чтобы избежать возможных рисков.
Как и когда закладная на квартиру аннулируется?
Закладная на квартиру аннулируется после полного погашения ипотечного кредита. Когда заемщик выполняет все обязательства по договору и выплачивает долг перед банком, ипотечный кредит считается закрытым, и закладная теряет свою юридическую силу.
Процесс аннулирования закладной включает несколько этапов. Сначала банк, получив информацию о полном погашении долга, подготавливает заявление о снятии обременения с имущества. После этого проводится регистрация изменений в Едином государственном реестре недвижимости (ЕГРН), где аннулируется запись о закладной.
Закладная может быть аннулирована и досрочно, если заемщик погасил кредит раньше срока. В этом случае процедура снятия обременения аналогична, но требует подтверждения от банка о полном выполнении обязательств.
В случае если закладная по каким-то причинам не была аннулирована автоматически, заемщик может обратиться в банк с запросом на оформление соответствующего документа для снятия обременения. Аннулирование также возможно при переводе ипотеки в другой банк или реструктуризации долга, если новый кредитор подтверждает выполнение условий договора.
Важно отметить, что закладная аннулируется только после выполнения всех условий договора, включая возможные штрафы, проценты и комиссионные сборы, если таковые были предусмотрены. Без этого процесс аннулирования не может быть завершен.
Вопрос-ответ:
Что такое закладная на квартиру по ипотеке?
Закладная — это документ, который подтверждает право кредитора (например, банка) на ипотечное имущество до полного погашения долга. Он предоставляет кредитору право взыскания недвижимости в случае невыполнения обязательств заемщиком. Закладная фиксирует, что квартира находится в залоге до тех пор, пока заемщик не погасит ипотеку полностью.
Как работает закладная при ипотечном кредите?
Закладная является гарантией для банка или другого кредитора, что квартира будет использована в качестве залога до тех пор, пока заемщик не исполнит все условия по ипотечному кредиту. Пока заемщик не выплатит долг, банк может наложить взыскание на имущество. После погашения кредита закладная снимается, и право собственности возвращается заемщику.
Можно ли продать квартиру, на которую оформлена закладная?
Продажа квартиры, на которую оформлена закладная, возможна, но это требует соблюдения ряда условий. Новый покупатель должен быть осведомлен о существующем залоге, и сделка, как правило, возможна только при согласии банка. Кредитор должен либо предоставить разрешение на продажу, либо подтвердить, что задолженность по ипотеке будет погашена до заключения сделки. В некоторых случаях банк может предложить перекредитование или досрочное погашение долга за счет средств от продажи.
Что будет, если заемщик не выполнит условия закладной?
Если заемщик не выполняет условия по закладной, то банк или другой кредитор может начать процедуру взыскания. Это включает в себя обращение в суд и возможную продажу квартиры для погашения долга. В результате заемщик рискует потерять право собственности на недвижимость. Существуют определенные шаги, которые заемщик может предпринять, чтобы избежать такого исхода, например, реструктуризация долга или обращение к кредитору за отсрочкой платежа.