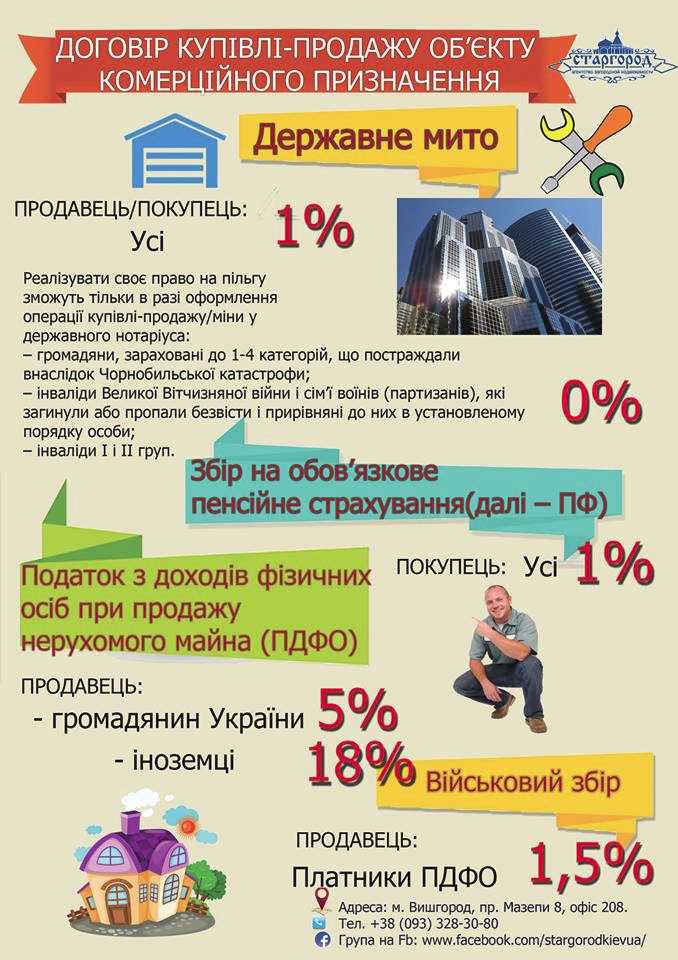
Продажа коммерческой недвижимости в России облагается несколькими видами налогов, и их правильное понимание критично для каждого продавца и покупателя. Одним из самых важных элементов является налог на прибыль, который зависит от характера сделки и времени владения объектом недвижимости. Для владельцев, которые продают объект менее чем через 3 года после его приобретения, применяется налог на прибыль в размере 20%. Однако при длительном владении, свыше 3 лет, налоговые обязательства могут существенно снизиться.
Налог на добавленную стоимость (НДС) также играет значительную роль при продаже коммерческих объектов. Если продавец является плательщиком НДС, то его обязанность – уплатить налог с продажи. Однако для малых компаний и физических лиц без регистрации в качестве плательщика НДС это требование не действует. Важно понимать, что сделки по продаже объектов недвижимости, использующихся в операциях с НДС, могут быть освобождены от налога, если соответствующие условия подтверждены документально.
При этом продавцы могут столкнуться с необходимостью уплаты налога на имущество или же с налогом на прирост капитала, если объект недвижимости был продан с прибылью, превышающей первоначальную стоимость. Применение льгот по налогу на имущество возможно только в строго оговоренных случаях, когда объект недвижимости используется для определённых целей или же продавец может доказать правомерность налогового вычета.
Важно заранее проконсультироваться с налоговым консультантом или юристом, чтобы учесть все нюансы, связанные с конкретной сделкой, а также избежать неосмотрительных ошибок, которые могут привести к дополнительным налоговым обязательствам.
Что такое налог с продажи коммерческой недвижимости в России
Налог с продажи коммерческой недвижимости в России представляет собой обязательный платеж, который взимается с прибыли, полученной от продажи объектов недвижимости, используемых в бизнесе. Этот налог включает несколько ключевых аспектов, которые важно учитывать при планировании сделки.
Основной налог на прибыль, возникающий в связи с продажей коммерческой недвижимости, представляет собой налог на доходы физических и юридических лиц. Он делится на два основных типа: НДС и налог на прибыль.
НДС (Налог на добавленную стоимость) применяется к сделкам, если продавец является налогоплательщиком НДС и если имущество не было использовано в личных целях. Ставка НДС на продажу недвижимости составляет 20%. При этом продавец может включить НДС в цену продажи, а покупатель будет обязан уплатить этот налог при совершении сделки.
Налог на прибыль применяется ко всем прибыльным операциям. Применение налога на прибыль зависит от того, кто является продавцом: физическое или юридическое лицо. В случае с юридическими лицами налог на прибыль составляет 20%, и при продаже коммерческой недвижимости учитывается разница между ценой продажи и стоимостью приобретения. Для физических лиц налоговая ставка зависит от того, насколько долго владелец собственности был её собственником.
Если объект недвижимости принадлежал более 3 лет, налог с продажи для физических лиц не применяется. Если срок владения меньше этого, налог составляет 13% от полученной прибыли. Продавец обязан подтвердить цену покупки недвижимости и все расходы, связанные с её улучшением или реставрацией, для корректного расчета налога.
Рекомендации:
1. Для минимизации налога на прибыль важно заранее тщательно документировать все расходы на покупку и улучшение недвижимости.
2. При продаже недвижимости в пределах 3 лет с момента её приобретения необходимо учитывать налоговую ставку 13% и вовремя подавать декларацию.
3. Юридические лица могут воспользоваться вычетами по НДС, если они имеют право на применение этого налога.
Как рассчитывается налог на прибыль при продаже коммерческой недвижимости
Налог на прибыль при продаже коммерческой недвижимости в России определяется на основе разницы между доходами от продажи и расходами, связанными с приобретением или улучшением объекта недвижимости. Налоговый режим зависит от нескольких факторов, включая форму собственности и наличие учета затрат.
Основные шаги для расчета налога:
- Определение дохода от продажи: Это сумма, полученная от продажи коммерческой недвижимости. Если объект был продан за более высокую цену, чем была стоимость приобретения, разница между этими величинами и будет налогооблагаемым доходом.
- Определение расходов: Включает стоимость приобретения недвижимости, расходы на ее улучшение, а также другие расходы, непосредственно связанные с объектом. Расходы должны быть подтверждены документально.
- Определение налогооблагаемой базы: Это разница между доходом и расходами. Если расходы превышают доход, образуется убыток, который может быть учтен при налогообложении в следующих периодах.
- Применение ставки налога: Стандартная ставка налога на прибыль составляет 20%, из которых 3% идет в федеральный бюджет, а оставшиеся 17% – в региональный.
Если объект недвижимости находится в собственности более 3 лет, то прибыль от его продажи может быть освобождена от налога на прибыль для организаций. Важно учитывать, что срок владения объектом определяется с момента регистрации права собственности в Росреестре.
В некоторых случаях возможен учет амортизации объекта недвижимости, что позволяет снизить налогооблагаемую базу. При этом важно правильно документировать расходы, связанные с амортизацией, и поддерживать всю необходимую документацию для подтверждения расходов.
Кроме того, необходимо учитывать изменения в законодательстве и потенциальные налоговые льготы для организаций, занимающихся деятельностью в сфере недвижимости. Например, для некоторых категорий объектов предусмотрены сниженные ставки налога или возможность применения специальных налоговых режимов.
Особенности налогообложения для юридических и физических лиц

При продаже коммерческой недвижимости налогообложение различается для юридических и физических лиц. Основное отличие заключается в применении разных налоговых режимов и особенностях расчета налоговых обязательств.
Для физических лиц, не зарегистрированных в качестве индивидуальных предпринимателей, налог с продажи коммерческой недвижимости осуществляется по ставке 13% (для налоговых резидентов РФ). Однако, если объект находился в собственности менее 5 лет, применяется общий порядок налогообложения. В случае, если объект был в собственности более 5 лет, налоговая ставка может быть снижена или вовсе исключена.
Кроме того, физическое лицо может воспользоваться вычетом на доход от продажи недвижимости. Лимит для имущественного вычета составляет 1 млн рублей, что позволяет существенно снизить налоговую базу при продаже недвижимости.
Юридические лица, занимающиеся продажей коммерческой недвижимости, обязаны платить налог на прибыль. Ставка налога на прибыль составляет 20%. При этом важно учитывать, что расходы на приобретение, ремонт и обслуживание недвижимости могут быть учтены в составе затрат, что снижает налогооблагаемую прибыль. При этом для юридических лиц действуют другие обязательства, такие как уплата НДС, если объект был ранее куплен с налогом на добавленную стоимость.
В случае, если юридическое лицо продает коммерческую недвижимость в рамках деятельности, облагаемой НДС, налоговая ставка составит 20%. Однако, если недвижимость использовалась для операций, не подлежащих налогообложению НДС, может возникнуть право на возврат ранее уплаченного налога.
Налоговые органы внимательно следят за соблюдением правил учета сроков владения недвижимостью, особенно в отношении физических лиц, поскольку для них это напрямую влияет на налоговые обязательства. Юридическим лицам важно учитывать, что налог на прибыль может быть значительно снижен за счет учета правильных затрат и вычетов, что требует грамотного налогового планирования и ведения отчетности.
Как уменьшить налоговую нагрузку при продаже недвижимости

Для снижения налогового бремени при продаже коммерческой недвижимости в России, важно учитывать несколько ключевых факторов и применить определённые стратегии.
1. Понимание срока владения объектом: Налог на прибыль от продажи недвижимости зависит от срока её владения. Если собственник владеет объектом более 3 лет, то налог не взимается, так как имущество считается находящимся в собственности длительное время. Важно точно соблюдать этот срок, поскольку он влияет на налоговые последствия. К примеру, в случае с земельными участками или индивидуальными предпринимателями, срок может быть сокращён до 5 лет.
2. Использование налоговых вычетов: В зависимости от условий, возможно уменьшение налога на прибыль с учётом вычета, который предоставляется за затраты на улучшение объекта недвижимости (ремонт, реконструкция, модернизация). Важно фиксировать все расходы, связанные с улучшением недвижимости, поскольку это снижает налогооблагаемую базу. В данном контексте полезно иметь документы, подтверждающие расходы.
3. Передача имущества через юридическое лицо: Если недвижимость передаётся от физического лица в собственность юридического, налоговая ставка может быть значительно ниже, особенно если компания использует упрощённую систему налогообложения. Важно учитывать, что при продаже активов юридическим лицом налоги на прибыль и НДС могут быть значительно снижены в случае правильной оптимизации.
4. Использование схемы продажи через разделение объектов: Иногда выгодно разделить одну большую коммерческую недвижимость на несколько меньших объектов. Это может снизить налоговую нагрузку, так как налог на прибыль может рассчитываться с меньших сумм, что уменьшает общую налоговую базу при расчёте налога.
5. Зачёт убытков: При наличии убытков от других операций с недвижимостью, можно использовать эти убытки для уменьшения налога на прибыль при продаже коммерческого объекта. Это возможно в случае, если убытки были получены в пределах того же налогового периода. Использование убытков для компенсации прибыли помогает снизить общую сумму налоговых выплат.
6. Передача недвижимости в аренду перед продажей: В некоторых случаях можно перед продажей объекта оформить его в аренду, получив доход, который поможет частично покрыть налоги на прибыль от продажи. Это также может быть полезным, если вы хотите продать недвижимость через несколько лет после её приобретения, чтобы она перешла в разряд активов, которые не облагаются налогом при продаже.
7. Учитывайте особенности налогообложения региона: Налоговые ставки на прибыль могут варьироваться в зависимости от региона. В некоторых субъектах РФ установлены льготы или уменьшенные ставки для коммерческой недвижимости. Перед продажей полезно проконсультироваться с местными налоговыми органами, чтобы уточнить возможные региональные особенности налогообложения.
Налоги при продаже недвижимости с учетом срока владения
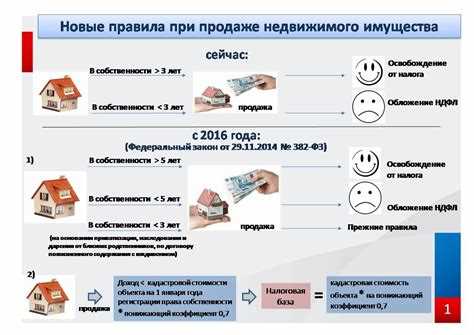
При продаже коммерческой недвижимости в России налоговые обязательства зависят от срока владения объектом. В зависимости от продолжительности владения, собственник может столкнуться с разными ставками налога на доходы физических лиц (НДФЛ) или даже получить освобождение от налогообложения.
Если недвижимость находится в собственности более 5 лет (для физических лиц), то продавец может не платить НДФЛ, независимо от размера прибыли. В случае с юридическими лицами этот срок не применяется, и они обязаны уплачивать налог с прибыли, полученной от продажи. Для ИП и физических лиц срок владения увеличивается до 3 лет, если объект используется в предпринимательской деятельности, например, сдача в аренду.
При продаже недвижимости до истечения 5 лет (3 года для ИП) НДФЛ взимается по ставке 13% от разницы между ценой продажи и ценой покупки (или рыночной стоимостью объекта на момент приобретения). Если объект был приобретен в наследство или дарение, основанием для расчета является стоимость недвижимости на момент перехода права собственности.
Рекомендация: Важно зафиксировать все расходы, связанные с улучшением недвижимости, так как они могут уменьшить налогооблагаемую базу. Например, затраты на реконструкцию, ремонты или расходы на аренду. Эти расходы также учитываются при расчете налога, если они документально подтверждены.
Примечание: Для юридических лиц ставка налога на прибыль составляет 20%, при этом возможны различные налоговые вычеты, если объект использовался в предпринимательской деятельности. Учитывайте, что такие сделки требуют дополнительной отчетности и могут подвергаться налоговому аудиту.
Какие штрафы за несвоевременную уплату налога с продажи недвижимости
Если налог с продажи коммерческой недвижимости в России не уплачен в срок, налогоплательщик может столкнуться с рядом штрафных санкций. Сумма штрафа зависит от срока просрочки и от того, был ли налогоплательщик добросовестным в своей деятельности.
Штраф за просрочку уплаты налога: Согласно Налоговому кодексу РФ, если налог не уплачен вовремя, начисляется штраф в размере 1/300 ставки рефинансирования Центрального банка РФ за каждый день просрочки. Например, если ставка рефинансирования составляет 8%, то ежедневно начисляемая сумма штрафа составит около 0,0266% от неуплаченной суммы налога.
Проценты за пользование чужими денежными средствами: Вдобавок к штрафу, налоговая служба начисляет проценты на сумму долга. Процентная ставка составляет 1/300 ставки рефинансирования за каждый день просрочки, начиная с первого дня после установленного срока. Эти проценты начисляются вплоть до полного погашения долга.
Максимальный штраф: В случае длительной просрочки (более 90 дней), налоговая служба вправе наложить штраф в размере 20% от неуплаченной суммы налога, если просрочка не превышает одного года. Если же задолженность остается непогашенной более года, размер штрафа может вырасти до 40% от неуплаченной суммы.
Рекомендации: Чтобы избежать штрафов и дополнительных расходов, рекомендуется следить за сроками уплаты налога и при необходимости обращаться в налоговую службу для уточнения всех деталей или возможных отсрочек. В случае возникновения ошибок при расчете налога или задержке из-за форс-мажора, лучше всего обратиться к налоговому инспектору или юристу для своевременной корректировки ситуации.
Вопрос-ответ:
Какие ставки налога с продажи коммерческой недвижимости в России?
Ставка налога с продажи коммерческой недвижимости в России составляет 20%, если объект продается через организацию, зарегистрированную как налогоплательщик НДС. Для физических лиц применяется налог на доходы физических лиц (НДФЛ), ставка которого составляет 13%. Однако ставка может варьироваться в зависимости от того, был ли объект в собственности более трех лет. В этом случае физическое лицо может не платить налог. Если собственность находится в собственности менее трех лет, то налог на продажу недвижимости составит 13% от разницы между ценой продажи и ценой приобретения.
Как происходит налоговое обложение продажи коммерческой недвижимости для юридических лиц?
Юридические лица, продающие коммерческую недвижимость, обязаны уплачивать налог на прибыль. Он составляет 20% от прибыли, полученной от продажи объекта. При этом важно учитывать, что если организация продает недвижимость, которая использовалась в предпринимательской деятельности, то она может воспользоваться возможностью вычета НДС, что снижает налоговую нагрузку. Также организациям следует учитывать, что для определения налога с продажи недвижимости применяется не только стоимость продажи, но и другие параметры, такие как амортизация, что влияет на конечный расчет.
Как можно снизить налог с продажи коммерческой недвижимости?
Есть несколько способов снижения налога с продажи коммерческой недвижимости. Во-первых, если объект находился в собственности более трех лет, физические лица могут избежать уплаты налога на прибыль. Для юридических лиц возможным вариантом является использование амортизации и учет затрат, понесенных на улучшение или поддержание состояния объекта. В случае, если недвижимость продается через компанию, можно рассмотреть варианты с оптимизацией НДС и применением налоговых вычетов. Также стоит учитывать, что если объект был использован в бизнесе, возможен частичный возврат налога на добавленную стоимость (НДС).
Какие документы нужны для уплаты налога с продажи коммерческой недвижимости?
Для уплаты налога с продажи коммерческой недвижимости необходимо подготовить несколько документов. Это, прежде всего, договор купли-продажи объекта недвижимости, который подтверждает сумму сделки. Если объект продавался менее чем три года, для физических лиц нужно предоставить документы, подтверждающие цену приобретения недвижимости (например, договор купли-продажи, акт приема-передачи). Для юридических лиц потребуется налоговая декларация по налогу на прибыль, а также документы, подтверждающие амортизацию недвижимости и расходы, связанные с улучшением объекта. Также важно сохранить документы, подтверждающие право собственности на недвижимость.
Какой срок уплаты налога с продажи коммерческой недвижимости?
Срок уплаты налога с продажи коммерческой недвижимости зависит от типа налогоплательщика. Физические лица обязаны уплатить НДФЛ до 15 июля года, следующего за годом продажи недвижимости. Юридические лица должны заплатить налог на прибыль в сроки, установленные для уплаты налога на прибыль, обычно это квартальные или годовые сроки в зависимости от режима налогообложения организации. Важно, чтобы налог был уплачен вовремя, чтобы избежать штрафов и пеней. В случае, если объект продается с использованием НДС, то налог должен быть уплачен в срок, указанный в декларации по НДС.
Как рассчитывается налог с продажи коммерческой недвижимости в России?
Налог с продажи коммерческой недвижимости в России рассчитывается на основе дохода от продажи. Согласно налоговому законодательству, при продаже имущества, которое находилось в собственности менее 5 лет, налог на доходы физических лиц (НДФЛ) составляет 13% от прибыли (разница между ценой продажи и стоимостью приобретения). Если объект находился в собственности более 5 лет, налог не взимается. Для юридических лиц существует другой порядок расчета, который зависит от формы налогообложения и других факторов.
Какие налоговые льготы существуют для продавцов коммерческой недвижимости?
В России существуют различные налоговые льготы, связанные с продажей коммерческой недвижимости. Если недвижимость была в собственности более 5 лет, то физическое лицо освобождается от уплаты НДФЛ. Также возможно применение налоговых вычетов, например, если продавец понес расходы на улучшение недвижимости или на оплату услуг по продаже, которые могут уменьшить налогооблагаемую базу. Для юридических лиц действуют особые условия, которые могут включать налоговые вычеты, если недвижимость использовалась в производственной деятельности или для сдачи в аренду.