При заполнении декларации 3-НДФЛ важно корректно отразить расходы, связанные с ипотечным кредитом. В первую очередь это сумма фактически уплаченных процентов по кредиту и стоимость покупки недвижимости, подтверждённая договором и платежными документами.
В разделе расходов указываются: цена приобретённого объекта, расходы на оформление сделки (госпошлина, нотариальные услуги), а также сумма уплаченных процентов за весь налоговый период. Каждый показатель должен иметь подтверждение в виде документов – без них налоговая откажет в вычете.
Ошибки при указании суммы расходов – частая причина отказов и дополнительных запросов. Например, нельзя указывать суммы, превышающие фактические расходы, или включать в декларацию не подтверждённые платежи. При ипотеке важно учитывать, что в 3-НДФЛ расходы указываются отдельно по стоимости объекта и по процентам, а не как одна общая сумма.
Правильное оформление декларации с учётом этих нюансов позволит получить налоговый вычет максимально быстро и без лишних проверок. В статье рассмотрим пошагово, какие именно суммы и документы нужны, чтобы корректно отразить расходы в 3-НДФЛ при ипотеке.
Какие расходы можно включить в 3 НДФЛ при покупке жилья по ипотеке
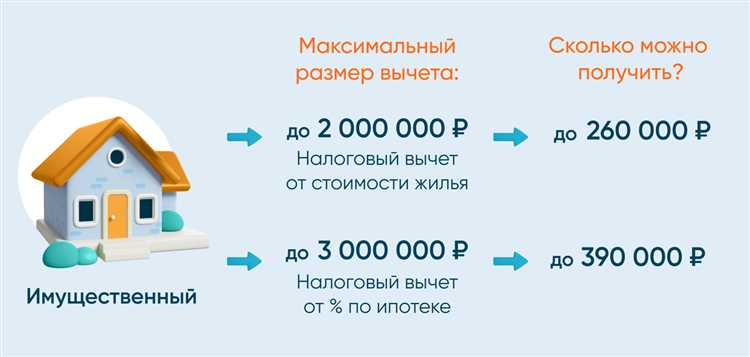
В декларации 3 НДФЛ при оформлении налогового вычета по ипотеке учитываются несколько категорий расходов. В первую очередь это сумма фактически уплаченных процентов по ипотечному кредиту, подтверждённая выписками банка и кредитным договором.
Кроме процентов, включаются расходы на покупку самого объекта недвижимости. Это стоимость квартиры или дома, отражённая в договоре купли-продажи, акте приёма-передачи, а также в платежных документах (квитанции, платежные поручения).
Дополнительно можно учесть расходы на нотариальное оформление сделки, государственную регистрацию права собственности, оплату услуг оценщика при необходимости, если это подтверждается соответствующими документами.
Если в договоре предусмотрены комиссии банка, напрямую связанные с выдачей ипотеки (например, комиссия за рассмотрение заявки или ведение кредита), они также подлежат включению в сумму расходов.
Вычет не распространяется на платежи по основному долгу ипотеки, штрафы, пени и иные нецелевые расходы. Важно сохранять все подтверждающие документы – договоры, чеки, платежные поручения – они обязательны для подачи вместе с 3 НДФЛ.
Документы для подтверждения расходов на приобретение недвижимости
Для подтверждения расходов при заполнении декларации 3 НДФЛ необходимо приложить оригиналы или нотариально заверенные копии следующих документов.
1. Договор купли-продажи недвижимости – основное подтверждение факта сделки и стоимости объекта.
2. Акт приема-передачи или другой документ, подтверждающий факт передачи объекта покупателю.
3. Платежные документы – выписки из банка, кассовые чеки, платежные поручения, подтверждающие оплату по договору.
4. Кредитный договор с банком, если покупка осуществлялась по ипотеке, включая график платежей и сведения об уплаченных процентах.
5. Документы об уплате государственной пошлины и иных обязательных сборов при регистрации права собственности.
6. Свидетельство о государственной регистрации права или выписка из ЕГРН – для подтверждения регистрации недвижимости на заявителя.
7. При участии посредников – договоры и платежные документы, подтверждающие оплату услуг риэлтора или оценщика.
Все перечисленные документы должны четко отображать суммы и даты операций, чтобы исключить возможные претензии налоговой службы.
Как учесть проценты по ипотечному кредиту при заполнении декларации
Проценты по ипотечному кредиту можно включить в налоговый вычет, если кредит взят для покупки жилья и кредитор – банк или иная финансовая организация, выдавшая официальный займ. В декларации 3-НДФЛ проценты отражаются отдельно от основной суммы расходов на приобретение недвижимости.
Для подтверждения процентов необходимо предоставить справку из банка по форме 2-НДФЛ или отдельный документ, где указана сумма уплаченных процентов за налоговый период. Эта справка прикладывается к декларации.
В разделе 5 декларации (доходы и вычеты) указывается общая сумма процентов, уплаченных за год. Важно не включать в вычет сумму процентов, уплаченных по займам, не связанным с приобретением жилья.
Если ипотека оформлена совместно с другим лицом, вычет по процентам распределяется пропорционально их долям в праве собственности, что подтверждается нотариальным договором или свидетельством о долевой собственности.
Сумму процентов, учитываемую для вычета, нельзя превышать фактически уплаченные за год проценты. Если часть процентов была рефинансирована или возвращена банком, эту сумму вычетом учитывать нельзя.
При заполнении декларации в соответствующих строках указывайте точную сумму процентов из банковской справки без округлений. Ошибки в суммах могут привести к отказу налоговой.
Особенности заполнения раздела расходов в программе 3 НДФЛ

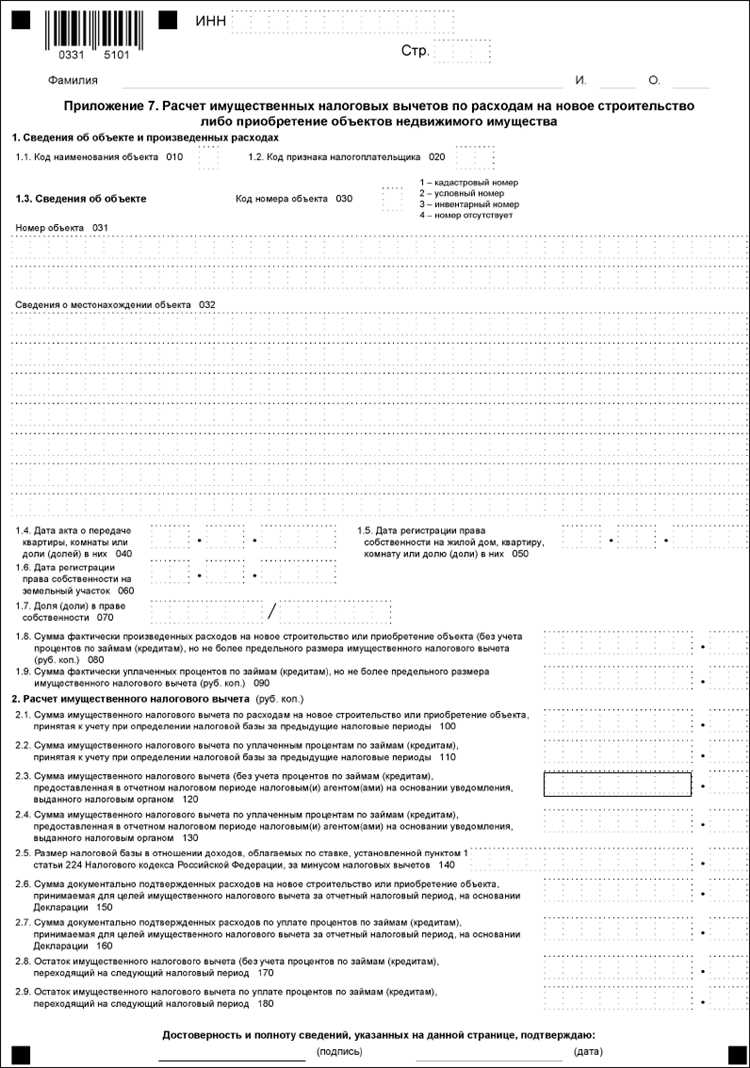
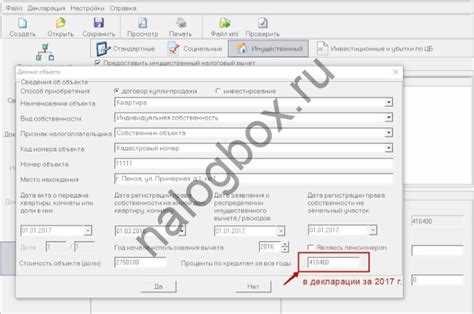
В разделе расходов указываются фактические суммы, потраченные на приобретение недвижимости. Важно разделять основную стоимость объекта и проценты по ипотечному кредиту – для каждого типа расходов предусмотрены отдельные строки.
При заполнении учитывайте, что сумма расходов должна подтверждаться документами: договором купли-продажи, актами приема-передачи, выписками из банка по ипотеке и платежными поручениями на уплату процентов.
Для указания расходов на покупку недвижимости используйте код дохода 01 и соответствующий код вычета 210. При этом сумма указывается без учета процентов по ипотеке.
Проценты по ипотечному кредиту вносятся в отдельный раздел 4 декларации, в графу с кодом вычета 323. Указывайте только фактически уплаченные проценты за отчетный год.
Если ипотека была рефинансирована, отражайте суммы процентов отдельно по каждому договору, в соответствующих строках раздела 4.
При заполнении программы 3 НДФЛ внимательно проверяйте, чтобы суммы расходов совпадали с подтверждающими документами. Несоответствие может привести к отказу в вычете или дополнительным проверкам.
Программа автоматически рассчитывает итоговые вычеты, исходя из введённых данных, однако рекомендуется вручную проверить корректность заполнения разделов, чтобы исключить ошибки.
Как правильно распределить расходы между созаемщиками и супругами
При заполнении 3-НДФЛ каждый участник сделки должен указать свою долю расходов на приобретение недвижимости. Если недвижимость оформлена на нескольких человек – созаемщиков или супругов – важно учитывать их долевое участие в договоре и фактические расходы.
Распределение расходов между созаемщиками и супругами происходит следующим образом:
- Определите долю каждого участника в праве собственности. Если доли равны, расходы делятся поровну. Если доли разные – расходы распределяются пропорционально.
- Учитывайте фактические денежные вложения каждого. Если один участник оплатил большую часть суммы, он может заявить именно эту сумму в декларации, но не более своей доли в праве собственности.
- При разделе расходов на проценты по ипотеке каждый созаемщик указывает только ту часть процентов, которую он реально уплатил или на которую имеет право в соответствии с договором займа.
Для правильного отражения расходов нужно подготовить документы, подтверждающие внесение средств каждым из участников:
- Платежные поручения и выписки из банка.
- Договор долевого участия или свидетельство о праве собственности с указанием долей.
- Ипотечный договор с разделением обязанностей по оплате между созаемщиками.
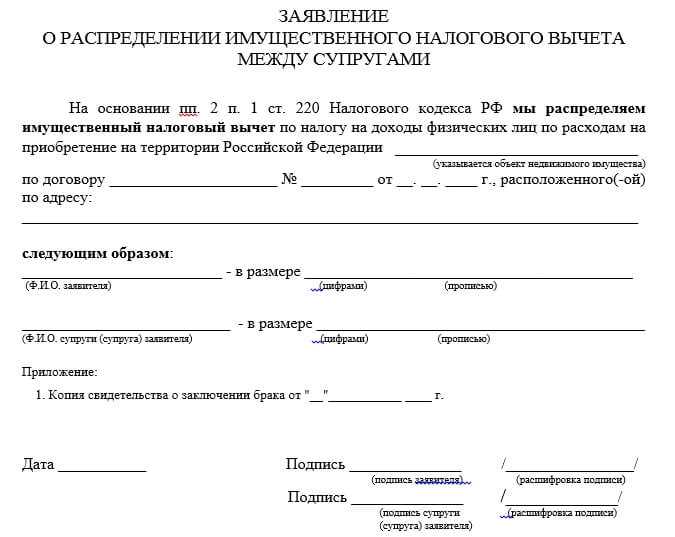
Если супруги приобрели недвижимость в браке, то расходы на покупку считаются общими, если иное не зафиксировано в брачном договоре. При подаче декларации каждый из супругов вправе заявить свою часть расходов, исходя из соглашения или равных долей.
При отсутствии соглашения о долях расходы можно распределить поровну. Важно, чтобы сумма расходов, заявленная каждым, не превышала фактических расходов и сумм по документам.
Если у созаемщиков разные налоговые ставки или условия, декларации подаются отдельно с учетом индивидуальных показателей.
Ошибки при указании суммы расходов и как их избежать
Частая ошибка – указание суммы расходов, не подтвержденной документально. В декларации нужно указывать только те расходы, которые подтверждены платежными поручениями, выписками из банка или договорами с продавцом.
Нередко завышают стоимость жилья или процентов по ипотеке. Следует брать суммы из официальных документов: договора купли-продажи и кредитного договора. Переплата или проценты, уплаченные позже отчетного периода, не учитываются в текущей декларации.
Ошибка в разделе с расходами – указание полной суммы ипотечного кредита вместо фактически уплаченных процентов и стоимости недвижимости. В 3 НДФЛ указывают именно сумму понесенных расходов, а не кредитный лимит.
Неправильное распределение расходов между созаемщиками и супругами ведет к потере части налогового вычета. Каждый должен указать только свою долю, пропорционально внесенным средствам. Если в документах отсутствует распределение, нужно получить нотариальное подтверждение.
Отсутствие правильного кода расходов в разделе декларации приводит к отказу налоговой. Для приобретения жилья используется код 1, для уплаты процентов – код 2. Проверяйте соответствие кодов в инструкции по заполнению 3 НДФЛ.
Для избежания ошибок необходимо сверять данные декларации с оригиналами документов, внимательно читать раздел инструкций по заполнению 3 НДФЛ и использовать официальные формы без самостоятельных изменений.
Рекомендация: храните все подтверждающие документы и копии платежей, чтобы в случае запроса налоговой можно было быстро предоставить доказательства.
Когда и как предоставлять подтверждающие документы в налоговую

Подтверждающие документы необходимо предоставить вместе с заполненной декларацией 3-НДФЛ в сроки подачи – не позднее 30 апреля года, следующего за отчетным. Обычно это делается при личной подаче в налоговую инспекцию или через личный кабинет на сайте ФНС.
Если подаете декларацию через личный кабинет, сканы или фото документов нужно загрузить в специальный раздел. Копии должны быть четкими и содержать все страницы с отметками и подписями. Несоблюдение этого требования может привести к отказу в вычете или запросу на повторное предоставление документов.
При личной подаче рекомендуется заранее подготовить комплект документов: договор купли-продажи, кредитный договор, платёжные поручения, справки из банка о суммах уплаченных процентов, акты приёма-передачи жилья. Все оригиналы проверяются, а на копиях ставится отметка о приеме.
В случае запроса налоговой инспекции для проверки декларации документы предоставляются по письменному требованию в течение 30 дней. Отсутствие ответа или несвоевременная подача может привести к отказу в налоговом вычете.
Для удобства храните все подтверждающие документы не менее трех лет с момента подачи декларации. Это позволит оперативно ответить на возможные запросы и избежать спорных ситуаций.
Порядок возврата налога на расходы по ипотеке и сроки получения

Возврат налога происходит после подачи налоговой декларации 3-НДФЛ с правильным указанием расходов по ипотеке. Для этого нужно подготовить полный пакет документов: декларацию, подтверждающие расходы, кредитный договор и справку 2-НДФЛ.
Подача декларации и документов возможна как лично в налоговую инспекцию, так и через личный кабинет на сайте ФНС, а также с помощью МФЦ. Электронная подача сокращает время обработки заявления.
Порядок возврата включает следующие этапы:
- Подача декларации и документов до 30 апреля года, следующего за отчетным.
- Налоговая проверяет документы и проводит расчет возврата.
- В течение 3 месяцев после подачи декларации принимается решение о возврате.
- Если ошибки не выявлены, средства перечисляются на указанный счет.
Срок перечисления денег после принятия решения обычно не превышает 30 календарных дней.
Если декларация подана с ошибками или документов недостаточно, налоговая направляет запрос на исправление. В этом случае срок возврата может увеличиться.
Для ускорения процесса стоит:
- Тщательно проверить заполнение декларации и приложить все подтверждающие документы.
- Указать корректные реквизиты для перечисления средств.
- Подавать декларацию и документы в электронном виде через личный кабинет ФНС.
Обращение с декларацией и документами по ипотечному вычету допускается как за текущий год, так и за предыдущие три года. В этом случае срок рассмотрения может немного отличаться, но общий порядок возврата сохраняется.
Вопрос-ответ:
Какие именно расходы по ипотеке можно указать в декларации 3-НДФЛ для получения налогового вычета?
В налоговой декларации можно указать затраты на покупку жилья, которые включают сумму основного долга по ипотеке, расходы на уплату процентов по кредиту и некоторые сопутствующие расходы. В частности, это стоимость жилья, зафиксированная в договоре купли-продажи, и проценты, начисленные банком на остаток задолженности. Кроме того, можно включить комиссии за оформление кредита, если они напрямую связаны с покупкой недвижимости. Важно иметь подтверждающие документы для каждой из этих статей расходов.
Как правильно считать сумму процентов по ипотеке для указания в 3-НДФЛ, если кредит выплачивается частично в течение года?
При заполнении декларации учитываются именно те проценты, которые были фактически уплачены в отчетном году. Если вы погашали кредит частично, то сумму процентов нужно взять из платежных документов банка за этот период. Важно не включать проценты, начисленные, но не оплаченные в текущем году. Лучше запросить в банке справку, где будет указана точная сумма уплаченных процентов за налоговый период.
Можно ли разделить сумму расходов на ипотеку между супругами, если квартира приобреталась в совместную собственность?
Да, расходы можно распределить между супругами в соответствии с их долями в собственности или договоренностью. Каждый из супругов должен самостоятельно отразить в своей декларации часть расходов, которая соответствует его доле. При этом важно иметь документы, подтверждающие право собственности и согласие на распределение вычета. Если доли не определены, налоговая может потребовать объяснений и дополнительные документы.
Какие ошибки чаще всего допускают при указании суммы расходов в 3-НДФЛ по ипотеке, и как их избежать?
Основные ошибки связаны с неправильным подсчетом процентов — например, включение непогашенных начисленных сумм, либо указание общей суммы кредита вместо фактически оплаченной за год. Еще распространена ошибка с отсутствием подтверждающих документов или неправильным оформлением договора. Чтобы избежать проблем, внимательно проверяйте платежные документы, требуйте у банка справки об уплаченных процентах и сверяйте данные с отчетным периодом. Тщательная подготовка и аккуратное заполнение декларации помогут избежать отказов.
Когда лучше всего подавать декларацию 3-НДФЛ с указанием расходов по ипотеке, чтобы получить налоговый вычет?
Декларацию следует подавать после завершения календарного года, в котором вы произвели платежи по ипотеке и хотите вернуть часть средств. Обычно это происходит с 1 января по 30 апреля следующего года. Важно собрать все документы — договоры, платежные поручения, справки из банка — до подачи. Чем раньше подадите декларацию с полным пакетом документов, тем быстрее получите возврат. Если есть возможность, не откладывайте на последний момент, чтобы избежать спешки и ошибок.