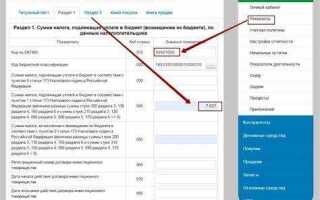
Работодатель обязан правильно учитывать суммы, подлежащие возмещению, согласно действующему законодательству и внутренним учетным нормативам. К таким суммам относятся выплаты, возвращаемые работником или третьими лицами, а также корректировки, связанные с ошибками в расчетах или удержаниями.
Порядок внесения сумм к возмещению регламентируется нормативными актами и внутренними инструкциями компании. Основное требование – документальное подтверждение основания для возмещения и точное отражение в бухгалтерском учете. Важно, что сумма к возмещению не должна превышать фактических расходов работодателя без соответствующих оснований.
При внесении сумм учитываются особенности налогового и трудового законодательства: корректное оформление приказов, договоров или актов, а также своевременное отражение в бухгалтерских регистрах. Нарушения порядка внесения могут привести к штрафам и налоговым рискам, поэтому обязательна строгая проверка документов и расчетов перед внесением сумм в учет.
Какие суммы подлежат возмещению работодателю по трудовому законодательству
Возмещение работодателю возможно по ряду категорий сумм, связанных с ущербом, причинённым работодателю действиями или бездействием работника. Основные виды таких сумм закреплены в Трудовом кодексе РФ и других нормативных актах.
1. Убытки, причинённые работником работодателю в результате его виновных действий (например, порча имущества, материальный ущерб). Возмещение таких убытков возможно в полном объёме, если вина работника доказана.
2. Суммы, выплаченные работодателем в виде компенсаций или пособий, причитающихся работнику ошибочно или незаконно (например, излишне выплаченная зарплата, пособия).
3. Суммы, связанные с материальной ответственностью за ущерб, причинённый вверенным имуществом (например, инструменты, оборудование). В этом случае возмещение ограничено суммой реального ущерба.
4. Возмещение расходов работодателя, связанных с восстановлением нарушенного трудового порядка или ликвидацией последствий нарушения (например, затраты на ремонт оборудования).
Для каждой категории существуют особенности порядка и размера возмещения:
| Категория суммы | Основание возмещения | Особенности |
|---|---|---|
| Убытки от действий работника | Статья 237 ТК РФ | Возмещаются полностью при доказанной вине; размер ограничен среднемесячным доходом при обычной материальной ответственности |
| Излишне выплаченные суммы | Гражданский кодекс РФ, трудовое законодательство | Возмещение возможно через удержание из зарплаты с письменного согласия работника или судебное взыскание |
| Ответственность за имущество | Статьи 238–241 ТК РФ | Ограничение по сумме ущерба, зависит от вида материальной ответственности |
| Расходы на восстановление | Договор или локальные акты работодателя | Требуется доказательство связи расходов с нарушением |
Возмещение возможно только при наличии доказанной вины работника и реального ущерба. В случае споров применяется порядок, установленный трудовым и гражданским законодательством, включая возможность обращения в суд.
Документы, подтверждающие право работодателя на возмещение сумм
Для обоснования права на возмещение расходов работодателю необходимы документы, удостоверяющие факт понесённых затрат и их связь с трудовыми обязанностями сотрудника. К таким документам относятся: акты выполненных работ, накладные, счета-фактуры, кассовые чеки и платежные поручения, подтверждающие оплату.
В случаях возмещения ущерба, причинённого работником, обязательными являются: письменные объяснения сотрудника, приказы о взыскании, заключения комиссий по расследованию инцидентов, а также документы, фиксирующие размер ущерба (например, экспертные заключения или сметы на восстановление).
Если возмещение связано с перерасходом средств на служебные командировки, нужны отчёты о расходах, подтверждённые подписями ответственных лиц и документами, подтверждающими факт поездки (проездные документы, гостиничные счета).
При возмещении сумм, удерживаемых из заработной платы, важно иметь письменное согласие работника или основание в трудовом договоре, коллективном договоре либо локальном нормативном акте.
Все документы должны быть оформлены в соответствии с требованиями законодательства и внутренними регламентами компании, с чётким указанием даты, суммы и оснований для возмещения. Их правильное оформление обеспечивает юридическую защиту работодателя и исключает возможные споры.
Порядок отражения сумм к возмещению в бухгалтерском учете организации

Суммы, подлежащие возмещению работодателю, фиксируются в бухгалтерском учете на основании подтверждающих документов и договоров с сотрудниками или третьими лицами.
Для правильного отражения сумм необходимо выполнить следующие шаги:
- Определить вид возмещения (ущерб, переплата, излишне выплаченные суммы и др.).
- Оформить внутренний акт или заявление сотрудника с обоснованием суммы к возмещению.
- Подтвердить сумму документально (расчеты, акты, договоры, расчётные ведомости).
- Зарегистрировать сумму к возмещению на забалансовом счете или в составе дебиторской задолженности в зависимости от характера возмещения.
- Отразить сумму в бухгалтерских регистрах с корреспондирующими счетами: например, дебет счета 76 «Расчеты с разными дебиторами и кредиторами» и кредит счета 70 «Расчеты с персоналом по прочим операциям».
- При фактическом поступлении возмещенных сумм провести запись по дебету счета 51 «Расчетные счета» и кредиту счета 76.
При возмещении ущерба важно учитывать сроки и порядок взыскания, чтобы правильно рассчитать налоговую базу и избежать ошибок в отчетности.
Если возмещение связано с излишне выплаченными суммами заработной платы, следует оформить корректировку с отражением суммы в расчетных документах и бухгалтерских регистрах.
Рекомендуется вести отдельный учет по каждому виду возмещений для прозрачности и удобства контроля.
Особенности внесения сумм к возмещению в налоговую отчетность
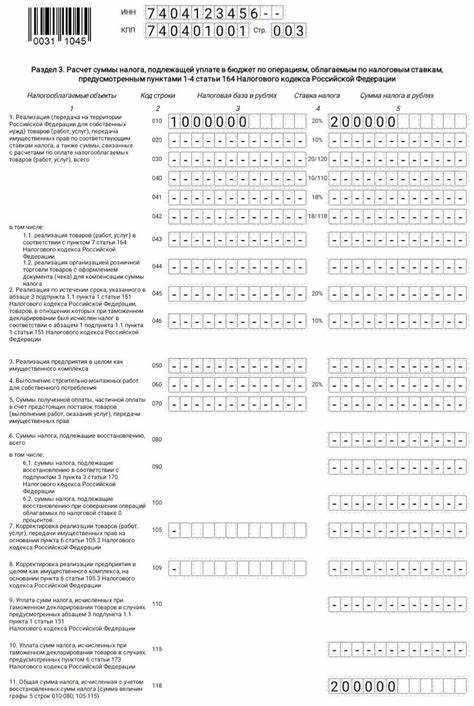
Суммы, подлежащие возмещению работодателю, необходимо отражать в налоговой отчетности в строгом соответствии с налоговым законодательством. Для правильного учета важно разделять суммы, связанные с возмещением затрат и суммы, которые не признаются расходами.
Налог на прибыль: Возмещенные суммы, признанные доходом, отражаются в разделе доходов отчетного периода. Расходы, которые были возмещены, исключаются из налоговой базы, чтобы избежать двойного учета. Например, если работник компенсирует материальный ущерб, сумма возмещения исключается из расходов организации.
НДС: Если возмещение связано с операциями, облагаемыми НДС, сумма возмещения должна корректно учитываться в расчетах налога. При получении возмещения от контрагента необходимо определить, облагается ли эта операция НДС и отражать ее в декларации по налогу на добавленную стоимость.
Важно документально подтвердить право на возмещение и факт получения средств, чтобы избежать налоговых претензий. В налоговой отчетности следует указывать суммы возмещения согласно первичным документам и соглашениям с возмещающей стороной.
При формировании налоговой базы учитывайте сроки признания доходов и расходов. Возмещения, полученные в другом налоговом периоде, отражаются отдельно и не влияют на показатели текущего периода.
Необходимо учитывать особенности учета сумм к возмещению в зависимости от вида налога и вида расходов. Например, при учете по налогу на прибыль не все возмещаемые суммы уменьшают налоговую базу, что требует точного анализа конкретной ситуации.
Рекомендуется вести отдельный учет сумм к возмещению и согласовывать его с бухгалтерским учетом, чтобы обеспечить корректное отражение в налоговых декларациях и избежать расхождений при проверках.
Сроки и порядок возврата сумм, ошибочно перечисленных работодателю

Возврат ошибочно перечисленных сумм работодателю должен быть выполнен в срок, не превышающий 10 календарных дней с момента выявления ошибки. При этом дата начала отсчёта – день получения уведомления от налогового органа или контрагента о факте излишнего перечисления.
Возврат осуществляется путем перечисления денежных средств на счет, с которого была произведена ошибка, либо иным способом, оговоренным в договоре между сторонами. В платежном поручении обязательно указывается основание возврата – ссылка на соответствующий акт сверки или корректировочный документ.
Если возврат по ошибке произошёл в рамках налоговой отчетности, необходимо оформить корректировочную декларацию с указанием суммы возврата. Это позволит избежать начисления штрафных санкций и пени за несвоевременное отражение операций.
В случае невозможности возврата денежными средствами допускается зачёт ошибочно перечисленных сумм в счет будущих обязательств работодателя перед контрагентом, при условии документального подтверждения согласия обеих сторон.
Рекомендуется фиксировать все операции возврата сумм в бухгалтерском учете с указанием оснований, дат и реквизитов документов. Это упростит проверку и снизит риск споров с налоговыми органами.
Ответственность работодателя за неправильное оформление сумм к возмещению
Основные виды ответственности работодателя включают:
- Штрафы и пени за нарушение налогового законодательства (ст. 119, 122 Налогового кодекса РФ). Ошибочное отражение сумм к возмещению может привести к доначислениям налогов и штрафам в размере 20% от суммы недоимки.
- Административные штрафы за нарушения порядка ведения бухгалтерского учёта и предоставления отчётности (ст. 15.11 КоАП РФ). Размер штрафа – от 5 000 до 50 000 рублей в зависимости от тяжести нарушения.
- Ответственность за задержку возврата сумм, ошибочно перечисленных работодателю, по ст. 395 Гражданского кодекса РФ – начисляются проценты за пользование чужими денежными средствами.
- Возможные претензии со стороны работников при неправильном удержании или возмещении сумм, что может привести к судебным разбирательствам и возмещению морального ущерба.
Рекомендации по минимизации рисков:
- Обеспечить правильное документальное оформление сумм к возмещению: акты сверок, расчёты, подтверждающие документы.
- Своевременно и корректно вносить данные в бухгалтерский и налоговый учёт, используя актуальные формы отчётности.
- Регулярно проводить внутренний аудит правильности оформления и учёта сумм к возмещению.
- При обнаружении ошибок оперативно исправлять их с подачей уточнённых деклараций и уведомлений контролирующим органам.
Несоблюдение правил оформления приводит к финансовым потерям и ухудшает деловую репутацию организации. Ответственный подход к учёту сумм к возмещению снижает риск штрафов и судебных споров.
Практические примеры внесения сумм к возмещению в учетные документы
В учете такая сумма отражается проводкой: дебет 73 «Расчеты с персоналом по прочим операциям» и кредит 50 или 51 – возврат денежных средств в кассу или на расчетный счет. В бухгалтерской отчетности суммы к возмещению показываются на счете 73 до полного погашения задолженности.
Если организация возмещает работодателю затраты на служебные командировки, подтвержденные отчетами, то суммы отражаются в учете как дебет 76 «Расчеты с разными дебиторами и кредиторами» и кредит 51 или 50 при фактическом возврате средств. Внутренним документом служит заявление сотрудника и отчет о расходах, которые необходимо приложить к бухгалтерской справке.
Для случаев возмещения ущерба, причиненного работником, оформляется акт о повреждении имущества с оценкой суммы убытка. На основании этого акта создается документ, фиксирующий сумму к возмещению, и в учете делают запись: дебет 73 и кредит 70 или 76, в зависимости от ситуации. Суммы удерживаются из заработной платы сотрудника с учетом ограничений трудового законодательства.
При возврате ошибочно перечисленных страховых взносов или налогов, подлежащих возврату работодателю, в учетных документах оформляется требование-рекламация и приходный ордер на возврат средств. В бухгалтерском учете сумма отражается по дебету счета 68 «Расчеты по налогам и сборам» и кредиту счета 51, после чего формируется корректировочная запись на уменьшение налоговых обязательств.
Рекомендуется вести отдельный регистр учета сумм к возмещению для контроля задолженности и своевременного отражения в отчетности. Все операции должны иметь подтверждающие документы с подписями ответственных лиц для исключения спорных ситуаций и аудиторских замечаний.
Вопрос-ответ:
Какие суммы работодатель может требовать к возмещению от сотрудников по трудовому законодательству?
Работодатель вправе требовать возмещения тех затрат, которые были связаны с действиями или бездействием работника, если они привели к ущербу. Это могут быть случаи порчи имущества, материальный ущерб из-за невыполнения должностных обязанностей, а также суммы, излишне выплаченные работнику (например, переплата зарплаты). Однако такие требования должны основываться на фактах и подтверждаться документально.
Каким образом отражаются суммы к возмещению в бухгалтерском учете организации?
Для отражения сумм к возмещению в учете используют счета бухгалтерского баланса, чаще всего счета расчетов с подотчетными лицами или дебиторской задолженности. Важно правильно оформить первичные документы — акты, служебные записки, приказы. После подтверждения суммы она учитывается как дебиторская задолженность работодателя по отношению к сотруднику до момента ее фактического возмещения.
Какова процедура внесения сумм к возмещению в налоговую отчетность работодателя?
Суммы, подлежащие возмещению, включаются в налоговый учет в зависимости от их характера. Например, если речь идет о возмещении ущерба, связанного с производственной деятельностью, то эти суммы корректируют налоговую базу. Важно, чтобы документальное оформление подтверждало факт возмещения и его основания. Налоговые органы при проверке обращают внимание на правильность отражения таких операций и соответствие законодательству.
Что грозит работодателю при неправильном оформлении сумм к возмещению?
Ошибки в оформлении могут привести к спорам с налоговыми и контролирующими органами, а также с сотрудниками. Неверное отражение может вызвать доначисление налогов и штрафы, а также затруднить взыскание сумм с работников. В отдельных случаях возможна ответственность за нарушение трудового законодательства, если взыскание произведено с нарушениями, либо без достаточных оснований.