При получении товарно-материальных ценностей (ТМЦ) работником, бухгалтер обязан оформить ряд документов, чтобы подтвердить факт передачи имущества. Каждый этап должен быть тщательно задокументирован в соответствии с внутренними стандартами организации и требованиями законодательства.
Прежде всего, бухгалтер должен выписать накладную на передачу ТМЦ. Это основной документ, который служит основанием для учета товаров и материалов в бухгалтерии. В накладной указываются данные о наименовании, количестве и стоимости передаваемых товаров, а также подписи сторон, подтверждающие получение.
Кроме того, если передача ТМЦ осуществляется на складе организации, бухгалтер должен оформить приходный ордер, который подтверждает факт учета товаров на складе. Он содержит информацию о номере и дате накладной, а также спецификацию переданных ценностей.
Не менее важным является акты приема-передачи, которые подписывают обе стороны – работник, получивший ТМЦ, и представитель работодателя. Этот документ оформляется для каждого типа ТМЦ, если это предусмотрено внутренними правилами компании.
При необходимости, бухгалтер может также выписать счет-фактуру, если передача ТМЦ сопровождается расчетами по НДС. Этот документ служит основой для учета НДС и может быть использован для возмещения налога при условии правильного оформления.
Документ, подтверждающий получение ТМЦ: обязательные реквизиты
- Наименование документа – должно быть четким, указывающим на его назначение (например, «Акт о получении ТМЦ» или «Накладная»).
- Дата составления – указывается точная дата, когда документ был оформлен и ТМЦ фактически получены.
- Номер документа – уникальный номер для идентификации документа в системе учета.
- Данные организации-поставщика – название, ИНН, адрес и другие реквизиты компании, передающей ТМЦ.
- Данные получателя – ФИО работника, который получает товар, его должность, а также подразделение, если это необходимо.
- Перечень ТМЦ – наименование, количество и единицы измерения получаемых ценностей. Важно указать точные характеристики, такие как модель, размер, и другие детали.
- Подпись ответственного лица – подпись работника, который принимает товар, а также подпись представителя организации-поставщика.
- Печать организации – обязательна, если она используется в документообороте компании.
- Серийные номера и прочие идентификационные данные – если ТМЦ имеют уникальные серийные номера или другие идентификаторы, они должны быть обязательно указаны.
- Основание для получения ТМЦ – ссылаться на приказ, договор или иной документ, на основании которого осуществляется передача.
При оформлении документа следует соблюдать строгую точность в указании всех реквизитов, так как ошибки могут привести к недоразумениям в бухгалтерии или возникновению проблем при проверке отчетности.
Как правильно оформить акт приема-передачи товарно-материальных ценностей
Оформление акта приема-передачи ТМЦ – важный процесс, который обеспечивает законность движения имущества внутри компании. Основные моменты, которые следует учесть при его составлении:
1. Указание сторон. В акте должны быть четко прописаны наименования сторон, передающих и принимающих ТМЦ. Важно указать должности, ФИО и подписи ответственных лиц. Это подтверждает факт передачи и принятия ценностей.
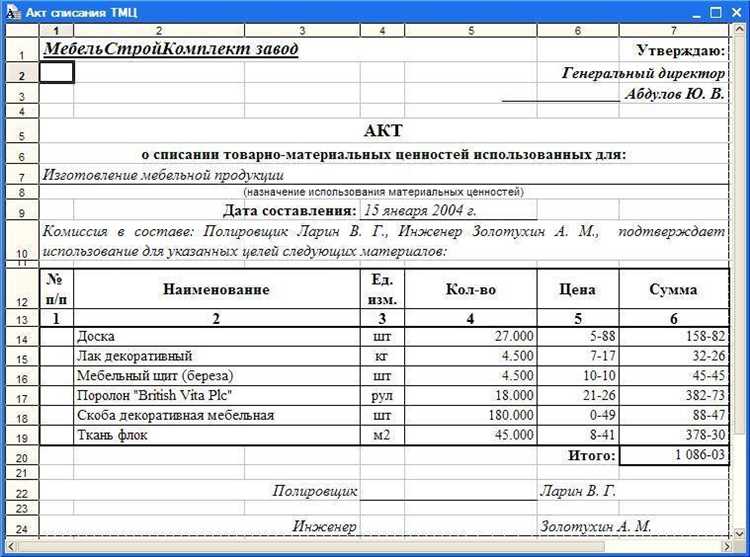
2. Описание ТМЦ. Для каждой позиции товара или материала необходимо указать наименование, количество, единицу измерения, цену и общую сумму. Это позволяет избежать недоразумений по поводу количества и состояния переданных ценностей.
3. Дата и место составления. Обязательно указывайте дату составления акта и место (например, офис или склад), где произошло фактическое принятие товара.
4. Подписи сторон. Акт считается действительным только после подписания обеими сторонами – принимающей и передающей стороной. Важно, чтобы подписи совпадали с подписными образцами, закрепленными в компании.
5. Условия возврата. В случае если передача ТМЦ связана с возможностью их возврата, необходимо прописать в акте условия и сроки возврата. Это предотвратит юридические споры в будущем.
6. Приложения. Если к акту прилагаются дополнительные документы, такие как накладные или товарные чеки, они должны быть перечислены в акте и приложены к нему.
7. Проверка состояния ТМЦ. Если товары требуют осмотра на наличие повреждений, акт должен содержать соответствующую отметку о проверке состояния ТМЦ на момент передачи.
8. Ответственность. В акте можно указать, кто несет ответственность за сохранность и использование ТМЦ после передачи. Это особенно важно для дорогостоящих или специфических товаров.
Какие данные должны быть указаны в накладной при получении ТМЦ

Наименование товара – указываются точные наименования передаваемых товарно-материальных ценностей, соответствующие товарным наименованиям в учетных документах и инвентаризационным спискам.
Количество товара – необходимо указать фактически полученное количество в единицах измерения, предусмотренных для каждого конкретного ТМЦ.
Единица измерения – для каждого наименования товаров должна быть указана единица измерения (кг, шт., м, литр и т.д.), которая используется для учета данного ТМЦ.
Цена за единицу – в случае, если накладная используется для расчетов с контрагентами, указывается цена за единицу товара. Это помогает определить полную стоимость передаваемых материалов.
Общая стоимость – рассчитывается как произведение количества товара на цену за единицу. Это важно для правильного учета и контроля затрат.
Дата и место передачи – должны быть указаны дата, когда товар был передан работнику, и место, где произошла передача ТМЦ. Это необходимо для соответствия актам приемки и документам учета.
Подписи – в накладной должны быть подписи как работника, который принимает ТМЦ, так и лица, которое передает товар. Эти подписи подтверждают факт передачи и принятия материалов.
Номер накладной – уникальный номер накладной для упорядочивания документации. Это помогает избегать дублирования и упрощает поиск в учете.
Серийный номер (для специализированных товаров) – если товар имеет серийный номер, его следует указать для точной идентификации конкретной единицы в учете.
Условия передачи – если товар передается с условиями (например, с обязательством возврата или определенным сроком использования), эти условия должны быть обязательно зафиксированы в накладной.
Роль инвентаризации при получении ТМЦ: что важно учесть
При получении ТМЦ важно учитывать следующие этапы инвентаризации:
1. Проверка качества и количества – после доставки товаров следует провести проверку их состояния и количества. Все несоответствия должны быть зафиксированы в акте приема-передачи или накладной. Этот процесс позволяет избежать ошибок в учете и обеспечить точность документации.
2. Составление списка полученных товаров – необходимо составить список всех ТМЦ, с указанием их характеристик: наименования, серийных номеров, единиц измерения и других важных данных. Это позволяет избежать пропусков или ошибок при учете товаров в учетной системе.
3. Подтверждение соответствия с документацией – инвентаризация позволяет сверить фактические данные с заказами, накладными и другими сопровождающими документами. Если обнаружены расхождения, их необходимо незамедлительно фиксировать и уточнять с поставщиком.
4. Протоколирование результатов – все результаты инвентаризации должны быть документированы в акте, который подписывают как работник, принявший ТМЦ, так и бухгалтер. Это обязательный этап для дальнейшей обработки и учета полученных товаров.
5. Учет расхождений – если выявлены расхождения между полученными товарами и документами, бухгалтер обязан инициировать проверку, оформить акт о недостаче или избытке товаров. Важно, чтобы такой акт был оформлен в строгом соответствии с законодательством, чтобы избежать проблем в будущем.
Заключение – инвентаризация при получении ТМЦ играет важную роль в точности учета и предотвращении ошибок в документации. Принципы и процедуры инвентаризации должны быть четко прописаны в компании для обеспечения эффективности и прозрачности всех операций с материальными ценностями.
Документы для подтверждения передачи ТМЦ работнику на ответственное хранение
При передаче товарно-материальных ценностей (ТМЦ) работнику на ответственное хранение необходимо правильно оформить несколько документов, чтобы избежать возможных юридических и финансовых рисков. В первую очередь следует составить акт приема-передачи ТМЦ, который должен содержать точные данные о получаемых ценностях, их количестве и состоянии на момент передачи.
Акт приема-передачи составляется в двух экземплярах, один из которых остается у работника, а второй – у работодателя. В акте обязательно указываются наименования, количество и характеристики ТМЦ, а также время передачи и сведения о работнике, получающем имущество. Каждая позиция ТМЦ должна быть подписана ответственным лицом и работником, получившим ценности.
Для правильного учета и дальнейшего контроля необходимо использовать инвентаризационную ведомость. Этот документ служит подтверждением факта учета переданных материальных ценностей и их состояния. В нем фиксируется не только факт передачи, но и место хранения, а также ответственность за сохранность ТМЦ.
Также важно составить акт об остатках ТМЦ на ответственном хранении. Этот документ необходим для подтверждения того, что работник принял имущество в полном объеме и в хорошем состоянии. Акт подписывается обеими сторонами, и его копия хранится в бухгалтерии для учета и дальнейшего контроля.
Каждому из этих документов присваиваются уникальные номера, что обеспечивает возможность их точного учета и облегчает идентификацию при возможных проверках или в случае возникновения разногласий.
Как бухгалтер должен учесть товарно-материальные ценности в учетной документации
При учете товарно-материальных ценностей бухгалтер должен обеспечить точность и полноту данных, отражающих поступление ТМЦ на ответственное хранение. Первоначально следует оформить накладную, где указываются все реквизиты, такие как наименование ТМЦ, количество, цена и общая сумма. На основании накладной составляется акт приема-передачи, который должен быть подписан как работником, так и ответственным лицом с бухгалтерской стороны.
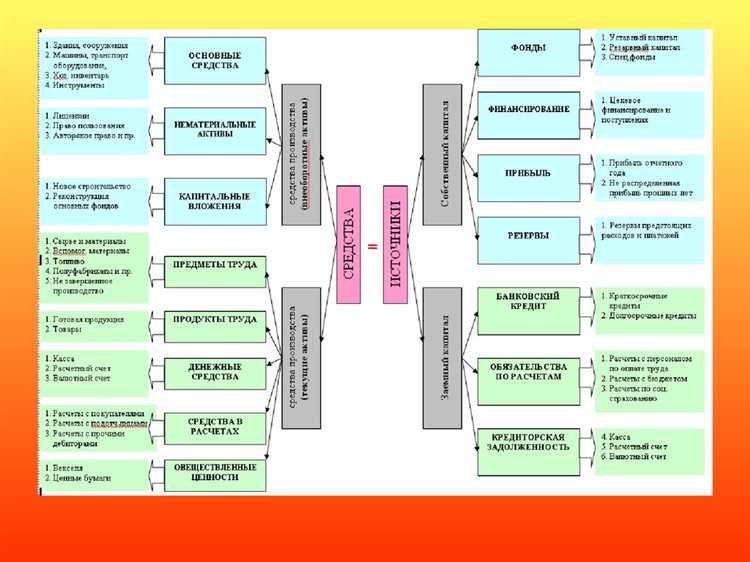
Затем бухгалтер переносит данные из актов и накладных в учетную систему, создавая запись по каждому виду ТМЦ. Важно соблюдать строгую последовательность при внесении данных, чтобы избежать ошибок в расчетах. Учет ТМЦ должен проводиться в разрезе по материалам, в том числе по единицам измерения, по партиям и складам, что позволяет контролировать их перемещение и наличие на складах компании.
Для отражения движения ТМЦ бухгалтер должен использовать приходные и расходные документы, такие как приходная накладная и акт списания. Эти документы служат основой для корректного отражения операций в бухгалтерском учете и формирования финансовой отчетности. Учет ТМЦ производится с использованием методики начисления, принятой в организации, и зависит от политики учета запасов: ФИФО, ЛИФО или средняя стоимость.
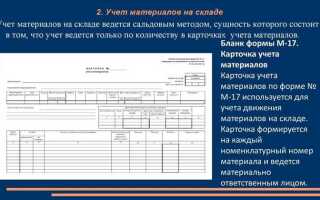
Все операции с ТМЦ должны фиксироваться в карточках учета на складах, с учетом всех приходных и расходных операций, а также с учетом изменения стоимости на товар в случае его переоценки. Для этого бухгалтер может использовать специальные формы для учета и списания ТМЦ. Прозрачность в учете ТМЦ способствует правильному расчету налогооблагаемой базы и предотвращает возможные ошибки в бухгалтерской отчетности.
Какие ошибки следует избегать при выписке документов на ТМЦ
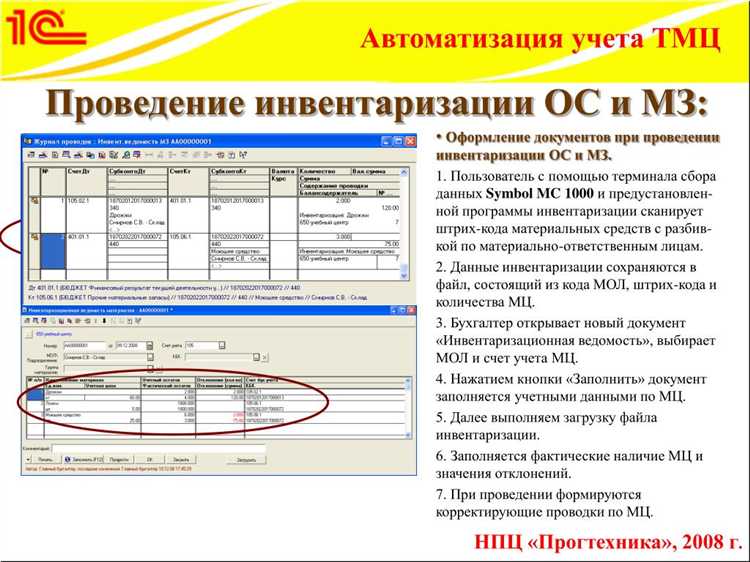
Ошибки в реквизитах документов – другая распространенная проблема. Необходимо внимательно проверять все данные, включая реквизиты организации, ИНН, адрес и контактные данные. Ошибки в реквизитах могут создать сложности при налоговых проверках и аудиторских ревизиях.
Часто бухгалтеры забывают указывать дату передачи ТМЦ или дату составления документа. Эти данные критически важны для соблюдения учета и правильного начисления налогов. Несоответствие дат может вызвать проблемы с отчетностью и расчётами с контрагентами.
Ещё одной ошибкой является неучёт всех фактических полученных ценностей. Если бухгалтер не указывает на документы все товарно-материальные ценности, которые фактически были переданы, это может привести к недооценке активов и искажению бухгалтерского учёта.
Ошибки в подписях и утверждениях документов также могут вызвать проблемы. Важно, чтобы акт приёма-передачи ТМЦ был подписан обеими сторонами (работником и уполномоченным лицом организации). Отсутствие подписей или несоответствие подписавшихся лиц может поставить под сомнение законность документа.
Наконец, ещё одной распространенной ошибкой является невнимание к правилам внутренней документации организации. Бухгалтер должен строго придерживаться установленных регламентов, чтобы избежать несоответствий с внутренними процессами или стандартами учета.
Вопрос-ответ:
Что должен выписать бухгалтер, если работник получает товарно-материальные ценности на ответственное хранение?
Бухгалтер должен оформить акт приема-передачи ТМЦ. В документе указываются наименование, количество и стоимость получаемых ценностей. Также важно прописать условия их хранения и ответственности за сохранность. В дополнение могут быть оформлены сопроводительные накладные, которые подтверждают передачу конкретных товаров.
Какие реквизиты должны быть в накладной при получении ТМЦ?
Накладная должна содержать точную информацию о товаре: наименование, количество, единицы измерения и цену, данные о поставщике и получателе. Также указываются реквизиты акта приемки и ответственного лица. Для корректного учета важно, чтобы все данные были точными и соответствовали договорам.
Нужно ли проводить инвентаризацию при получении ТМЦ?
Да, инвентаризация является важной частью процесса получения ТМЦ. Бухгалтер должен обеспечить соответствие фактически полученных товарно-материальных ценностей с данными накладных и актов. Это поможет избежать ошибок и недоразумений при учете и передаче ответственности за товар.
Какие ошибки чаще всего допускаются при выписке документов на ТМЦ?
Одна из распространенных ошибок — это несоответствие данных в накладной и акте приема-передачи, что может привести к нарушениям в бухгалтерском учете. Также важно убедиться, что все необходимые реквизиты заполнены правильно и что товарный учет ведется своевременно, без задержек.
Как правильно оформить акт приема-передачи ТМЦ для работника?
Акт должен содержать подробное описание передаваемых товарно-материальных ценностей, включая их характеристики, количество и стоимость. Также важно указать дату передачи, данные ответственного лица и условия хранения. Подпись работника подтверждает, что он ознакомлен с условиями хранения и несет ответственность за сохранность ТМЦ.
Какие документы бухгалтер должен выписать работнику при получении ТМЦ?
При получении товарно-материальных ценностей бухгалтер должен оформить накладную на основании актов приема-передачи или товарных чеков. В накладной указываются наименование ТМЦ, количество, дата получения, а также информация о работнике, которому передаются ценности. Важным моментом является правильное оформление реквизитов документа и наличие подписи получателя. Документ должен соответствовать внутренним регламентам учета и быть подписан ответственным лицом.
Что делать, если в накладной при передаче ТМЦ допущены ошибки?
Если в накладной при передаче товарно-материальных ценностей обнаружены ошибки, необходимо составить исправленную версию документа. В случае если ошибка была обнаружена уже после подписания, нужно оформить акт о внесении исправлений. Важно, чтобы исправления были одобрены всеми заинтересованными сторонами и подтверждены подписью ответственного лица. Для учета ошибок также может потребоваться корректировка бухгалтерской документации, чтобы отражать точную информацию о переданных ценностях.