Универсальный передаточный документ (УПД) – это форма, совмещающая в себе счет-фактуру и первичный учетный документ, утвержденная приказом ФНС России № ММВ-7-15/820@ от 21.10.2013. Он применяется для оформления факта отгрузки товаров, выполнения работ или оказания услуг, а также передачи имущественных прав. Использование УПД позволяет заменить два отдельных документа одним, при этом сохраняя юридическую силу и соответствие требованиям законодательства.
В бухгалтерском учете УПД играет ключевую роль при подтверждении расходов, формирования вычетов по НДС и учета операций в регистрах. При корректном заполнении он освобождает организацию от необходимости оформлять отдельный товарный документ и счет-фактуру. Документ используется как в бумажном, так и в электронном виде, при этом электронная форма требует квалифицированной электронной подписи.
Выбор формы заполнения зависит от выбранной схемы документооборота. Если контрагент согласен на использование УПД, в реквизитах обязательно указываются дата и номер документа, сведения о продавце и покупателе, наименование и количество товаров или услуг, сумма сделки, а также налоговые ставки. Несоблюдение этих требований может привести к отказу в налоговых вычетах и искажению бухгалтерской отчетности.
Рекомендация практикующим бухгалтерам – закрепить использование УПД в учетной политике организации и согласовать порядок обмена документами с контрагентами. Это снизит риск ошибок при учете и ускорит проведение взаиморасчетов.
Правовой статус универсального передаточного документа

Универсальный передаточный документ (УПД) регулируется положениями Гражданского кодекса РФ, Налогового кодекса РФ и Федерального закона № 129-ФЗ о бухгалтерском учете. Он объединяет функции счета-фактуры и товарной накладной, что позволяет использовать один документ для подтверждения факта передачи товаров, выполнения работ или оказания услуг, а также для целей налогового учета.
С юридической точки зрения УПД обладает доказательной силой в отношениях между контрагентами. Согласно пункту 2 статьи 169 НК РФ, дата составления УПД фиксирует момент возникновения права на налоговый вычет у покупателя. Одновременно он подтверждает передачу имущества или оказание услуг, что отражается в бухгалтерском учете поставщика и покупателя.
Для обеспечения правовой силы УПД необходимо соблюдение следующих требований:
- Наличие всех обязательных реквизитов, установленных статьями 9 и 169 НК РФ, включая сведения о сторонах сделки, наименования и количество товаров, цену и сумму налога на добавленную стоимость.
- Подпись уполномоченного лица или электронная подпись при использовании электронного документа.
- Своевременная передача документа контрагенту в бумажной или электронной форме.
Использование УПД позволяет минимизировать риски претензий со стороны налоговых органов. Бухгалтеры обязаны хранить УПД не менее пяти лет, обеспечивая возможность предоставления документа по первому требованию проверяющих органов. Для организаций, работающих с большим количеством контрагентов, электронный вариант УПД облегчает контроль за документооборотом и снижает вероятность ошибок в учете.
В таблице приведены ключевые правовые характеристики УПД для бухгалтерии и налогообложения:
| Характеристика | Описание |
|---|---|
| Функция | Объединяет счет-фактуру и накладную, подтверждает факт передачи или оказания услуг |
| Правовая основа | ГК РФ, НК РФ, Федеральный закон № 129-ФЗ |
| Реквизиты | Сведения о сторонах, наименования, количество, цена, сумма НДС |
| Доказательная сила | Подтверждает передачу товаров или услуг и право на налоговый вычет |
| Форма | Бумажная или электронная с подписью уполномоченного лица |
| Срок хранения | Не менее 5 лет для налоговой и бухгалтерской отчетности |
Структура и обязательные реквизиты УПД

Универсальный передаточный документ (УПД) объединяет функции счета-фактуры и товарной накладной. Он состоит из нескольких блоков, каждый из которых содержит строго определенные реквизиты. Первый блок включает сведения о продавце и покупателе: полные наименования организаций, ИНН, КПП, юридические адреса. Эти данные необходимы для корректного отражения операции в бухгалтерском учете и для целей налоговой отчетности.
Второй блок содержит информацию о товаре или услуге: наименование позиции, единицу измерения, количество, цену за единицу, стоимость позиции и общую сумму документа. Для услуг дополнительно указывается вид услуги, период оказания и стоимость с указанием налоговой ставки. Каждая позиция формируется отдельно для обеспечения прозрачности расчетов и контроля налоговых обязательств.
Третий блок отражает налоговые и расчетные данные: ставки НДС, суммы налога по каждой позиции, общую сумму документа с учетом налога. УПД должен содержать дату составления, номер документа и реквизиты уполномоченного лица, подписавшего документ. Электронная подпись обеспечивает юридическую силу документа в электронном виде.
Дополнительно в УПД могут указываться условия поставки, номер и дата договора, ссылки на первичные документы, если поставка осуществляется по соглашению сторон. Наличие всех обязательных реквизитов обеспечивает соответствие требованиям законодательства и правильное отражение операций в бухгалтерском и налоговом учете.
Порядок заполнения УПД при разных видах операций

При продаже товаров или оказании услуг в УПД необходимо указать реквизиты поставщика и покупателя, дату и номер документа, наименование продукции или услуги, единицы измерения, количество и цену за единицу без НДС и с НДС. В разделе «Сумма» отражается общая стоимость с выделением налога.
Для операций возврата товаров заполняются те же реквизиты, что и для первичной реализации, с указанием документа-основания возврата. В поле «Основание» указывается номер и дата счета-фактуры или УПД, по которому осуществлялся возврат.
При внутреннем перемещении продукции между подразделениями организации УПД оформляется с указанием подразделений как контрагентов, наименования перемещаемых товаров, единицы измерения и количества. НДС в таких документах не указывается, если перемещение не сопровождается реализацией.
Для операций по импортным поставкам в УПД включаются сведения о таможенной стоимости, коде страны происхождения и валюте расчета. НДС и акцизы отражаются в соответствии с законодательством РФ.
При оказании услуг в рамках нескольких договоров УПД формируется отдельно по каждому договору с детализацией услуг, указанием периода оказания и ценами по каждой услуге. Общая сумма и налог выделяются суммарно по документу.
При корректировке предыдущих операций УПД оформляется с отметкой «Корректировка», указываются реквизиты исходного документа, корректируемые позиции и измененные суммы. НДС пересчитывается пропорционально изменениям стоимости.
Применение УПД для целей налогообложения
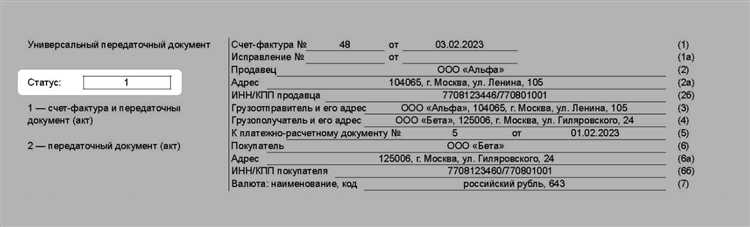
Универсальный передаточный документ (УПД) одновременно выполняет функции счета-фактуры и первичного учетного документа. Для целей налогообложения его используют при расчете НДС и налога на прибыль. В реквизитах УПД обязательно указываются наименование и количество товаров или услуг, их стоимость, ставка и сумма налога, что позволяет автоматически формировать налоговые регистры.
При передаче товаров или оказании услуг УПД служит основанием для учета входного и исходного НДС. Для покупателя документ является подтверждением права на вычет налога. Продавец вносит данные из УПД в книгу продаж и декларацию по НДС, отражая фактические операции, что снижает риск расхождений с налоговыми проверками.
При операциях, освобожденных от НДС или облагаемых по спецрежимам, в УПД указывают соответствующие коды и ссылки на нормы законодательства, что обеспечивает корректное отражение в налоговой отчетности. Для контроля целесообразно хранить электронные копии УПД с отметками о фактической поставке и оплате, что подтверждает полноту налогового учета.
Использование УПД позволяет упростить документооборот между контрагентами, уменьшить количество ошибок при формировании налоговых деклараций и ускоряет процедуру проверки правильности начисления налогов при внутреннем и внешнем аудите.
Хранение и учет УПД в бухгалтерской системе
Для организации хранения УПД применяются следующие подходы:
- Электронное хранение в специализированных бухгалтерских или документооборотных системах с возможностью поиска по реквизитам документа.
- Физическое архивирование бумажных экземпляров с регистрацией в журнале учета входящих и исходящих документов.
- Обеспечение резервного копирования электронных УПД для защиты от потери данных.
Учет УПД в бухгалтерской системе включает:
- Регистрацию документа в момент его получения или формирования. В системе фиксируются дата, номер, контрагент, сумма и вид операции.
- Привязку УПД к соответствующим счетам учета расходов, доходов и налогообложения НДС.
- Контроль корректности реквизитов и соответствия УПД фактическим операциям, включая проверку номенклатуры и стоимости.
- Формирование отчетности по оборотам УПД, включая сверку с банковскими выписками и бухгалтерскими счетами.
- Хранение документов в течение срока, установленного законодательством для первичной учетной документации (не менее 5 лет).
Для оптимизации учета рекомендуется использовать систему классификации УПД по типам операций и контрагентам, а также настроить автоматическое формирование регистрационного номера и контроль дубликатов. Это снижает ошибки при вводе данных и ускоряет процесс сверки документов.
Распространенные ошибки при оформлении УПД и их последствия

Одна из частых ошибок – неправильное указание реквизитов контрагента. Несоответствие ИНН, КПП или юридического адреса приводит к отказу налоговых органов в признании операции для целей НДС и бухгалтерского учета.
Некорректное оформление состава товаров или услуг. Ошибки в наименовании, единицах измерения или количественных показателях вызывают расхождения между бухгалтерскими данными и фактическими поставками, что усложняет инвентаризацию и сверку с контрагентом.
Отсутствие или неверное указание даты документа. Несвоевременная регистрация УПД нарушает хронологию бухгалтерских записей, затрудняет подтверждение налоговых вычетов и может стать основанием для штрафов.
Ошибки в суммах или ценах. Различие между фактической стоимостью и указанной в УПД влияет на расчет НДС и прибыль, ведет к корректировкам и дополнительной отчетности.
Пропуск обязательных реквизитов, таких как номер документа или основание операции. Это делает УПД юридически неполным и снижает его силу при проверках, увеличивая риск отказа в признании расходов или доходов.
Неуказание подписей уполномоченных лиц или электронных подписей. В электронном документообороте отсутствие квалифицированной электронной подписи делает документ недействительным для налогового учета и может стать причиной блокировки счета.
Для снижения рисков рекомендуется внедрять контрольные процедуры при формировании УПД: проверку реквизитов контрагентов по официальным источникам, сверку количественных и ценовых данных с первичными документами, автоматическую генерацию уникальных номеров и дат, а также использование электронных подписей с проверкой сертификатов.
Вопрос-ответ:
Что такое универсальный передаточный документ и в чем его отличие от обычных счетов-фактур?
Универсальный передаточный документ (УПД) объединяет функции счета-фактуры и накладной в одном документе. Он используется для оформления операций по поставке товаров или оказанию услуг, включая расчет налога на добавленную стоимость. Главное отличие от обычного счета-фактуры в том, что УПД подтверждает факт передачи товара или услуги и одновременно служит налоговым документом, что упрощает документооборот и снижает количество бумажных форм.
Какие ошибки чаще всего допускаются при заполнении УПД?
Чаще всего ошибки возникают при указании реквизитов контрагента, неверных сумм или неверной ставки НДС. Также встречается неправильное оформление наименований товаров или услуг и несоответствие дат передачи и подписания документа. Такие ошибки могут привести к проблемам с налоговой отчетностью, необходимости исправления документов и задержкам в бухгалтерском учете.
Можно ли использовать УПД для внутреннего перемещения товаров между подразделениями компании?
Да, УПД применяют для отражения передачи товаров между подразделениями одной организации. В этом случае документ фиксирует факт перемещения имущества и может служить основанием для учета в бухгалтерии и расчета налогов. При этом важно корректно указать подразделения и соответствующие коды счетов, чтобы операции были правильно отражены в учете.
Как хранить и учитывать УПД в бухгалтерской системе?
Документы хранятся в электронном или бумажном виде в соответствии с внутренними правилами компании и сроками, установленными законодательством. Для учета важно регистрировать каждый УПД в журнале операций или в учетной программе с присвоением уникального номера. Это позволяет контролировать поступления и расходы, а также правильно формировать налоговую отчетность.
Какие преимущества дает использование УПД в работе с налоговой службой?
Использование УПД сокращает количество документов и упрощает процедуру оформления операций, поскольку один документ выполняет функции нескольких. Для налоговой службы он подтверждает факт реализации товаров или услуг и отражает начисление НДС. Это снижает риск ошибок при проверках и ускоряет обмен информацией между контрагентами и контролирующими органами.