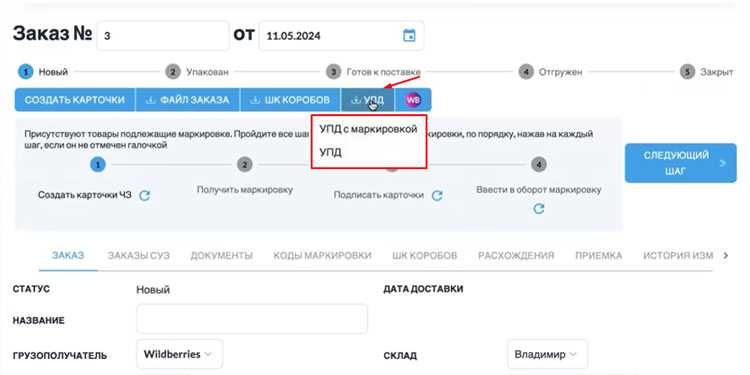
В российском документообороте УПД – это универсальный передаточный документ, который совмещает в себе функции счета-фактуры и товарной накладной. Его применяют, чтобы оформить отгрузку товара или оказание услуги и одновременно передать данные для налогового учета. Такой формат позволяет уменьшить количество бумаг и ускорить обмен данными с контрагентами.
УКД – универсальный корректировочный документ. Он используется для внесения изменений в ранее оформленный УПД или счет-фактуру: корректировки количества, цены или суммы сделки. УКД оформляют при возвратах, изменении условий поставки или обнаружении ошибок в первоначальных документах.
Для работы с УПД и УКД важно правильно выбрать их форму: бумажную или электронную. Электронный формат обязателен при взаимодействии с контрагентами, которые ведут документооборот через ЭДО. При этом все реквизиты должны соответствовать требованиям ФНС, иначе документ не примут к учету.
Практически полезно заранее определить в договоре, каким способом и в какие сроки будут обмениваться УПД и УКД, а также кто в компании отвечает за их оформление и проверку. Это снизит риск штрафов за ошибки и сэкономит время на исправление документов.
Кому и когда нужен УПД: типовые ситуации
УПД оформляют, когда необходимо объединить счет-фактуру и первичный документ в одном файле, чтобы сократить документооборот и избежать дублирования записей в учете. Чаще всего он требуется:
- При поставке товаров или оказании услуг организациям и ИП, которые являются плательщиками НДС – УПД заменяет отдельные счет-фактуру и накладную/акт.
- При передаче товаров на экспорт или в другие регионы РФ с сохранением права на вычет НДС.
- В случае, когда покупатель и продавец согласовали электронный обмен документами и хотят избежать оформления нескольких файлов на одну операцию.
- При сдаче отчетности в ФНС в электронном виде, когда требуется полный пакет подтверждающих документов по сделке.
- При внутреннем контроле крупных организаций, где важна унификация форм документов между филиалами.
Использование УПД особенно оправдано при больших объемах однотипных сделок, регулярных поставках и работе с постоянными контрагентами, так как упрощает сверку и сокращает время на бухгалтерскую обработку.
Кому и когда нужен УКД: корректировка сумм и НДС
Универсальный корректировочный документ оформляют, когда после отгрузки товаров или оказания услуг меняется стоимость сделки или налоговая база по НДС. Причиной может быть возврат части товара, изменение цены по соглашению сторон, исправление ошибки в счете-фактуре или пересчет объема работ.
Продавец обязан выставить УКД, если в первоначальном УПД или счете-фактуре указана сумма, подлежащая изменению. Это необходимо для корректного отражения данных в книге продаж и книги покупок, а также для пересчета НДС. Покупатель, получив УКД, вносит изменения в учет и при необходимости подает уточненную декларацию.
Если корректировка связана с уменьшением суммы, продавец указывает отрицательные значения в УКД, а покупатель восстанавливает НДС к уплате. При увеличении суммы – данные отражаются с положительным знаком, и продавец начисляет дополнительный НДС.
Использование УКД особенно важно при работе с контрагентами на общей системе налогообложения, где любая неточность в суммах или НДС может привести к расхождениям при сверке с налоговой. Документ позволяет избежать штрафов и формировать бухгалтерскую отчетность без искажений.
Как выбрать статус УПД (1 или 2) для сделки
Статус УПД определяет, будет ли документ одновременно выполнять функции счета-фактуры и первички, либо только первички. Неправильный выбор статуса может вызвать вопросы у налоговой и контрагентов.
- Статус 1 используется, когда документ должен заменить и счет-фактуру, и акт (или накладную). Такой вариант подходит при работе с плательщиками НДС, если планируется заявлять вычет. Дата УПД в этом случае фиксирует момент отгрузки или оказания услуги для целей НДС.
- Статус 2 выбирают, если счет-фактура оформляется отдельно, а УПД нужен только как первичный документ. Этот вариант удобен при работе с организациями на спецрежимах без НДС или при поставках, где счет-фактура не требуется.
При выборе учитывают:
- Наличие или отсутствие обязанности выставлять счет-фактуру по сделке.
- Систему налогообложения сторон и возможность применения вычета НДС.
- Договорные условия по документообороту и срокам передачи документов.
- Технические возможности учетной программы – не все решения корректно обрабатывают оба статуса.
Если в сделке участвует плательщик НДС и нет отдельных причин разделять документы, проще выбрать статус 1. При работе без НДС или с нестандартными условиями документооборота лучше остановиться на статусе 2, чтобы избежать лишних корректировок.
Обязательные реквизиты УПД: что заполнить по шагам

1. Дата и номер документа. Укажите фактическую дату составления УПД и уникальный порядковый номер в учетной системе. Эти данные нужны для идентификации и поиска документа.
2. Наименование продавца и покупателя. Запишите полное юридическое название организаций или ФИО индивидуальных предпринимателей. Дополнительно укажите ИНН и КПП (для юрлиц), адреса и контактные данные.
3. Данные договора или иного основания сделки. Впишите номер и дату договора, счета или заявки, по которому оформляется передача товаров, работ или услуг.
4. Описание предмета поставки. Укажите точное наименование товаров, работ или услуг, их характеристики, количество, цену за единицу и общую стоимость без НДС и с НДС. Для каждой позиции проставьте код ОКЕИ для единицы измерения.
5. Сумма НДС. Заполните ставку, сумму налога по каждой позиции и общий итог. Если НДС не применяется, укажите основание освобождения по статье НК РФ.
6. Сведения о грузоотправителе и грузополучателе. Укажите наименование, ИНН, адреса и при необходимости контактные данные. Если эти данные совпадают с продавцом или покупателем, это фиксируется в графах.
7. Даты и условия отгрузки. Запишите фактическую дату передачи товаров или выполнения работ, а также условия поставки согласно договору.
8. Подписи ответственных лиц. Документ подписывается руководителем или уполномоченным представителем, а также главным бухгалтером (или лицом, ведущим учет). В электронном виде требуется квалифицированная электронная подпись.
Как оформить УКД при изменении цены, количества или возврате

Основание: соглашение сторон об изменении условий или документ о возврате. Приложите к УКД: допсоглашение/переписку, акт расхождений, накладные и платежные документы. Без основания корректировка спорна.
Идентификация сделки: укажите номер и дату базового УПД, его статус, реквизиты договора/заказа, контрагентов, валюту, ставку НДС по каждой позиции. Номер и дата УКД – собственные, сквозная нумерация в вашей учетной политике.
Привязка к строкам: в каждой корректируемой позиции дайте ссылку на строку исходного УПД (ID/№ строки, номенклатура, единица измерения). Выберите способ: увеличение/уменьшение (фиксируете дельту) или замена строки (показываете «было/стало» с авторасчетом разницы).
Изменение цены: количество не трогаете, отражаете старую и новую цену. Рассчитайте дельту по сумме без НДС и по НДС. При снижении цены дельта – со знаком «минус», при повышении – «плюс». Пример: было 1000 ₽ без НДС, стало 900 ₽, ставка 20% ⇒ дельта базы −100 ₽, НДС −20 ₽, всего −120 ₽.
Изменение количества: цену не меняете, корректируете количество и сумму. Разницу показываете знаком «плюс»/«минус». Укажите причину (непоставка, пересорт, недостача по факту приемки). Сошлитесь на документ склада/ТТН.
Возврат: если возвращается вся партия – уменьшите количество до нуля; если часть – уменьшите на возвращенное количество. Всегда указывайте причину возврата (брак, некомплект, отказ покупателя) и дату фактического возврата. Сумму и НДС показывайте со знаком «минус». Приложите акт возврата/ТОРГ-12 на возврат.
НДС по позициям: не смешивайте ставки в одной строке. Для 10% и 20% заводите отдельные строки, по ставке «без НДС» – корректируете только базу. В «Итогах корректировки» проверьте: сумма дельт по строкам = итоговая дельта базы; НДС по ставкам сходится с учетной системой.
Даты: дата УКД – день, когда стороны согласовали изменение/оформили возврат. Этот же период берите для отражения в учете и книге покупок/продаж. Если корректировка задним числом невозможна в учете, оформляйте УКД текущей датой и отражайте дельту в текущем периоде.
Подписи и ЭДО: в электронном виде подписи сторон обязательны. Продавец формирует и подписывает УКД, покупатель подтверждает (акцепт/подпись). Бумажный вариант – подписи уполномоченных лиц и печати по правилам компании.
Денежные расчеты: при уменьшении суммы – оформите зачет аванса или возврат денег; при увеличении – выставьте счет на доплату. Согласуйте сроки и способ расчетов в допсоглашении.
Частые ошибки: нет ссылки на исходный УПД; перепутан знак дельты; смешаны ставки НДС в одной строке; причина корректировки не указана; итоги по УКД не сходятся с проводками. Исправляйте через новый УКД с правильной дельтой (не затирайте предыдущий).
Проверочный чек-лист перед отправкой: основание приложено; УПД идентифицирован; способ корректировки выбран верно; знаки «плюс/минус» корректны; ставки НДС не смешаны; итоги сходятся; подписи готовы; порядок взаиморасчетов согласован.
ЭДО: отправка и подписание УПД/УКД через оператора
Электронный документооборот (ЭДО) позволяет передавать УПД и УКД напрямую через оператора ЭДО, минуя бумажные копии. Для начала необходимо заключить договор с оператором, который соответствует требованиям Федеральной налоговой службы.
После подключения к ЭДО формируется документ в системе оператора. УПД или УКД загружается с указанием всех обязательных реквизитов: данные продавца и покупателя, описание товаров или услуг, суммы и ставки НДС. Система автоматически присваивает уникальный идентификатор документа.
Подписание документов производится с использованием усиленной квалифицированной электронной подписи (ЭЦП). Оператор проверяет корректность подписи и наличие обязательных полей. После подписания документ автоматически отправляется контрагенту через защищенный канал.
Контрагент получает уведомление о поступлении УПД/УКД, проверяет реквизиты и подписывает документ своей ЭЦП. После подписания обе стороны получают электронные копии с отметкой времени и статусом документа, что служит юридическим подтверждением сделки.
Использование ЭДО сокращает время обработки документов, снижает риск ошибок и обеспечивает полное соответствие требованиям законодательства по хранению и отчетности.
Ошибки в УПД/УКД: как исправить и подтвердить учет
Если в УПД или УКД обнаружена ошибка, важно действовать строго по правилам, чтобы корректно отразить изменения в учете и налоговой отчетности. Типичные ошибки включают неправильные суммы, неверные реквизиты контрагента, неверные коды товаров или услуги, а также ошибки в НДС.
Для исправления ошибки создается корректировочный документ. Если ошибка в сумме или НДС, формируется УКД с указанием исправленных значений. При неверных реквизитах контрагента создается новый УПД с правильными данными и пометкой о замене предыдущего документа.
Все исправления должны быть согласованы с контрагентом. После формирования УКД или исправленного УПД обе стороны подписывают документ электронной подписью через ЭДО. Подтверждение учетной записи происходит автоматически в системе оператора ЭДО при обмене документами.
Важно сохранить связь между исходным документом и корректировочным. В документе УКД указываются реквизиты оригинального УПД: номер, дата, сумма и ставка НДС. Это позволяет налоговой и бухгалтерии однозначно идентифицировать исправление.
Для подтверждения учета в бухгалтерских системах необходимо:
| Шаг | Действие |
|---|---|
| 1 | Проверить ошибочный УПД/УКД на наличие несоответствий |
| 2 | Сформировать УКД или исправленный УПД с корректными данными |
| 3 | Подписать документ электронной подписью и отправить контрагенту |
| 4 | Получить подтверждение контрагента и зарегистрировать документ в ЭДО |
| 5 | Отразить исправления в бухгалтерской программе, сохранив связь с оригиналом |
При соблюдении этих шагов ошибки будут исправлены корректно, а учет подтвержден как у отправителя, так и у получателя. Несоблюдение порядка может привести к расхождениям в налоговых отчетах и спорным ситуациям с контрагентами.
Вопрос-ответ:
В чем разница между УПД и обычным счетом-фактурой?
УПД совмещает в себе функции счета-фактуры и накладной, поэтому одну операцию можно оформить одним документом. В обычной практике приходилось отдельно выписывать накладную для передачи товара и счет-фактуру для учета НДС. УПД позволяет сразу отразить и движение товара, и налоговые обязательства.
Когда нужно использовать УКД вместо УПД?
УКД применяется, когда требуется изменить условия уже выставленного документа. Это может быть корректировка суммы, количества товара, цены или исправление ошибок в НДС. Он не заменяет УПД, а служит инструментом для внесения точных изменений без необходимости создавать новый основной документ.
Какие обязательные реквизиты должны быть в УПД?
В УПД необходимо указать информацию о продавце и покупателе, дату и номер документа, наименование товаров или услуг, их количество и цену, а также сумму НДС. Также важно правильно выбрать статус документа (1 или 2), так как это влияет на отражение в учете и налоговых декларациях. При этом все данные должны соответствовать фактической сделке, иначе документ могут признать недействительным.
Можно ли исправить ошибку в уже подписанном электронном УПД?
Да, для исправления используют УКД. В нем указывают, какой документ корректируется и в чем именно ошибка: количество, цена или ставка НДС. После оформления УКД обе стороны должны его подписать. Только после этого изменения будут учтены в бухгалтерии и налоговом учете.
Как правильно отправлять УПД и УКД через ЭДО?
Документы можно отправлять через оператора электронного документооборота. Сначала формируется электронный УПД или УКД, затем документ подписывается электронной подписью и отправляется контрагенту. Контрагент проверяет и подписывает его у себя. После этого документ считается официально оформленным, и его можно использовать для бухгалтерского и налогового учета.
В чем разница между УПД и УКД и когда использовать каждый из них?
УПД (универсальный передаточный документ) объединяет функции счета-фактуры и накладной, поэтому его применяют при обычной продаже товаров или оказании услуг. Он фиксирует факт передачи товара и сумму к оплате одновременно. УКД (универсальный корректировочный документ) используют для внесения изменений в уже выставленные документы: если изменилась цена, количество товара, ставка или сумма НДС, или был возврат. Важно: УКД не оформляется вместо УПД, а только корректирует его данные. Таким образом, УПД оформляется при первичной сделке, а УКД — при любых корректировках после нее.