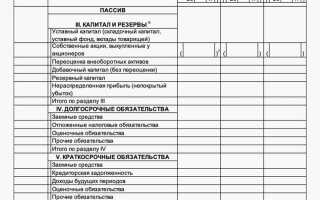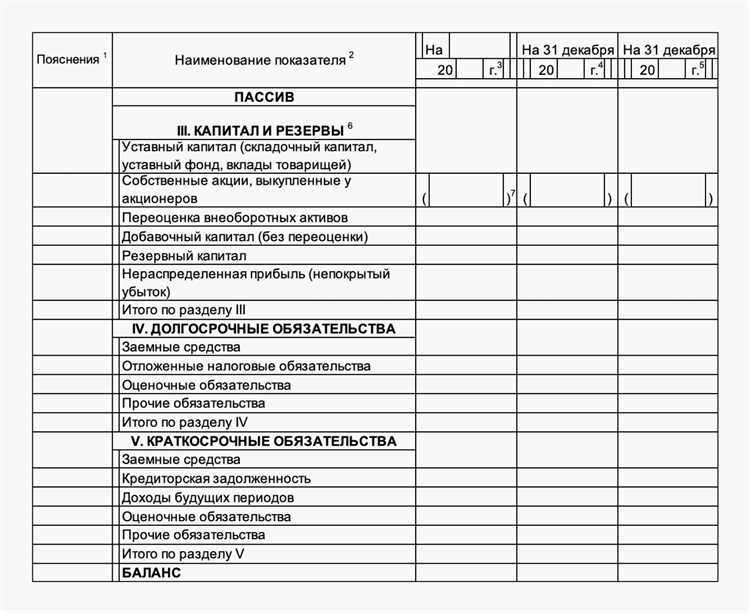
Упрощенный бухгалтерский учет – это система, позволяющая субъектам малого бизнеса вести учет по сокращенной форме с минимальным объемом документов и упрощенными регистрами. Применяется он в рамках требований Федерального закона № 402-ФЗ «О бухгалтерском учете» и Приказа Минфина РФ № 64н, которые определяют перечень упрощений и формат отчетности.
Право на использование упрощенного учета имеют организации, относящиеся к субъектам малого предпринимательства согласно критериям, закрепленным в Федеральном законе № 209-ФЗ. Основные условия – годовой доход не выше 800 млн рублей, среднесписочная численность персонала до 100 человек, а также отсутствие статуса кредитной или страховой организации. Индивидуальные предприниматели могут вести учет по упрощенной схеме без обязательного применения всех бухгалтерских регистров.
Ведение учета в упрощенном порядке предполагает использование укрупненных статей отчетности, сокращенный перечень бухгалтерских счетов, а также возможность совмещать учетную политику с налоговым учетом. Однако применение такого режима требует закрепления соответствующих положений в учетной политике организации и документального подтверждения соответствия критериям малого бизнеса.
Упрощенный бухгалтерский учет: правила и кто может применять
Ключевые правила включают ведение учета в упрощенной форме, сокращенный план счетов, упрощенные формы первичных документов и бухгалтерской отчетности. Разрешается формировать отчетность по упрощенному бухгалтерскому балансу и отчету о финансовых результатах без детализации отдельных статей. При этом необходимо соблюдать требования к хранению документов и обеспечивать их достоверность.
Рекомендуется заранее закрепить в учетной политике выбор упрощенной формы учета, определить ответственного за ведение бухгалтерии и использовать автоматизированные программы, адаптированные под сокращенные формы. При изменении показателей, превышающих лимиты, организация обязана перейти на полный учет с начала следующего года.
Какие организации имеют право на упрощенный бухгалтерский учет
Право на упрощенный бухгалтерский учет регулируется Федеральным законом № 402-ФЗ «О бухгалтерском учете» и приказами Минфина. Применение допускается только при соблюдении установленных ограничений по организационно-правовой форме, видам деятельности и финансовым показателям.
- Микропредприятия, определенные по критериям Федерального закона № 209-ФЗ: среднесписочная численность работников за год не более 15 человек, годовой доход не превышает 120 млн рублей.
- Некоммерческие организации, которые не ведут предпринимательскую деятельность или получают незначительные доходы от нее.
- Фермерские хозяйства, зарегистрированные как юридические лица, при условии отсутствия обязательного аудита.
Упрощенный учет не разрешается, если организация подлежит обязательному аудиту, является участником консолидированной отчетности, осуществляет банковскую или страховую деятельность, работает на рынке ценных бумаг.
При выборе этого режима рекомендуется документально подтвердить соответствие критериям – хранить расчеты по численности, сведения о выручке и выписки из ЕГРЮЛ. Это позволит избежать претензий со стороны контролирующих органов при проверках.
Основные нормативные акты, регулирующие упрощенный учет
Порядок отражения операций и составления отчетности для упрощенного учета конкретизирован в Положении по бухгалтерскому учету ПБУ 1/2008 «Учетная политика организации». В нем закреплены правила формирования учетной политики с учетом упрощенных методов.
Методические рекомендации по применению упрощенных способов учета утверждены приказами Минфина России, в частности, приказ № 64н, в котором приведены формы упрощенной бухгалтерской отчетности. Для некоммерческих организаций действуют специальные формы отчетности, установленные приказом Минфина № 33н.
Для субъектов малого предпринимательства также важны разъяснения ФНС и Минфина в письмах, где уточняются нюансы ведения учета при совмещении с налоговыми режимами (УСН, ЕНВД и др.). Рекомендуется регулярно проверять актуальные редакции нормативных актов, так как требования к отчетности и формам могут изменяться.
Пошаговое оформление перехода на упрощенный учет
1. Определить право на применение. Проверить соответствие критериям, установленным пунктом 4 статьи 6 Федерального закона № 402-ФЗ: организация должна относиться к субъектам малого предпринимательства, не вести деятельность, для которой предусмотрен обязательный полный учет, и не превышать установленные лимиты по выручке и численности.
2. Принять решение о переходе. Руководитель оформляет приказ с указанием даты начала ведения упрощенного учета, перечня упрощений (сокращенный план счетов, упрощенные формы первичных документов) и ответственных лиц за внедрение изменений.
3. Уведомить налоговый орган. Направить письменное уведомление по месту учета организации в течение 30 календарных дней с даты начала применения упрощенных правил. Рекомендуется приложить копию приказа и обоснование соответствия критериям.
4. Обновить учетную политику. Внести изменения в разделы, касающиеся формы регистров, порядка признания доходов и расходов, способов оценки активов и обязательств. Все изменения утверждаются отдельным приказом и вводятся в действие с указанной даты.
5. Настроить бухгалтерскую программу. В учетной системе закрепить новые формы отчетности, упрощенный план счетов и алгоритмы расчетов, чтобы исключить расхождения между учетной политикой и фактическим ведением учета.
6. Обучить сотрудников. Провести инструктаж бухгалтерии по новым формам первичных документов, регистров и отчетности, а также по срокам представления данных для внутреннего контроля.
7. Контролировать соответствие критериям. Ежеквартально проверять показатели выручки, численности и видов деятельности, чтобы избежать нарушения условий применения упрощенного учета и связанных с этим санкций.
Особенности ведения учетных регистров при упрощенном подходе
При упрощенном учете регистры формируются в сокращенном объеме, без обязательного разделения на синтетический и аналитический учет. Допускается использование укрупненных форм, утвержденных организацией в учетной политике. В них фиксируются операции в хронологическом порядке с указанием даты, содержания и суммы.
Записи допускается вести на бумаге или в электронных таблицах, при условии обеспечения сохранности и возможности восстановления данных. Регистры должны позволять сформировать показатели для составления бухгалтерской отчетности и налоговых расчетов без дополнительной детализации.
Для учета основных средств и нематериальных активов применяется единый упрощенный регистр, включающий сведения о дате принятия к учету, первоначальной стоимости, сроке полезного использования и методе амортизации. Для учета денежных средств и расчетов целесообразно объединять данные в одном журнале, с разбивкой по контрагентам.
Организации обязаны обеспечивать последовательность форм регистров на протяжении всего отчетного года и фиксировать порядок их заполнения в учетной политике. Изменения допустимы только с нового отчетного периода при документальном обосновании.
Сроки и форма представления отчетности
Организации, применяющие упрощенный бухгалтерский учет, обязаны представлять бухгалтерскую отчетность один раз в год. Срок подачи – не позднее 31 марта года, следующего за отчетным. Если последний день срока выпадает на выходной или праздничный день, отчетность можно подать в первый рабочий день после него.
Отчетность составляется по упрощенной форме, включающей бухгалтерский баланс и отчет о финансовых результатах. Допустимо объединение отдельных статей, если это не искажает представление о финансовом положении. Пояснительная записка подается только при наличии значимых изменений или по требованию пользователей отчетности.
Документы могут передаваться в бумажном виде лично или по почте заказным письмом с описью вложения. Электронная форма используется при наличии квалифицированной электронной подписи и подключении к системе сдачи отчетности через специализированного оператора. При выборе способа подачи необходимо учитывать требования налогового органа по месту регистрации.
Основания для утраты права на упрощенный учет
Право на применение упрощенного бухгалтерского учета утрачивается при несоответствии критериям, установленным Федеральным законом № 402-ФЗ «О бухгалтерском учете» и подзаконными актами. Основные основания включают превышение лимита выручки за отчетный год более чем 800 млн рублей, увеличение среднесписочной численности работников свыше 100 человек или утрату статуса субъекта малого предпринимательства.
Переход на общий порядок учета требуется при изменении организационно-правовой формы, если новая форма не относится к числу субъектов, имеющих право на упрощенный учет. К утрате права приводит и начало ведения деятельности, для которой законом установлены особые требования к учету, например, для кредитных организаций или страховых компаний.
Если нарушения условий выявлены в середине года, организация обязана перейти на общий порядок с начала следующего отчетного года. Рекомендуется регулярно контролировать показатели выручки и численности персонала, чтобы своевременно выявлять риски превышения установленных порогов и планировать переход без сбоев в учетной системе.
Вопрос-ответ:
Кто может применять упрощенный бухгалтерский учет?
Право на упрощенный учет имеют микропредприятия, некоммерческие организации и субъекты малого предпринимательства, отвечающие установленным критериям по численности работников, объему выручки и стоимости активов. Также учитывается отсутствие обязанностей по составлению отчетности по МСФО.
Какие документы подтверждают право на упрощенный учет?
Законодательство не требует специального разрешения или лицензии. Достаточно соответствовать установленным критериям, а подтверждающими документами служат бухгалтерская отчетность за прошлый год, данные налоговой декларации и сведения о численности сотрудников. При проверке налоговые органы ориентируются именно на эти показатели.
Можно ли перейти на упрощенный учет в середине года?
Да, но только с начала нового отчетного периода. Переход в середине года не допускается, поскольку учетная политика утверждается на календарный год. Исключение составляют случаи создания нового юридического лица — оно вправе выбрать упрощенный учет сразу при формировании учетной политики.
Чем отличается упрощенный учет от стандартного?
Упрощенный учет предполагает меньшее количество учетных регистров, сокращенные формы отчетности и возможность вести учет в книге доходов и расходов без раздельного оформления каждого бухгалтерского счета. При этом принципы признания доходов и расходов остаются такими же, как и в общем порядке.
Что будет, если организация утратит право на упрощенный учет?
С начала следующего года организация обязана перейти на полный бухгалтерский учет, утвердив новую учетную политику. При этом придется вести все регистры, составлять отчетность по общим правилам и хранить данные в соответствии с требованиями законодательства. За несвоевременный переход предусмотрены штрафы.
Может ли индивидуальный предприниматель на патентной системе вести упрощенный бухгалтерский учет?
Да, индивидуальный предприниматель на патентной системе налогообложения вправе использовать упрощенные формы учета. При этом он может ограничиться ведением книги учета доходов и расходов без составления полноценного бухгалтерского баланса. Однако, если предприниматель нанимает работников, ему нужно отражать операции по расчетам с ними и взносам в фонды, а также хранить первичные документы, подтверждающие хозяйственные операции.