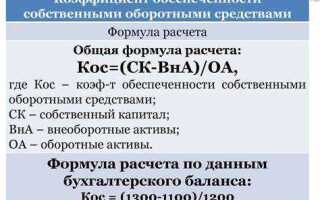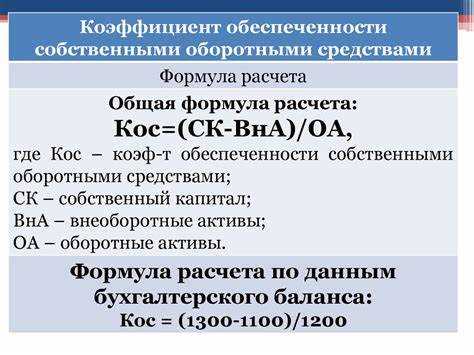
Определение и формула. Показатель отражает долю оборотных активов, профинансированных собственным капиталом: КОСОС = (Собственный капитал − Внеоборотные активы) / Оборотные активы. Экономический смысл прост: насколько компания может поддерживать запасы, дебиторку и денежные средства без постоянной опоры на кредиты и авансы поставщиков.
Ориентиры интерпретации. Значение < 0 – дефицит собственных источников, риски кассовых разрывов; 0–0,10 – высокая зависимость от заемного финансирования оборота; 0,10–0,30 – рабочий диапазон для большинства отраслей при стабильной оборачиваемости; > 0,30 – запас финансовой устойчивости, но возможная недоиспользованность дешевых заемных ресурсов. Для торговых компаний уместен коридор 0,05–0,20, для капиталоемких производств – ближе к 0,20–0,35.
Быстрая экспресс-оценка. Сопоставьте КОСОС с циклом оборота: при денежном цикле 45–60 дней безопасно держать коэффициент не ниже 0,15; при цикле < 30 дней допустим уровень 0,05–0,10 при устойчивой ликвидности; при цикле > 75 дней целесообразно наращивать собственный оборотный капитал до 0,20+.
Точечные действия для улучшения. 1) Ускорить инкассацию на 5–7 дней через скидки за раннюю оплату – это в типовой структуре оборота повышает КОСОС на 0,02–0,04 п.п.; 2) Срезать избыточные запасы на 10–15% (ABC/XYZ и пересмотр страховых уровней) – плюс 0,03–0,06 п.п.; 3) Перевести 20–30% краткосрочных кредитов в среднесрочные – стабилизация КОСОС без давления на ликвидность; 4) Ограничить разовые дивиденды и выкуп долей до момента выхода показателя минимум на 0,10.
Контрольные пороги и триггеры. Фиксируйте триггеры: падение КОСОС ниже 0,05 или двухкратное снижение за квартал – запрет на рост CAPEX вне критически необходимых; рост выше 0,35 при неизменной марже – пересмотр структуры финансирования (возможное удешевление оборота за счет оборотных кредитных линий).
Практика расчета. Исключайте неликвиды и просроченную дебиторку > 90 дней при интерпретации – формально коэффициент останется прежним, но «чистый» КОСОС снизится. В управленческой отчетности ведите две метрики: бухгалтерский КОСОС и «очищенный» (без медленных активов); разрыв между ними > 0,05 – сигнал к ревизии кредитной политики и запасов.
План-таргет. Зафиксируйте целевой коридор на год и маршрут: квартально +0,02–0,03 п.п. за счет оптимизации оборота, единоразовый прирост 0,05–0,07 п.п. – через докапитализацию или реинвестирование прибыли, поддержание уровня > 0,15 – как условие для расширения лимитов у банков и поставщиков.
Формула расчета и расшифровка показателя
Коэффициент обеспеченности собственными оборотными средствами (Ко) показывает, какая доля оборотных активов покрыта собственным капиталом после финансирования внеоборотных активов.
Формула: Ко = (Собственный капитал − Внеоборотные активы) / Оборотные активы.
Балансовые строки (РСБУ): Ко = (стр. 1300 − стр. 1100) / стр. 1200. Для МСФО: Ко = (Equity − Non-current assets) / Current assets.
Расшифровка числителя: Собственные оборотные средства = Собственный капитал − Внеоборотные активы. Это остаток собственных источников, доступный для финансирования запасов, дебиторской задолженности, ДС и прочих оборотных активов.
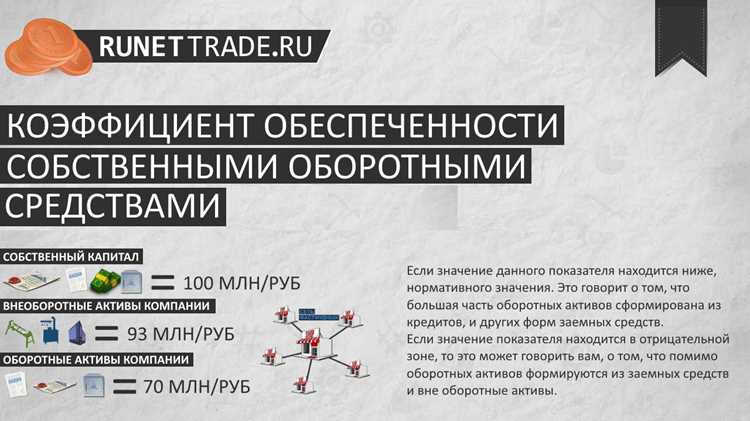
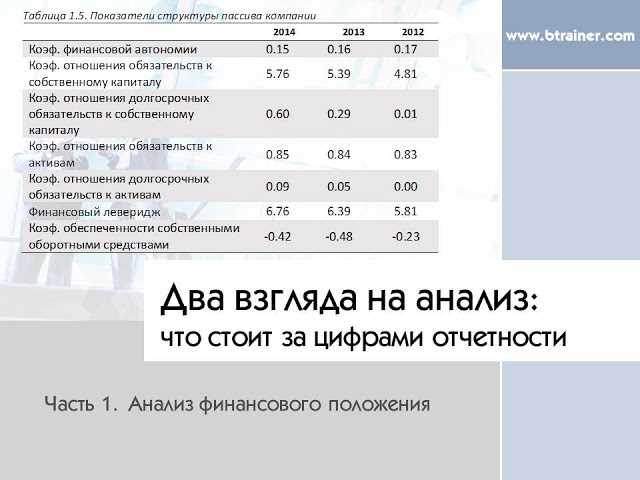
Интерпретация: Ко < 0 – внеоборотные активы полностью “съели” собственный капитал; оборотные активы финансируются заемными источниками. 0–0,1 – минимальная подушка; риск кассовых разрывов. 0,1–0,3 – приемлемо для капиталоемких отраслей. > 0,3 – устойчивое покрытие оборотки собственными средствами.
Точность расчета: из внеоборотных активов исключайте переоцененные и малоиспользуемые позиции; из оборотных – сомнительную дебиторку (за вычетом резервов) и неликвидные запасы; проверяйте корректность НДС по приобретенным ценностям. При сезонности считайте средние за 3–12 месяцев.
Практические ориентиры по отрасли: торговля и услуги – целевой Ко ≥ 0,2; производство – ≥ 0,1–0,2 с учетом длительности операционного цикла; IT/проектный бизнес – ≥ 0,3 из-за волатильности денежных потоков.
Чувствительность: рост капитальных вложений снижает Ко (растут внеоборотные активы); ускорение оборачиваемости дебиторки и запасов повышает Ко (при высвобождении оборотки); выплата дивидендов снижает Ко; капитализация прибыли – повышает.
Как улучшить показатель: удерживать часть прибыли вместо дивидендов; оптимизировать CAPEX и сроки ввода активов; ускорять инкассацию дебиторки (скидки за предоплату, штрафы за просрочку); сокращать неликвидные запасы; переводить короткие кредиты в долгие для снижения давления на оборотку; внедрять rolling-план ДДС с лимитами на оборотный капитал.
Важно: не путайте показатель с «коэффициентом обеспеченности оборотных активов собственными и долгосрочными источниками», где в числителе добавляют долгосрочные обязательства. Для консервативной оценки применяйте базовую формулу только с собственным капиталом.
Нормативные значения и допустимые отклонения
Базовый ориентир: коэффициент ≥ 0,10 – минимально допустимый уровень для поддержания платежеспособности; 0,15–0,30 – целевой диапазон для большинства компаний с умеренной волатильностью выручки.
Отраслевые ориентиры: торговля – 0,05–0,12 (высокая оборачиваемость запасов частично компенсирует низкий показатель); переработка/промышленность – 0,10–0,25 (значительные запасы и НЗП требуют большего запаса собственных средств); девелопмент/строительство/проектные бизнесы – 0,15–0,30 (длинный цикл и авансирование).
Критические зоны: значение < 0 – дефицит собственных оборотных средств, немедленно сократить незавершёнку/запасы, конвертировать часть внеоборотных активов, заменить краткосрочный долг долгосрочным; 0,00–0,05 – высокий риск кассовых разрывов, ограничить новые обязательства и пересмотреть кредитные ковенанты.
Комфортная зона: 0,15–0,30 – устойчивое покрытие оборотных активов; при превышении > 0,30 проверить эффективность: избыточная ликвидность может сигнализировать о недоинвестировании или лишних запасах.
Допустимые отклонения во времени: сезонные просадки до 0,05 ниже целевого уровня допустимы не более чем на 1–2 квартала при наличии подтверждённого графика поступлений; расширение бизнеса допускает снижение на 0,03–0,07 при документированном финансировании оборота и защитных ковенантах.
Связь с политикой финансирования: агрессивная модель (высокая доля краткосрочных займов) допустима при коэффициенте не ниже 0,10; умеренная – поддерживать 0,15–0,25; консервативная – держать 0,20–0,30 и выше, если оборачиваемость ниже медианы по отрасли.
Пороговые действия: при падении ниже цели на 0,05 – заморозка CAPEX вне критически необходимых, ускорение инкассации (скидки за предоплату, штрафы за просрочку), продажа медленно оборачиваемых запасов; при дефиците < 0 – срочная докапитализация, пролонгация долга, реструктуризация складского портфеля.
Контрольные проверki: сопоставляйте коэффициент с оборачиваемостью запасов и DSO; отклонение от целевого коридора при нормальной оборачиваемости указывает на дисбаланс структуры финансирования, при слабой оборачиваемости – на операционную проблему.
Рекомендация по целеполаганию: закрепите в финансовой политике минимальный порог (не ниже 0,10), целевой коридор по отрасли и автоматические триггеры управленческих действий при отклонении более чем на 0,03 в течение отчётного квартала.
Порядок получения исходных данных из бухгалтерского баланса
1) Зафиксировать отчётную дату и выбрать столбец «на конец периода» (сальдо на дату). Все значения брать в одной валюте и с одинаковой датой отражения (конец периода).
2) Извлечь ключевые строки формы №1 (Баланс):
| Код строки | Наименование | Колонка/место | Комментарий для расчёта |
|---|---|---|---|
| 1100 | Итого по разделу I – Внеоборотные активы | Актив, строка 1100 | Используется как суммарная величина внеоборотных активов (ВА). Если в примечаниях есть переклассификация, применять скорректированное значение. |
| 1200 | Итого по разделу II – Оборотные активы | Актив, строка 1200 | Альтернативный исходный показатель для формулы через оборотные активы. |
| 1300 | Капитал и резервы (собственный капитал) | Пассив, строка 1300 | Брать чистую сумму собственного капитала (без коррекций на нераспределённую прибыль, если требуется стандартное значение – брать как в строке). |
| 1500 | Краткосрочные обязательства | Пассив, строка 1500 | Используется при расчёте через разность оборотных активов и краткосрочных обязательств; учитывать корректировки (строка 1530). |
| 1530 | Доходы будущих периодов | Пассив, строка 1530 | При расчёте через краткосрочные обязательства вычесть доходы будущих периодов: они уменьшают реальную краткосрочную задолженность. |
3) Две корректных формулы (выбирать одну и указывать в методике):
– по источникам: СОС = строка 1300 (Собственный капитал) − строка 1100 (Внеоборотные активы);
– по структуре оборота: СОС = строка 1200 (Оборотные активы) − (строка 1500 (Краткосрочные обязательства) − строка 1530 (Доходы будущих периодов)).
4) Последовательность операций при извлечении и проверке данных:
– сверить валюту и масштаб (тыс., млн) – привести к единому масштабу;
– проверить примечания к балансу: выручка, авансы, долгосрочные части дебиторской задолженности или краткосрочные части долгосрочных – при наличии переклассификаций скорректировать строки 1100/1200/1500 соответственно;
– при консолидированном балансе убедиться, что используются консолидационные строки; при отдельном – отдельно указывать это в расчёте;
– учесть корректировки на условные обязательства, обеспечительные счёта и вычеты, указанные в пояснительной записке, если они влияют на ликвидность;
– если строка 1300 отрицательна (отрицательный собственный капитал), фиксировать это как исходное значение – дальнейший анализ должен учитывать риски покрытия оборотных активов.
5) Рекомендации по точности и документированию:
– документировать источник (форма №1, дата, таблица и файл отчёта), указывать точные коды строк и значения с точностью до целых рублей или до тысяч, как принято в отчёте;
– при наличии отклонений между отчётностью и аналитикой (главная книга) провести сверку по счетам 01, 02, 10, 60–76 и 84; зафиксировать расхождения и применённые корректировки;
– применять одну выбранную формулу последовательно для динамики; при публикации расчёта указывать, какая формула и какие корректировки использованы.
6) Контроль погрешностей и тесты адекватности:
– проверка баланса: строка «валюта баланса» должна равняться сумме выбранных разделов (контроль целостности);
– стресс-проверка: пересчитать СОС по обеим формулам – расхождение более 1–2% требует проверки переклассификаций и корректировок в примечаниях;
– при отрицательном или близком к нулю значении СОС подготовить пояснение – какие статьи баланса дали такой результат (внеоборотные активы, убыток, рост краткосрочных обязательств).
Типичные причины снижения коэффициента
Увеличение дебиторской задолженности. Рост DSO выше 60 дней обычно заметно снижает обеспеченность собственными оборотными средствами: при росте дебиторки на 20% оборотные средства «замораживаются» и уменьшают доступный собственный ресурс. Рекомендации: ввести штрафные проценты за просрочку, внедрить еженедельный мониторинг DSO, цель – уменьшить средние дни погашения на 10–20 дней за 6 месяцев; рассмотреть факторинг для 15–25% проблемной дебиторки.
Избыточные товарные запасы. Запасы, покрывающие более 120 дней продаж или имеющие оборачиваемость ниже 4 раз в год, блокируют капитал. Рекомендации: установить таргет оборачиваемости (например, 6–8 оборотов/год для товарного ряда A), ввести ABC/XYZ-классификацию, проводить ежемесячные акции по списанию/распродаже просроченных остатков, цель – сократить средние остатки на 15–30% за квартал.
Инвестиции внеоборотных активов за счёт оборотных средств. Покупка основных средств или долгосрочные капвложения, оплаченные из оборотных средств, прямо снижают собственные оборотные ресурсы. Рекомендации: финансировать capex через лизинг или долгосрочные кредиты; ограничить внутреннее финансирование внеоборотки долей собственных оборотных средств не более 10–20% в год; предварительно рассчитывать влияние capex на коэффициент и согласовывать его с финансовым планом.
Системные операционные убытки. Отрицательная операционная маржа за 2–3 квартала уменьшает собственный капитал и, следовательно, собственные оборотные средства. Рекомендации: провести разбор валовой маржи по продуктам, закрыть нерентабельные контракты (целевое повышение маржи на 2–5 п.п.), внедрить ежемесячный P&L по центрам ответственности и скорректировать ассортимент в течение 1 квартала.
Чрезмерные дивиденды или выкуп акций. Выплаты сверх накопленной прибыли сокращают собственный капитал быстрее, чем восстанавливается прибыль. Рекомендации: временно ограничить дивидендную политику (например, не более 30–50% чистой прибыли) до восстановления коэффициента; прописать правило «дивиденды только при коэффициенте ≥ целевого порога» в политике капитала.
Сжатие кредиторской задолженности и ухудшение условий поставщиков. Если средний срок оплаты поставщикам снижается с 60 до 30 дней, компания вынуждена платить быстрее – рост потребности в оборотных средствах. Рекомендации: провести переговоры о продлении сроков на 15–30 дней, внедрить частичный предоплатный пул (не более 10% закупок) и получать скидки за досрочную оплату только для высокомаржинальных категорий.
Сезонные колебания и просчеты прогноза продаж. Переоценка спроса приводит к избыточным закупкам в пиковые месяцы и последующему падению коэффициента в межсезонье. Рекомендации: внедрить скользящую прогнозную модель (Horizon 12+3 месяцев), держать буфер денежных средств 5–10% от среднемесячного оборота и использовать краткосрочное кредитование/овердрафт по сезону с лимитом, ограниченным величиной ожидаемого прироста продаж.
Недостаточный контроль расходов оборотного цикла. Незаметный рост операционных затрат (логистика, упаковка, возвраты) съедает свободные средства. Рекомендации: ввести KPI «затраты оборотного цикла в % от выручки», цель – снижение на 1–3 п.п. за полгода; автоматизировать учёт возвратов и проводить ежемесячный разбор затрат по статьям.
Финансовые ошибки и отсутствие стресс-тестов. Отсутствие сценарного планирования приводит к резким просадкам коэффициента при негативных шоках. Рекомендации: проводить стресс-тесты с падением выручки на 10–30% и ухудшением DSO на 20 дней; на их основе готовить план ликвидности и поддерживать кредитную линию, покрывающую минимум 1,5× месячной потребности в оборотных средствах.
Практическая дорожная карта восстановления (4 шага). 1) оперативный аудит: выявить 3 главных «утечки» (дебиторка, запасы, выплаты) в течение 2 недель; 2) быстрые меры (30–90 дней): факторинг до 20% дебиторки, временные скидки на распродажу медленноходов; 3) среднесрочные (3–6 мес): пересмотр кредитной и дивидендной политики, таргеты по DSO/оборачиваемости; 4) контроль (6–12 мес): ежемесячный KPI-репорт по собственным оборотным средствам и целевое восстановление коэффициента согласно внутреннему плану.
Методы увеличения собственного оборотного капитала
Чёткие, измеримые методы с конкретикой и формулами для оперативного внедрения.
-
Увеличение удержанной прибыли
Изменить дивидендную политику – увеличить долю удерживаемой прибыли. Пример: при чистой прибыли 5 000 000 ₽ переход с выплаты 80% на выплату 50% даёт прирост собственных средств в размере 1 500 000 ₽ (2 500 000 ₽ − 1 000 000 ₽ = 1 500 000 ₽). Цель: увеличить retention на 20–40% в ближайший год.
-
Эмиссия/привлечение собственного капитала
Размещение акций/взносы собственников для прямого наращения собственного капитала. Оценить точную потребность: потребность в СОР = планируемые текущие активы − текущие обязательства; финансировать не менее 50–70% этой потребности собственным капиталом для устойчивости. Сценарии: 5–15% размывание vs стоимость заемного капитала.
-
Освобождение оборотных средств через снижение дебиторской задолженности
- Снижение DSO (дней дебиторки). Конкретная цель: уменьшить DSO на 15–25% за 3–6 месяцев. Формула: AR = (Выручка/365) × DSO. Пример: выручка 120 000 000 ₽, DSO 60 дней → AR ≈ 19 726 027 ₽; снижение до 45 дней освобождает ≈ 4 931 507 ₽.
- Инструменты: дисциплинированный скоринг клиентов, предоплата/авансы (минимум 10–30% по сегментам риска), раннее выставление счетов, автоматизация напоминаний, коммерческие скидки за оплату (1–2% за 10 дней). Факторинг – если нужен быстрый кэш: стоимость 1–3% от суммы счета; использовать для 10–20% оборота, где DSO критичен.
-
Оптимизация запасов
- Сокращение дней запасов. Цель: −15–30 дней в 6 месяцев. Формула: Запасы = (Себестоимость продаж/365) × дни запасов. Пример: COGS 80 000 000 ₽, дни 90 → запасы ≈ 19 726 027 ₽; снижение до 60 дней освобождает ≈ 6 575 342 ₽.
- Методы: внедрить EOQ/точечное пополнение, категоризация А/В/С, JIT для 20–40% SKU, согласовать частые мелкие поставки у ключевых поставщиков.
-
Управление кредиторской задолженностью (DPO)
Продлить DPO на 10–20 дней без штрафов – быстрый способ улучшить чистый оборотный капитал. Рекомендации: централизовать платежи, пересогласовать сроки с крупными поставщиками (например, переход с 30 до 45 дней), применять динамическое планирование платежей (prioritise early-payment discounts vs cash benefit). Важно: не ухудшать отношения с ключевыми поставщиками.
-
Переклассификация и продажа неэффективных внеоборотных активов
Продажа избыточного оборудования/недвижимости и перевод средств в оборотные активы. Оценить NPV и налоговые последствия; оперативная цель – выделить 1–3 месячные потребности в оборотных средствах. Рекомендация: продавать активы, приносящие отрицательную маржу или с коэффициентом использования < 50%.
-
Перевод краткосрочных обязательств в долгосрочные
Рефинансирование коротких займов на срок >12 месяцев уменьшает текущие обязательства и повышает собственные оборотные средства. Оценка: эффект = сумма рефинансированных краткосрочных долгов. Учитывать изменение стоимости капитала и covenants.
-
Повышение маржинальности бизнеса
Рост валовой прибыли напрямую увеличивает удержанную прибыль. Целевые метрики: увеличить валовую маржу на 2–5 п.п. за счёт оптимизации закупок (скидки объёма, конкуренция поставщиков), SKU-микса, ценообразования. Измерять эффект через ΔEBITDA и ΔRetained Earnings.
-
Тактические приёмы быстрого эффекта
- Короткие программы акции с предоплатой – мобилизуют оборотный капитал за 1–2 месяца.
- Sale-and-leaseback для техники/недвижимости – получение единовременной ликвидности при сохранении использования актива.
- Временное снижение складских буферов на 10–20% в сезонный период с последующим восстановлением.
-
Метрики и контроль
- Еженедельный мониторинг: DSO, DPO, дни запасов, CCC (Cash Conversion Cycle). Целевой сценарий: уменьшить CCC на 10–25% за 6 месяцев.
- Ежемесячные KPI для отделов: продажи – DSO; снабжение – дни запасов; финансы – планирование платежей и удержание прибыли.
- Отчётность: сценарии «базовый / оптимист / пессимист» с расчётом влияния каждого шага на собственные оборотные средства (₽ и % от капитала).
-
Распределение ответственности и план внедрения
- Месяц 0: аудит оборотных средств и постановка базовых KPI (ответственные: финансы + операции).
- Месяц 1–3: быстрые меры (скоринг дебиторов, сокращение запасов по А-SKU, переговоры с поставщиками).
- Месяц 4–6: структурные меры (факторинг, рефинансирование, продажа внеоборотных активов, дивидендная политика).
- Контрольная точка 6 месяцев: пересчёт собственных оборотных средств и корректировка плана; цель – рост собственных оборотных средств минимум на 10% или освобождение ликвидности, эквивалентной 1–2 месяцам операционных расходов.
-
Риски и ограничения
Увеличение собственного оборотного капитала через эмиссию – риск размывания; через снижение дивидендов – риск недовольства инвесторов. Факторинг и sale-and-leaseback имеют стоимость и налоговые последствия – предусмотреть оценку экономической эффективности и консультацию бухгалтера/юриста перед реализацией.
Вопрос-ответ:
Что показывает коэффициент обеспеченности собственными оборотными средствами?
Коэффициент отражает, какая часть текущих активов предприятия финансируется за счет собственных источников. Высокий показатель говорит о том, что компания способна покрывать свои краткосрочные обязательства без привлечения заемных средств, а низкий — что для поддержания текущей деятельности необходимо использовать внешние ресурсы.
Как рассчитать коэффициент обеспеченности собственными оборотными средствами?
Для расчета используется формула: коэффициент = собственные оборотные средства / оборотные активы. Собственные оборотные средства определяются как разница между собственным капиталом и внеоборотными активами. Полученное значение позволяет оценить финансовую независимость предприятия в части текущих ресурсов.
Какие значения коэффициента считаются нормальными и что они означают?
Оптимальный уровень обычно колеблется от 0,2 до 0,5. Значение ниже 0,2 может указывать на зависимость от кредиторов для покрытия текущих активов, что увеличивает финансовые риски. Показатель выше 0,5 говорит о значительной части собственных средств в оборотных активах, что снижает риск ликвидности, но может означать недостаточное использование заемных ресурсов для развития.
Какие факторы могут повлиять на изменение коэффициента обеспеченности собственными оборотными средствами?
На показатель влияют изменение структуры капитала, рост или сокращение внеоборотных активов, колебания запасов и дебиторской задолженности. Также коэффициент может изменяться при привлечении новых источников финансирования или при выплате долгов. Анализ этих факторов позволяет понять, насколько устойчиво предприятие поддерживает текущую деятельность собственными средствами.