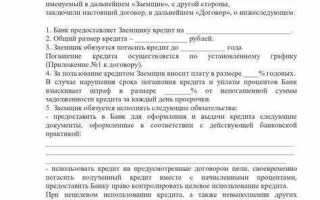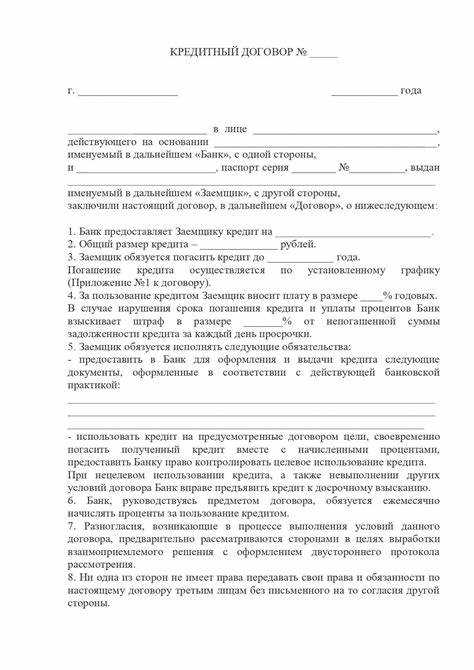
Кредитный договор – это двустороннее соглашение, в котором кредитор предоставляет заемщику денежные средства на условиях возвратности, срочности и платности, закреплённых законом и условиями договора. Его правовая природа определяется нормами Гражданского кодекса РФ, в частности статьями 819–822, а также нормативными актами Центрального банка. Ключевая особенность заключается в обязательной письменной форме и наличии точных условий, без которых договор считается незаключённым: сумма кредита, срок, процентная ставка, порядок возврата и ответственности сторон.
В отличие от договора займа, кредитный договор может заключаться только с участием кредитной организации, имеющей лицензию Банка России. Это исключает возможность предоставления банковских кредитов физическими лицами или компаниями без статуса кредитного учреждения. Кроме того, кредитный договор часто включает дополнительные гарантии исполнения – залог, поручительство или банковскую гарантию, что повышает юридическую защищённость кредитора и снижает кредитные риски.
Для эффективной защиты интересов сторон рекомендуется тщательно формулировать положения о досрочном погашении, изменении процентной ставки и штрафных санкциях. Практика арбитражных судов показывает, что именно эти пункты чаще всего становятся предметом споров. Указание на порядок разрешения разногласий и выбор юрисдикции в тексте договора позволяет минимизировать затраты времени и средств при возникновении конфликтных ситуаций.
Юридическая природа кредитного договора в российском праве
Кредитный договор регулируется главой 42 Гражданского кодекса РФ и представляет собой консенсуальное, возмездное и двусторонне обязывающее соглашение. Его заключение влечёт обязанность кредитора предоставить денежные средства заёмщику в пределах согласованного лимита и на определённый срок, а заёмщика – возвратить их с уплатой процентов.
В отличие от договора займа, кредитный договор может быть заключён исключительно с участием кредитной организации, обладающей лицензией Банка России. Это исключает возможность применения данной конструкции между физическими лицами, не являющимися профессиональными участниками банковской сферы.
Существенными условиями являются сумма кредита, сроки предоставления и возврата, размер и порядок уплаты процентов. Их отсутствие в тексте договора делает документ незаключённым. При определении процентной ставки стороны могут применять фиксированные или плавающие величины, привязанные к индикаторам денежного рынка (RUONIA, ключевая ставка Банка России).
Кредитный договор обладает признаком публичной достоверности в части условий, подлежащих раскрытию в силу закона, например, по правилам Федерального закона № 353-ФЗ «О потребительском кредите (займе)». Несоблюдение требований о раскрытии информации влечёт возможность признания отдельных положений недействительными и перерасчёта обязательств.
Для минимизации рисков рекомендуется фиксировать в договоре механизм досрочного погашения, порядок изменения процентной ставки и условия одностороннего отказа от исполнения. В судебной практике именно отсутствие ясных формулировок по этим вопросам часто приводит к признанию положений кабальными или противоречащими императивным нормам.
Обязательные реквизиты кредитного договора
Отсутствие любого из обязательных реквизитов делает кредитный договор уязвимым для оспаривания. Законодательство РФ (ст. 819 ГК РФ, ст. 30 ФЗ «О банках и банковской деятельности») требует четкой фиксации следующих положений:
- Стороны договора – полные наименования, юридические адреса, реквизиты лицензии банка, паспортные данные заемщика или сведения о юридическом лице.
- Сумма кредита – точная величина в рублях или иностранной валюте, без диапазонов и приблизительных значений.
- Срок кредитования – конкретная дата возврата или график платежей с указанием всех контрольных точек.
- Процентная ставка – фиксированная или плавающая, с описанием механизма изменения и расчетной формулы.
- Порядок предоставления – форма выдачи (наличные, безналичный перевод), дата и условия перечисления средств.
- Порядок возврата – способ погашения (аннуитет, дифференцированные платежи), реквизиты счетов, очередность списаний.
- Ответственность сторон – штрафы, пени, неустойки, условия досрочного взыскания.
- Обеспечение исполнения – залог, поручительство, банковская гарантия, с указанием предмета и стоимости.
Рекомендуется дополнительно указывать порядок взаимодействия при изменении ключевых условий, а также механизм урегулирования споров, включая выбор суда или арбитража.
Права и обязанности сторон по кредитному договору
Банк вправе требовать от заемщика возврата суммы кредита, уплаты процентов и неустоек, а также предоставления отчетов о целевом использовании средств, если это предусмотрено договором. Он обязан предоставить оговоренную сумму в срок и на условиях, указанных в договоре, а также информировать заемщика о полной стоимости кредита и изменениях процентной ставки.
Заемщик имеет право получить кредит в размере и срок, определенные договором, и досрочно погасить его при соблюдении предусмотренной процедуры. Он обязан использовать средства в соответствии с целевым назначением (если оно установлено), своевременно вносить платежи, предоставлять достоверные документы и уведомлять банк об изменении финансового состояния или контактных данных.
Обе стороны обязаны соблюдать условия конфиденциальности, закрепленные в договоре, и при необходимости вносить изменения только в письменной форме. Нарушение обязательств влечет применение мер ответственности, включая штрафы, пени или досрочное взыскание задолженности.
Процентная ставка и порядок её изменения
Процентная ставка в кредитном договоре определяется в виде фиксированного значения или переменной величины, привязанной к индикатору (например, ключевой ставке Банка России). В документе указывается не только её размер, но и формула расчёта при изменении базового индикатора.
Для переменной ставки фиксируется частота пересмотра (ежеквартально, раз в полгода), дата вступления в силу нового значения и источник официального опубликования индикатора. Отсутствие этих данных создаёт риск признания условия недействительным.
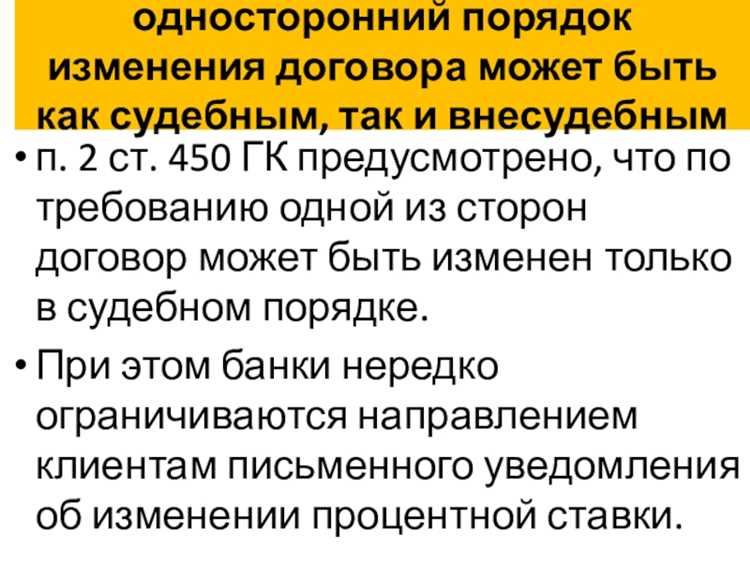
Изменение ставки по инициативе кредитора допускается только при прямом указании в договоре на основания и порядок уведомления заёмщика. Уведомление должно быть направлено в письменной или электронной форме не позднее установленного срока (обычно 30 дней).
Рекомендуется включать в договор ограничения максимального роста ставки за определённый период, а также условия досрочного погашения без штрафов при её увеличении. Это снижает финансовые риски заёмщика и упрощает разрешение возможных споров.
Обеспечение исполнения обязательств по кредиту
Залог обеспечивает приоритетное удовлетворение требований кредитора за счет предмета залога. Для недвижимости обязательна государственная регистрация обременения в Едином государственном реестре недвижимости (ЕГРН), для движимого имущества – регистрация в реестре уведомлений о залоге движимого имущества при нотариальной палате.
Поручительство актуально при недостаточной платежеспособности заемщика. В договоре следует четко определить объем ответственности поручителя – солидарную или субсидиарную. Отсутствие этих условий часто приводит к судебным спорам и невозможности взыскания долга в полном объеме.
Банковская гарантия обеспечивает независимое обязательство гаранта уплатить кредитору сумму при наступлении условий, указанных в гарантии. Рекомендуется устанавливать срок действия гарантии не менее срока кредитного договора плюс дополнительный период для возможного предъявления требований.
Неустойка фиксирует денежную компенсацию за просрочку платежа. Ее размер должен быть соразмерен предполагаемым убыткам, иначе суд может снизить сумму на основании ст. 333 ГК РФ.
При выборе обеспечения кредитор должен учитывать стоимость реализации предмета залога, ликвидность, а также расходы на обращение взыскания. Комплексное использование нескольких способов – оптимальный механизм снижения кредитного риска.
Порядок досрочного погашения и его правовые последствия
Досрочное погашение кредита регулируется положениями Гражданского кодекса РФ и условиями кредитного договора. Заемщик вправе погасить кредит полностью или частично до установленного срока, уведомив кредитора в письменной форме не позднее, чем за 30 дней до предполагаемой даты платежа, если иное не предусмотрено договором.
Ключевые аспекты досрочного погашения:
- Форма уведомления: письменная с указанием суммы и даты погашения. Некоторые банки допускают электронные формы через личный кабинет.
- Сроки рассмотрения: кредитор обязан рассмотреть уведомление и предоставить расчет досрочного погашения в течение 5–10 рабочих дней.
- Перерасчет процентов: при частичном или полном погашении проценты начисляются только на фактический срок пользования кредитом.
- Комиссии и штрафы: согласно закону № 353-ФЗ «О потребительском кредите», кредитор не вправе взимать штраф за досрочное погашение, если договором не установлено иное для корпоративных клиентов.
- Документальное оформление: составляется дополнительное соглашение или акт приема-погашения задолженности с отражением новой суммы остатка и даты закрытия.
Правовые последствия досрочного погашения:
- Снижение финансовой нагрузки: заемщик экономит на процентах, уплачивая их только за фактическое время пользования кредитом.
- Корректировка кредитной истории: своевременное погашение фиксируется как положительный показатель в бюро кредитных историй.
- Изменение графика платежей: при частичном досрочном погашении возможна пересмотренная схема, снижающая либо срок кредита, либо размер ежемесячного платежа.
- Прекращение обязательств: полное погашение закрывает обязательства заемщика перед кредитором, кредитор обязан выдать справку о закрытии кредита.
- Возможность снижения процентной ставки: некоторые договоры предусматривают льготные условия при досрочном погашении, что фиксируется дополнительным соглашением.
Рекомендации заемщику:
- Всегда сохранять уведомления и подтверждения о внесении платежей.
- Проверять правильность расчета процентов и остатка долга до подписания документов.
- При частичном погашении уточнять у кредитора, как будет изменен график платежей.
- Оформлять все изменения в договоре письменно, избегая устных договоренностей.
Ответственность сторон за нарушение условий договора
В кредитном договоре ответственность сторон формализуется через конкретные финансовые и правовые меры. За нарушение обязательств заемщика кредитор вправе требовать уплаты штрафов, пеней и процентов за просрочку. Законодательство РФ (ст. 395, 809 ГК РФ) устанавливает, что начисление процентов за просрочку осуществляется ежедневно и пропорционально сумме долга.
Ответственность кредитора проявляется в случае несвоевременного предоставления кредита или ненадлежащего информирования заемщика. В этом случае заемщик имеет право на компенсацию прямого ущерба, включая упущенную выгоду, если это предусмотрено договором.
Для систематизации ответственности целесообразно использовать таблицу:
| Сторона | Вид нарушения | Меры ответственности | Основание |
|---|---|---|---|
| Заемщик | Просрочка платежа | Штраф, пеня, проценты за каждый день просрочки | Ст. 395, 809 ГК РФ; условия договора |
| Заемщик | Нарушение целевого использования кредита | Требование досрочного возврата суммы кредита, штраф | Договор, ст. 810 ГК РФ |
| Кредитор | Задержка выдачи кредита | Возмещение прямого ущерба заемщику | Договор, ст. 309 ГК РФ |
| Кредитор | Непредоставление полной информации о рисках | Компенсация убытков, включая упущенную выгоду | Договор, ст. 10, 15 Закона о защите прав потребителей |
Рекомендуется включать в договор четкие формулировки по размеру штрафов и порядка начисления процентов, а также сроки уведомления о нарушении. Это минимизирует споры и обеспечивает возможность быстрого взыскания или компенсации ущерба.
Дополнительно, для защиты интересов сторон целесообразно предусматривать механизмы досудебного урегулирования споров и конкретные условия досрочного расторжения договора при существенном нарушении обязательств.
Основания и процедура расторжения кредитного договора
Расторжение кредитного договора возможно по инициативе заемщика, кредитора или по соглашению сторон. Законодательно закреплены следующие основания: невыполнение обязательств одной из сторон, существенное изменение обстоятельств, предусмотренное ст. 450 ГК РФ, а также нарушение условий договора, выявленное в ходе аудита или контроля.
Инициатива заемщика реализуется через письменное заявление в банк с указанием причины и ссылки на соответствующие нормы договора и законодательства. Для кредитора основанием является просрочка более 30 дней по платежам или систематическое нарушение условий договора. В обоих случаях важно приложить подтверждающие документы: выписки по счетам, акты сверки, уведомления о нарушениях.
Процедура расторжения включает несколько этапов: уведомление другой стороны с указанием сроков прекращения договора, сверка задолженности и подписание соглашения о расторжении или вынесение решения суда. Если стороны согласны, договор расторгается по подписанному документу с указанием даты прекращения обязательств и порядка возврата средств. При спорных ситуациях применяется судебный порядок с участием экспертизы задолженности и оценкой законности требований.
При расторжении договора заемщик обязан вернуть кредит, начисленные проценты и комиссионные за фактическое пользование средствами. Банк в праве удержать суммы, предусмотренные договором, включая штрафы за досрочное прекращение, если иное не согласовано сторонами. Рекомендуется фиксировать все этапы процедуры письменно и сохранять подтверждающие документы во избежание спорных ситуаций.
Особое внимание следует уделять условиям досрочного расторжения: многие договоры предусматривают уведомление за 30–60 дней и возможные штрафные санкции. Нарушение этих правил может привести к судебным разбирательствам и взысканию дополнительных сумм.
Вопрос-ответ:
Какие основные элементы включает кредитный договор?
Кредитный договор состоит из нескольких обязательных частей: предмет договора, условия предоставления кредита, порядок возврата суммы и уплаты процентов, права и обязанности сторон, а также ответственность за нарушение условий. Дополнительно могут включаться положения о досрочном возврате, штрафах за просрочку и механизмы урегулирования споров. Каждый элемент формирует правовую основу, обеспечивающую защиту интересов как кредитора, так и заемщика.
Чем кредитный договор отличается от других гражданско-правовых соглашений?
В отличие от большинства гражданско-правовых соглашений, кредитный договор направлен на предоставление денежных средств или их эквивалента с обязательством возврата в установленный срок и с начислением процентов. Это делает его одновременно соглашением о займе и инструментом регулирования финансовых обязательств. Кроме того, он подчиняется особым нормам законодательства о банках и финансовых учреждениях, что накладывает специфические требования к форме, содержанию и регистрации договора.
Можно ли изменить условия кредитного договора после его подписания?
Изменение условий возможно только по соглашению сторон. Это оформляется дополнительным соглашением, которое становится неотъемлемой частью первоначального договора. В некоторых случаях закон устанавливает ограниченные возможности для изменения отдельных условий без согласия кредитора, например, при существенном ухудшении финансового положения заемщика. Любые изменения должны быть зафиксированы письменно, иначе они не имеют юридической силы.
Какие особенности юридической защиты сторон в кредитном договоре?
Кредитный договор защищает интересы обеих сторон через установление прав и обязанностей, а также через предусмотренные санкции за нарушение условий. Кредитор получает право требовать своевременного возврата и начисленных процентов, а заемщик — право на прозрачные условия и возможность обжаловать неправомерные действия. В случае споров стороны могут обратиться в суд, а также использовать альтернативные способы урегулирования, предусмотренные договором или законодательством.