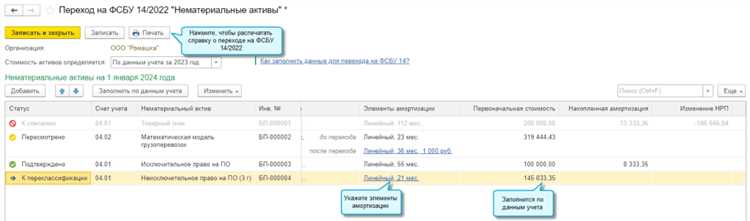
С 1 января 2023 года организации обязаны применять ФСБУ 14/2022 «Нематериальные активы», которое заменило ПБУ 14/2007. Новый стандарт расширил перечень объектов, признаваемых нематериальными активами, уточнил критерии признания и изменил подход к их первоначальной оценке. Теперь стоимость формирования актива учитывается с момента, когда стало возможным достоверно определить будущие экономические выгоды от его использования.
Изменены правила учета расходов на разработку. Затраты на исследования не включаются в стоимость актива и списываются в расходы периода, а расходы на разработку, соответствующие установленным критериям, капитализируются. Это требует документального подтверждения этапов проекта, оценки готовности и обоснования возможности получения дохода или иной выгоды.
ФСБУ 14/2022 уточняет порядок тестирования нематериальных активов на обесценение. Теперь переоценка и амортизация должны проводиться с учетом срока полезного использования, который может быть пересмотрен, если изменились условия эксплуатации или экономическая целесообразность. Введены дополнительные требования к раскрытию информации в отчетности, включая описание методов оценки и факторов, влияющих на срок службы актива.
Новые критерии признания нематериальных активов

С 2022 года ФСБУ 14 закрепило уточненные требования, при которых объект может быть признан нематериальным активом в бухгалтерском учете. Эти условия направлены на более точную идентификацию объектов и исключение необоснованного отражения затрат как активов.
- Объект должен быть способен приносить организации экономические выгоды в будущем, включая прямое получение дохода или сокращение расходов.
- Организация должна иметь исключительное право использовать объект, подтвержденное юридически: патент, свидетельство, договор.
- Срок использования превышает 12 месяцев или один операционный цикл, если он больше года.
- Объект не имеет материально-вещественной формы, но может быть выделен из других активов для самостоятельного использования.
- Стоимость объекта может быть надежно оценена на дату принятия к учету.
Затраты на создание или приобретение объекта, не соответствующего этим критериям, подлежат списанию в расходы отчетного периода. Для минимизации ошибок рекомендуется документально фиксировать факт наличия исключительных прав и проводить экспертную оценку ожидаемых экономических выгод до отражения актива в учете.
Порядок определения первоначальной стоимости
Первоначальная стоимость нематериального актива формируется исходя из суммы фактических затрат на его приобретение, создание или доведение до состояния, пригодного для использования. В состав затрат включаются суммы, уплаченные поставщикам, вознаграждения специалистам, стоимость лицензий и патентов, государственные пошлины, расходы на регистрацию прав, а также иные затраты, напрямую связанные с получением актива.
Если нематериальный актив создается собственными силами, учитываются расходы на материалы, оплату труда работников, отчисления во внебюджетные фонды, услуги сторонних организаций, а также затраты на испытания и наладку. Проценты по заемным средствам включаются в стоимость только до момента готовности объекта к использованию.
При внесении актива в качестве вклада в уставный капитал его стоимость определяется на основании оценки, согласованной учредителями и подтвержденной документально. Для объектов, полученных безвозмездно, используется текущая рыночная стоимость на дату принятия к учету.
Первоначальная стоимость может корректироваться при выявлении ошибок в расчетах, изменении условий договора или уточнении фактических затрат. После признания актива на балансе изменение его первоначальной стоимости допускается только в случаях, предусмотренных нормативными актами.
Амортизация и сроки полезного использования
Согласно ФСБУ 14/2022 амортизация нематериальных активов начисляется с первого числа месяца, следующего за месяцем их принятия к бухгалтерскому учету, и прекращается с первого числа месяца, следующего за месяцем их выбытия или полного списания стоимости. Метод амортизации выбирается исходя из предполагаемого способа получения экономических выгод. При невозможности определить такой способ применяется линейный метод.
Срок полезного использования определяется на дату принятия объекта к учету с учетом срока действия правовой охраны, договорных ограничений, технических и экономических факторов, а также ожидаемого периода использования. Если срок определить невозможно, он устанавливается в 10 лет, но не дольше срока деятельности организации.
Рекомендуется регулярно пересматривать срок полезного использования и метод амортизации, особенно при изменении условий эксплуатации или экономических факторов. Изменения оформляются как корректировка оценочных значений и отражаются перспективно без пересчета данных прошлых периодов.
Отражение обесценения и восстановление стоимости
ФСБУ 14/2022 требует проводить проверку нематериальных активов на обесценение при наличии признаков снижения их полезности. Признаки могут включать прекращение использования объекта, снижение экономических выгод, изменение рыночных условий или выявление технической непригодности. Проверка выполняется по каждому объекту, для которого определяется возмещаемая стоимость как наибольшая из двух величин: справедливой стоимости за вычетом затрат на продажу и ценности использования.
Если балансовая стоимость превышает возмещаемую, формируется резерв под обесценение с отражением убытка в составе прочих расходов. При этом амортизация пересчитывается исходя из новой балансовой стоимости и оставшегося срока полезного использования. ФСБУ предусматривает, что резерв создаётся на дату выявления признаков обесценения, без ожидания окончания отчетного года.
Восстановление стоимости допускается, если обстоятельства, вызвавшие обесценение, перестали действовать. Возврат стоимости отражается в пределах ранее списанной суммы и увеличивает балансовую стоимость актива, уменьшая расходы текущего периода. Повторная оценка должна подтверждаться документально – анализом рыночных цен, отчетом об изменении прогнозных потоков дохода или техническим заключением о пригодности использования.
Организация обязана раскрывать в отчетности сведения о фактах обесценения и восстановления: суммы корректировок, методы определения возмещаемой стоимости, ключевые допущения, а также обстоятельства, повлиявшие на пересмотр оценок. Это обеспечивает прозрачность учета и снижает риск споров с контролирующими органами.
Особенности учета НМА, созданных внутри организации
ФСБУ 14/2022 требует разделять расходы на этапы разработки и исследования. Затраты, понесенные на стадии исследований, не капитализируются и признаются расходами периода. Стоимость признается нематериальным активом только на стадии разработки при наличии документального подтверждения будущих экономических выгод и возможности завершения объекта.
Первоначальная стоимость формируется из прямых затрат: оплата труда сотрудников, услуги подрядчиков, стоимость материалов, используемых в процессе создания, а также расходы на регистрацию прав. Косвенные и административные расходы включаются только при их прямой связи с разработкой.
Дата признания актива – момент, когда организация может документально подтвердить техническую реализуемость проекта, готовность к использованию или продаже, наличие спроса, а также обеспечить надлежащее использование и защиту исключительных прав.
Если объект создается для собственных нужд, амортизация начисляется с даты его готовности к использованию. При прекращении работ без достижения критериев признания все понесенные затраты списываются на расходы того периода, в котором принято решение о прекращении проекта.
Раскрытие информации о НМА в бухгалтерской отчетности

ФСБУ 14/2022 обязывает организации представлять в отчетности детализированные сведения о составе, движении и оценке нематериальных активов. Раскрытие должно обеспечивать пользователям возможность оценить влияние НМА на финансовое положение компании и прогнозировать будущие экономические выгоды.
В пояснениях к бухгалтерскому балансу необходимо указывать по каждому виду НМА: первоначальную стоимость, накопленную амортизацию, величину обесценения, остаточную стоимость на начало и конец отчетного периода. Также требуется отражать движение за период – поступление, выбытие, внутреннее создание, модернизацию и списание.
Отдельно фиксируются сведения о сроках полезного использования, применяемых методах амортизации, а также основаниях изменения этих параметров. Для активов с неопределенным сроком полезного использования указывается причина отсутствия амортизации и проведенные тесты на обесценение.
В случае существенных изменений в оценке НМА, методах учета или сроках полезного использования, организация обязана раскрывать причины и финансовые последствия таких изменений. Это особенно важно для активов, формирующих значительную часть стоимости компании, включая права на результаты интеллектуальной деятельности и программное обеспечение.
Если НМА используются в рамках совместных проектов или находятся в залоге, эта информация также подлежит раскрытию с указанием условий использования и ограничений распоряжения активом.
Вопрос-ответ:
Как изменились критерии признания нематериальных активов по ФСБУ 14/2022?
С 2022 года актив признается нематериальным, если он способен приносить экономические выгоды, идентифицируем и организация контролирует его использование. При этом требуется документальное подтверждение прав на актив и обоснование срока его полезного использования. Ранее допускалось признание на основе ожидаемых выгод без строгого подтверждения контроля.
Можно ли теперь учитывать расходы на разработку программного обеспечения как НМА?
Да, если программный продукт отвечает признакам НМА: создан для использования в деятельности компании, приносит доход или снижает затраты, а права на него закреплены за организацией. Расходы на исследование при этом не капитализируются, они отражаются как текущие затраты. Капитализировать можно только затраты на разработку, начиная с момента подтверждения технической реализуемости проекта.
Как определяется срок полезного использования НМА, если его невозможно точно оценить?
Если невозможно установить точный срок, ФСБУ 14/2022 устанавливает верхний предел — 10 лет. Этот срок применяется по умолчанию, но организация должна регулярно пересматривать обоснованность выбранного периода. При появлении информации, позволяющей уточнить срок, учет корректируется с начала следующего отчетного года.
Что изменилось в порядке амортизации нематериальных активов?
Основное изменение — обязательство применять способ амортизации, отражающий фактическое потребление экономических выгод от использования актива. Если определить такой способ невозможно, используется линейный метод. При изменении условий эксплуатации метод амортизации подлежит пересмотру. Это позволяет более точно соотносить расходы и доходы отчетных периодов.
Как теперь отражается обесценение нематериальных активов в отчетности?
ФСБУ 14/2022 требует проводить тест на обесценение при наличии признаков, что возмещаемая стоимость актива ниже его балансовой. В случае подтверждения обесценения в отчетности отражается убыток, уменьшающий стоимость актива. При последующем восстановлении стоимости допускается обратная корректировка, но не выше величины, которая была бы определена без обесценения.