Контрольно-учетные документы служат инструментом управления и аудита хозяйственной деятельности. Основные виды включают первичные учетные документы, регистры бухгалтерского учета, внутренние отчеты подразделений и формы контроля исполнения обязанностей сотрудников. Каждый документ имеет четко определенное назначение и форму, установленную внутренними регламентами и нормативными актами.
Первичные документы фиксируют факты хозяйственной деятельности: накладные, счета-фактуры, акты выполненных работ, платежные поручения. Они обязательны для отражения операций в бухгалтерском учете и служат доказательной базой при проверках.
Регистры бухгалтерского учета структурируют данные первичных документов и обеспечивают контроль за движением денежных средств, материальных ценностей и обязательств. К ним относятся книги покупок и продаж, журналы-ордера, карточки складского учета. Ведение регистров позволяет анализировать финансовые потоки и выявлять несоответствия.
Внутренние отчеты подразделений организации формируют оперативную информацию о выполнении планов, расходах, остатках ресурсов и производительности. Примеры: отчеты отдела снабжения о запасах, отделов продаж о выполнении планов реализации, кадровые отчеты о времени и нагрузке сотрудников. Регулярная подготовка этих документов повышает прозрачность процессов и снижает риск ошибок.
Формы контроля исполнения обязанностей включают журналы проверок, акты ревизий и отчеты о несоответствиях. Они позволяют выявлять нарушения процедур, оперативно реагировать на риски и обеспечивать соблюдение корпоративных стандартов. Эффективная система контроля требует регулярного анализа и хранения документов в упорядоченном виде.
Виды контрольно-учетных документов в организации
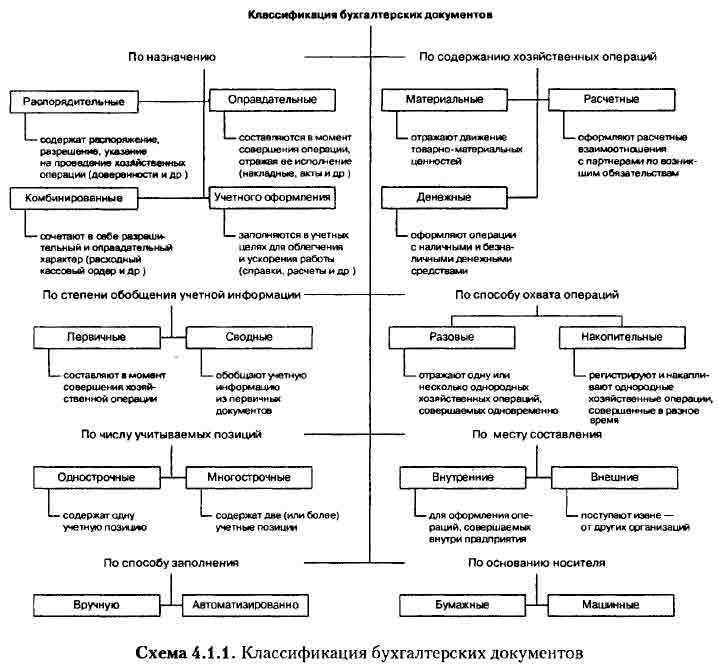
Контрольно-учетные документы делятся на первичные, сводные и регистрирующие. Первичные документы фиксируют фактические операции и служат основанием для бухгалтерского учета. Примеры: накладные, акты выполненных работ, кассовые ордера, счета-фактуры. Для каждой операции необходимо соблюдать строгую нумерацию и хранение не менее установленного законом срока: от 3 до 5 лет в зависимости от типа документа.
Сводные документы формируют агрегированные данные на основе первичных записей. К ним относятся журналы-ордера, оборотно-сальдовые ведомости и книги учета движения товарно-материальных ценностей. Они позволяют контролировать полноту отражения операций и своевременность их учета, а также выявлять расхождения между фактическими и учетными данными.
Регистры бухгалтерского учета предназначены для систематизации информации и формирования отчетности. Ключевые документы: бухгалтерский баланс, журнал регистрации хозяйственных операций, реестры расчетов с контрагентами, карточки счетов. Для организации с большим объемом операций рекомендуется использовать электронные регистры с автоматической проверкой корреспонденции счетов и формированием аналитических отчетов.
Кроме классических форм, применяются специализированные контрольно-учетные документы: складские карточки, табели учета рабочего времени, журналы учета командировочных расходов. Они повышают точность контроля затрат, соблюдение внутренних нормативов и минимизируют риски ошибок при начислении заработной платы и учете материальных ценностей.
Для эффективного управления рекомендуется внедрять систему нумерации и классификации документов по типам операций, обеспечивать электронное архивирование с резервным копированием и регулярную проверку соответствия данных первичным записям. Это снижает вероятность потерь информации и упрощает проведение внутреннего и внешнего аудита.
Документы для учета рабочего времени сотрудников
Журнал учета сверхурочных часов необходим при начислении дополнительной оплаты. В нем фиксируются дата, часы начала и окончания работы, обоснование переработки и подпись руководителя. Для прозрачности учета целесообразно вести журнал отдельно по структурным подразделениям.
При работе по сменам применяются графики сменности и листки учета ночных и выходных часов. Графики утверждаются руководителем и доводятся до сотрудников под подпись. Листки фиксируют фактическое отрабатываемое время и корректируются еженедельно для расчета начислений.
Дополнительно ведутся сведения о командировках и отпусках в отдельном журнале, где указываются даты, продолжительность и основание (приказ или распоряжение). Это позволяет автоматически исключать нерабочие дни из расчетов времени и зарплаты.
Для повышения точности учета рекомендуется интегрировать документы с системами кадрового и бухгалтерского учета, что снижает риск ошибок при начислении заработной платы и формировании отчетности перед контролирующими органами.
Финансовые и бухгалтерские отчеты организации
К ключевым видам отчетов относятся:
- Бухгалтерский баланс – отображает активы, обязательства и собственный капитал на конкретную дату. Баланс позволяет оценить ликвидность и финансовую устойчивость.
- Отчет о финансовых результатах (отчет о прибылях и убытках) – показывает доходы, расходы и чистую прибыль за отчетный период. Этот отчет используется для анализа рентабельности и эффективности деятельности.
- Отчет о движении денежных средств – фиксирует поступления и выбытия денежных средств по операционной, инвестиционной и финансовой деятельности. Позволяет контролировать платежеспособность организации.
- Отчет о собственном капитале – отражает изменения капитала, включая эмиссию акций, выплату дивидендов и накопленную прибыль.
- Примечания к бухгалтерской отчетности – содержат детализированные пояснения к основным статьям отчетов, включая методы оценки активов и обязательств.
Рекомендации по составлению финансовых и бухгалтерских отчетов:
- Использовать актуальные данные из всех подразделений организации и проверять их на соответствие первичным документам.
- Обеспечивать единообразие методов учета: оценка запасов, амортизация основных средств, признание доходов и расходов.
- Своевременно формировать отчеты согласно установленным срокам, чтобы избежать штрафных санкций и искажения информации для руководства.
- Включать детализированные примечания для крупных и нестандартных операций, обеспечивая прозрачность и удобство анализа.
- Проверять взаимосвязь между отчетами: данные баланса должны соответствовать суммарным показателям отчета о финансовых результатах и движении денежных средств.
Правильная организация отчетности позволяет не только соблюдать законодательные требования, но и принимать обоснованные управленческие решения на основе достоверной финансовой информации.
Материальные накладные и складские документы
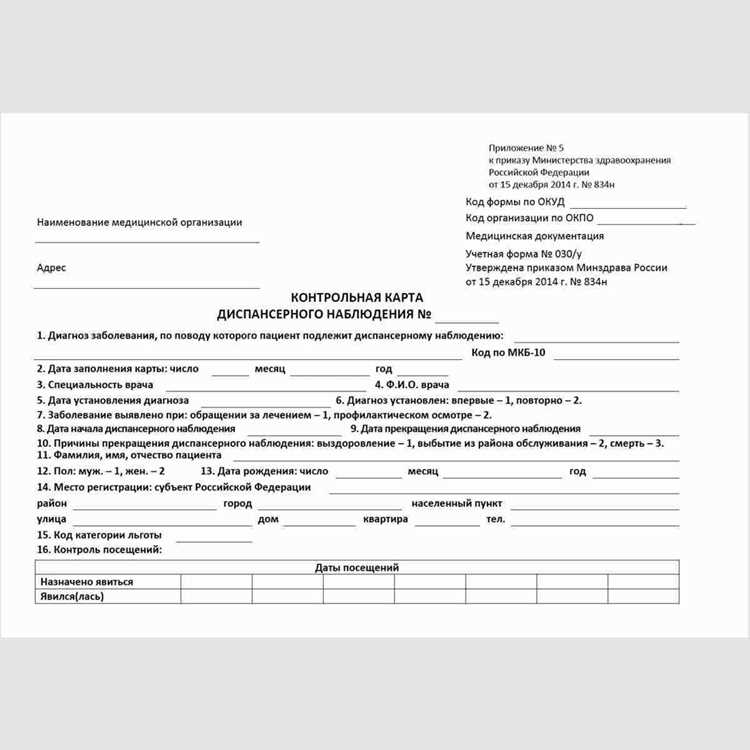
Каждая накладная должна содержать:
- уникальный номер документа и дату составления;
- наименование и количество передаваемых материалов;
- единицы измерения;
- цены за единицу и общую стоимость;
- ответственных лиц за прием и передачу.
Складские документы обеспечивают точный контроль остатков на складе. Основные формы включают приходные ордера, расходные ордера, ведомости на внутреннее перемещение и инвентаризационные описи. Их использование позволяет минимизировать ошибки при учете материальных ценностей и ускоряет процессы списания и пополнения запасов.
Рекомендуется вести журнал регистрации накладных с указанием номера, даты, контрагента и ответственного сотрудника. Это облегчает контроль и ускоряет поиск документов при проверках.
| Тип документа | Назначение | Обязательные поля | Рекомендации по учету |
|---|---|---|---|
| Приходная накладная | Фиксирует поступление материалов на склад | Номер, дата, наименование, количество, цена, получатель | Сразу вносить в учетную систему и сверять с поставкой |
| Расходная накладная | Фиксирует выдачу материалов со склада | Номер, дата, наименование, количество, цена, получатель | Подписывать ответственными лицами и архивировать |
| Межскладская накладная | Фиксирует перемещение между складами | Номер, дата, наименование, количество, передающий и принимающий склад | Вести отдельный реестр для контроля остатков |
| Инвентаризационная опись | Сравнение фактических остатков с учетными данными | Дата, наименование, единица измерения, фактическое количество, расхождения | Проводить ежемесячно или при смене ответственного |
Правильное оформление материальных накладных и складских документов обеспечивает прозрачность учета, позволяет быстро выявлять недостачи и предотвращает злоупотребления. Рекомендуется внедрять электронные формы с обязательной сверкой с бухгалтерским учетом для ускорения обработки и уменьшения ошибок.
Приходно-расходные документы денежных средств

Приходный кассовый ордер оформляется при поступлении наличных денег в кассу, включая выручку от продаж, поступления от учредителей или возврат подотчетных сумм. В ордере обязательно указываются источник поступления, назначение платежа и основание в виде договора, акта или счета.
Расходный кассовый ордер используется для выдачи наличных средств: на зарплату, под отчет, погашение задолженностей, уплату налогов. В документе фиксируются сумма, получатель, назначение платежа и ссылка на подтверждающий документ.
Для контроля движения денежных средств рекомендуется ежедневно сверять кассовые операции с банковскими выписками и бухгалтерским учетом. Все кассовые ордера нумеруются сквозной нумерацией и хранятся не менее пяти лет в соответствии с требованиями законодательства.
Организации с большим объемом наличных операций могут использовать журнал учета кассовых ордеров, где фиксируются даты, номера, суммы и краткое описание операций. Это упрощает контроль, предотвращает ошибки и облегчает внутренние проверки.
Все приходно-расходные документы должны быть подписаны кассиром и главным бухгалтером. В случае подотчетных сумм сотрудник предоставляет отчет с приложением кассового чека или счета. Несоблюдение порядка оформления ведет к невозможности учета расходов и налогообложения.
Электронная форма кассовых ордеров допускается при использовании автоматизированной системы, обеспечивающей контроль подлинности, регистрацию и хранение документов с возможностью последующего экспорта в бухгалтерскую программу.
Документы контроля выполнения договорных обязательств

Контроль исполнения договоров требует документального подтверждения каждого этапа взаимодействия с контрагентом. Основные документы включают:
- Графики исполнения обязательств – фиксируют сроки поставки, оказания услуг или выполнения работ, включая промежуточные этапы и ключевые контрольные точки.
- Акты выполненных работ и оказанных услуг – подтверждают факт выполнения обязательств и служат основанием для оплаты по договору.
- Товарные накладные и счета-фактуры – фиксируют движение материальных ценностей и обеспечивают прозрачность расчетов с контрагентом.
- Претензионные письма и уведомления о нарушении сроков – фиксируют несоблюдение условий договора и являются юридическим основанием для дальнейших действий.
- Отчеты о контроле качества – содержат данные о соответствии поставляемой продукции или услуг стандартам и требованиям договора.
- Электронная переписка и внутренние служебные записки – документируют согласованные изменения условий, подтверждают корректировку сроков и объемов обязательств.
Для эффективного контроля рекомендуется:
- Разрабатывать унифицированные формы актов и отчетов, позволяющие сравнивать результаты по разным договорам.
- Включать в каждый документ даты, подписи ответственных лиц и ссылки на соответствующие пункты договора.
- Создавать реестр контрольных документов с привязкой к каждому договору, обеспечивая быстрый доступ и отслеживание статуса исполнения.
- Периодически проверять соответствие фактических данных графикам и актам, фиксировать отклонения и принимать меры по корректировке.
- Использовать электронные системы документооборота для автоматического уведомления ответственных лиц о сроках и нарушениях исполнения.
Такая структура документации позволяет минимизировать риск нарушений договорных обязательств и ускоряет процесс урегулирования спорных ситуаций.
Журналы регистрации внутренних распоряжений и инструкций
Журнал регистрации внутренних распоряжений и инструкций выполняет функцию фиксирования всех внутренних документов, издаваемых руководством организации. Каждое распоряжение или инструкция получает уникальный регистрационный номер и дату, что обеспечивает прозрачность контроля и ускоряет поиск документа при необходимости.
Структура журнала должна включать следующие обязательные поля: номер документа, дата издания, наименование документа, ответственное подразделение, срок исполнения, статус выполнения. При регистрации инструкций дополнительно фиксируются сведения о сотрудниках, которым документ направлен для ознакомления.
Регистрация производится в хронологическом порядке. Внутренние распоряжения фиксируются не позднее одного рабочего дня после подписания. Для контроля исполнения рекомендуется вести отдельные колонки с отметками о выполнении и дате фактического исполнения.
Журнал может вести как в бумажном виде, так и в электронном. Электронные версии обеспечивают автоматическую нумерацию, возможность поиска по ключевым словам и генерацию отчетов по статусу исполнения. Для бумажного журнала важно наличие ежедневной визы ответственного лица, подтверждающей правильность внесенных данных.
Регулярная сверка журнала с фактическим исполнением распоряжений позволяет выявлять задержки и нарушения сроков. Рекомендуется проводить контроль не реже одного раза в месяц и фиксировать результаты проверки отдельной записью в журнале.
Хранение журнала должно соответствовать внутренним правилам организации: бумажные экземпляры – в архиве не менее 5 лет, электронные – с резервным копированием и ограничением доступа по ролям. Это обеспечивает юридическую защиту организации и поддерживает корпоративную дисциплину.
Вопрос-ответ:
Какие основные группы контрольно-учетных документов существуют в организации?
Контрольно-учетные документы можно разделить на несколько групп: первичные документы, отражающие фактические операции (например, накладные, кассовые ордера); регистры учета, в которых систематизируется информация (журналы, книги учета); и аналитические документы, позволяющие анализировать состояние дел и выявлять отклонения (отчеты о выполнении планов, сводные ведомости). Каждая группа выполняет свои задачи, обеспечивая прозрачность и контроль хозяйственных процессов.
В чем разница между первичными и сводными документами учета?
Первичные документы фиксируют конкретные хозяйственные операции и служат доказательной базой для бухгалтерии и руководства. Сводные документы, наоборот, систематизируют и обобщают эти данные, предоставляя информацию для анализа и принятия управленческих решений. Например, накладная – первичный документ, а оборотная ведомость по счету – сводный документ, показывающий движение средств за период.
Для чего организациям нужны контрольные документы, и кто их обычно оформляет?
Контрольные документы помогают отслеживать правильность выполнения операций, выявлять ошибки и обеспечивать соответствие внутренним правилам и внешним требованиям. Обычно их оформляют сотрудники бухгалтерии, кадрового отдела, склада или других структурных подразделений, участвующих в хозяйственных процессах. Эти документы позволяют руководству проверять деятельность и принимать решения на основе проверенной информации.
Какие ошибки могут возникнуть при ведении контрольно-учетных документов и как их избежать?
Чаще всего встречаются ошибки при неверном заполнении реквизитов, пропуски операций, несвоевременная регистрация или дублирование записей. Чтобы снизить риски, организации устанавливают внутренние инструкции по заполнению документов, проводят обучение сотрудников и периодически проводят сверку информации между подразделениями. Такой подход помогает поддерживать точность учета и уменьшает вероятность финансовых и управленческих ошибок.
Какие документы считаются обязательными для бухгалтерского учета и контроля?
К обязательным документам относятся счета-фактуры, кассовые ордера, накладные на отгрузку и поступление товаров, журналы и книги учета операций, а также ведомости начислений и выплат. Эти документы фиксируют движение денежных средств, материалов и услуг, что необходимо для отчетности перед налоговыми органами и внутреннего контроля. Их ведение помогает подтверждать законность операций и корректность расчетов.
Какие существуют основные категории контрольно-учетных документов в организации?
Контрольно-учетные документы делятся на несколько групп в зависимости от целей их применения. Среди них можно выделить первичные документы, которые фиксируют фактические хозяйственные операции, например накладные, счета-фактуры, акты выполненных работ. Существуют также регистрирующие документы, которые систематизируют данные из первичных документов, такие как книги учета и журналы операций. Кроме того, существуют внутренние документы контроля, предназначенные для проверки правильности ведения учета, включая внутренние акты, отчеты проверок и служебные записки. Каждая категория выполняет конкретную функцию в рамках управления организацией и позволяет обеспечить прозрачность финансовых и хозяйственных процессов.
В чем заключается роль контрольно-учетных документов для бухгалтерии и руководства?
Для бухгалтерии контрольно-учетные документы являются основой для ведения учета и формирования отчетности. Они позволяют фиксировать операции, сверять данные и готовить финансовые отчеты. Для руководства эти документы выполняют функцию контроля за деятельностью подразделений, помогают отслеживать движение материальных ценностей и денежных средств, а также выявлять ошибки или отклонения в работе. Наличие четко оформленных документов упрощает принятие управленческих решений и снижает риск возникновения недоразумений с налоговыми органами и другими контролирующими структурами.