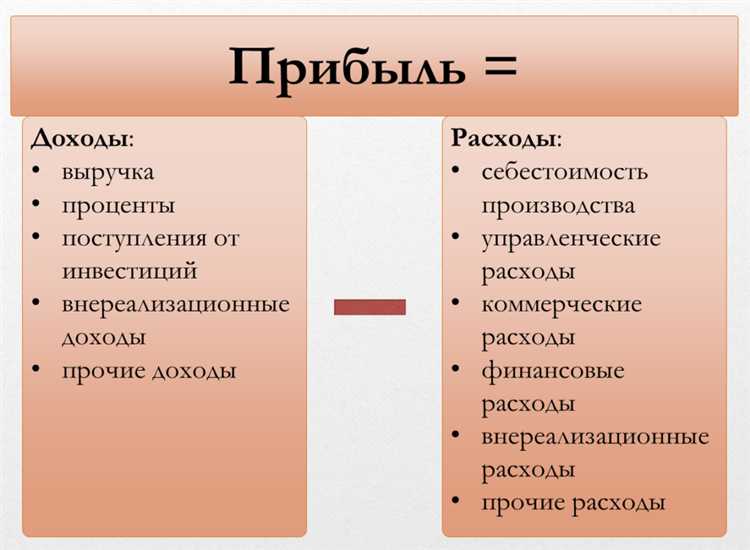
Прибыль от реализации продукции – ключевой показатель, который позволяет оценить эффективность бизнеса. Этот показатель отражает разницу между выручкой от продажи продукции и расходами, понесёнными на её производство и сбыт. Основное внимание при расчёте прибыли уделяется учёту всех переменных и постоянных издержек, которые влияют на итоговую стоимость реализованной продукции.
Процесс расчёта начинается с определения выручки, которая формируется на основе цен продажи и объёмов реализации. Важно учитывать все возможные скидки, возвраты товаров и другие корректировки, влияющие на общую сумму дохода. От этой суммы затем вычитаются все расходы, связанные с производственным процессом и операционными затратами. Эти расходы могут включать материалы, оплату труда, амортизацию, аренду, маркетинг и другие элементы.
Расходы на производство обычно делятся на прямые и косвенные. Прямые включают затраты, которые напрямую связаны с производством конкретной единицы продукции, такие как сырьё и рабочая сила. Косвенные расходы – это затраты, которые не зависят от объёма производства, например, административные расходы или аренда помещений. Корректный учёт этих категорий критичен для получения точного показателя прибыли.
Для повышения точности расчётов рекомендуется также учитывать финансовые операции, такие как амортизация основных средств, налоги и проценты по кредитам, которые могут существенно изменить итоговый финансовый результат. Применяя правильную методику расчёта и чётко различая различные виды расходов, компании смогут не только контролировать свою прибыль, но и оптимизировать её с учётом рыночных условий.
Методы расчета прибыли от реализации продукции

Прибыль от реализации продукции определяется с использованием различных методов, в зависимости от характера предприятия и условий ведения бизнеса. В основе расчета лежат два основных подхода: метод разницы между доходами и расходами и метод расчета маржи. Каждый из этих методов имеет свои особенности и области применения.
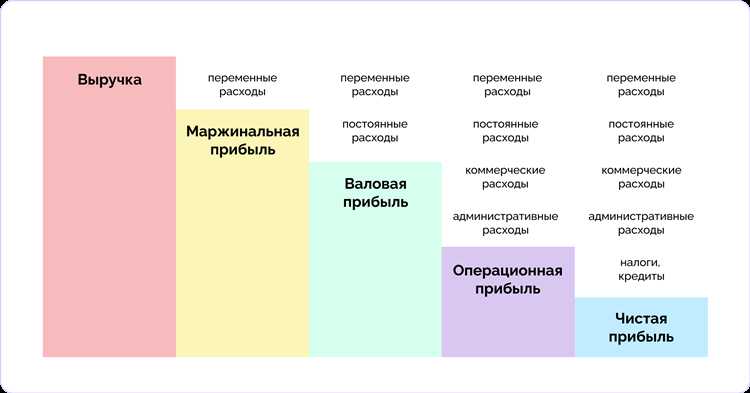
Метод разницы между доходами и расходами является одним из наиболее распространенных. Для его применения необходимо подсчитать все доходы от продажи продукции и вычесть все сопутствующие расходы, включая затраты на производство, транспортировку, хранение и другие операционные расходы. Такой метод применяется, когда нужно определить чистую прибыль после всех затрат.
Метод расчета маржи основывается на определении прибыли, которая остается после вычета переменных затрат. Маржа позволяет более точно оценить рентабельность каждого произведенного единичного товара. В данном методе используется формула: Маржа = Цена продажи — Переменные расходы. Этот метод полезен для определения эффективности отдельных видов продукции.
Метод учета амортизации также может быть применен при расчете прибыли, если предприятие использует основные средства, такие как оборудование или здания. Амортизация учитывает износ этих средств, что позволяет более точно оценить долгосрочную прибыль, а не только краткосрочные доходы от реализации.
Для более точного анализа прибыльности, предприятия часто комбинируют несколько методов, что дает возможность более объективно оценить рентабельность производства и продаж. Выбор метода зависит от специфики бизнеса и целей, которые ставятся перед бухгалтерией или финансовым отделом.
Роль себестоимости в определении прибыли
Основные элементы себестоимости включают:
- Прямые затраты – материалы, труд, амортизация оборудования, используемого непосредственно для производства.
- Косвенные затраты – аренда, коммунальные услуги, зарплата административного персонала.
- Переменные и постоянные расходы – переменные зависят от объема производства, постоянные остаются неизменными вне зависимости от объема.
Учет себестоимости позволяет точно определить минимальную цену, по которой можно реализовать продукцию с целью получения прибыли. Если себестоимость превышает цену продажи, компания будет работать в убыток. Поэтому анализ затрат и их снижение становится ключевым фактором для повышения рентабельности бизнеса.
Для улучшения финансовых результатов важно:
- Оптимизировать расходы на материалы и энергоносители.
- Повышать эффективность труда через автоматизацию и улучшение процессов.
- Регулярно пересматривать условия поставок и договоры с подрядчиками для снижения цен на ресурсы.
Знание себестоимости продукции позволяет предприятию гибко регулировать цену, а также своевременно принимать меры для минимизации убытков в случае роста затрат.
Влияние скидок и акций на прибыль от продаж

Скидки и акционные предложения могут существенно изменить финансовые результаты компании. При правильном подходе они способствуют увеличению объема продаж и привлекают новых клиентов, что напрямую влияет на прибыль от реализации продукции.
Одним из факторов, влияющих на прибыль, является маржа, на которой работает компания. Снижение цены за счет скидок уменьшает маржу, что, в свою очередь, может снизить прибыль с каждой единицы товара. Однако увеличение объема продаж может компенсировать это снижение. Оценка точной суммы прибыли от акций требует учета дополнительных факторов, таких как увеличение операционных расходов, если скидки приводят к дополнительной нагрузке на складские или логистические системы.
Важным элементом в процессе использования скидок является временная продолжительность акции. Скидки, проводимые на ограниченный период, часто стимулируют покупателей к более активным покупкам, что может привести к росту общего объема продаж и увеличению общей прибыли. Однако долгосрочные скидки могут привести к снижению восприятия стоимости товара и, как следствие, снижению общей прибыльности в долгосрочной перспективе.
Акции и скидки также могут влиять на ценовую стратегию компании. Слишком частое использование скидок может вызвать у клиентов ожидания постоянных снижений цен, что приведет к снижению цены, а не увеличению продаж. Для минимизации таких рисков рекомендуется применять акции, ориентированные на определенные категории товаров, или предлагать скидки с дополнительными условиями, такими как покупка нескольких товаров или подписка на определенные услуги.
Компаниям важно учитывать, что скидки должны быть частью общей маркетинговой стратегии и не должны превращаться в стандартную практику. Использование скидок и акций с высокой эффективностью требует регулярного мониторинга и анализа их влияния на прибыльность бизнеса.
Как учитывать налоговые расходы при расчете прибыли

Налоговые расходы оказывают значительное влияние на прибыль от реализации продукции. Для точного расчета прибыли необходимо учесть все обязательства, которые предприятие должно уплатить в бюджет. Это включает в себя налоги на прибыль, НДС, акцизы и другие налоговые платежи, относящиеся к процессу продажи.
Первоначально важно разделить налоги, которые подлежат учету на момент реализации продукции, и те, которые уплачиваются позже. Налоги на прибыль, как правило, включаются в расчет прибыли в момент окончания отчетного периода, тогда как НДС и другие налоги могут быть учтены на момент получения выручки или оплаты.
При расчете налога на прибыль необходимо учитывать все доходы и расходы компании, включая затраты на производство и реализацию продукции, а также возможные налоговые льготы и вычеты. На основе этих данных определяется налоговая база, с которой и рассчитывается сумма налога, подлежащая уплате.
НДС влияет на расчет прибыли тем, что фактически является налогом на оборот, но при этом его сумма не входит в состав дохода компании. Однако для корректного учета в расчетах необходимо учитывать, какие суммы налога подлежат возврату, а какие – к уплате.
Важным аспектом является также учет налоговых расходов при использовании различных систем налогообложения. При общей системе налогообложения налоговые расходы учитываются на основании фактически понесенных затрат. В случае применения упрощенной системы налогообложения налоговые расходы могут быть ограничены определенной суммой, что также влияет на расчет чистой прибыли.
Корректное включение налоговых расходов в расчет прибыли помогает избежать ошибок в отчетности и соблюсти налоговые обязательства компании, что в свою очередь снижает риски штрафных санкций и повышает финансовую стабильность бизнеса.
Постоянные и переменные затраты в расчетах прибыли
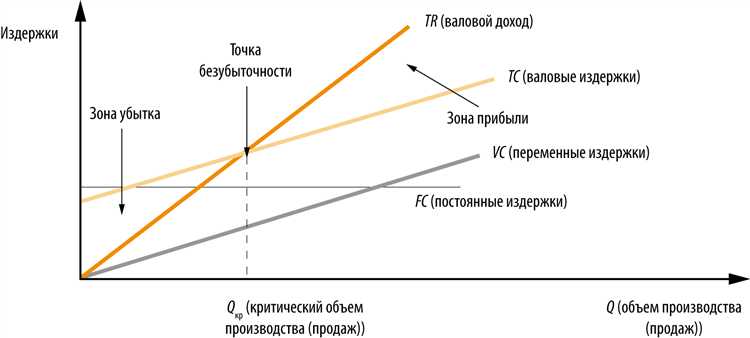
Переменные затраты изменяются пропорционально объему производства или продаж. К ним относятся затраты на материалы, прямой труд, упаковку и другие расходы, которые увеличиваются с ростом производства. Например:
- Затраты на сырье и комплектующие
- Транспортные расходы на доставку продукции
- Заработная плата рабочих, начисляемая по часовой ставке
Переменные затраты напрямую влияют на расчет маржинальной прибыли, которая является разницей между выручкой от продаж и переменными затратами.
Постоянные затраты не зависят от объема производства и остаются неизменными в короткосрочном периоде. К ним относятся арендная плата, амортизация оборудования, административные расходы, коммунальные услуги и другие расходы, которые не изменяются с объемом производства. Примеры постоянных затрат:
- Аренда производственных помещений
- Амортизация оборудования
- Зарплата руководящего состава
Постоянные затраты важны для расчета точки безубыточности, которая показывает, при каком уровне продаж предприятие покрывает все свои расходы. Это критический показатель для оценки прибыльности бизнеса.
Правильное разделение затрат позволяет более точно прогнозировать прибыль и принимать обоснованные решения о ценовой политике, увеличении производства или сокращении затрат. Например, при изменении объемов производства важно учитывать, что переменные затраты будут изменяться пропорционально, а постоянные останутся неизменными, что влияет на общую прибыль.
Как учитывать возвраты товаров при определении прибыли
Возвраты товаров непосредственно влияют на расчет прибыли от реализации продукции. Для точного определения прибыли необходимо учитывать как стоимость возвращенных товаров, так и возможные дополнительные расходы, связанные с обработкой возврата.
При учете возвратов следует уменьшить общую сумму выручки на стоимость возвращенных товаров. Эта стоимость определяется исходя из цены, по которой товар был продан, за вычетом возможных скидок, предоставленных покупателю на момент возврата.
Если возврат происходит после признания дохода, компания должна пересчитать свои доходы и скорректировать прибыль. Важно учесть, что возвраты товаров не всегда происходят в рамках одного отчетного периода, что может повлиять на корректность расчетов прибыли по месяцам или кварталам.
Кроме того, расходы, связанные с обработкой возврата (например, логистика, проверка качества товара), также должны быть учтены в расчетах. Эти затраты могут быть включены в административные или операционные расходы, в зависимости от их характера.
Если товар возвращен с дефектами или не соответствует заявленным характеристикам, расходы на ремонт или замещение также должны быть учтены. Это поможет более точно отразить реальную прибыль компании, исключив влияние непредвиденных затрат.
Риски и ошибки при расчете прибыли от реализации продукции
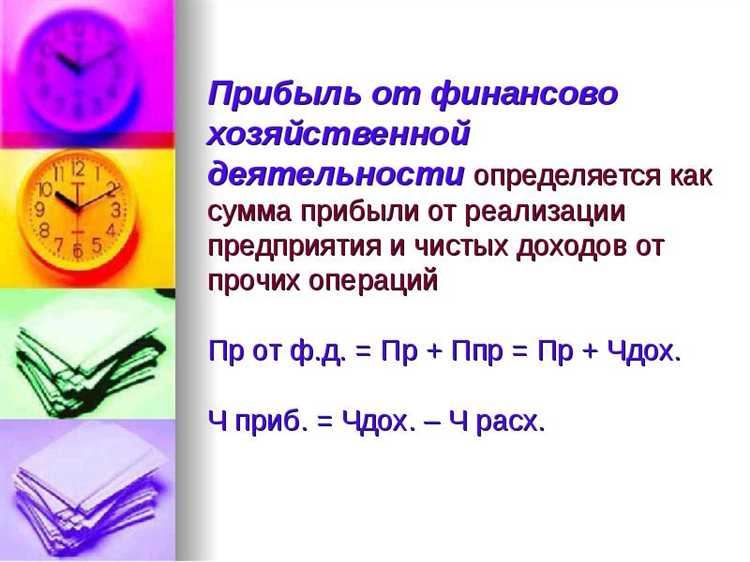
Один из основных рисков при расчете прибыли заключается в неверном учете всех затрат, связанных с производственным процессом. Часто бизнесы недооценяют скрытые расходы, такие как амортизация оборудования или затраты на обучение персонала, что может привести к завышению прибыли. Для минимизации этого риска важно учитывать полный перечень расходов, а не только прямые издержки.
Ошибка в распределении постоянных и переменных затрат также может исказить реальную прибыль. Например, неправильное деление на постоянные и переменные затраты приведет к неточным расчетам при изменении объемов производства. Рекомендуется регулярно пересматривать методы распределения этих затрат, чтобы избежать ошибок в долгосрочной перспективе.
Невозможность точно учитывать возвраты товаров может стать еще одной причиной ошибок. Иногда компании не правильно рассчитывают прибыль после возврата товара, что приводит к завышенной или заниженной отчетности. Важно точно отслеживать возвраты и учитывать их в расчете прибыли, чтобы избежать искажений в итоговых данных.
Неучет налоговых и прочих обязательных выплат также является распространенной ошибкой. Например, налоги и обязательные взносы, такие как НДС, могут значительно повлиять на финальный показатель прибыли. Важно всегда учитывать актуальные налоговые ставки и обязательства, чтобы избежать недооценки налоговых расходов.
Оценка рыночных условий – еще один аспект, который часто игнорируется. Нестабильность на рынке может привести к изменению цен на сырье или изменение спроса на продукцию, что существенно влияет на прибыль. Чтобы избежать этого риска, следует периодически пересматривать прогнозиируемые данные и быть готовыми к корректировке стратегии.
Невозможность правильно учитывать скидки и акции также является источником ошибок в расчетах. Многие компании при проведении акций теряют прибыль из-за недостаточного учета скидок или неправильно рассчитанных затрат на маркетинг. Для точности расчетов важно четко прописывать все скидки и бонусы, чтобы не упустить важные данные.
Как прибыль от реализации влияет на финансовое состояние компании
Прибыль от реализации продукции напрямую влияет на финансовое состояние компании, обеспечивая основу для формирования ее денежного потока. Высокая прибыль от продаж увеличивает ликвидность, позволяя компании покрывать обязательства и инвестировать в развитие. Без достаточного уровня прибыли, даже при наличии активов, компания может столкнуться с трудностями в обеспечении своей деятельности.
Значение прибыли также проявляется в укреплении финансовой устойчивости. Прибыль от реализации служит основным источником для формирования собственного капитала, что снижает зависимость от внешних заимствований. В условиях стабильной прибыли снижается стоимость заемных средств, так как кредиторы оценивают компанию как более надежного партнера.
Кроме того, прибыль от реализации влияет на возможности для расширения бизнеса. Наличие высоких показателей прибыли дает компании возможность проводить реинвестирование, внедрять инновации, расширять производственные мощности и увеличивать долю на рынке. Это, в свою очередь, способствует улучшению конкурентоспособности и повышению рыночной стоимости компании.
Компания, ориентированная на увеличение прибыли, имеет возможность оптимизировать расходы и улучшать эффективность операций, что также положительно сказывается на ее финансовом состоянии. Однако важно учитывать, что долгосрочная прибыльность требует не только роста выручки, но и эффективного контроля затрат, включая постоянные и переменные расходы.
Таким образом, прибыль от реализации продукции является важнейшим индикатором финансового здоровья компании, определяющим ее способность развиваться, сохранять ликвидность и привлекать инвестиции.
Вопрос-ответ:
Как определяется прибыль от реализации продукции для производственной компании?
Прибыль от реализации продукции для производственной компании рассчитывается как разница между выручкой от продажи продукции и всеми затратами на производство и реализацию этой продукции. Выручка включает все доходы от продажи товаров или услуг. Затраты делятся на переменные и постоянные. Переменные затраты зависят от объема производства (например, сырье, заработная плата работников), а постоянные остаются неизменными независимо от объема (например, аренда помещений, амортизация оборудования). Для точного расчета прибыли важно правильно учитывать все виды затрат, а также возможные скидки и возвраты товаров, которые могут повлиять на итоговую выручку.
Как правильно учитывать налоговые расходы при расчете прибыли от реализации продукции?
Налоговые расходы необходимо учитывать в расчете прибыли после вычета всех операционных затрат. Это может быть налог на прибыль, НДС или другие специфические налоги, которые зависят от типа деятельности компании. Налог на прибыль рассчитывается исходя из чистой прибыли, которая определяется как разница между выручкой и затратами, включая расходы на налоги. Важно помнить, что налоговые расходы могут значительно варьироваться в зависимости от налогового режима, применяемого в стране или регионе, и поэтому необходимо точно учитывать все законодательные особенности.
Что такое чистая прибыль от реализации продукции и как ее определить?
Чистая прибыль от реализации продукции — это конечный результат финансовой деятельности компании, который получается после вычета всех расходов, налогов и других обязательных платежей. Она рассчитывается по формуле: выручка минус все операционные затраты, налоги, амортизация и другие обязательные выплаты. Чистая прибыль является важным показателем для оценки финансовой устойчивости компании и может быть использована для реинвестирования в бизнес или выплаты дивидендов акционерам.
Какие ошибки могут возникать при расчете прибыли от реализации продукции?
Одной из распространенных ошибок является неправильное распределение затрат между переменными и постоянными. Это может привести к неточным данным о прибыльности компании. Еще одна ошибка — игнорирование налоговых расходов и учета возвратов товаров, что также может повлиять на конечный расчет прибыли. Иногда компании неправильно рассчитывают амортизацию, что может повлиять на расчет стоимости проданных товаров и, соответственно, на прибыль. Для точного расчета важно использовать правильные методы учета и регулярно проверять финансовую отчетность на наличие ошибок.