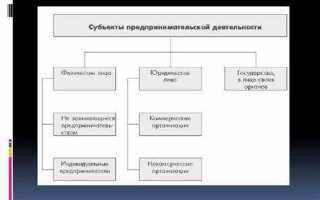
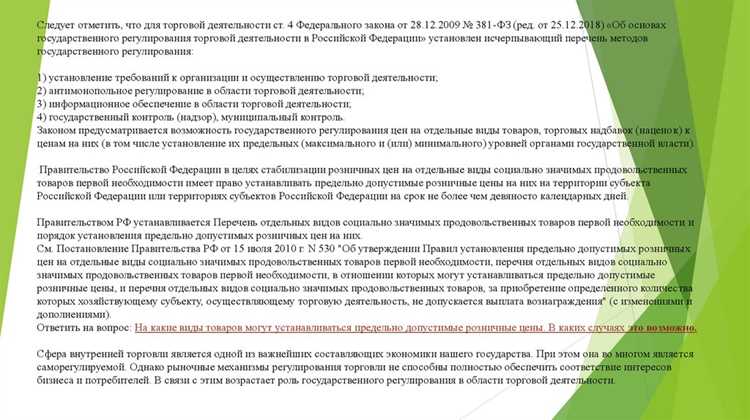
Коммерческие организации представляют собой ключевой элемент современной экономики, обеспечивая более 60% ВВП большинства стран с развитой рыночной структурой. Ключевое отличие таких организаций – направленность на систематическое получение прибыли при соблюдении законодательства и эффективном управлении ресурсами. Среди наиболее распространённых форм юридических лиц выделяют общества с ограниченной ответственностью, акционерные общества и производственные кооперативы, каждая из которых обладает специфическими правовыми и финансовыми особенностями.
Участие коммерческих организаций в предпринимательской деятельности требует комплексного подхода к оценке рисков и формированию стратегии. Практика показывает, что компании, применяющие методики финансового планирования, управление ликвидностью и диверсификацию активов, демонстрируют устойчивый рост даже в условиях нестабильного рынка. Например, анализ данных Росстата за 2023 год показал, что ООО с оборотом более 100 млн рублей имеют средний коэффициент рентабельности выше 15%, тогда как мелкие предприятия без структурированного управления ограничиваются 5–7%.
Для эффективного функционирования коммерческой организации необходимо учитывать не только внутренние процессы, но и влияние внешней среды: налоговую политику, регуляторные изменения и конкуренцию. Применение современных цифровых инструментов, включая автоматизацию бухгалтерии, CRM-системы и аналитические платформы, позволяет повысить скорость принятия решений и точность прогнозирования спроса. Компании, активно интегрирующие технологические решения, сокращают издержки на 10–20% и увеличивают маржинальность продуктов.
Следовательно, коммерческие организации не просто участвуют в предпринимательской деятельности, а формируют экономическую динамику на уровне отраслей и регионов. Осознанное управление ресурсами, стратегическое планирование и внедрение технологий становятся обязательными условиями для достижения устойчивого финансового успеха и конкурентоспособности.
Выбор организационно-правовой формы для бизнеса
При выборе организационно-правовой формы (ОПФ) важно учитывать масштаб деятельности, количество участников и уровень финансовой ответственности. Основные формы в России включают ИП, ООО и АО.
Индивидуальный предприниматель (ИП) подходит для единственного владельца с ограниченным оборотом и минимальными рисками. Регистрация занимает до 3 рабочих дней, налоговая нагрузка зависит от выбранного режима: УСН, патент или ЕНВД. Личная ответственность собственника распространяется на все имущество.
Общество с ограниченной ответственностью (ООО) обеспечивает защиту личного имущества участников. Минимальный уставной капитал – 10 000 руб., число участников – до 50. ООО подходит для партнерских проектов, торговли и услуг с перспективой расширения. Отчетность ведется по бухгалтерскому и налоговому учету, сроки регистрации – 5–7 рабочих дней.
Акционерное общество (АО) делится на публичное (ПАО) и непубличное (НАО). ПАО подходит для привлечения инвесторов через биржу, минимальный капитал – 100 000 руб., требуется публикация годовой отчетности. НАО удобен для крупных проектов с ограниченным кругом участников, где распределение акций регулируется внутренними соглашениями.
Выбор ОПФ должен учитывать налогообложение, степень риска и стратегию развития. Для стартапов с ограниченным капиталом и индивидуальным управлением оптимален ИП. Для средних бизнесов с несколькими партнерами и перспективой масштабирования выгоднее ООО. Для масштабных проектов с необходимостью привлечения внешнего капитала – АО.
Перед регистрацией рекомендуется провести расчет налоговой нагрузки и возможных обязательств по страховым взносам, чтобы выбрать форму с оптимальным сочетанием финансовой гибкости и защиты личного имущества участников.
Процедура государственной регистрации коммерческих организаций

Государственная регистрация коммерческих организаций в России осуществляется в соответствии с Федеральным законом № 129-ФЗ «О государственной регистрации юридических лиц и индивидуальных предпринимателей». Процедура включает несколько обязательных этапов, каждый из которых требует точного соблюдения формальных требований.
-
Выбор организационно-правовой формы: ООО, АО, полное товарищество, коммандитное товарищество. От формы зависит минимальный размер уставного капитала, требования к участникам и ответственность руководителей.
-
Подготовка учредительных документов:
- Устав организации (для ООО, АО);
- Учредительный договор (если участников несколько);
- Протокол или решение о создании организации.
-
Определение юридического адреса: необходим адрес для регистрации, соответствующий реальному месту ведения деятельности или месту нахождения арендуемого офиса.
-
Формирование пакета документов для регистрации:
- Заявление по форме Р11001 для ООО или Р21001 для АО;
- Копии паспортов учредителей;
- Квитанция об оплате государственной пошлины (4 000 руб. для ООО, 6 000 руб. для АО);
- Документы, подтверждающие право использования юридического адреса.
-
Подача документов в регистрирующий орган: документы можно подать через МФЦ, портал Госуслуг или напрямую в налоговую инспекцию по месту нахождения организации.
-
Проверка документов и внесение в ЕГРЮЛ: налоговая проверяет соответствие документов требованиям закона, после чего организация включается в Единый государственный реестр юридических лиц.
Управление капиталом и распределение прибыли в компаниях
Эффективное управление капиталом в коммерческих организациях основывается на четком разделении собственных и заемных средств. Оптимальный уровень заемного финансирования составляет 30–50% от общего капитала, что снижает финансовые риски и позволяет компании сохранять гибкость при инвестиционных решениях.
Для оценки эффективности использования капитала применяются показатели рентабельности активов (ROA) и капитала (ROE). ROA выше 8% свидетельствует о высокой отдаче активов, ROE выше 12% отражает эффективное использование собственного капитала. Регулярный мониторинг этих показателей помогает корректировать инвестиционную стратегию и сокращать неэффективные расходы.
Распределение прибыли должно учитывать стратегические цели компании. Рекомендуемая доля реинвестируемой прибыли составляет 40–60%, что обеспечивает рост активов и финансирование новых проектов без привлечения внешних ресурсов. Остальная часть направляется на дивиденды, премии и резервные фонды, обеспечивая устойчивость и мотивацию сотрудников.
Для оптимизации налоговой нагрузки компании используют методы отложенного распределения прибыли, инвестиционные вычеты и амортизацию основных средств. Эти инструменты позволяют сохранять ликвидность и увеличивать реинвестируемый капитал.
Компании с различными формами собственности применяют специфические подходы. В акционерных обществах распределение прибыли согласуется с советом директоров и зависит от количества акций, в ООО решения принимаются общим собранием участников. В обоих случаях важно формализовать процедуры распределения в корпоративных документах для предотвращения конфликтов.
Регулярная оценка структуры капитала и распределения прибыли позволяет своевременно выявлять перегрузку заемными средствами, излишнюю концентрацию прибыли и необходимость корректировки финансовой стратегии. Использование плановых моделей и сценарного анализа снижает риск неплатежеспособности и повышает устойчивость компании к рыночным колебаниям.
Ответственность участников и руководителей перед законом
Участники коммерческих организаций несут имущественную ответственность в пределах своих вкладов в уставный капитал. В обществах с ограниченной ответственностью и акционерных обществах эта ответственность ограничена размером вклада или стоимости акций, за исключением случаев мошенничества или нарушений законодательства о банкротстве.
Руководители организаций обязаны действовать в интересах компании и соблюдать требования законодательства. Нарушения, такие как непредставление налоговой отчетности, незаконное распределение прибыли или совершение сделок, наносящих ущерб организации, могут повлечь гражданско-правовую, административную и уголовную ответственность.
Участники и руководители должны вести прозрачный учет операций и хранить протоколы собраний, решения совета директоров и финансовые документы не менее 5 лет. Несоблюдение этих требований увеличивает риск привлечения к административной или уголовной ответственности.
Для снижения рисков рекомендуется заключать договоры о страховании ответственности директоров, регулярно проводить внутренние аудиты и согласовывать ключевые сделки с юридической службой. Контроль за соблюдением законодательства позволяет минимизировать вероятность финансовых и уголовных претензий.
Особое внимание уделяется налоговой дисциплине: своевременная уплата налогов, правильное оформление бухгалтерской отчетности и корректное распределение дивидендов предотвращает штрафы и уголовное преследование руководителей.
Взаимная ответственность участников и руководителей требует точного документирования всех решений и соблюдения корпоративных процедур. Нарушения корпоративного и налогового законодательства автоматически расширяют круг лиц, привлекаемых к ответственности, включая членов совета директоров и главных бухгалтеров.
Особенности налогообложения различных типов организаций

Коммерческие организации в России облагаются налогами в зависимости от организационно-правовой формы и выбранного режима налогообложения. Основные виды организаций: общество с ограниченной ответственностью (ООО), акционерное общество (АО), индивидуальный предприниматель (ИП), производственный кооператив и филиалы иностранных компаний.
ООО и АО преимущественно используют общий режим налогообложения (ОРН) или упрощённую систему (УСН). ОРН включает налог на прибыль 20%, НДС 20%/10% и налог на имущество. УСН позволяет выбрать объект «доходы» (6%) или «доходы минус расходы» (15%).
Индивидуальные предприниматели могут применять УСН, патентную систему (ПСН) или ЕНВД (для отдельных видов деятельности до отмены в 2021 году). Патентная система фиксирует налог по установленной региональной ставке. УСН для ИП аналогична ООО – 6% или 15%, но с упрощённой отчетностью.
Тип организации Налоговые режимы Ставки Особенности ООО ОРН, УСН Налог на прибыль 20%, УСН: 6% или 15% НДС обязателен при обороте >2 млн руб., отчетность по прибыли ежеквартально АО ОРН, УСН Налог на прибыль 20%, УСН: 6% или 15% Выплата дивидендов облагается НДФЛ 13%, обязательна публикация годовой отчетности ИП УСН, ПСН УСН: 6% или 15%, ПСН фиксированная сумма Отчетность минимальна, отсутствует налог на прибыль, возможна уплата страховых взносов отдельно Производственный кооператив ОРН Налог на прибыль 20%, НДС 20% Доходы участников распределяются пропорционально долям, отдельная отчетность по кооперативу Филиал иностранной компании ОРН Налог на прибыль 20%, НДС 20% Доходы филиала облагаются в РФ, обязательна консолидированная отчетность с материнской компанией Для минимизации налоговой нагрузки рекомендуется анализировать обороты и структуру расходов: переход на УСН выгоден при низкой доле расходов, патент – для фиксированных видов деятельности с ограниченным числом сотрудников, а филиалы иностранных компаний – учитывать соглашения об избежании двойного налогообложения.
Особое внимание следует уделять НДС: организации с оборотом выше 2 млн руб. обязаны стать плательщиками, что влияет на кассовый и бухгалтерский учет, а также на заключение договоров с контрагентами.
Если хочешь, я могу сделать еще версию с наглядной цветовой таблицей, где сразу видно, какой режим выгоден для каждого типа организации.
Вопрос-ответ:
Какие формы коммерческих организаций существуют и чем они отличаются?
Коммерческие организации могут быть представлены различными формами, такими как общества с ограниченной ответственностью, акционерные общества, товарищества и индивидуальные предприятия. Основное различие между ними заключается в распределении ответственности участников, порядке управления и способах формирования капитала. Например, в обществе с ограниченной ответственностью участники рискуют только внесёнными вкладами, а в акционерном обществе капитал делится на акции, что позволяет привлекать инвестиции через рынок ценных бумаг.
Какая роль коммерческих организаций в экономике?
Коммерческие организации создают товары и услуги, формируют рабочие места, платят налоги и способствуют развитию рынка. Они обеспечивают конкуренцию, стимулируют внедрение новых технологий и улучшение качества продукции. Кроме того, их деятельность влияет на распределение ресурсов в экономике и способствует формированию доходов различных слоёв населения.
Что определяет правовой статус коммерческой организации?
Правовой статус коммерческой организации определяется её организационно-правовой формой, уставом, а также регистрацией в соответствующих государственных органах. Этот статус устанавливает права и обязанности организации, порядок её деятельности, ответственность перед государством и контрагентами. Например, юридическое оформление позволяет заключать договоры, участвовать в судебных разбирательствах и владеть имуществом на собственное имя.
Какие риски связаны с деятельностью коммерческих организаций?
Деятельность коммерческих организаций связана с финансовыми, рыночными, юридическими и репутационными рисками. Финансовый риск проявляется в возможности убытков или неплатежеспособности. Рыночный риск возникает из-за конкуренции и изменения спроса на продукцию. Юридические риски связаны с соблюдением законодательства и заключением контрактов, а репутационные – с доверием клиентов и партнёров. Управление этими рисками требует планирования, анализа и разработки стратегий реагирования.
Как коммерческая организация взаимодействует с другими участниками рынка?
Коммерческая организация взаимодействует с поставщиками, покупателями, государственными органами и финансовыми учреждениями. С поставщиками она заключает договоры на приобретение сырья или услуг, с покупателями – реализует продукцию. Взаимодействие с государством выражается в уплате налогов и соблюдении нормативов, а с банками и инвесторами – в получении финансирования и управлении капиталом. Эффективное взаимодействие помогает обеспечивать стабильность и рост организации.
Какие виды коммерческих организаций существуют и чем они различаются?
Коммерческие организации могут быть представлены различными формами, каждая из которых имеет свои особенности. Например, хозяйственные общества делятся на общества с ограниченной ответственностью и акционерные общества. В обществах с ограниченной ответственностью ответственность участников ограничена размером их вклада, что снижает финансовые риски для каждого участника. Акционерные общества позволяют привлекать капитал через продажу акций, что удобно для крупных проектов, но предполагает более строгие требования к отчетности и управлению. Кроме того, существуют индивидуальные предприниматели, которые ведут бизнес самостоятельно и несут полную ответственность по обязательствам. Выбор формы зависит от целей участников, масштабов деятельности и характера рисков.
Как коммерческие организации взаимодействуют с государственными органами и регулируются законом?
Коммерческие организации действуют в рамках законодательства, которое определяет их права, обязанности и порядок ведения деятельности. Они обязаны регистрироваться в государственных органах, вести бухгалтерский учет, сдавать отчеты и уплачивать налоги. Государственные структуры контролируют соблюдение законов о труде, охране окружающей среды, лицензировании отдельных видов деятельности. Также законы регулируют вопросы защиты прав потребителей и конкуренции. Эти правила создают рамки, в которых организации могут действовать, минимизируя конфликты и обеспечивая прозрачность предпринимательской деятельности. В зависимости от формы и размера организации требования могут различаться, но принцип соблюдения закона обязателен для всех участников рынка.