Компенсация и возмещение часто используются как синонимы, но в юридической и финансовой практике они выполняют разные функции. Компенсация направлена на восстановление потерь или ущерба, оцененного в денежном выражении, при этом учитывается не только прямой ущерб, но и упущенная выгода. В корпоративной среде компенсация может включать бонусы, страховые выплаты и оплату сверхурочных часов, что формально отражается в бухгалтерской документации как корректировка расходов.
Возмещение фокусируется исключительно на возмещении конкретных затрат или ущерба, понесенного третьей стороной, и часто связано с обязательствами по контракту или законодательству. Например, возмещение расходов на медицинские услуги или транспортные расходы сотрудника полностью покрывает документально подтвержденные траты без учета косвенных потерь.
Практическое различие важно при планировании финансов и управлении рисками. Организациям рекомендуется применять компенсацию для стимулирования сотрудников и покрытия потенциальных убытков, а возмещение использовать для прозрачного документирования обязательств перед контрагентами. Для точного расчета компенсации используют формулы, учитывающие среднюю прибыль за последние 12 месяцев и индекс инфляции, тогда как возмещение фиксируется по фактическим счетам и квитанциям.
Понимание этих различий снижает юридические риски и предотвращает ошибки при составлении договоров. Компенсация чаще требует внутреннего согласования и анализа затратной эффективности, а возмещение подлежит строгой отчетности и контролю со стороны бухгалтерии и налоговых органов.
Определение компенсации и возмещения в юридической практике
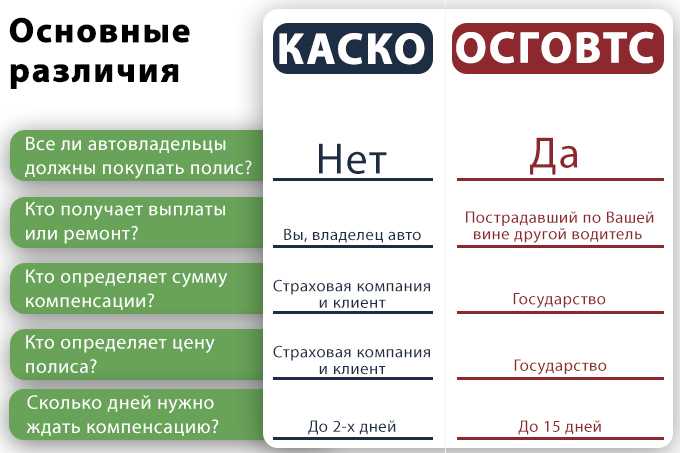
Компенсация в юридическом контексте представляет собой выплату или предоставление материальной выгоды, направленной на восстановление утраченного блага или устранение ущерба, возникшего в результате неправомерных действий другой стороны. Основное отличие компенсации от возмещения заключается в том, что компенсация может включать моральный ущерб, упущенную выгоду или иные нематериальные потери, зафиксированные судебным решением.
Возмещение, напротив, ограничено фактическим материальным ущербом и представляет собой точное восстановление утраченного имущества или стоимости понесенных расходов. В юридической практике возмещение часто применяется в договорах страхования, трудовых правоотношениях и при нарушении обязательств, где сумма ущерба подлежит документальному подтверждению.
Для правильного квалифицирования требований важно учитывать основания и доказательства: компенсация требует подтверждения как материальных, так и нематериальных потерь, включая экспертные оценки и свидетельства. Возмещение рассчитывается на основании счетов, актов выполненных работ и других документально подтвержденных расходов.
Судебная практика показывает, что точная формулировка требований влияет на исход дела: некорректное отнесение убытков к компенсации вместо возмещения может привести к снижению вероятности удовлетворения иска. Рекомендовано заранее классифицировать ущерб по типам и обеспечивать юридически обоснованное обоснование каждой позиции, включая ссылки на статьи Гражданского кодекса и судебные прецеденты.
В договорах целесообразно отдельно прописывать положения о компенсации и возмещении, уточняя их объем, сроки и основания. Это позволяет минимизировать споры и повышает юридическую защиту сторон в случае возникновения конфликтных ситуаций.
Когда работник получает компенсацию вместо возмещения

Компенсация предоставляется, когда ущерб или неудобства не связаны напрямую с конкретными расходами работника, а требуют денежной выплаты для восстановления справедливого положения. В отличие от возмещения, компенсация не требует подтверждающих документов о расходах.
Примеры ситуаций, когда применяется компенсация:
| Ситуация | Описание | Пример компенсации |
|---|---|---|
| Психологический стресс | Работник испытывает стресс из-за переработок или неблагоприятных условий, не сопровождающийся прямыми затратами | Единовременная выплата за моральный ущерб |
| Утрата трудоспособности | Временная или частичная потеря работоспособности без фактических расходов на лечение | Доплата к зарплате или компенсация утраченного дохода |
| Неиспользованный отпуск | Накопленные дни отпуска не могут быть использованы по объективным причинам | Выплата денежной компенсации за неиспользованные дни |
| Профессиональные риски | Работа в опасных условиях, требующая дополнительных мер защиты | Компенсационные выплаты за вредные условия труда |
Рекомендации для работодателя:
- Определять компенсацию только при отсутствии прямых расходов сотрудника.
- Фиксировать основания выплаты в локальных актах и трудовых договорах.
- Соблюдать установленные законом размеры компенсаций и критерии их начисления.
- Документировать выплаты для отчетности перед контролирующими органами.
Работнику важно понимать, что компенсация направлена на восстановление экономического и морального баланса, а не на покрытие конкретных затрат. Поэтому при расчетах она может быть выше или ниже фактических расходов, в отличие от возмещения.
Финансовые последствия для компании при компенсации и возмещении
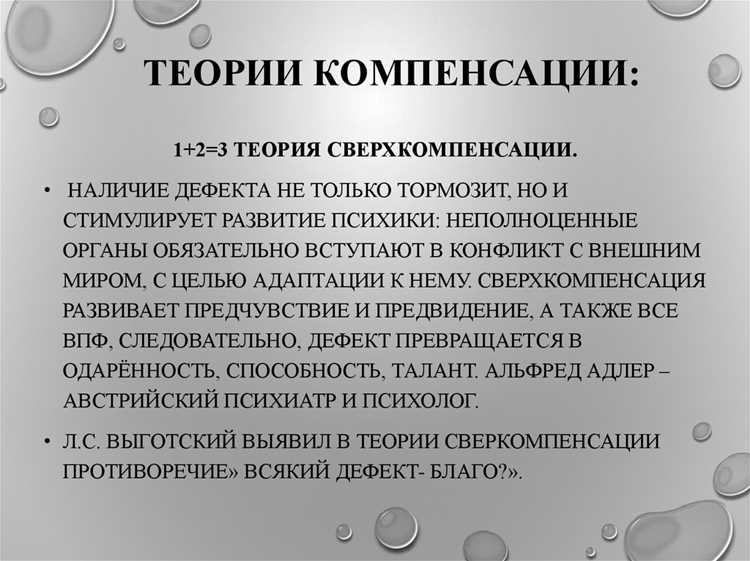
Компенсация сотрудникам напрямую отражается на фондовой нагрузке компании. Средний уровень компенсации за переработку или бонусы может составлять 5–15% от месячной зарплаты, что при численности 100 сотрудников приведет к дополнительным расходам в размере от 500 000 до 1 500 000 рублей в год. Для минимизации влияния на бюджет рекомендуется заранее устанавливать лимиты выплат и фиксировать критерии, при которых предоставляется компенсация.
Возмещение расходов клиентов или контрагентов влияет на операционную ликвидность. По статистике финансовых отделов, 70% случаев возмещения связаны с ошибками в поставках или сервисе, средний размер выплаты составляет 10–20% от стоимости заказа. Неправильное документирование возмещений может привести к налоговым рискам: налог на прибыль увеличивается на сумму необоснованных выплат, что в среднем составляет 3–5% годовой прибыли компании. Практическая рекомендация – вести строгий учет и согласование возмещений через бухгалтерию, фиксируя подтверждающие документы.
Компенсация влияет на мотивацию персонала, но требует стратегического планирования бюджета. Возмещение же связано с внешними обязательствами и потенциальной потерей прибыли, если не контролируется через контрактные условия. Компании, которые внедрили автоматизированные системы учета компенсаций и возмещений, фиксируют снижение ошибок на 25–30% и экономию времени бухгалтерии до 40%.
Для снижения финансовых рисков важно разграничивать компенсацию и возмещение по счетам и статьям бюджета. Компенсации целесообразно включать в прогноз зарплатных фондов, возмещения – в план операционных расходов с отдельным резервом на непредвиденные выплаты.
Регулярный анализ данных по выплатам позволяет выявлять тренды и принимать решения о корректировке политики компенсаций и возмещений, что снижает финансовую нагрузку и предотвращает налоговые и юридические риски.
Налогообложение компенсационных выплат и возмещений

Компенсационные выплаты и возмещения подлежат различным режимам налогообложения в зависимости от их назначения и характера. Правильная классификация позволяет минимизировать налоговые риски и корректно учитывать расходы.
Компенсационные выплаты:
- Подлежат налогообложению НДФЛ, если являются частью заработной платы или оплачиваются как премии за труд. Ставка НДФЛ – 13% для резидентов РФ.
- Не облагаются НДФЛ, если выплачены для возмещения официально подтвержденных расходов, связанных с выполнением трудовых обязанностей (например, суточные при командировках, компенсация за использование личного транспорта по приказу работодателя).
- Облагаются страховыми взносами в пенсионный и социальный фонды, если их природа соответствует доходам физического лица, облагаемым взносами.
Возмещение расходов:
- Не облагается НДФЛ при условии предоставления подтверждающих документов и если выплачено строго для покрытия затрат, связанных с выполнением трудовых или служебных обязанностей.
- Примеры: возмещение стоимости служебной командировки, оплаты профессиональных курсов, расходов на официальные представительские цели.
- Любое превышение фактических расходов или выплата без подтверждения документов автоматически квалифицируется как доход и облагается НДФЛ.
Практические рекомендации:
- Вести раздельный учет компенсаций и возмещений с документальным подтверждением каждого платежа.
- Оформлять приказы и внутренние положения, закрепляющие порядок выплат и их налоговый статус.
- При выплате компенсаций за использование личного имущества составлять акты приема-передачи и расчеты по стоимости эксплуатации.
- Регулярно проверять соответствие выплат положениям Налогового кодекса и письмам Минфина для корректного расчета налогов и взносов.
Документальное оформление компенсации и возмещения
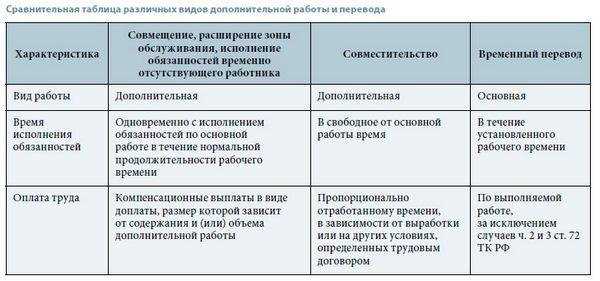
Для оформления компенсации требуется письменное заявление сотрудника с указанием оснований: приказа, трудового договора или локального нормативного акта. К заявлению прикладываются подтверждающие документы: чеки, счета, накладные, квитанции. Работодатель обязан оформить приказ о выплате компенсации с ссылкой на основание и размер. В бухгалтерии создается отдельная проводка с кодом вида затрат, чтобы исключить смешение с зарплатой.
Возмещение оформляется иначе: инициатор – лицо, понесшее расходы по поручению организации или в ущерб ей. Необходимо оформить акт оказанных услуг или расходный отчет с подписью руководителя. К акту прилагаются оригиналы документов, подтверждающих траты: счета, договора, билеты. Бухгалтерская проводка отражает возмещение через расчетный счет или кассу с указанием конкретной статьи расходов.
Для обеих процедур важно соблюсти сроки подачи документов: компенсация обычно требует оформления в течение месяца после начисления, возмещение – в течение 30 дней после фактических расходов. Отсутствие документов или их неполнота может привести к отказу в выплате и налоговым рискам.
Организации рекомендуется вести отдельный реестр компенсаций и возмещений, фиксируя дату, размер, основания и ответственного исполнителя. Это упрощает внутренний контроль, аудит и налоговую проверку, снижая вероятность ошибок и претензий со стороны сотрудников или контролирующих органов.
Разница в праве на компенсацию и возмещение при ущербе
Право на компенсацию возникает, когда лицо понесло ущерб в результате действий или бездействия другого субъекта, нарушившего законные интересы. Компенсация предполагает денежное вознаграждение за утрату или снижение ценности имущества, здоровье или дохода, при этом размер выплаты определяется с учетом фактических убытков и морального вреда.
Возмещение, в свою очередь, направлено на восстановление первоначального состояния пострадавшего имущества или ситуации. Оно может осуществляться не только деньгами, но и путем предоставления эквивалентного имущества, услуг или работ. Основное отличие заключается в том, что возмещение имеет конкретную цель восстановления, а компенсация – финансовое выражение потерь.
В гражданском праве компенсация чаще применяется при причинении нематериального вреда, утрате прибыли или нарушении прав потребителя. Возмещение актуально при повреждении имущества, недоставке товара или нарушении договорных обязательств. Закон предусматривает возможность совмещения обоих прав, если ущерб включает материальные и нематериальные составляющие.
Для реализации права на компенсацию необходимо документальное подтверждение понесенных убытков, медицинские заключения или экспертные отчеты. Для возмещения достаточно доказать факт ущерба и его связь с действиями ответчика. Практическая рекомендация: при ущербе, включающем имущественные и моральные потери, одновременно заявлять требования о возмещении и компенсации, чтобы обеспечить полное восстановление прав.
Сроки подачи требований различаются: для компенсации морального вреда стандартный период исковой давности составляет три года, для возмещения имущественного ущерба – пять лет. В договорах допускается уточнение этих сроков и формы восстановления, что повышает правовую защиту пострадавшей стороны.
Примеры ситуаций из практики: компенсация vs возмещение
Компания поставила клиенту партию оборудования с заводским браком. В рамках компенсации был предоставлен скидочный ваучер на будущие заказы на сумму 150 000 рублей, что позволило клиенту снизить расходы без прямого возврата средств.
В другом случае офисное помещение пострадало от затопления. Страховая компания выплатила возмещение 450 000 рублей за ремонт и замену мебели, покрывая фактические убытки, понесённые арендатором. Деньги были направлены исключительно на восстановление состояния объекта.
Работник предприятия получил производственную травму. Работодатель предоставил компенсацию в виде ежемесячной надбавки к зарплате в размере 20 000 рублей на период лечения, стимулируя восстановление и снижая финансовую нагрузку сотрудника.
При задержке поставки стройматериалов подрядчик понес расходы на хранение и транспортировку. Зафиксированные затраты 85 000 рублей были возмещены заказчиком после подтверждения документами, что обеспечило полное покрытие реальных расходов.
Компания-перевозчик столкнулась с порчей груза на складе. В качестве компенсации был предложен бесплатный сервис на аналогичную сумму 120 000 рублей для следующей поставки, что восстановило доверие клиента без прямого денежного перевода.
В случае аварии на автозаправке клиенту был выплачен прямой возврат средств 60 000 рублей за повреждённый автомобиль, что является классическим примером возмещения фактических убытков с документальным подтверждением.
Ошибки работодателей при выплате компенсаций и возмещений
Работодатели часто путают компенсацию с возмещением, что приводит к юридическим и финансовым последствиям. Основные ошибки включают:
- Неверная классификация выплат: Оплата командировочных расходов как компенсации может вызвать налоговые претензии. Компенсация должна отражать фактические потери или неудобства сотрудника, а возмещение – документально подтвержденные расходы.
- Отсутствие документации: Неоформленные акты, чеки или договоры на возмещение затрат приводят к невозможности подтвердить расходы при налоговой проверке. Необходимо сохранять все счета, накладные и служебные записки.
- Пропуск сроков выплат: Законодательство предусматривает определенные сроки для компенсаций (например, за сверхурочную работу или неиспользованный отпуск). Несоблюдение сроков влечет штрафы и начисление процентов.
- Неправильное налогообложение: Некоторые выплаты ошибочно включают в зарплату, что повышает налоговую нагрузку на компанию и сотрудника. Компенсации, подтвержденные документами, могут быть освобождены от НДФЛ.
- Единый подход ко всем сотрудникам: Игнорирование индивидуальных условий трудового договора или особенностей расхода приводит к спорным ситуациям. Например, компенсация затрат на обучение должна соответствовать соглашению о возмещении расходов на образование.
Рекомендации работодателям:
- Разрабатывать внутренние инструкции, четко разделяющие компенсации и возмещения.
- Вести реестр всех выплат с указанием оснований, суммы и даты.
- Своевременно проверять документы сотрудников для подтверждения расходов.
- Консультироваться с бухгалтерией и юристами по вопросам налогообложения конкретных выплат.
- Регулярно пересматривать трудовые договоры, чтобы уточнять виды и порядок выплат.
Систематизация этих процессов снижает риск финансовых и юридических претензий и повышает прозрачность выплат для сотрудников.
Вопрос-ответ:
В чем принципиальная разница между компенсацией и возмещением?
Компенсация обычно предполагает выплату или предоставление чего-либо в качестве компенсации за потерю, ущерб или неудобство, которое не обязательно связано напрямую с реальными расходами. Возмещение же подразумевает покрытие конкретных расходов или убытков, фактически понесённых лицом, то есть речь идёт о прямом восполнении затрат.
Может ли компенсация быть выше фактического ущерба?
Да, компенсация не всегда строго равна размеру понесённых потерь. Она может учитывать моральный ущерб, временные неудобства или другие факторы, не отражённые в конкретных расходах. Возмещение, в отличие от этого, ограничено документально подтверждёнными затратами или убытками.
Какие юридические последствия различий между этими понятиями?
В правовой практике различие имеет значение при оформлении договоров и судебных исков. Если сторона требует компенсацию, она может ссылаться на общие принципы справедливости и оценку ущерба. При возмещении акцент делается на доказательство фактических расходов или убытков, и документы играют ключевую роль в подтверждении суммы.
Можно ли одновременно требовать и компенсацию, и возмещение?
В некоторых ситуациях это возможно, но важно понимать, что суммы могут пересекаться. Возмещение покрывает реальные расходы, а компенсация может быть начислена за моральный ущерб или дополнительные неудобства. Суд или сторона договора оценивают каждый случай отдельно, чтобы избежать двойного учёта одного и того же ущерба.
Как правильно оформить запрос на возмещение или компенсацию?
Запрос следует оформлять письменно с указанием конкретных сумм и оснований для их начисления. Для возмещения необходимо приложить подтверждающие документы — чеки, счета, квитанции. Для компенсации можно описать обстоятельства, обосновывающие размер выплаты, включая эмоциональные или временные потери. Чёткая структура и доказательная база повышают вероятность положительного решения.
В чем ключевое различие между компенсацией и возмещением?
Компенсация и возмещение связаны с возмещением убытков или затрат, но работают по разным принципам. Компенсация обычно подразумевает выплату, предоставление услуг или льгот как результат соглашения или политики, без необходимости доказывать конкретный ущерб. Возмещение, напротив, предполагает восстановление потерь или расходов, фактически понесенных лицом, и часто требует подтверждения факта ущерба. То есть компенсация может быть более абстрактной или заранее установленной, а возмещение напрямую отражает реальные убытки.