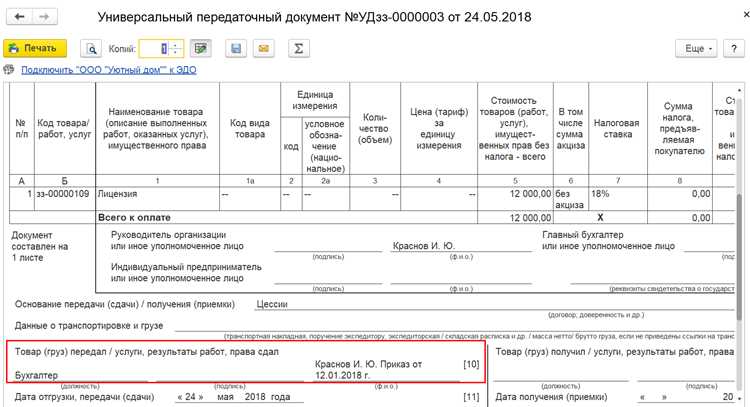
Универсальный передаточный документ (УПД) объединяет в себе функции счёта-фактуры и первичного учётного документа, фиксируя факт отгрузки товаров, выполнения работ или оказания услуг. Подписывать его вправе только лица, уполномоченные действовать от имени организации или индивидуального предпринимателя в рамках законодательства и внутреннего регламента. В большинстве случаев это руководитель компании или лицо, которому выдана доверенность по установленной форме.
Если УПД подписывается не руководителем, требуется доверенность с указанием конкретных полномочий, в том числе права подписи первичных документов и счетов-фактур. Доверенность оформляется письменно, с датой выдачи, сроком действия и подписью руководителя, а в случае бумажного документооборота – также с печатью, если она используется. При электронной подписи применяется квалифицированная электронная подпись (КЭП) на имя уполномоченного лица, зарегистрированная в аккредитованном удостоверяющем центре.
Для филиалов или обособленных подразделений право подписывать УПД может быть закреплено внутренними приказами организации. В таких случаях важно, чтобы в бухгалтерской политике и локальных нормативных актах был прописан порядок делегирования полномочий, а также хранение подтверждающих документов. Несоблюдение этих требований может привести к отказу в признании УПД надлежащим образом оформленным при налоговой проверке.
Правовой статус подписанта УПД
Подписантом универсального передаточного документа может быть лицо, уполномоченное действовать от имени организации или индивидуального предпринимателя на основании закона, устава или доверенности. Для юридических лиц полномочия подтверждаются должностным положением (руководитель, главный бухгалтер) или приказом о назначении ответственного лица. Для физических лиц – статусом индивидуального предпринимателя или доверенностью, оформленной по требованиям ГК РФ.
Подпись должна обеспечивать юридическую силу УПД: при бумажном документообороте – собственноручная, при электронном – усиленная квалифицированная электронная подпись, зарегистрированная на конкретное лицо. Отсутствие надлежащего подтверждения полномочий подписанта влечёт риск признания УПД недействительным и отказа в вычете НДС.
Рекомендуется заранее закреплять перечень уполномоченных подписантов в локальных нормативных актах и обновлять сведения при смене должностных лиц. При использовании ЭДО следует обеспечить соответствие сертификата электронной подписи данным в договоре с оператором и в учетной системе.
Полномочия директора для подписания УПД
- Достаточные основания для подписания директором без доверенности:
- Устав закрепляет директора как единоличный исполнительный орган.
- В ЕГРЮЛ на дату подписания указаны его ФИО и должность.
- Имеются решение/протокол о назначении и приказ о вступлении в должность.
- Когда нужна доверенность даже директору:
- Подписывает «и.о. директора»/заместитель – требуется приказ о возложении + доверенность с правом подписи первичных документов.
- Директор филиала/представительства – только по доверенности от общества.
- Управляющая компания/управляющий – по договору управления + доверенность (если устав не наделяет правом подписи напрямую).
- Для ЭДО и электронной подписи (КЭП):
- Сертификат КЭП выдан на конкретное ФИО, должность «директор/генеральный директор», ИНН организации совпадает с сертификатом.
- Сертификат действителен на дату подписи; храните файл сертификата и протокол проверки подписи.
- В карточке ЭДО укажите роль подписанта «Руководитель»; для представителей – «Иное уполномоченное лицо».
Что проверять у контрагента перед приемом УПД с подписью «Директор»:
- Выписка из ЕГРЮЛ на дату подписания (ФИО, должность, отсутствие записи о смене директора).
- Копии: устав (раздел о единоличном органе), решение/протокол о назначении, приказ о вступлении.
- При «и.о.»/замещении – приказ о возложении обязанностей и доверенность с правом подписи первички/УПД.
- При управляющей компании – договор управления + доверенность/уставные полномочия.
- Для ЭДО – валидность сертификата КЭП и соответствие реквизитов (ФИО, должность, ИНН, ОГРН в атрибутах).
- Совпадение ФИО в подписи УПД с документами-основаниями.
- Наличие внутреннего порядка замещения на период отсутствия директора.
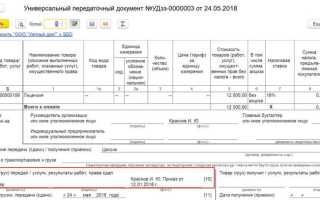
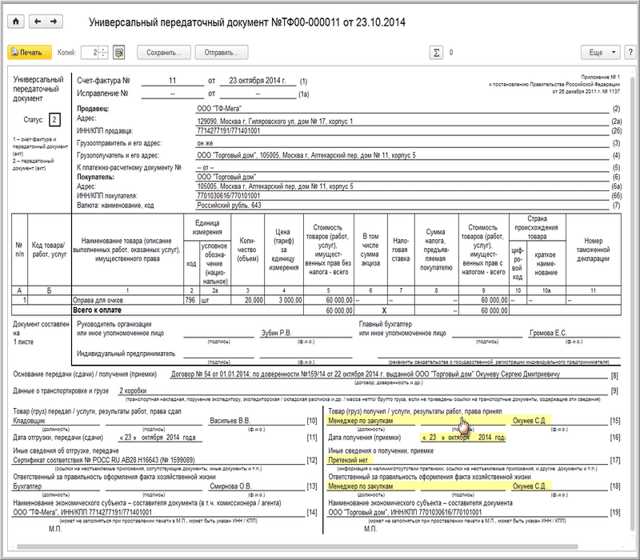
Как оформить подпись в бланке УПД:
- Директор: «Руководитель организации ____________ Иванов И.И.» (доверенность не указывается).
- Представитель: «Иное уполномоченное лицо по доверенности № 15/24 от 10.03.2025 ____________ Петров П.П.».
Риски при отсутствии полномочий и как их снизить:
- Риски: неприятие расходов и вычетов НДС, претензии по ст. 54.1 НК РФ, необходимость переподписания документов.
- Снижение рисков: хранить подтверждения полномочий на дату подписи, ежегодно обновлять пакет у ключевых контрагентов, фиксировать проверку в акте комплаенс-контроля.
Рекомендуемый внутренний регламент:
- Назначить основных подписантов (директор, замещающие лица), установить требования к доверенностям.
- Вести реестр доверенностей и сроков их действия, контроль истечения через напоминания.
- Описать процедуру проверки ЕГРЮЛ и сертификатов КЭП перед первой сделкой и при смене директора контрагента.
Чек-лист перед подписью директором:
- Проверен ЕГРЮЛ на дату подписи.
- Есть решение/протокол и приказ о вступлении.
- Устав допускает подпись директором без доверенности.
- Не действует режим «и.о.» без оформления документов.
- В ЭДО – актуальный сертификат КЭП директора.
- В УПД выбран правильный статус подписанта («Руководитель»).
- Сформирован и сохранен протокол проверки электронной подписи.
Использование доверенности для подписания УПД

Если УПД подписывает не руководитель организации, а сотрудник или иное лицо, необходимо оформить доверенность в письменной форме. Документ должен содержать: Ф. И. О. уполномоченного лица, реквизиты паспорта, перечень полномочий, срок действия и подпись руководителя. В случае юридического лица доверенность удостоверяется печатью (если она используется).
Для подтверждения полномочий в электронном документообороте применяется усиленная квалифицированная электронная подпись, выданная на имя представителя. При этом в доверенности указывается право подписания электронных документов, включая УПД, с указанием формы и способа подписания.
Доверенность хранится у представителя и предъявляется по требованию контрагента или налогового органа. Рекомендуется указывать конкретные виды сделок и документы, чтобы избежать оспаривания полномочий. При длительном сотрудничестве с контрагентом целесообразно оформить генеральную доверенность с периодическим обновлением сроков действия.
Подписание УПД главным бухгалтером
Главный бухгалтер имеет право подписывать универсальный передаточный документ (УПД) в случаях, когда организация использует его одновременно как счет-фактуру и товарную накладную. Подпись главного бухгалтера подтверждает корректность отражения бухгалтерских операций и налоговых обязательств.
При подписании УПД главным бухгалтером необходимо учитывать:
| Параметр | Требование |
|---|---|
| Наличие полномочий | Главный бухгалтер должен быть назначен приказом руководителя организации и иметь право подписи бухгалтерских документов. |
| Электронная подпись | Для электронного УПД требуется квалифицированная электронная подпись (КЭП) главного бухгалтера. |
| Сроки подписания | Документ подписывается в день передачи товаров или оказания услуг, либо не позднее следующего рабочего дня. |
| Ответственность | Главный бухгалтер несет ответственность за правильность данных о стоимости, НДС и корректное оформление реквизитов. |
| Совмещение функций | Если главный бухгалтер также исполняет функции руководителя, допускается совместная подпись без дополнительного доверения. |
Практическая рекомендация: при регулярном подписании УПД лучше вести внутренний журнал учета подписанных документов, указывая дату, номер УПД и подпись главного бухгалтера. Это снижает риск налоговых споров и упрощает внутренний контроль.
Подписание УПД уполномоченным сотрудником организации

Универсальный передаточный документ (УПД) может быть подписан только лицом, имеющим полномочия на подписание финансовых и бухгалтерских документов от имени организации. Это обычно закрепляется в учредительных документах или приказе о распределении обязанностей.
Рекомендуется учитывать следующие правила:
- Подпись УПД ставится ответственным за бухгалтерский учет или назначенным сотрудником отдела продаж/логистики в зависимости от вида документа.
- Полномочия подтверждаются доверенностью или приказом, где указаны дата, срок действия и конкретные виды документов, которые сотрудник имеет право подписывать.
- Подписание УПД руководителем организации допускается как альтернатива, если сотрудник отсутствует или не назначен.
Для юридической силы УПД необходимо соблюдение следующих требований:
- Подпись должна соответствовать образцу, зарегистрированному в организации.
- Документ можно подписывать как собственноручно, так и с использованием электронной подписи, если она сертифицирована для юридически значимых документов.
- Все подписавшие лица должны быть занесены в внутренний реестр подписантов с указанием прав и ответственности.
Несоблюдение этих правил может привести к признанию УПД недействительным в бухгалтерском учете или налоговых проверках. Поэтому организация должна регулярно проверять актуальность приказов о назначении уполномоченных сотрудников и соответствие их полномочий фактической практике подписания документов.
При передаче полномочий на подписание УПД важно учитывать:
- Ограничения по суммам и видам сделок, закрепленные внутренними регламентами.
- Необходимость согласования с бухгалтерией для корректного отражения операций.
- Обязательное ведение журнала учета подписанных УПД для внутреннего контроля.
Таким образом, подписание УПД уполномоченным сотрудником требует строгого соответствия внутренним документам организации и законодательным требованиям, что обеспечивает юридическую силу документа и правильность учета.
Подпись УПД индивидуальным предпринимателем
Индивидуальный предприниматель (ИП) имеет право подписывать универсальный передаточный документ (УПД) лично или через уполномоченного представителя. При личной подписи ИП ставит собственную подпись и указывает дату оформления документа. Для удостоверения подлинности рекомендуется использовать квалифицированную электронную подпись (КЭП), соответствующую требованиям Федерального закона № 63-ФЗ.
Если ИП действует через представителя, необходимо оформить доверенность, в которой четко прописаны полномочия на подписание УПД. Доверенность должна быть нотариально удостоверена или оформлена в соответствии с внутренними корпоративными правилами контрагента, если это предусмотрено соглашением сторон.
При передаче УПД контрагенту в электронном виде ИП обязан использовать ЭЦП с ключом, зарегистрированным в аккредитованном удостоверяющем центре. В случае бумажного носителя подпись должна быть разборчивой и соответствовать подписи, указанной в официальных документах предпринимателя.
Важно помнить, что подписание УПД без соблюдения вышеуказанных правил может быть признано недействительным, что повлечет риски налоговых проверок и споров с контрагентами. Для корректного отражения подписей в бухгалтерском учете рекомендуется фиксировать факт подписи в журнале исходящей документации или в системе электронного документооборота.
ИП может совмещать функции подписанта и ответственного за учет, но при этом необходимо обеспечить раздельное документальное подтверждение операций, чтобы избежать претензий со стороны налоговых органов при проверках.
Требования к электронной подписи при подписании УПД

Электронная подпись (ЭП) для подписания универсального передаточного документа (УПД) должна быть квалифицированной, соответствовать требованиям Федерального закона № 63-ФЗ «Об электронной подписи». Использование неквалифицированной ЭП при оформлении УПД недопустимо для налогового и бухгалтерского учета.
ЭП должна обеспечивать идентификацию подписанта и защищать документ от любых изменений после подписания. Для этого применяются криптографические алгоритмы, сертифицированные ФСБ или ФСТЭК России, с длиной ключа не менее 256 бит для обеспечения надежности подписи.
При подписании УПД электронная подпись должна быть выдана аккредитованным удостоверяющим центром (УЦ), включенным в государственный реестр. В документах налоговых органов и контрагентов допускается использование только таких подписей.
Для корректного применения ЭП в УПД необходимо обеспечить совместимость формата подписи с используемой системой документооборота. Чаще всего применяются форматы XMLDSig и CAdES. Подписание в неподдерживаемом формате может привести к недействительности документа для налогового учета.
Срок действия сертификата ключа подписи должен покрывать весь период действия документа. Если срок сертификата истек или ключ отозван, подпись УПД признается недействительной, что может повлечь штрафные санкции и проблемы с бухгалтерским учетом.
Перед подписанием УПД рекомендуется проверять актуальность CRL (списка отозванных сертификатов) и корректность времени подписи с использованием доверенного источника времени (TSP). Это гарантирует юридическую силу документа при проверках налоговых органов.
Ответственность за подписание УПД лицом без полномочий
Подписание универсального передаточного документа (УПД) лицом, не обладающим полномочиями, влечет юридическую и материальную ответственность. Согласно Гражданскому кодексу РФ, сделка, совершенная представителем без надлежащих полномочий, может быть признана недействительной. Контрагент вправе оспорить УПД, что создаст риск отказа в учете операций для целей налогообложения.
Бухгалтер несет риск налоговых претензий: при недостоверной подписи налоговые органы могут отказать в вычете НДС и учете расходов. Практика показывает, что в подобных случаях штрафы составляют до 30% от суммы налога, отраженной в документе, плюс пени за просрочку платежа.
Дисциплинарная ответственность возникает для сотрудников, подписавших УПД без полномочий. В зависимости от внутреннего регламента организации, это может быть выговор, увольнение или материальная компенсация ущерба.
Рекомендуется строго соблюдать регламент выдачи доверенностей, проверять наличие полномочий перед подписанием, фиксировать документы с указанием ответственного лица. Внедрение электронных систем контроля и двухэтапного согласования УПД минимизирует риск подписания документов неуполномоченными сотрудниками.
Для защиты интересов организации контрагенты могут запрашивать копию доверенности или проверять полномочия по внутренним реестрам. Любое сомнение в действительности подписи требует юридической проверки до направления УПД в учетные системы.
Вопрос-ответ:
Кто из сотрудников компании может подписывать универсальный передаточный документ?
Подписывать универсальный передаточный документ может сотрудник, наделённый правом подписи по внутренним документам организации или официальным приказом. Обычно это руководитель организации, главный бухгалтер или другое лицо, указанное в приказе о делегировании полномочий. Важно, чтобы выбранный сотрудник имел соответствующие полномочия, иначе документ может быть признан недействительным.
Можно ли поручить подписывать УПД нескольким сотрудникам одновременно?
Да, компания может назначить несколько лиц, которые имеют право подписывать УПД. В таком случае каждый из них действует в пределах своих полномочий. Часто это делается для ускорения документооборота или обеспечения возможности подписания документа в отсутствие основного ответственного сотрудника. Главное — закрепить такие полномочия в локальном акте или приказе.
Должен ли документ быть подписан только директором организации?
Нет, законодательство не требует обязательной подписи директора. Закон допускает, что УПД подписывает другое уполномоченное лицо, если у него есть соответствующие полномочия. Однако если внутренними правилами компании установлено, что только директор или его заместитель могут подписывать документы такого типа, то следует придерживаться этих правил.
Может ли индивидуальный предприниматель подписывать УПД сам или нужно привлекать сотрудников?
Индивидуальный предприниматель вправе подписывать универсальный передаточный документ самостоятельно, так как он является единоличным владельцем бизнеса и имеет право на подпись всех документов. Привлечение сотрудников не требуется, если предприниматель не делегировал такие полномочия по доверенности или внутреннему распоряжению.
Какие последствия могут возникнуть, если УПД подписан неуполномоченным лицом?
Если документ подписан лицом, не обладающим полномочиями, контрагент может оспорить его юридическую силу. Это может привести к отказу в учёте документа в налоговом учёте, проблемам с расчетами по поставкам и даже штрафам. Чтобы избежать рисков, необходимо строго контролировать, кто имеет право подписывать УПД и фиксировать эти полномочия документально.