
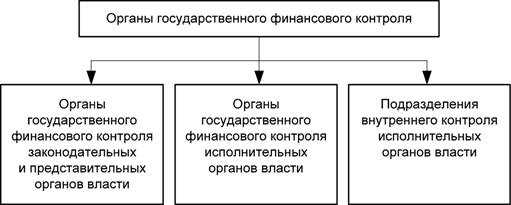
Федеральное казначейство обеспечивает централизованный учет и контроль за движением бюджетных средств на всех стадиях их использования. Его функции включают ведение единого счета федерального бюджета, проверку правомерности операций распорядителей средств и контроль за соблюдением установленных лимитов. Такая система исключает несанкционированные расходы и повышает прозрачность финансовых потоков.
Одним из ключевых инструментов контроля является предварительная проверка платежных документов. Казначейство анализирует каждый запрос на расходование средств, сопоставляя его с утвержденными бюджетными ассигнованиями и условиями их целевого использования. Это позволяет своевременно блокировать операции, нарушающие бюджетную дисциплину, и предотвращать нецелевые траты.
Эффективность финансового контроля усиливается за счет информационных систем казначейства, которые автоматизируют сбор, обработку и анализ данных. Интеграция с системами налоговых органов, таможни и Росфинмониторинга обеспечивает комплексный мониторинг операций, выявление рисков и формирование отчетности для Правительства РФ и Счетной палаты.
Для повышения результативности надзора рекомендуется расширять функционал казначейских сервисов, внедрять дополнительные аналитические модули и развивать межведомственный обмен данными. Это позволит оперативно выявлять нарушения и принимать меры по их устранению до того, как они приведут к ущербу для бюджета.
Полномочия казначейства по надзору за исполнением бюджета

Федеральное казначейство осуществляет контроль за соответствием кассовых операций утверждённым бюджетным назначениям, включая проверку правомерности расходных обязательств. Надзор распространяется на все стадии движения средств – от поступления доходов до их распределения между получателями. Каждая операция проверяется на предмет соблюдения лимитов бюджетных обязательств и целевого характера финансирования.
Казначейство имеет право приостанавливать операции по счетам бюджетополучателей при выявлении нарушений, связанных с превышением установленных лимитов или использованием средств не по назначению. Для этого применяется система предварительного контроля, при которой платежи проходят проверку в режиме реального времени на соответствие нормативам и условиям, установленным бюджетной росписью.
В рамках надзорных функций ведомство ведёт мониторинг исполнения планов доходов и расходов, формирует отчётность о выявленных отклонениях и направляет предписания об их устранении. Органы власти и подведомственные учреждения обязаны предоставлять в казначейство первичную документацию, подтверждающую законность и обоснованность операций.
Для повышения эффективности контроля рекомендуется внедрение автоматизированных систем сверки данных с государственными информационными ресурсами, что позволит оперативно выявлять расхождения и минимизировать риск неправомерного расходования средств. Такой подход укрепляет прозрачность бюджетного процесса и снижает вероятность финансовых нарушений.
Процедуры проверки целевого использования государственных средств
Федеральное казначейство проводит контрольные мероприятия для подтверждения того, что выделенные бюджетные средства расходуются строго в рамках утвержденных назначений. Проверка охватывает как плановые, так и внеплановые процедуры, инициируемые при выявлении признаков нарушений или по запросам надзорных органов.
Основные этапы проверки включают:
- Сбор и анализ финансовой отчетности получателя средств, включая расшифровку по кодам классификации расходов бюджета.
- Сопоставление фактических платежей с утвержденными сметами и договорами, проверка соответствия назначений платежей условиям соглашений о предоставлении финансирования.
- Проверка подтверждающих документов – актов выполненных работ, накладных, счетов-фактур – на предмет достоверности и соответствия объему оказанных услуг или поставленных товаров.
- Оценка эффективности расходования средств путем анализа достигнутых результатов и соотношения затрат с запланированными показателями.
- Выявление и документирование случаев нецелевого использования с фиксацией суммы и обстоятельств нарушения.
Для повышения результативности проверок рекомендуется:
- Применять автоматизированные системы мониторинга движения средств в режиме реального времени.
- Внедрять риск-ориентированный подход, при котором приоритет отдается проверкам получателей с высокой вероятностью нарушений.
- Регулярно обновлять контрольные методики с учетом изменений в бюджетном законодательстве.
- Организовывать межведомственный обмен информацией для своевременного выявления связанных нарушений.
Результаты проверки служат основанием для применения мер финансовой ответственности, включая возврат средств в бюджет и приостановление дальнейшего финансирования.
Механизмы учета и мониторинга кассовых операций
Федеральное казначейство обеспечивает учет кассовых операций через централизованную систему, фиксирующую каждое поступление и списание бюджетных средств в реальном времени. Для этого применяются автоматизированные модули, интегрированные с информационными системами главных распорядителей и получателей средств, что исключает несвоевременное отражение операций.
Мониторинг основан на сопоставлении данных банковских выписок с первичными документами и заявками на финансирование. Используются алгоритмы выявления аномалий: несоответствий сумм, повторных транзакций, задержек в проведении платежей. Информация о выявленных несоответствиях передается в контрольно-ревизионные подразделения для оперативного реагирования.
Для минимизации рисков применяется разграничение доступа к операциям: одно должностное лицо формирует платежное поручение, другое утверждает, третье осуществляет контроль проведения. Это исключает возможность несанкционированного расходования средств.
Рекомендуется внедрение аналитических панелей, отображающих остатки по счетам, динамику поступлений и расходов в разрезе кодов бюджетной классификации. Такой подход позволяет принимать решения о перераспределении средств на основе фактической кассовой ситуации, а не прогнозных оценок.
Эффективность учета и мониторинга напрямую зависит от регулярного обновления программных решений, синхронизации с банковскими системами и интеграции с федеральным реестром контрактов, что повышает прозрачность и подотчетность операций.
Контроль за соблюдением лимитов бюджетных обязательств

Федеральное казначейство обеспечивает контроль за тем, чтобы принимаемые получателями бюджетных средств обязательства не превышали утверждённых лимитов. Для этого используется автоматизированная система проверки, сопоставляющая каждую заявку на расходование средств с остатками по соответствующим кодам бюджетной классификации.
При выявлении попытки заключения договора сверх установленного лимита система блокирует регистрацию обязательства и направляет уведомление в финансовый орган. Такой механизм исключает образование несанкционированной кредиторской задолженности и гарантирует соблюдение бюджетной дисциплины.
Эффективность контроля достигается за счёт интеграции казначейских информационных ресурсов с государственными контрактными платформами. Это позволяет проводить проверку в режиме реального времени и фиксировать любые изменения лимитов, установленных законом о бюджете и доведённых до распорядителей.
Рекомендуется органам-распорядителям средств регулярно сверять план-графики закупок и плановые обязательства с актуальными данными казначейства, а также использовать инструменты предварительного контроля для исключения блокировки платежей на стадии исполнения контрактов.
Порядок выявления и пресечения финансовых нарушений

- Проведение камеральных проверок представленных документов с использованием автоматизированных систем сверки.
- Сопоставление объема обязательств с установленными лимитами по каждому коду классификации расходов.
- Анализ операций в реальном времени с применением модулей выявления аномалий в платежных поручениях.
- Запрос пояснений и подтверждающих документов при обнаружении расхождений или подозрительных операций.
- Оформление заключений по выявленным фактам и передача материалов в контрольные и правоохранительные органы при наличии признаков нарушения законодательства.
Для минимизации времени между выявлением и пресечением нарушений используется централизованная база данных, интегрированная с системами учета государственных заказчиков и банков. Это позволяет мгновенно блокировать проведение платежа, если он противоречит установленным ограничениям или осуществляется без правового основания.
- Внедрение риск-ориентированных моделей для приоритизации проверок.
- Регулярное обновление перечней индикаторов подозрительных операций.
- Повышение квалификации специалистов казначейства в области финансового мониторинга и цифровой аналитики.
Такая последовательность действий обеспечивает не только выявление нарушений на ранних стадиях, но и формирование доказательной базы, необходимой для последующего взыскания ущерба и применения мер ответственности к виновным лицам.
Взаимодействие казначейства с контрольными и надзорными органами
Федеральное казначейство устанавливает прямой обмен информацией с органами государственного финансового контроля, включая Счетную палату РФ и территориальные органы Федеральной налоговой службы. В рамках взаимодействия формируются ежемесячные и квартальные отчеты о движении бюджетных средств, предоставляемые в контролирующие органы в электронном виде через защищенные каналы связи.
Казначейство обеспечивает оперативное предоставление данных о кассовых операциях, исполнении бюджетов субъектов Федерации и муниципальных образований, а также о лимитах бюджетных обязательств. Эти сведения используются надзорными органами для анализа финансовой дисциплины, выявления нарушений и контроля за целевым использованием средств.
Совместно с контрольными органами казначейство разрабатывает методические рекомендации по корректировке финансовых потоков и соблюдению бюджетных лимитов. В рамках аудиторских проверок предоставляются первичные бухгалтерские документы, электронные реестры платежей и детализированные отчеты по контрактной деятельности государственных заказчиков.
Особое внимание уделяется автоматизации обмена информацией. Используются системы электронного документооборота, которые позволяют минимизировать ручные ошибки, ускорить передачу данных и фиксировать все действия для последующего аудита. Это повышает прозрачность и сокращает сроки выявления финансовых нарушений.
Казначейство также участвует в совместных рабочих группах с надзорными органами для оперативного реагирования на выявленные нарушения. В этих группах обсуждаются корректирующие меры, формируются инструкции по устранению недостатков и контролируется их выполнение на уровне региональных казначейских подразделений.
Применение информационных систем для анализа бюджетных потоков
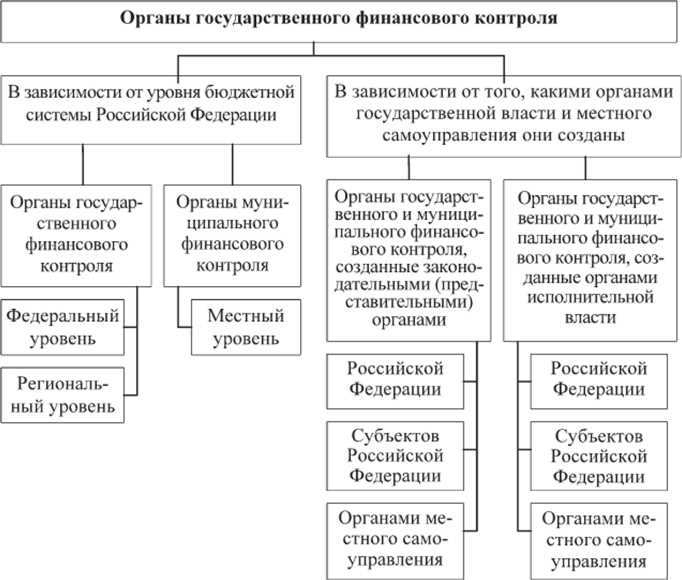
Федеральное казначейство внедряет специализированные информационные системы, которые обеспечивают оперативный мониторинг исполнения бюджета. Эти системы позволяют отслеживать движение средств в режиме реального времени, анализировать расходные и доходные статьи, а также выявлять отклонения от плановых показателей.
Используются алгоритмы автоматизированной сверки платежей с утверждёнными бюджетными обязательствами. Это снижает риск ошибок при начислении и распределении средств, а также ускоряет процесс контроля. Встроенные аналитические модули обеспечивают детализированную отчетность по каждому уровню бюджетной системы, включая федеральный, региональный и муниципальный.
Информационные системы позволяют формировать прогнозы кассовых разрывов и переноса бюджетных средств, что повышает точность планирования и рационализацию расходов. Через интеграцию с системами государственных контрактов обеспечивается контроль целевого использования средств, автоматическое выявление несоответствий и подготовка уведомлений для ответственных подразделений.
Для повышения эффективности анализа применяются инструменты визуализации потоков средств, позволяющие наглядно отображать структуру доходов и расходов. Это облегчает принятие управленческих решений и позволяет оперативно реагировать на аномалии в финансовой деятельности органов государственной власти.
Рекомендации по использованию информационных систем включают регулярное обновление данных, настройку автоматических отчетов по ключевым показателям и внедрение модулей прогнозной аналитики для выявления потенциальных рисков и оптимизации бюджетного процесса.
Роль казначейства в предотвращении нецелевого расходования средств

Казначейство внедряет автоматизированные системы, которые анализируют транзакции в режиме реального времени, выявляют отклонения от утвержденного бюджета и формируют уведомления о потенциальных нарушениях. Это позволяет не допускать проведение операций, которые не имеют документального обоснования или выходят за пределы утвержденных лимитов.
Особое внимание уделяется целевому использованию средств при реализации государственных программ. Казначейство проверяет, чтобы каждый платеж имел соответствующую заявку и был подтвержден актами выполненных работ или отчетными документами, предотвращая фиктивные расходы и «пустые» транзакции.
Для повышения эффективности контроля создаются внутренние реестры проверок и отчетов по каждому бюджетному направлению. Эти реестры позволяют отслеживать динамику расходов, сравнивать плановые и фактические показатели и выявлять системные нарушения. При выявлении отклонений формируются рекомендации по корректировке бюджетных процессов и предотвращению повторных нарушений.
Важным механизмом является взаимодействие казначейства с аудиторскими и контрольными органами, что обеспечивает оперативное выявление нарушений и своевременное принятие мер административного характера. Обмен информацией между органами позволяет исключить дублирование проверок и ускоряет реагирование на выявленные риски.
Таким образом, роль Федерального казначейства в предотвращении нецелевого расходования средств заключается в строгом контроле, постоянном мониторинге, использовании информационных систем и координации с другими надзорными органами для обеспечения прозрачности и эффективности бюджетного процесса.
Вопрос-ответ:
Как Федеральное казначейство контролирует использование бюджетных средств на уровне государственных учреждений?
Федеральное казначейство осуществляет контроль через систему кассового обслуживания, ведение бюджетного учета и проверку лимитов обязательств. Каждое государственное учреждение обязано представлять отчеты о расходах, которые проверяются на соответствие утвержденным бюджетным планам. При выявлении несоответствий казначейство приостанавливает выплаты и информирует контролирующие органы, что предотвращает нецелевое использование средств.
Какие информационные системы применяет казначейство для анализа бюджетных потоков?
Казначейство использует специализированные автоматизированные системы, которые позволяют отслеживать движение бюджетных средств в режиме реального времени. Эти системы собирают данные о доходах и расходах, формируют сводные отчеты и выявляют отклонения от плановых показателей. Благодаря этому повышается прозрачность расходования бюджетных средств и ускоряется выявление нарушений.
В чем заключается процедура выявления и пресечения финансовых нарушений?
Процедура включает регулярный контроль операций, анализ отчетности и проверку соответствия расходов утвержденным бюджетным лимитам. При обнаружении подозрительных операций казначейство инициирует дополнительные проверки и может приостановить платежи до выяснения обстоятельств. Результаты проверок передаются в надзорные органы для принятия мер в отношении нарушителей.
Как казначейство взаимодействует с другими контрольными и надзорными органами?
Взаимодействие осуществляется через обмен информацией, совместные проверки и координацию действий по выявлению нарушений. Казначейство предоставляет данные о кассовых операциях, бюджетных лимитах и расходах, что позволяет органам финансового контроля проводить более точный анализ и своевременно реагировать на нарушения.
Какие меры казначейство применяет для предотвращения нецелевого расходования средств?
Применяются лимитирование обязательств, контроль за целевым использованием средств и проверка отчетной документации. Казначейство анализирует заявки на финансирование и сопоставляет их с утвержденными бюджетными планами. В случае выявления несоответствий платежи блокируются до урегулирования ситуации, что снижает риск расходования средств на неподтвержденные цели.


