Финансовые активы являются важнейшим элементом для организации эффективного финансового управления и построения инвестиционных стратегий. Эти активы включают в себя все виды ресурсов, которые могут быть использованы для получения дохода или увеличения стоимости в будущем. Основные категории финансовых активов, такие как деньги, ценные бумаги и долговые обязательства, различаются по уровню ликвидности, рисковым характеристикам и возможности получения прибыли.
Денежные средства – это активы, которые обладают наивысшей ликвидностью и используются для удовлетворения краткосрочных потребностей бизнеса или физических лиц. Примеры таких активов включают наличные деньги, банковские депозиты и другие формы сбережений, которые могут быть быстро использованы для проведения операций.
Ценные бумаги представляют собой финансовые инструменты, включающие акции, облигации, деривативы и другие виды инвестиционных продуктов. Эти активы могут приносить доход в виде дивидендов или процентов, а также повышать свою стоимость в зависимости от рыночной ситуации. Среди ценных бумаг особое внимание стоит уделить акциям, которые дают право на долю в компании, и облигациям, которые являются долговыми обязательствами.
Долговые обязательства включают в себя кредиты и займы, которые могут быть предоставлены как физическим, так и юридическим лицам. Этот вид активов приносит доход в виде процентных платежей и является основой для многих финансовых стратегий. Для инвесторов важно учитывать риски, связанные с возможностью дефолта или изменения процентных ставок.
Важным аспектом работы с финансовыми активами является диверсификация портфеля, что позволяет снизить риски и повысить стабильность дохода. Для этого рекомендуется сочетать активы с различными уровнями риска и доходности, что даст возможность эффективно реагировать на изменения рыночной ситуации.
Какие финансовые активы входят в основные категории?

1. Ликвидные активы – это активы, которые можно быстро превратить в наличные деньги без значительных потерь. К ним относятся денежные средства на счетах, депозиты, а также высоколиквидные ценные бумаги, такие как государственные облигации с кратким сроком погашения.
2. Инвестиционные активы включают в себя такие инструменты, как акции, облигации, инвестиционные фонды. Эти активы служат для получения дохода через капитализацию или процентные выплаты. К данной категории также можно отнести недвижимость, если она используется в качестве инвестиционного инструмента.
3. Долговые обязательства – это обязательства, которые требуют возврата основной суммы с начислением процентов в будущем. Примеры включают корпоративные и государственные облигации, кредиты, займы. Эти активы менее ликвидны по сравнению с ликвидными активами, но предлагают стабильный доход.
4. Долевые финансовые инструменты – это активы, которые дают право на долю в собственности компании. Наиболее распространённым примером являются акции. Инвестирование в эти инструменты связано с риском, но также с потенциалом получения высоких доходов через рост капитала и дивиденды.
5. Производные финансовые инструменты включают в себя опционы, фьючерсы, свопы и другие контракты, стоимость которых зависит от стоимости базовых активов. Эти инструменты используются для хеджирования рисков или спекуляций на движении цен активов.
Как правильно классифицировать финансовые активы по типам?
Финансовые активы можно классифицировать по нескольким ключевым признакам: по ликвидности, по виду актива, а также по сроку владения. Каждый из этих типов играет важную роль в инвестиционной стратегии и оценке финансовой стабильности организации.
Первоначально активы делятся на два основных типа: оборотные и внеоборотные. Оборотные активы включают ликвидные средства, такие как наличные, депозиты и краткосрочные ценные бумаги. Эти активы могут быть быстро реализованы или превращены в денежные средства в течение года. Внеоборотные активы, наоборот, включают долгосрочные инвестиции, например, акции, облигации, недвижимость и другие долгосрочные финансовые инструменты.
Еще одна важная классификация – это активы по их характеру. К примеру, финансовые активы бывают денежными (наличные деньги, депозиты) и неденежными (акции, облигации). Также активы могут быть материальными и нематериальными. Материальные активы могут быть проданы или использованы для получения прибыли, в то время как нематериальные активы представляют собой intangible, такие как лицензии или патенты, и обычно имеют меньшую ликвидность.
Для определения точной классификации также важно учитывать срок владения активом. Активы бывают краткосрочными и долгосрочными. Краткосрочные активы – это те, которые могут быть использованы или реализованы в течение года. Долгосрочные активы предполагают, что организация будет владеть ими более года, что отражается на стратегии управления ими.
Кроме того, следует учитывать специфику актива. Например, финансовые активы могут быть вложениями, направленными на получение дохода или на сохранение капитала. Инвестиции в ценные бумаги, акционерный капитал или облигации могут относиться как к категории высоколиквидных активов, так и к менее ликвидным долгосрочным активам в зависимости от конкретных условий.
Для правильной классификации также стоит проводить регулярный мониторинг рынка и пересмотр характеристик активов, так как их статус может изменяться в зависимости от внешних факторов, таких как изменения рыночных условий или законодательных актов.
Как активы отражаются в бухгалтерском учете?
В бухгалтерском учете финансовые активы классифицируются на основании их характеристик и роли в деятельности предприятия. Каждый актив отражается в балансе, где разделяются на краткосрочные и долгосрочные. Краткосрочные активы предполагают использование или реализацию в течение одного года, долгосрочные – более одного года.
Основной принцип учета – это признание активов на основе их стоимости. Стоимость определяется по первоначальной цене, а затем корректируется с учетом амортизации или изменения рыночной стоимости. Для нематериальных активов, например, патентов или лицензий, применяются другие подходы, такие как амортизация по установленной норме.
Финансовые активы, такие как акции, облигации, а также депозиты, могут учитываться по принципу «по справедливой стоимости» или «по амортизированной стоимости». Первый метод предполагает учет изменения рыночной стоимости активов, второй – фиксированную оценку стоимости с учетом амортизации.
Отражение в учете конкретных типов активов зависит от их назначения. Например, долговые обязательства включаются в раздел «краткосрочные или долгосрочные обязательства», если их планируется погашать в срок, не превышающий одного года. Акции, находящиеся в собственности предприятия, отражаются как «финансовые вложения», если они будут использованы для получения дохода в виде дивидендов или продажи.
Рекомендация: Для точного отражения активов в учете важно учитывать их ликвидность, срок полезного использования, а также стратегические цели организации. Это позволит не только правильно сформировать финансовую отчетность, но и обеспечить прозрачность в управлении активами.
Особенности владения ликвидными финансовыми активами
Одной из ключевых особенностей владения ликвидными активами является высокая степень гибкости. В случае необходимости, их можно оперативно продать или перевести в наличные средства, что является важным элементом в управлении рисками. Однако, несмотря на высокую ликвидность, владельцы таких активов должны учитывать возможные колебания стоимости, особенно в периоды экономической нестабильности.
- Минимальные транзакционные издержки: Продажа ликвидных активов, как правило, связана с минимальными затратами, поскольку такие активы имеют высокую рыночную активность.
- Снижение рисков: Владельцы ликвидных активов могут быстро реагировать на изменения рынка, что позволяет снизить риски потерь при неблагоприятных экономических условиях.
- Обеспечение финансовой гибкости: Высокая ликвидность дает возможность маневрировать средствами, направлять их в наиболее перспективные направления в зависимости от текущей ситуации на рынке.
Важно понимать, что ликвидные активы не всегда являются самыми прибыльными. Долгосрочные финансовые инструменты с высокой доходностью, такие как корпоративные облигации или акции, могут приносить большую прибыль, но они связаны с рисками, которые ликвидные активы не несут. Поэтому, при формировании инвестиционного портфеля, важно сбалансировать ликвидность и доходность.
Кроме того, владея ликвидными активами, необходимо учитывать их влияние на налоговую нагрузку. В некоторых странах доход от ликвидных активов облагается налогом на прирост капитала, что важно учитывать при планировании финансовых потоков.
Таким образом, владение ликвидными активами обеспечивает высокий уровень гибкости и снижения рисков, но требует взвешенного подхода в контексте долгосрочной стратегии инвестирования.
Что нужно знать о вложениях в ценные бумаги?

- Типы ценных бумаг: Среди них можно выделить акции, облигации, векселя, деривативы (фьючерсы, опционы) и другие. Каждый вид бумаги имеет свои особенности, доходность и риски.
- Риски: Инвестирование в ценные бумаги связано с рядом рисков: рыночным, кредитным, ликвидности и другими. Чтобы минимизировать их, важно проводить предварительный анализ и диверсифицировать портфель.
- Доходность: Инвестирование в акции может приносить прибыль через дивиденды и рост котировок, в то время как облигации часто обеспечивают более стабильный доход через проценты. Деривативы, в свою очередь, подходят для более опытных инвесторов, так как их стоимость зависит от колебаний базовых активов.
- Ликвидность: Акции и облигации крупных компаний имеют высокую ликвидность, что означает возможность быстро продать активы на рынке. Однако бумаги малых компаний или корпоративные облигации могут быть менее ликвидными.
- Оценка компаний: Прежде чем инвестировать, важно оценить финансовое состояние компании, эмитента ценных бумаг. Важно учитывать ее рыночную капитализацию, прибыльность и перспективы роста.
- Стратегии инвестирования: Вложения могут быть как краткосрочными (для получения быстрой прибыли), так и долгосрочными (с целью роста капитала). Важно выбрать стратегию в зависимости от ваших целей и толерантности к риску.
Успешные инвестиции требуют знания рынка, терпения и готовности к рискам. Постоянный мониторинг состояния рынка и правильный выбор активов помогут вам достичь ваших финансовых целей.
Каковы риски при инвестировании в нематериальные активы?
Риск юридических споров – патенты и авторские права могут быть оспорены в суде, что снизит их рыночную стоимость или сделает их непригодными для дальнейшего использования. Это часто приводит к судебным издержкам и утрате дохода от этих активов.
Отсутствие ликвидности является еще одной проблемой при инвестировании в нематериальные активы. В отличие от традиционных финансовых активов, таких как акции или облигации, нематериальные активы трудно быстро продать или обменять, что ограничивает возможность диверсификации рисков.
Кроме того, многие нематериальные активы подвержены обесцениванию из-за изменений в технологии или рынке. Например, старый патент на технологию может утратить свою ценность с появлением новых, более эффективных решений. Это означает, что срок службы нематериальных активов может быть ограничен, а их стоимость со временем снижается.
Немалую роль в рисках играет также оценка стоимости нематериальных активов. Разные подходы к их оценке могут привести к различным результатам, что создаёт трудности при принятии инвестиционных решений. Использование неэффективных методов оценки может привести к переоценке активов и излишнему риску для инвестора.
Для минимизации этих рисков инвесторы должны тщательно исследовать юридические аспекты, связанные с нематериальными активами, оценивать их реальные перспективы и постоянно мониторить изменения в рыночной и технологической среде.
Как определяются финансовые активы для налогообложения?
Финансовые активы для налогообложения определяются на основе их классификации в соответствии с налоговым законодательством и международными стандартами финансовой отчетности (МСФО). Основное внимание уделяется категории активов, которые могут приносить доход, включая денежные средства, ценные бумаги и другие инструменты, подлежащие налогообложению.
По общему правилу, финансовые активы, такие как акции, облигации, депозитные счета, а также доли в предприятиях, рассматриваются как источники дохода. При этом важно учитывать прирост стоимости активов, проценты и дивиденды, которые могут быть предметом налогообложения.
Для определения налогооблагаемой базы необходимо учитывать два ключевых аспекта: текущую стоимость финансовых активов на момент отчета и полученные доходы от их использования или продажи. Прирост стоимости актива, полученные проценты или дивиденды подлежат налогообложению в зависимости от страны и специфики налогового законодательства.
Основными критериями для классификации финансовых активов являются их ликвидность, срок владения, а также связь с доходом. Важно, чтобы налогоплательщик в процессе учета и налогообложения корректно определил, к какой категории активов относятся его вложения, что влияет на ставки налогов, налоговые льготы и методику расчета.
Для налогообложения доходов от финансовых активов часто применяется принцип учета с применением рыночной стоимости активов. В случае продажи активов важно правильно учитывать разницу между ценой приобретения и продажной стоимостью для расчета налогооблагаемой прибыли.
Дополнительные требования могут касаться налоговых вычетов, которые применяются в зависимости от типа активов и законодательства в стране. Например, в некоторых странах могут применяться налоговые льготы для определенных видов инвестиций или для долговых инструментов, что влияет на общий расчет налоговых обязательств.
Что влияет на стоимость и доходность финансовых активов?
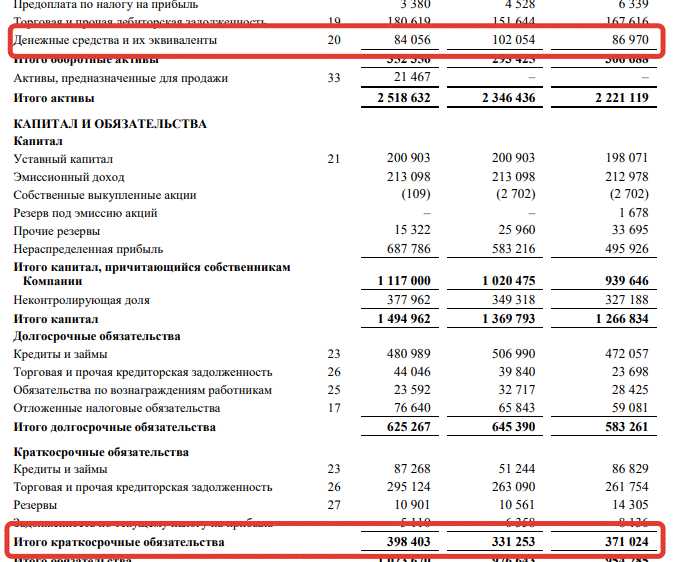
На стоимость и доходность финансовых активов влияют различные макроэкономические и микроэкономические факторы, включая изменения в экономике, политике и на финансовых рынках. Основные из них:
1. Процентные ставки. Изменения в процентных ставках центральных банков прямо влияют на стоимость активов. Высокие процентные ставки могут снизить привлекательность активов с фиксированным доходом, таких как облигации, так как инвесторы предпочтут вложения в депозиты или краткосрочные государственные бумаги. Напротив, снижение ставок способствует росту стоимости акций и облигаций.
2. Инфляция. Рост инфляции часто сопровождается падением реальной стоимости денежных активов. Инвесторы ищут активы, которые могут компенсировать инфляцию, такие как акции, золото или недвижимость. Инфляция также влияет на доходность облигаций, так как более высокие инфляционные ожидания могут снижать реальную доходность по ним.
3. Рынок труда и экономический рост. Здоровая экономика и рост ВВП часто способствуют повышению стоимости акций и других активов, так как компании увеличивают прибыль. Уровень безработицы и динамика трудовых ресурсов также играют ключевую роль в поддержке потребительского спроса и инвестиций.
4. Политическая стабильность и регуляторные изменения. Политические риски, такие как изменения в законодательстве, налогообложении или торговой политике, могут существенно повлиять на стоимость активов. Например, введение санкций или налоговых изменений может снизить стоимость акций компаний в соответствующих секторах.
5. Спрос и предложение на финансовых рынках. Плотная конкуренция и активное предложение финансовых продуктов также влияют на доходность активов. Например, избыточное предложение акций или облигаций может привести к снижению их цены, а значит, и доходности для инвесторов.
6. Рыночные ожидания и психология инвесторов. Настроения и спекуляции на финансовых рынках могут привести к краткосрочным колебаниям цен активов. Ожидания будущих доходов и корпоративных результатов влияют на стоимость акций, в то время как спекуляции и «пузырьки» на рынке могут резко изменять их стоимость.
7. Геополитические факторы. Международная напряженность, войны или природные катастрофы могут оказывать значительное влияние на стоимость активов. Например, конфликт в ключевых регионах мира может повысить цену на нефть и другие сырьевые товары, влияя на доходность активов в этих секторах.
8. Валютные колебания. Для инвесторов, работающих на международных рынках, изменения валютных курсов могут существенно повлиять на доходность активов. Колебания курса национальных валют, особенно в крупных экономиках, таких как США или Евросоюз, влияют на стоимость и доходность международных акций и облигаций.
Понимание этих факторов позволяет инвесторам эффективно управлять рисками и выбирать активы с учетом текущей экономической ситуации.
Вопрос-ответ:
Что такое финансовые активы и как они классифицируются?
Финансовые активы представляют собой инструменты, которые могут быть использованы для получения дохода или обмена на денежные средства. В зависимости от характера и назначения финансовые активы можно классифицировать на несколько типов: денежные средства, акции, облигации, производные финансовые инструменты (деривативы), а также долговые обязательства. Каждый из этих типов активов имеет свои особенности, что влияет на их доходность и риски.
Как различаются ликвидные и неликвидные финансовые активы?
Ликвидные активы — это те, которые можно быстро и без значительных потерь стоимости обменять на деньги. Примеры включают денежные средства, акции крупных компаний и облигации. Неликвидные активы, напротив, требуют больше времени для продажи, и их стоимость может существенно изменяться в зависимости от рыночных условий. В этот класс входят такие активы, как долгосрочные инвестиции, недвижимость и некоторые виды долговых обязательств.
Какие риски связаны с инвестированием в финансовые активы?
Инвестирование в финансовые активы всегда связано с определенными рисками. Среди них можно выделить рыночный риск (непредсказуемые изменения цен), кредитный риск (невозможность контрагента выполнить свои обязательства), ликвидный риск (невозможность продать актив без существенных потерь), а также процентный риск, который зависит от изменения процентных ставок. Чтобы минимизировать эти риски, инвесторы могут диверсифицировать свои активы и использовать различные финансовые инструменты для хеджирования.
Что влияет на доходность финансовых активов?
Доходность финансовых активов зависит от множества факторов. Ключевыми из них являются экономическая ситуация в стране, процентные ставки, уровень инфляции и рыночные условия. Для акций важны результаты деятельности компании, изменения в руководстве и стратегии. Для облигаций — надежность эмитента и рыночные ставки. На доходность также влияет срок инвестирования: более долгосрочные активы часто предполагают большую доходность, но и больший риск.
Как финансовые активы отражаются в бухгалтерском учете?
В бухгалтерском учете финансовые активы отражаются в зависимости от их типа. Краткосрочные активы, такие как денежные средства и краткосрочные ценные бумаги, учитываются по текущей рыночной стоимости. Долгосрочные активы (например, инвестиции в акции или долговые обязательства) могут учитываться по первоначальной стоимости или с учетом амортизации. Важно, что учет финансовых активов также зависит от их классификации — для некоторых активов предусмотрен метод учета по справедливой стоимости, для других — по исторической стоимости.