Стандартный налоговый вычет в размере 3000 рублей применяется к доходам физических лиц, облагаемым по ставке 13% НДФЛ. Право на вычет имеют граждане России, работающие по трудовому договору или получающие доход от предпринимательской деятельности с официальной регистрацией. Он автоматически учитывается работодателем при расчете удержаний, если сотрудник подал соответствующее заявление и предоставил подтверждающие документы.
Ключевые категории граждан, имеющих право на вычет: лица, ухаживающие за детьми до 18 лет, студенты очной формы обучения до 24 лет, инвалиды I и II группы, а также налогоплательщики, получающие доходы по договорам гражданско-правового характера при официальной уплате НДФЛ. Важно отметить, что вычет применяется только к доходам, облагаемым налогом по ставке 13%, и не распространяется на социальные или имущественные льготы.
Для оформления вычета необходимо предоставить работодателю заявление и подтверждающие документы: свидетельства о рождении детей, справки из учебных заведений, медицинские заключения о инвалидности. После подтверждения документации бухгалтерия компании уменьшает налоговую базу на сумму вычета, что отражается в расчетной ведомости и уменьшает ежемесячное удержание НДФЛ.
Если налогоплательщик не использовал вычет через работодателя, он может получить компенсацию через налоговую инспекцию, подав декларацию 3-НДФЛ за год и приложив те же документы. Максимальный годовой эффект составляет 3 000 рублей на одного человека, что прямо снижает налог к уплате.
Какие категории работников могут получить вычет 3000 руб
Работники по трудовому договору с официальной зарплатой, облагаемой налогом на доходы физических лиц (НДФЛ), имеют право на стандартный вычет 3000 рублей в месяц. Это распространяется на постоянных и временных сотрудников, оформленных по трудовому договору.
Граждане, работающие по совместительству, могут получить вычет у каждого работодателя отдельно, при условии, что оба места работы официально оформлены и подлежат налогообложению.
Пенсионеры, продолжающие работать, сохраняют право на стандартный вычет при условии, что их доход подлежит НДФЛ. Важно учитывать, что вычет предоставляется только на доходы от работы, а не на пенсию.
Граждане, получающие дополнительные выплаты по основному месту работы, включая премии, надбавки и материальную помощь, включаемую в налогооблагаемую базу, также могут применить стандартный вычет 3000 рублей.
Иностранные граждане и лица без гражданства, официально трудоустроенные на территории России и облагаемые НДФЛ, имеют равные права на стандартный налоговый вычет при наличии налогового резидентства или фактической уплаты налога.
Для реализации вычета необходимо подать работодателю заявление на стандартный налоговый вычет и копии документов, подтверждающих право на него, например, паспорт и трудовой договор. Вычет применяется ежемесячно, уменьшая налоговую базу и автоматически отражается в расчетной ведомости.
Наличие официального трудоустройства как условие для вычета

Право на стандартный налоговый вычет 3 000 руб. предоставляется только физическим лицам, получающим доходы, облагаемые НДФЛ по ставке 13 %. Ключевое условие – официальное трудоустройство, подтвержденное трудовым договором или контрактом с работодателем.
Для сотрудников, работающих по трудовому договору, налоговый вычет автоматически применяется через работодателя при расчете заработной платы. Без официального дохода вычет не предоставляется, даже если налогоплательщик имеет право на него по закону.
Индивидуальные предприниматели, самозанятые и лица с неофициальными доходами должны самостоятельно учитывать этот факт при подаче декларации 3‑НДФЛ. Для них стандартный вычет 3 000 руб. возможен только при условии, что доход был облагаемым НДФЛ и подтвержден документально.
Работодателю необходимо предоставить в налоговую сведения о начисленной заработной плате, удержанном НДФЛ и примененных вычетах. Налогоплательщик должен хранить трудовой договор, платежные ведомости и справку 2‑НДФЛ для подтверждения права на вычет в случае проверок.
Таким образом, официальное трудоустройство является обязательным критерием для автоматического получения стандартного вычета 3 000 руб., а отсутствие трудового договора исключает возможность его применения через работодателя.
Влияние уровня дохода на право на вычет 3000 руб

Стандартный налоговый вычет в размере 3000 руб предоставляется только налогоплательщикам с определённым уровнем дохода. Ключевой критерий – годовой доход, облагаемый налогом по ставке 13%.
Право на вычет сохраняется при следующих условиях:
- Годовой доход до 350 000 руб – полный вычет 3000 руб;
- Годовой доход от 350 001 до 500 000 руб – вычет уменьшается пропорционально превышению;
- Годовой доход выше 500 000 руб – стандартный вычет не предоставляется.
Примеры расчёта:
- Доход 400 000 руб: превышение 50 000 руб, вычет уменьшается на 3000 × (50 000 / 150 000) = 1000 руб, остаток 2000 руб;
- Доход 520 000 руб: превышение 170 000 руб, вычет полностью исключается, налоговая льгота не применяется.
Рекомендации налогоплательщикам:
- Проверять годовой доход и корректно рассчитывать вычет перед подачей декларации;
- Собирать подтверждающие документы о доходах для расчёта точной суммы;
- При доходе близком к 500 000 руб планировать выплаты и премии с учётом снижения или утраты вычета.
Соблюдение этих правил позволяет оптимизировать налоговую нагрузку и избежать ошибок при оформлении стандартного вычета в размере 3000 руб.
Как влияет наличие детей или иждивенцев на вычет
Налоговый вычет в размере 3 000 рублей предоставляется физическим лицам, независимо от наличия детей или иждивенцев, однако наличие детей увеличивает сумму стандартного вычета по другим категориям. На каждого несовершеннолетнего ребенка или ребенка-инвалида можно получить дополнительный вычет до 1 400 рублей ежемесячно, который начисляется отдельно от базового вычета.
Для получения вычета по детям необходимо подать заявление в налоговую службу и приложить документы: свидетельство о рождении ребенка, справку о его инвалидности при наличии и документы, подтверждающие совместное проживание или иждивенчество. Если у налогоплательщика несколько детей, вычет суммируется по каждому.
Наличие иждивенцев, не являющихся детьми (например, пожилые родители), позволяет включить их в расчет стандартного налогового вычета при подтверждении иждивенчества справками о доходах. Максимальная сумма вычета на одного взрослого иждивенца составляет 3 000 рублей в месяц, аналогично базовому вычету.
Важно учитывать, что вычет предоставляется только за период, когда ребенок или иждивенец находился на полном содержании налогоплательщика. Если доход ребенка превышает установленный порог, право на вычет может быть ограничено.
Налогоплательщикам с детьми и иждивенцами рекомендуется заранее собирать все подтверждающие документы и вести учет доходов детей и иждивенцев, чтобы максимально использовать право на дополнительные вычеты без риска отказа налоговой службы.
Документы, подтверждающие право на стандартный вычет

Для подтверждения права на стандартный налоговый вычет в размере 3 000 рублей необходимо предоставить налоговому органу или работодателю конкретные документы. К основным относятся:
1. Паспорт гражданина РФ – основной документ, удостоверяющий личность и гражданство.
2. Свидетельства о рождении детей – при заявлении вычета на детей. Для усыновленных детей достаточно решения суда об усыновлении.
3. Документы, подтверждающие инвалидность – справка МСЭ или выписка из медицинской карты, если вычет предоставляется родителям ребенка-инвалида или самому налогоплательщику.
4. Справка о доходах – форма 2-НДФЛ, подтверждающая размер заработка и удержанный налог. Используется при подаче декларации для подтверждения права на вычет.
5. Решения суда – если вычет связан с алиментами или усыновлением, необходимо приложить копию вступившего в силу судебного решения.
Важно: все копии документов должны быть заверены работодателем или нотариусом в случае подачи в налоговый орган. Неполный или некорректно оформленный пакет документов приведет к отказу в предоставлении вычета.
Порядок подачи заявления на получение вычета через работодателя

Для получения стандартного налогового вычета в размере 3 000 рублей необходимо оформить письменное заявление на имя работодателя и приложить подтверждающие документы. Работодатель применяет вычет при расчете ежемесячного налога на доходы физических лиц (НДФЛ) сразу после получения документов.
Заявление подается в бухгалтерию работодателя с обязательным указанием:
| 1. | ФИО полностью, ИНН и подразделение, где работает сотрудник; |
| 2. | Наименование налогового вычета – «Стандартный налоговый вычет 3 000 рублей»; |
| 3. | Период, с которого сотрудник просит применить вычет (месяц и год); |
| 4. | Список приложенных документов, подтверждающих право на вычет (свидетельства о рождении детей, справки и т.д.); |
| 5. | Дата и подпись сотрудника. |
Документы необходимо предоставить в оригинале или копии с заверением работодателем. После приема заявления бухгалтерия оформляет приказ или внутреннюю служебную запись о применении вычета. Сотрудник получает расчет НДФЛ с учетом вычета в следующей зарплате.
Если право на вычет возникает в течение года, рекомендуется подавать заявление до конца месяца, следующего за месяцем изменения обстоятельств (рождение ребенка, брак, усыновление), чтобы корректно учесть вычет в текущих расчетах.
В случае отказа в применении вычета работодателем сотрудник может обратиться в налоговую инспекцию с теми же документами и заявлением о перерасчете НДФЛ за прошедшие периоды, не превышающие трех лет.
Сроки и порядок получения вычета 3000 руб
Стандартный налоговый вычет в размере 3000 руб предоставляется ежемесячно с доходов, облагаемых НДФЛ по ставке 13%. Получить его можно через работодателя или через налоговую инспекцию.
Сроки получения зависят от способа подачи заявления:
- Через работодателя: вычет применяется сразу в следующем месяце после подачи заявления и предоставления документов.
- Через налоговую инспекцию: возврат осуществляется после подачи декларации 3-НДФЛ за отчетный год, обычно в течение трех месяцев с момента принятия декларации.
Пошаговый порядок получения через работодателя:
- Подготовить заявление на стандартный вычет по установленной форме.
- Приложить копии документов, подтверждающих право на вычет (например, свидетельство о рождении ребенка, паспорт).
- Передать заявление работодателю в бухгалтерию.
- Работодатель корректирует начисление НДФЛ с дохода, уменьшив налог на сумму вычета.
- Получать увеличенную зарплату с уменьшенным удержанием налога до конца года или до изменения условий.
Пошаговый порядок получения через налоговую инспекцию:
- Заполнить декларацию 3-НДФЛ за соответствующий год.
- Приложить документы, подтверждающие право на вычет.
- Подать декларацию в налоговую инспекцию лично, через портал Госуслуги или по почте.
- После проверки декларации налоговая перечисляет сумму вычета на указанный банковский счет.
Важно: стандартный вычет предоставляется только за текущий год, к которому он относится. Изменение работодателя или перерасчет доходов требует повторного подачи заявления.
Вопрос-ответ:
Кто может оформить стандартный налоговый вычет в размере 3000 рублей?
Право на этот вычет имеют сотрудники, работающие по трудовому договору и уплачивающие подоходный налог с заработной платы. Обычно это граждане, получающие доходы, облагаемые налогом по ставке 13%. Также вычет положен лицам, имеющим инвалидность, либо имеющим детей, в некоторых случаях — студентам и пенсионерам при выполнении определённых условий.
Как рассчитывается сумма вычета 3000 рублей и влияет ли это на налог к удержанию?
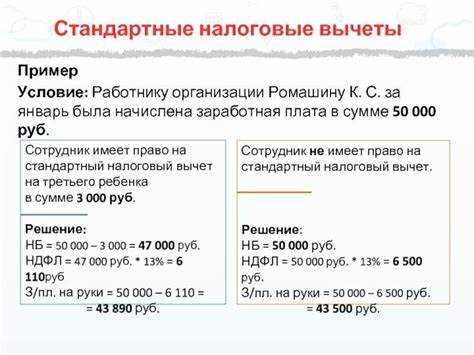
Сумма вычета фиксированная — 3000 рублей в месяц. Налоговый агент уменьшает доход, с которого удерживается подоходный налог. Например, если зарплата составляет 50 000 рублей, то налог 13% удерживается не со всей суммы, а с уменьшенной на 3000 рублей, то есть с 47 000 рублей. Это снижает налоговую нагрузку работника без дополнительных документов.
Нужно ли предоставлять работодателю справки или документы для получения вычета 3000 рублей?
Для большинства стандартных случаев, например для работников с детьми или инвалидностью, работодателю требуется заявление на предоставление вычета. Если вычет связан с инвалидностью или особым статусом, могут потребоваться соответствующие подтверждающие документы, такие как справка об инвалидности или свидетельство о рождении ребёнка.
Могу ли я одновременно получать несколько стандартных вычетов, если есть дети и инвалидность?
Да, вычеты суммируются. Например, если у работника есть ребёнок и он имеет инвалидность, налоговый агент может учитывать оба основания. Размер вычета за детей зависит от количества детей и возраста, а вычет на инвалидность предоставляется отдельно, поэтому общая сумма уменьшает налогооблагаемый доход больше, чем один вычет.
Что делать, если работодатель не предоставляет стандартный вычет автоматически?
В таком случае работник может обратиться с письменным заявлением о предоставлении вычета или подать декларацию 3-НДФЛ по итогам года. В декларации указываются все основания для вычета, и налоговая служба вернёт излишне уплаченный налог. Важно сохранить все подтверждающие документы для подачи вместе с декларацией.
Кто может получить стандартный налоговый вычет в размере 3000 рублей?
Стандартный вычет 3000 рублей предоставляется гражданам, работающим по трудовому договору и официально получающим зарплату, с которой удерживается подоходный налог. Он также положен пенсионерам и инвалидам, если они работают и платят налог с дохода. Вычет уменьшает сумму налога, который удерживается работодателем, что позволяет получать немного большую чистую зарплату каждый месяц.
Нужно ли подавать какие-либо документы, чтобы оформить стандартный вычет 3000 рублей?
Для оформления вычета обычно требуется заявление работодателю и документы, подтверждающие право на вычет. Например, если вы пенсионер или инвалид, нужно представить соответствующее удостоверение. Работодатель на основе этих документов уменьшает сумму удерживаемого налога. Заявление можно подать в любой момент текущего года, и вычет будет применен с того месяца, когда документы приняты.