Налоговая проверка начинается не произвольно, а строго в соответствии с положениями Налогового кодекса РФ. Основанием для ее инициирования служат конкретные признаки возможных нарушений: резкое снижение налоговой нагрузки без объективных причин, несоответствие данных бухгалтерской и налоговой отчетности, а также сведения, полученные от контрагентов или других государственных органов. Решение о проведении проверки оформляется приказом руководителя инспекции, в котором указываются предмет, период и сроки проверки.
Перед изданием приказа налоговый орган анализирует налоговую историю компании, включая данные из системы АСК НДС-2, сведения из ФНС и Росстата, результаты камеральных проверок, а также информацию о движении по расчетным счетам. Особое внимание уделяется операциям с признаками транзитного движения средств, взаимозависимости с контрагентами, находящимися в зоне налогового риска, и частым изменениям учредителей или руководства.
Юридическому лицу целесообразно отслеживать показатели, по которым ФНС формирует план выездных проверок, и проводить внутренний аудит перед отчетными периодами. При выявлении ошибок в декларациях рекомендуется подать уточненные расчеты до момента получения уведомления о предстоящей проверке, что существенно снижает вероятность применения штрафных санкций и доначислений.
Основания для принятия решения о проведении налоговой проверки
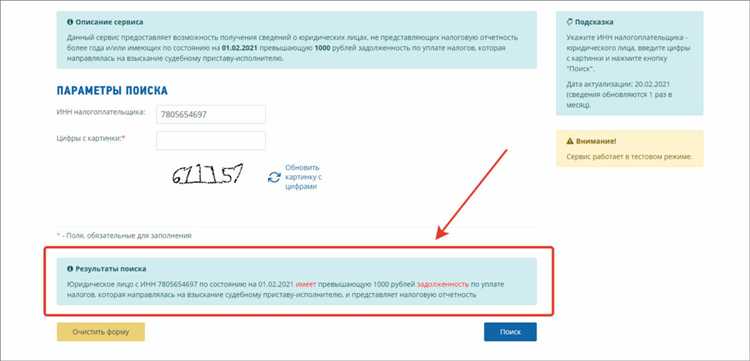
Налоговый орган инициирует проверку, когда выявлены признаки возможного нарушения налогового законодательства, подтверждённые документально или информационно. К ключевым основаниям относятся:
– Несоответствие данных бухгалтерской и налоговой отчетности, отраженное в автоматизированных системах ФНС.
– Резкое снижение налоговой нагрузки по сравнению со среднеотраслевыми показателями.
– Выявление транзакций с контрагентами, находящимися в списках организаций с признаками фиктивности или отсутствия по месту регистрации.
– Частое декларирование возмещения НДС без объективных экономических причин.
– Получение информации от государственных органов, банков или иностранных налоговых служб о нарушениях, связанных с уплатой налогов.
– Обнаружение значительных расхождений между сведениями из отчётности и данными из систем онлайн-касс, таможенных деклараций, электронных счетов-фактур.
– Результаты камеральных проверок, указывающие на необходимость углубленной выездной проверки.
Для минимизации риска проверки организациям рекомендуется регулярно проводить внутренний аудит, отслеживать соответствие отчетности контрольным соотношениям ФНС и проверять благонадёжность контрагентов через официальные источники.
Документы и сведения, запрашиваемые налоговым органом на подготовительном этапе
До вынесения решения о проведении проверки налоговый орган направляет письменный запрос с перечнем необходимых материалов. Цель – предварительная оценка достоверности отчетности и полноты уплаты налогов.
- Бухгалтерская отчетность за запрашиваемые периоды, включая баланс, отчёт о финансовых результатах, приложения и пояснительные записки.
- Декларации и расчёты по налогам и сборам с подтверждающими регистрами и расшифровками.
- Книги покупок и продаж, журналы учета счетов-фактур.
- Первичные документы по основным операциям: договоры, акты, накладные, счета-фактуры, платежные поручения.
- Документы по движению денежных средств на расчетных и иных счетах, включая банковские выписки.
- Внутренние приказы, положения и иные акты, определяющие учетную политику и порядок документооборота.
- Сведения о численности работников, начисленной заработной плате и удержанных налогах.
Рекомендуется заблаговременно проверить наличие подписей, печатей и полных реквизитов в первичных документах, сопоставить данные бухгалтерского и налогового учета, устранить расхождения между регистрами и отчетностью, а также подготовить пояснения по операциям, вызывающим потенциальный интерес инспекции.
Процедура вынесения распоряжения о начале проверки
Распоряжение оформляется в письменной форме на официальном бланке налогового органа с указанием номера и даты регистрации. Документ подписывается руководителем или уполномоченным заместителем и скрепляется печатью.
В распоряжении обязательно указываются: наименование проверяемого юридического лица, его ИНН и КПП, вид проверки (камеральная или выездная), основание для её проведения со ссылкой на конкретные нормы Налогового кодекса, период деятельности, подлежащий проверке, а также состав проверяющей группы с Ф.И.О. и должностями инспекторов.
Перед подписанием проводится внутреннее согласование с профильными подразделениями налогового органа для подтверждения законности и обоснованности проверки. Несоответствие данных или отсутствие законных оснований является основанием для отказа в вынесении распоряжения.
После утверждения распоряжение регистрируется в журнале учёта проверок и копия направляется налогоплательщику способом, позволяющим подтвердить факт получения – чаще всего заказным письмом с уведомлением или через систему электронного документооборота ФНС.
Уведомление юридического лица о планируемой проверке
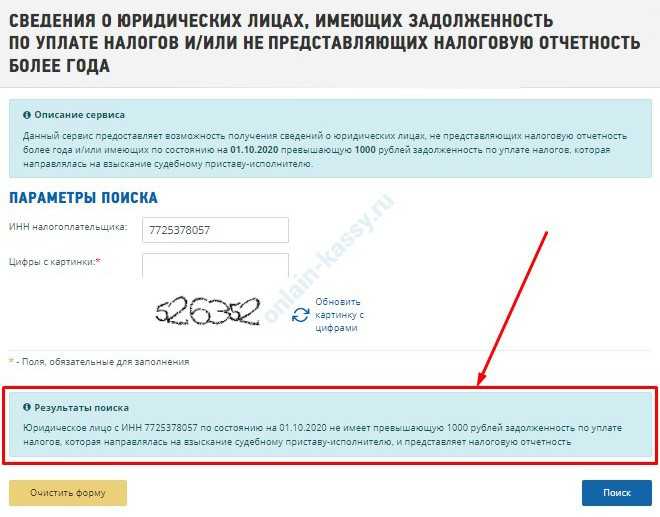
Инспекция направляет уведомление не позднее чем за три рабочих дня до начала проверки. Документ вручается под подпись руководителю организации, передается через доверенное лицо или направляется заказным письмом с уведомлением о вручении. Допустима электронная передача через личный кабинет налогоплательщика при условии наличия квалифицированной электронной подписи.
В уведомлении фиксируются: наименование и ИНН организации, вид и форма проверки (выездная или камеральная), даты начала и окончания, основания для проведения, перечень проверяемых налогов и периодов, а также ФИО и должности инспекторов. При плановой проверке дополнительно указывается ссылка на план контрольных мероприятий.
Получив уведомление, необходимо незамедлительно проверить его реквизиты на соответствие сведениям в ЕГРЮЛ и плану проверок, а также зафиксировать дату получения. Несоответствия или ошибки следует письменно зафиксировать и направить возражение в инспекцию до начала проверки. Это позволит в случае спора подтвердить нарушение процедуры уведомления и оспорить результаты проверки.
Сроки и порядок прибытия инспекторов на место проверки
После вручения или направления решения о проведении выездной налоговой проверки инспекторы обязаны прибыть не ранее чем через два рабочих дня, если иное не установлено в решении. Дата начала проверки указывается в документе и фиксируется в журнале учета проверок.
Прибыв на объект, должностные лица налогового органа предъявляют служебные удостоверения и заверенную копию решения о проверке. Без этих документов доступ к проверке может быть правомерно ограничен. Время прибытия фиксируется в акте допуска.
Осмотр и иные действия начинаются только после подписания представителем организации отметки о получении копии решения и подтверждения полномочий инспекторов. Отсутствие руководителя не является основанием для переноса начала проверки, если имеется уполномоченное лицо с доверенностью.
При опоздании инспекторов более чем на один рабочий день без уведомления организации налоговый орган обязан издать новое распоряжение с обновленной датой начала. Несоблюдение порядка прибытия может быть основанием для признания собранных доказательств недопустимыми.
Действия налогоплательщика в первые дни после получения уведомления
В день получения уведомления необходимо зафиксировать дату и время его вручения, так как именно с этого момента отсчитываются установленные Налоговым кодексом сроки. Сохраните конверт с отметками почты или акт вручения для возможного подтверждения даты.
Немедленно проанализируйте содержание документа: вид проверки (выездная или камеральная), предмет и период, который будет проверяться, перечень запрашиваемых документов, дата начала мероприятий. Отметьте, не превышены ли предельные сроки давности проверки, установленные статьёй 89 НК РФ.
Назначьте ответственного сотрудника или группу для подготовки документов. Разделите запрос на блоки: бухгалтерские регистры, налоговые декларации, первичная документация по операциям, кадровые сведения. Определите, какие материалы находятся в архиве, и заложите время на их извлечение.
Проведите внутреннюю сверку данных: сопоставьте бухгалтерский и налоговый учёт, проверьте наличие подписей и печатей на первичных документах, убедитесь в корректности отражения операций в декларациях. При обнаружении ошибок оцените целесообразность подачи уточнённых деклараций до начала проверки.
Обеспечьте сохранность оригиналов документов: исключите их перемещение без контроля, назначьте ответственное лицо за доступ к ним. При необходимости подготовьте заверенные копии для передачи налоговому органу, оставив у себя полный комплект.
Изучите права и обязанности налогоплательщика по статьям 21 и 23 НК РФ, а также порядок проведения проверки по статье 89. Это позволит оперативно реагировать на действия инспекторов и предотвращать выход за рамки их полномочий.
Вопрос-ответ:
Кто принимает решение о проведении налоговой проверки юридического лица?
Решение о проведении проверки принимает руководитель или заместитель руководителя налогового органа. Этот документ оформляется в письменной форме и содержит сведения о проверяемом лице, основании проверки, её виде, сроках и составе проверяющих. Без такого решения проведение проверки считается незаконным.
Можно ли узнать о предстоящей выездной проверке заранее?
Да, в большинстве случаев налогоплательщика уведомляют. Копия решения о проведении выездной проверки направляется организации либо вручается её представителю под подпись. Однако бывают исключения, например, при проведении контрольных мероприятий, требующих внезапности, уведомление может не предоставляться заранее.
Какие основания могут послужить для инициирования налоговой проверки?
Поводом могут быть выявленные несоответствия в отчётности, жалобы контрагентов, информация из банков или государственных органов, а также данные, полученные в ходе камеральных проверок. Иногда основанием становится анализ финансовых показателей, указывающий на занижение налоговой базы.
Существует ли ограничение по срокам назначения проверки?
Да, проверка может охватывать не более трёх календарных лет, предшествующих году вынесения решения. Например, если решение принято в 2025 году, проверка может затронуть только 2022, 2023 и 2024 годы. Нарушение этого правила может стать основанием для признания результатов проверки недействительными.
Может ли организация отказаться от допуска инспекторов к проверке?
Отказ возможен, но только при отсутствии надлежащим образом оформленного решения о её проведении или если проверяющие не предъявили служебные удостоверения. В остальных случаях препятствование законной проверке влечёт административную ответственность и может усугубить положение организации.
Какие основания могут стать причиной начала проверки юридического лица налоговыми органами?
Налоговая проверка может быть инициирована на основании нескольких факторов. Основными являются информация о нарушениях налогового законодательства, выявленная в ходе анализа налоговой отчетности, а также данные, полученные от других государственных органов или контролирующих органов. Кроме того, проверка может быть назначена при поступлении жалоб от физических или юридических лиц о возможных нарушениях, либо если налогоплательщик входит в категорию с высоким налоговым риском по установленным критериям. Решение о начале проверки принимается руководителем соответствующего подразделения налогового органа и оформляется официальным приказом.