

Эффективность публичной власти определяется наличием институционализированных органов контроля, обеспечивающих прозрачность и подотчетность государственных органов. К ключевым субъектам относятся прокуратура, счетные палаты, контрольно-ревизионные службы, а также специализированные агентства по антикоррупционным расследованиям. Каждая структура обладает четко регламентированными полномочиями, включая проверку законности действий органов власти, аудит бюджетных расходов и анализ исполнения государственных программ.
Механизмы контроля функционируют на нескольких уровнях: административном, финансовом и юридическом. Административный контроль реализуется через внутренние проверки и мониторинг исполнения нормативных актов. Финансовый контроль включает аудит государственных и муниципальных расходов, выявление неэффективных или незаконных операций. Юридический контроль направлен на обеспечение соблюдения законодательства, защиту прав граждан и привлечение к ответственности должностных лиц при нарушениях.
Эффективная организация контроля требует интеграции данных между различными органами, автоматизации процессов мониторинга и внедрения систем раннего выявления нарушений. Практика показывает, что комбинированное использование внутреннего и внешнего контроля, а также регулярная публикация результатов проверок повышают доверие общества к институтам власти и минимизируют риски злоупотреблений.
Роль прокуратуры в проверке законности действий государственных органов

Прокуратура осуществляет надзор за соблюдением законодательства всеми государственными органами, включая исполнительную и местную власть. Она проверяет законность решений, распоряжений и актов, а также соблюдение процедур в административной деятельности.
Основной инструмент контроля – прокурорская проверка, которая может быть плановой или внеплановой. Плановые проверки проводятся по утвержденным графикам, внеплановые инициируются при выявлении нарушений закона, жалобах граждан или обращениях органов власти.
Прокуратура имеет право запрашивать у государственных органов документы, протоколы заседаний и финансовые отчеты, требовать предоставления разъяснений и мотивировочных заключений по принятым решениям. При выявлении нарушений она может возбуждать административные или уголовные дела, направлять представления об устранении нарушений, а также обжаловать незаконные акты в суде.
Для эффективного контроля прокуратура должна интегрировать анализ нормативной базы и практики применения законов, использовать электронные системы мониторинга деятельности органов власти и устанавливать четкие сроки устранения нарушений. Рекомендуется формировать единые методические рекомендации по проведению проверок для всех подразделений, чтобы минимизировать субъективный фактор и повысить прозрачность надзора.
Прокуратура также играет ключевую роль в профилактике нарушений, инициируя разъяснительную работу среди государственных служащих и разработку внутренних инструкций для соблюдения законодательства. Такой подход снижает количество повторяющихся нарушений и повышает правовую культуру органов власти.
Функции счетной палаты при контроле бюджетных расходов

Счетная палата выполняет ключевую роль в проверке законности, целесообразности и эффективности расходования бюджетных средств. Основные функции включают аудит исполнения федерального бюджета, мониторинг государственных программ и контроль за соблюдением финансовой дисциплины.
Первой функцией является проверка полноты и достоверности финансовой отчетности государственных органов. Палата анализирует данные о доходах и расходах бюджета, выявляет несоответствия между плановыми и фактическими показателями, оценивает эффективность использования средств.
Вторая функция – оценка законности расходования бюджетных средств. Счетная палата проверяет соблюдение процедур государственных закупок, контрактных обязательств и правомерность расходных операций, выявляя нарушения финансового законодательства.
Третья функция – аудит результативности государственных программ и проектов. Палата оценивает, достигаются ли запланированные показатели эффективности, анализирует причины отклонений, формулирует рекомендации по оптимизации расходования средств.
Для систематизации контроля используется табличная форма анализа:
| Функция | Задачи | Методы | Рекомендации |
|---|---|---|---|
| Анализ финансовой отчетности | Проверка полноты и достоверности данных | Сверка бухгалтерских данных, анализ отклонений | Использовать автоматизированные системы учета, регулярные сверки |
| Контроль законности расходов | Выявление нарушений процедур и контрактов | Аудит документации, проверка соответствия законодательству | Обеспечить обязательный аудит крупных контрактов, усилить внутренний контроль |
| Аудит результативности программ | Оценка эффективности использования средств | Сравнение целевых показателей с фактическими результатами | Разрабатывать корректирующие меры при отклонении от планов, проводить регулярные оценки |
Счетная палата также разрабатывает рекомендации для органов исполнительной власти и парламента по улучшению бюджетного планирования и повышению прозрачности расходов. Эффективная реализация этих функций позволяет минимизировать финансовые риски и повысить экономическую эффективность государственных программ.
Механизмы парламентского надзора за деятельностью исполнительной власти
Интерпелляции применяются для публичного обсуждения спорных вопросов деятельности правительства. Они требуют обязательного ответа от главы исполнительного органа в рамках установленного регламента, что позволяет выявлять недостатки планирования и реализации государственных инициатив.
Парламент формирует специальные контрольные комиссии по конкретным направлениям: финансовый аудит, соблюдение прав человека, исполнение законов. Эти комиссии обладают правом запрашивать документы, проводить выездные проверки и заслушивать должностных лиц, включая руководителей министерств и агентств.
Парламентские слушания выполняют функцию публичного анализа деятельности исполнительной власти. Они включают представление отчетов министерств, обсуждение результатов проверок и формулирование рекомендаций по устранению выявленных нарушений. Практика показывает, что регулярные слушания повышают ответственность ведомств и уменьшают коррупционные риски.
Для повышения эффективности контроля рекомендуется: устанавливать сроки ответа на запросы и интерпелляции, фиксировать результаты проверок в публичных отчетах, систематически анализировать исполнение рекомендаций комиссий и слушаний. Эти меры позволяют создать прозрачный механизм обратной связи между парламентом и исполнительной властью.
Влияние органов внутреннего аудита на прозрачность госструктур
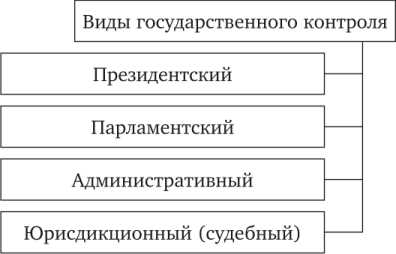
Органы внутреннего аудита государственных органов выполняют ключевую функцию обеспечения прозрачности и подотчетности. Их деятельность позволяет выявлять финансовые и управленческие нарушения, а также оптимизировать использование бюджетных средств.
Основные механизмы влияния внутреннего аудита:
- Плановые и внеплановые проверки исполнения бюджета, включая анализ целевого расходования средств и соответствие нормативным требованиям.
- Оценка эффективности внутренних контролей и процедур, выявление уязвимостей и разработка корректирующих мероприятий.
- Мониторинг соблюдения антикоррупционных норм и предотвращение конфликтов интересов среди государственных служащих.
- Подготовка аудиторских отчетов с конкретными рекомендациями для руководства и публичным обнародованием результатов проверок в установленных законом случаях.
Эффективность внутреннего аудита напрямую зависит от:
- Независимости аудиторов от проверяемых подразделений.
- Регулярного обновления методик аудита в соответствии с международными стандартами (например, INTOSAI).
- Интеграции информационных систем для автоматизированного контроля транзакций и обработки данных.
- Обязательного реагирования на выявленные нарушения и контроля выполнения рекомендаций.
Практические рекомендации для повышения прозрачности госструктур через внутренний аудит:
- Разработка цифровой платформы для публикации результатов аудитов и отчетов о выполнении рекомендаций.
- Внедрение системы раннего выявления финансовых аномалий с использованием аналитики больших данных.
- Обучение аудиторов навыкам оценки коррупционных рисков и процедур внутреннего контроля.
Статистические данные подтверждают эффективность: в организациях с регулярным внутренним аудитом количество выявленных нарушений сокращается на 30–45%, а выполнение рекомендаций повышает прозрачность финансовых потоков и доверие общества к госструктурам.
Процедуры антикоррупционного контроля в государственных учреждениях
Антикоррупционный контроль в государственных учреждениях включает комплекс процедур, направленных на выявление, предотвращение и расследование фактов коррупции. Основные этапы процедуры включают регулярную оценку рисков, мониторинг финансовых операций и соблюдение служебной этики.
Первый этап – оценка коррупционных рисков. Она проводится ежегодно и предусматривает анализ должностных обязанностей, схем принятия решений и доступа к ресурсам. Результатом является матрица рисков с указанием вероятности и потенциального ущерба от коррупционных действий.
Второй этап – мониторинг финансовой и хозяйственной деятельности. Включает проверку государственных закупок, контроль за расходованием бюджетных средств и аудит исполнения контрактов. Рекомендуется использовать электронные системы учета и автоматизированные контрольные отчеты для повышения прозрачности.
Третий этап – проверка соответствия стандартам служебной этики. Все сотрудники обязаны предоставлять декларации о доходах и имуществе. Проверка проводится внутренними контролирующими подразделениями не реже одного раза в год, с фокусом на конфликты интересов и необоснованное принятие подарков.
Четвертый этап – внутреннее расследование и дисциплинарные меры. При выявлении нарушений формируется комиссия, которая проводит документальную проверку, опрашивает свидетелей и фиксирует доказательства. На основании результатов применяются дисциплинарные взыскания, а при наличии состава преступления материалы передаются правоохранительным органам.
Для повышения эффективности контроля рекомендуется создание единой базы инцидентов, внедрение автоматизированного анализа операций с высоким риском и регулярное обучение сотрудников по антикоррупционным стандартам. Эти меры позволяют сократить возможности злоупотреблений и повысить прозрачность работы государственных учреждений.
Роль общественных советов и комиссий в мониторинге деятельности власти
Общественные советы и комиссии выполняют функцию прямого контроля за деятельностью органов власти, обеспечивая прозрачность процессов и соблюдение норм законодательства. Их ключевые задачи включают анализ нормативных актов, оценку эффективности программ, а также подготовку предложений по совершенствованию управленческих практик.
Формирование таких органов осуществляется на основании региональных и федеральных законодательных актов, что гарантирует легитимность их действий. Состав обычно включает экспертов в профильных областях, представителей неправительственных организаций и граждан, обладающих профессиональными компетенциями.
Эффективность работы комиссий повышается при внедрении регулярных публичных отчетов, фиксирующих результаты проверок и рекомендации по устранению выявленных нарушений. Например, ежеквартальные отчеты с количественными показателями исполнения программ позволяют выявить отклонения от плановых целей и своевременно корректировать действия исполнительной власти.
Рекомендуется внедрять цифровые платформы для прозрачного обмена информацией между органами власти и общественными комиссиями. Это обеспечивает доступ к первичным документам, протоколам заседаний и аналитическим материалам, повышая оперативность контроля и снижая риск сокрытия информации.
Кроме того, важно закреплять за общественными советами право инициировать независимые экспертизы, включая финансово-экономические аудиты и проверки соблюдения процедур закупок. Такой подход позволяет объективно оценивать эффективность использования бюджетных средств и предотвращать коррупционные риски.
На практике результативность комиссий определяется регулярностью взаимодействия с исполнительными органами, наличием четких процедур запроса информации и компетентностью участников. Внедрение методики количественного и качественного анализа решений власти позволяет формировать конкретные рекомендации для органов управления и повышает общественное доверие к системе контроля.
Механизмы судебного контроля за соблюдением прав граждан
Судебный контроль представляет собой систему инструментов, позволяющих обеспечивать соблюдение конституционных и иных прав граждан государственными органами и должностными лицами. Основные механизмы включают прямое судебное разбирательство, надзорную деятельность и специализированные процедуры защиты прав.
- Конституционный контроль: Конституционный Суд рассматривает дела о соответствии законов и подзаконных актов Конституции, включая жалобы граждан на нарушение их прав.
- Административное судопроизводство: Позволяет гражданам обжаловать решения и действия органов власти, нарушающие права на уровне исполнительной власти. Примеры включают обжалование отказа в предоставлении социальных льгот или административных штрафов.
- Гражданские иски о защите прав: Граждане могут инициировать иски по восстановлению нарушенных имущественных и личных прав, включая компенсацию морального ущерба и восстановление нарушенных прав собственности.
- Уголовное судопроизводство: Судебный контроль здесь проявляется через расследование преступлений против личности, включая насилие, коррупцию и превышение полномочий со стороны должностных лиц.
Для повышения эффективности судебного контроля рекомендуется:
- Создавать специализированные суды и подразделения, занимающиеся рассмотрением жалоб граждан на нарушения прав.
- Упрощать процесс подачи жалоб с использованием электронных платформ для увеличения доступности правовой защиты.
- Разрабатывать стандартизированные процедуры оценки решений органов власти на предмет соблюдения прав граждан.
- Обеспечивать регулярный мониторинг исполнения судебных решений и публикацию отчетов для общественного контроля.
Эффективная работа этих механизмов требует взаимодействия судебной системы с институтами омбудсмена и правозащитными организациями, что позволяет выявлять системные нарушения и корректировать действия органов власти до массовых нарушений прав граждан.
Использование информационных систем для отслеживания работы государственных органов
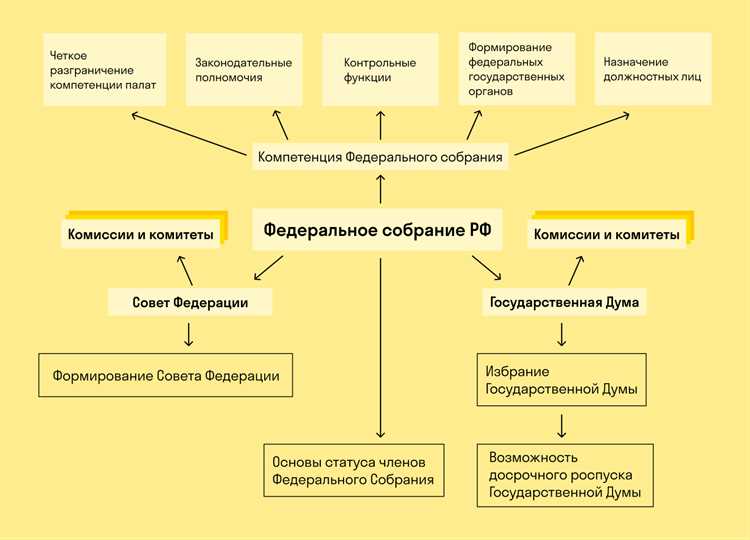
Для оценки эффективности работы органов используют динамические дашборды, интегрированные с базами данных финансовых и кадровых отчетов. Такие дашборды позволяют выявлять узкие места в реализации программ, контролировать бюджетное расходование и отслеживать показатели социально-экономического развития регионов.
Рекомендовано внедрять механизмы аналитической отчетности в реальном времени, включая автоматическую генерацию предупреждений о нарушении сроков или несоответствии стандартам. Это повышает прозрачность процессов и минимизирует человеческий фактор при контроле исполнения поручений.
Информационные системы также позволяют реализовать межведомственное взаимодействие с минимальными временными задержками. Обмен данными через защищенные электронные каналы обеспечивает актуальность информации для органов контроля, прокуратуры и аудиторских служб, что ускоряет выявление нарушений и коррупционных рисков.
Эффективное использование таких систем требует регулярного обновления данных, стандартизации форм отчетности и внедрения единых критериев оценки работы органов власти. Внедрение машинного обучения и аналитических алгоритмов позволяет предсказывать потенциальные сбои в работе и оптимизировать распределение ресурсов между ведомствами.
Практическая рекомендация: для государственных органов среднего уровня создавать центры мониторинга и аналитики с прямым доступом к ключевым информационным системам, что повышает оперативность принятия решений и снижает риск административных ошибок.
Вопрос-ответ:
Какие органы осуществляют контроль за деятельностью публичной власти?
Контрольные функции выполняют различные структуры, включая законодательные, исполнительные и судебные органы. Например, парламент может проверять законность решений правительства, а специальные контрольные комиссии и аудитные службы оценивают финансовую прозрачность и соблюдение норм. Судебные органы рассматривают споры и обеспечивают соблюдение законов, выступая гарантом законности действий власти.
В чем различие между внутренним и внешним контролем органов власти?
Внутренний контроль осуществляется внутри самой структуры власти и направлен на проверку соблюдения правил, стандартов и процедур. К примеру, внутренние проверки могут проводиться министерствами или ведомствами. Внешний контроль выполняют независимые органы или общественные институты, такие как парламентские комиссии, прокуратура или общественные советы. Он позволяет выявить нарушения, которые могут остаться незамеченными внутренними механизмами.
Какую роль играет прокуратура в системе контроля публичной власти?
Прокуратура осуществляет надзор за соблюдением законов различными органами власти и должностными лицами. Она может инициировать проверки, подавать представления о нарушениях и привлекать к ответственности нарушителей. Благодаря этому создается дополнительный уровень контроля, который помогает предотвращать злоупотребления и обеспечивает законность административных решений.
Какие механизмы контроля существуют на местном уровне?
На уровне регионов и муниципалитетов контроль осуществляется через местные советы, ревизионные комиссии, а также общественные советы и инициативы граждан. Эти структуры проверяют финансовую отчетность, соответствие решений местных органов законодательству и соблюдение интересов населения. Такой контроль обеспечивает прозрачность деятельности и возможность обратной связи с гражданами.
Можно ли считать парламентский контроль наиболее эффективным средством проверки исполнительной власти?
Парламентский контроль является одним из ключевых инструментов, но его влияние зависит от полномочий, предоставленных законом, и активности депутатов. Комиссии могут запрашивать отчеты, вызывать чиновников для объяснений и инициировать расследования. Однако эффективность контроля также зависит от наличия независимых аудиторских органов и судебной системы, которые дополняют парламентскую проверку, создавая многослойную систему наблюдения за действиями власти.
Какие органы осуществляют контроль за деятельностью органов публичной власти?
Контроль за деятельностью органов публичной власти выполняют различные структуры, включая судебные инстанции, прокуратуру, аудиторские учреждения и специализированные контрольные комиссии. Судебная власть обеспечивает законность принимаемых решений и защищает права граждан в случае нарушений. Прокуратура следит за соблюдением законов и инициирует меры реагирования при выявлении нарушений. Аудиторские органы анализируют финансовую и хозяйственную деятельность государственных организаций, выявляя нецелевое использование средств. Контрольные комиссии могут проверять соблюдение правил внутри конкретных ведомств и предоставляют отчёты, которые служат основанием для принятия управленческих решений.
Какие механизмы позволяют обществу влиять на работу органов публичной власти?
Существует несколько способов, через которые общество может оказывать воздействие на деятельность органов публичной власти. Один из них — участие граждан в выборах и референдумах, что позволяет формировать состав органов власти. Общественные организации и независимые эксперты могут проводить мониторинг действий государственных структур и публиковать результаты анализа, что повышает прозрачность. Также существуют процедуры обращения граждан и коллективных заявлений в государственные органы, позволяющие инициировать проверку деятельности чиновников. Медиа и общественные обсуждения служат дополнительным инструментом давления, побуждая органы власти учитывать мнение населения при принятии решений.


