Хозяйственная деятельность организации представляет собой систематическое использование ресурсов для производства товаров или оказания услуг с целью получения прибыли и обеспечения устойчивого развития. Она включает управленческие, производственные и финансовые процессы, которые взаимосвязаны и требуют постоянного анализа эффективности.
Ключевым элементом хозяйственной деятельности является планирование ресурсов: трудовых, материальных и финансовых. Для оптимизации затрат организации используют методы бюджетирования, анализ себестоимости продукции и оценку доходности отдельных подразделений, что позволяет минимизировать финансовые потери и повысить конкурентоспособность.
Особенности хозяйственной деятельности включают адаптацию к рыночным условиям, внедрение современных технологий и соблюдение нормативно-правовой базы. Организации, способные оперативно реагировать на изменения спроса и регулировать производственные процессы, демонстрируют более высокую устойчивость и прибыльность.
Эффективная хозяйственная деятельность требует также контроля за движением денежных средств, регулярного мониторинга показателей производительности и анализа рыночной конъюнктуры. Применение инструментов финансового анализа и стратегического планирования позволяет выявлять слабые звенья и своевременно корректировать хозяйственные решения.
Таким образом, хозяйственная деятельность организации – это не только выполнение текущих операций, но и комплексная система, ориентированная на рациональное использование ресурсов, повышение эффективности процессов и достижение устойчивого экономического результата.
Основные виды хозяйственных операций и их учет
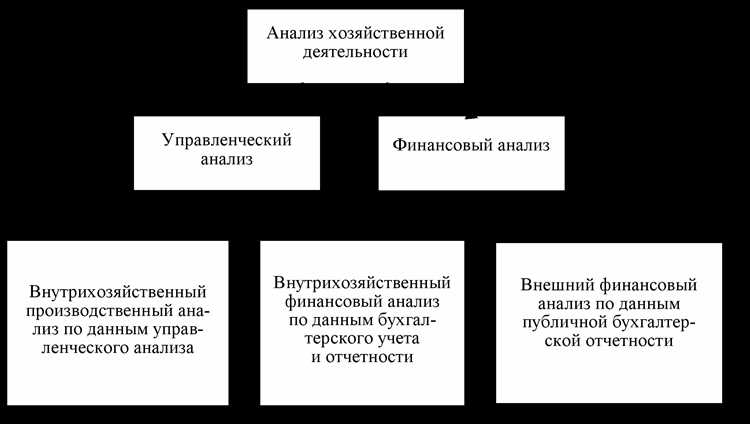
Хозяйственные операции организации подразделяются на внутренние и внешние. Внутренние операции включают перераспределение ресурсов между подразделениями, списание материалов, начисление заработной платы и амортизацию основных средств. Внешние операции охватывают куплю-продажу товаров и услуг, получение кредитов, выплаты поставщикам и государству.
Для каждого вида операций применяется учетная регистрация с использованием двойной записи: каждая операция отражается на счетах бухгалтерского учета дебетом и кредитом. Продажа продукции учитывается через дебет счета «Дебиторская задолженность» и кредит счета «Выручка от продаж», а приобретение материалов – через дебет «Склад» и кредит «Расчеты с поставщиками».
Особое внимание уделяется денежным операциям. Поступления и выплаты фиксируются в кассе или на расчетном счете, при этом важно соблюдать своевременность отражения для корректного контроля ликвидности. В случае операций с долгосрочными обязательствами или инвестициями учитывается срок действия и условия договора, что обеспечивает точное распределение расходов и доходов.
Операции с основными средствами и нематериальными активами требуют отдельного подхода: ввод, переоценка и списание фиксируются через счета активов и счет амортизации. Это позволяет отслеживать реальную стоимость имущества и корректно формировать финансовый результат.
Для учета производственных расходов и калькуляции себестоимости применяются счета затрат. Здесь важно классифицировать расходы по центрам ответственности, что облегчает анализ рентабельности и планирование бюджета. Контроль над хозяйственными операциями осуществляется посредством регулярных инвентаризаций, сверок с контрагентами и аналитического учета по статьям расходов и доходов.
Внедрение автоматизированных систем учета повышает точность отражения операций, сокращает ошибки и ускоряет формирование отчетности. Настройка программного обеспечения должна соответствовать структуре организации и включать все виды операций, обеспечивая прозрачность движения ресурсов и контроль финансовых потоков.
Организация внутреннего документооборота и контроль расходов
Эффективная организация внутреннего документооборота начинается с классификации всех видов хозяйственных операций. В компании рекомендуется выделять отдельные блоки документов: финансовые, производственные, кадровые и договорные. Каждый документ регистрируется в единой системе учета с уникальным номером и датой, что позволяет отслеживать движение информации и исключать дублирование.
Для контроля расходов применяется методика план-факт анализа. Каждое подразделение ежемесячно предоставляет отчеты о фактических затратах с привязкой к утвержденным бюджетам. Разница между плановыми и фактическими расходами анализируется бухгалтерией и руководством, что позволяет своевременно выявлять перерасходы и оптимизировать затраты.
Внутренние проверки проводятся с использованием маршрутизации документов: каждый счет, накладная или расходный ордер проходит этапы согласования, утверждения и подписания ответственными лицами. Для повышения прозрачности рекомендуется внедрение цифровых систем документооборота с автоматическим хранением архивов и возможностью быстрого поиска по ключевым параметрам.
Особое внимание уделяется расходам на материальные и нематериальные ресурсы. Ведение детализированных журналов учета помогает выявлять избыточные закупки, контролировать сроки использования материалов и исключать необоснованные траты. Регулярный аудит расходных операций позволяет фиксировать нарушения и корректировать внутренние регламенты.
Для повышения эффективности контроля расходов компании целесообразно применять индикаторы эффективности (KPI) для отдельных подразделений, фиксирующие соотношение фактических затрат к объему выполненной работы. Это стимулирует экономное использование ресурсов и повышает дисциплину в документообороте.
Использование стандартизированных форм документов и унифицированных процедур согласования сокращает время обработки и снижает вероятность ошибок. Современные системы учета предоставляют возможность интеграции с банковскими и складскими системами, что обеспечивает точный контроль движения денежных средств и материальных ценностей.
Финансовые ресурсы: источники и распределение
Источники финансовых ресурсов
- Собственные средства – это капитальные средства, которые формируются из доходов и прибыли организации. К ним относятся: нераспределенная прибыль, амортизационные отчисления, собственный капитал.
- Привлеченные средства – средства, получаемые организацией через заемные ресурсы. Включают кредиты, облигации и другие формы долговых обязательств.
- Государственное и муниципальное финансирование – средства, поступающие от государственных и местных органов для реализации социальных или инфраструктурных проектов.
- Инвестирование – средства, которые поступают от инвесторов, заинтересованных в долгосрочной прибыли. Это могут быть как частные, так и венчурные инвестиции.
Распределение финансовых ресурсов

Распределение финансовых ресурсов в организации зависит от ее финансовых целей и текущих потребностей. Основные направления распределения:
- Инвестиции – использование ресурсов для закупки оборудования, внедрения новых технологий, расширения производственных мощностей.
- Операционные расходы – расходы на ежедневную деятельность организации, включая заработную плату сотрудников, аренду, коммунальные платежи и закупку сырья.
- Резервирование средств – создание финансовых резервов на непредвиденные расходы или ухудшение экономической ситуации. Этот процесс необходим для поддержания финансовой устойчивости.
- Обслуживание долговых обязательств – расходы на выплату процентов и основного долга по заемным средствам.
Рекомендации по управлению финансовыми ресурсами

- Оценка и анализ финансовых потоков – регулярный анализ всех источников и направлений использования финансовых средств помогает выявить неэффективные зоны и оптимизировать расходы.
- Диверсификация источников финансирования – для минимизации рисков следует использовать разнообразные источники финансирования, включая кредиты, инвестиции и собственные средства.
- Прогнозирование денежных потоков – составление точных финансовых прогнозов позволяет заблаговременно выявлять возможные дефициты ресурсов и принимать меры по их ликвидации.
- Использование внешнего финансирования – привлечение заемных средств должно быть обоснованным и контролируемым, чтобы избежать чрезмерных долговых обязательств.
Управление производственными процессами и материальными запасами

Эффективное управление производственными процессами и материальными запасами играет ключевую роль в повышении конкурентоспособности организации. Важно не только минимизировать издержки, но и повысить гибкость, что особенно актуально в условиях изменений рыночной ситуации и технологического прогресса.
Основные задачи управления производственными процессами включают:
- Оптимизация технологических операций с целью снижения времени простоя оборудования;
- Внедрение систем автоматизации для повышения точности и скорости выполнения операций;
- Контроль за соблюдением стандартов качества на всех этапах производства;
- Анализ производительности труда и внедрение эффективных методов управления персоналом.
Что касается управления материальными запасами, то ключевым элементом является создание сбалансированной системы учета и контроля, которая позволяет:
- Обеспечить своевременную поставку материалов, избегая как дефицита, так и излишков;
- Использовать методы прогнозирования потребности в запасах с учетом сезонности и рыночных колебаний;
- Оптимизировать складские площади и снизить расходы на хранение;
- Внедрять системы «точно в срок» для сокращения избыточных запасов и ускорения производственного процесса.
Для эффективного управления этими аспектами необходимы интегрированные информационные системы, которые позволяют в реальном времени отслеживать производственные показатели и состояние запасов. Важно также, чтобы управление было ориентировано на долгосрочную перспективу, включая развитие кадров и внедрение инновационных технологий.
Рекомендуется периодически проводить аудит процессов и запасов, а также инвестировать в модернизацию оборудования, что позволит сократить время на производство и улучшить качество конечной продукции.
Правовые аспекты ведения хозяйственной деятельности
Одним из ключевых аспектов является правильное оформление юридических форм хозяйствующих субъектов. Организация может функционировать как индивидуальный предприниматель, общество с ограниченной ответственностью (ООО), акционерное общество (АО) или другие формы, каждая из которых имеет свои особенности в отношении прав и обязательств, налогообложения и ответственности. Необходимо правильно выбрать организационно-правовую форму в зависимости от масштабов деятельности и целей бизнеса.
Также важным элементом правового аспекта является соблюдение контрактного права. Все договоры, заключаемые с контрагентами, должны соответствовать нормам действующего законодательства. Несоблюдение условий договора может привести к правовым последствиям, таким как штрафы, санкции или даже расторжение договора через суд. Рекомендуется иметь четко прописанные условия для каждой сделки, чтобы минимизировать юридические риски.
Налогообложение – отдельная сфера, где организация должна внимательно следить за изменениями в налоговом законодательстве. Налоговые ставки, виды налогов и их расчет могут изменяться, что требует постоянного мониторинга и адаптации бизнес-операций. Невыполнение налоговых обязательств может привести к серьезным штрафам и негативным последствиям для репутации бизнеса.
Кроме того, организация обязана соблюдать требования по охране труда, экологии, защите прав потребителей и защите персональных данных. Несоответствие нормативам в этих сферах может повлечь за собой административные штрафы и судебные иски. Важно следить за обновлениями в законодательстве и вносить необходимые изменения в организационные процессы для предотвращения нарушений.
Также важным аспектом является соблюдение антимонопольного законодательства, особенно для крупных предприятий. Монополистические практики, такие как недобросовестная конкуренция или злоупотребление рыночной властью, могут привести к антимонопольным расследованиям и штрафам.
Влияние внешней среды на операционную деятельность
Экономическая ситуация в стране и мире оказывает непосредственное воздействие на операционные расходы и доходы. Например, инфляция повышает стоимость материалов и рабочей силы, что требует пересмотра ценовой политики и стратегий закупок. Экономический спад или кризис может снизить потребительский спрос, что приводит к необходимости оптимизации производственных мощностей и сокращению издержек.
Политическая ситуация, включая изменения в законодательстве и налоговых режимах, может повлиять на налоговую нагрузку и регулирование отрасли. Принятие новых законов или международных соглашений изменяет условия ведения бизнеса, что может потребовать корректировки операционных стратегий, например, в области контрактных обязательств или корпоративного налогообложения.
Социальные и культурные изменения также оказывают влияние на операционную деятельность. Сдвиги в потребительских предпочтениях, например, повышение интереса к экологически чистой продукции или здоровому образу жизни, требуют адаптации производственных процессов и изменений в ассортименте товаров и услуг. Рынок труда также зависит от социальных изменений: например, повышение квалификации сотрудников или изменения в требованиях к условиям труда.
Технологические инновации влияют на операционные процессы, обеспечивая новые возможности для автоматизации и улучшения качества продукции. Внедрение новых технологий может повысить производительность, но также требует инвестиций в модернизацию оборудования и обучение персонала. Технологические изменения могут создавать новые конкурентные преимущества или угрозы для организации, в зависимости от ее способности быстро адаптироваться.
Таким образом, организация должна тщательно отслеживать изменения внешней среды и оперативно реагировать на них, используя гибкие и адаптивные подходы в операционном управлении. Это позволяет минимизировать риски и извлекать выгоду из новых возможностей.
Методы анализа доходов и убытков организации
Анализ доходов и убытков организации необходим для понимания финансовой устойчивости и оперативного контроля за ее деятельностью. Для качественного анализа применяют несколько методов, каждый из которых имеет свои особенности и сферы применения.
Первый метод – это анализ динамики доходов и убытков. Суть метода заключается в исследовании изменений финансовых показателей за определенный период. Это позволяет выявить тренды роста или сокращения доходов, а также определить, какие факторы влияют на финансовый результат. Для этого используют данные бухгалтерского учета и отчетности, такие как отчет о прибылях и убытках.
Второй метод – горизонтальный анализ. Он предполагает сопоставление показателей доходов и убытков на разных временных интервалах. Например, для анализа эффективности продаж можно сравнить данные о выручке за текущий месяц с выручкой за аналогичный месяц предыдущего года. Это помогает выявить сезонные колебания и определить факторы, влияющие на доходность.
Третий метод – вертикальный анализ. Этот метод предполагает изучение структуры доходов и убытков на основе процентных отношений. Он используется для оценки влияния каждой статьи доходов и расходов на общий финансовый результат. Например, анализируя долю прибыли от основной деятельности в общих доходах, можно понять, насколько эффективно используется основной бизнес-процесс.
Четвертый метод – это коэффициентный анализ. В данном случае для оценки финансовой устойчивости используют различные коэффициенты рентабельности (например, рентабельность продаж, активов или собственного капитала). Это позволяет глубже понять, какие процессы в организации приводят к увеличению или снижению доходов, а также как эффективно используются ресурсы для генерации прибыли.
Пятый метод – это анализ с использованием бюджетного контроля. Он предполагает сравнение фактических доходов и расходов с запланированными показателями. Такой подход позволяет оперативно выявить отклонения и принять меры для корректировки финансовой стратегии.
Применяя эти методы анализа, организация получает возможность не только контролировать финансовые результаты, но и выявлять резервы для повышения доходности и снижения убытков.
Вопрос-ответ:
Что такое хозяйственная деятельность организации?
Хозяйственная деятельность организации — это совокупность всех процессов, связанных с производством, обменом и потреблением товаров и услуг в рамках конкретной компании. Она охватывает различные виды деятельности, такие как производство, управление, маркетинг, финансовое планирование и учет. Целью хозяйственной деятельности является обеспечение прибыльности и стабильности бизнеса, эффективное использование ресурсов и достижение конкурентных преимуществ на рынке.
Какие факторы влияют на хозяйственную деятельность организации?
На хозяйственную деятельность организации влияют множество факторов, как внешних, так и внутренних. К внешним относятся экономическая ситуация, законодательные изменения, налоговая политика, конкуренция и потребительские предпочтения. Внутренние факторы включают управление персоналом, организационную структуру, систему финансового учета и контроль за расходами. Важно учитывать, как все эти аспекты взаимодействуют друг с другом и влияют на эффективность бизнеса.
Какие виды хозяйственных операций существуют в организации?
Основные виды хозяйственных операций можно разделить на несколько категорий. Это, прежде всего, операции по приобретению и продаже товаров и услуг, а также операции, связанные с управлением ресурсами компании — материальными, финансовыми и трудовыми. Важно, чтобы все операции документировались и правильно учитывались, так как это позволяет эффективно управлять организацией, а также соблюсти требования законодательства.
Как организация может повысить эффективность своей хозяйственной деятельности?
Для повышения эффективности хозяйственной деятельности организация должна оптимизировать внутренние процессы. Это включает внедрение современных технологий для автоматизации, улучшение процессов учета и контроля, а также повышение квалификации сотрудников. Также необходимо регулярно анализировать финансовые результаты и адаптировать стратегию в зависимости от изменений внешней среды. Важным аспектом является также управление рисками, чтобы минимизировать потери и обеспечить стабильность бизнеса.
Какие правовые аспекты следует учитывать при ведении хозяйственной деятельности организации?
При ведении хозяйственной деятельности организация обязана соблюдать нормы гражданского, налогового и трудового законодательства. Это включает в себя правильное оформление договоров, соблюдение условий налогообложения, а также ответственность за соблюдение прав работников. Помимо этого, важно соблюдать требования экологического законодательства и другие отраслевые нормы, которые могут повлиять на деятельность компании в зависимости от ее сферы.
Что представляет собой хозяйственная деятельность организации?
Хозяйственная деятельность организации включает в себя все процессы, связанные с производственной и коммерческой деятельностью компании, направленные на достижение целей и обеспечение функционирования бизнеса. Это включает в себя производство товаров или оказание услуг, управление ресурсами, контроль за затратами и доходами, а также взаимодействие с внешней средой, такой как рынок, клиенты и государственные органы. Хозяйственная деятельность имеет несколько ключевых аспектов, включая финансовое управление, маркетинг, организацию труда и технические процессы, что позволяет компании эффективно функционировать и развиваться в условиях конкуренции.