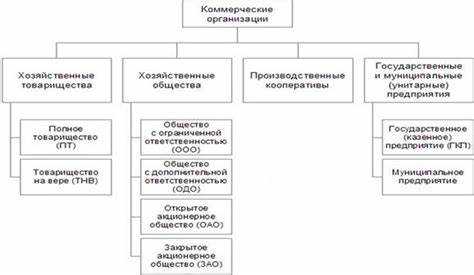
Коммерческие организации, основанные на имущественных паевых взносах, представляют собой бизнес-структуры, в которых участники (па holders) обязуются внести определенную долю имущества, а взамен получают паи, дающие им право на участие в управлении и прибыль. Это важная особенность, которая отличает такие организации от других форм собственности, например, акционерных обществ.
Важным аспектом является то, что имущество, которое вносится в организацию, должно быть ликвидным и ценным с точки зрения дальнейшего использования. Согласование условий внесения паевых взносов требует тщательной проработки, включая определение порядка распределения прибыли и ликвидации возможных убытков, а также механизмов, которые обеспечат прозрачность и справедливость в вопросах управления.
Рекомендуется при создании такой организации заранее определить: порядок внесения паевых взносов, а также их возможные формы. Важно указать, как оценивается стоимость имущества, как часто будет проводиться переоценка имущества и какие конкретные права участники получают за свои паи. Эти аспекты должны быть прописаны в учредительных документах организации, чтобы избежать возможных конфликтов между участниками и обеспечить стабильность на этапе функционирования.
Отдельное внимание стоит уделить юридическим аспектам, касающимся прав и обязанностей участников организации, а также механизмам защиты интересов миноритарных владельцев паев. Все эти моменты должны быть четко прописаны в уставе, чтобы избежать юридических рисков в будущем.
Как правильно оформить паевые взносы участников в уставный капитал

Оформление паевых взносов в уставный капитал коммерческой организации – ключевая стадия при ее создании или увеличении капитала. Важно строго соблюдать законодательные требования, чтобы избежать юридических проблем в будущем. В первую очередь, необходимо правильно зафиксировать все взносы в учредительных документах.
Первым шагом является составление учредительного договора, в котором четко указаны размеры паевых взносов каждого участника, а также их форма. В случае имущественных паевых взносов это может быть недвижимость, оборудование, транспортные средства или другие активы, имеющие денежную оценку.
Следующий этап – оценка имущества. Для этого необходимо привлечь независимого оценщика, который составит отчет о стоимости передаваемых активов. Оценка должна соответствовать рыночной стоимости на момент оформления взноса. Важно, чтобы данные о стоимости активов были отражены в документах и учтены при формировании уставного капитала.
После оценки составляется акт приема-передачи имущества, в котором фиксируются все условия передачи и описание каждого предмета, передаваемого в уставный капитал. Этот акт подписывается всеми участниками и заверяется нотариально при необходимости.
Все данные о паевых взносах должны быть отражены в уставе организации. В уставе указывается, какие именно активы вносятся в капитал, а также их денежная стоимость. Устав утверждается на общем собрании участников организации и подается в регистрационные органы для внесения изменений в реестр.
Если организация уже зарегистрирована, то при увеличении уставного капитала необходимо предоставить документы, подтверждающие внесение новых взносов. В случае имущественных взносов также потребуется отчет об их оценке и акт передачи.
Также важно помнить, что каждый участник имеет право потребовать документального подтверждения стоимости его паевого взноса. Эти документы могут быть запрашиваемы для дальнейших операций или в случае споров.
Особенности регистрации коммерческой организации с имущественными паевыми взносами

Регистрация коммерческой организации, основанной на имущественных паевых взносах, требует выполнения ряда специфичных шагов. Важно учитывать, что такая организация отличается от стандартных форм бизнес-структур, поскольку её капитал формируется через внесение имущества, а не денежного вклада.
1. Подготовка учредительных документов
Для начала необходимо разработать устав, который должен учитывать особенности имущественных паевых взносов. В нем указывается, как и в каком объеме участники обязуются внести имущество, включая конкретные объекты, их стоимость и порядок передачи.
2. Оценка имущества
Оценка передаваемого имущества является ключевым моментом. Чтобы избежать споров и обеспечить законность, оценка должна быть проведена независимым экспертом. Это гарантирует, что имущество будет учтено в нужном объеме и отражено в регистрационных документах.
3. Договор между участниками
Кроме устава, необходимо заключить договор между участниками, где прописываются условия и порядок внесения имущественных паевых взносов. Договор должен чётко определять права и обязанности сторон, а также последствия неисполнения обязательств.
4. Подача документов в регистрационный орган
После подготовки всех документов необходимо подать заявление в налоговый орган для регистрации. В заявлении указывается, что организация будет основана на имущественных паевых взносах. Важно предоставить все документы, подтверждающие оценку и передачу имущества.
5. Внесение имущества в уставный капитал
После регистрации, организация должна учесть все имущество, переданное участниками, в уставном капитале. Это оформляется протоколом общего собрания участников и актом о передаче имущества.
6. Ответственность за нарушения
Нарушение требований к регистрации и учету имущественных паевых взносов может привести к штрафам или отказу в регистрации. Поэтому важно тщательно подходить к каждому этапу, чтобы избежать правовых последствий.
Какие виды имущества могут быть использованы в качестве паевых взносов
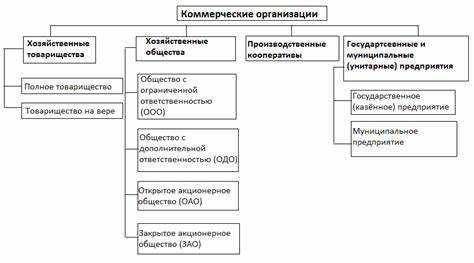
В качестве паевых взносов в уставный капитал коммерческой организации могут быть использованы различные виды имущества, которое должно соответствовать определённым требованиям законодательства. Важно, чтобы имущество имело реальную стоимость и могло быть оценено. Рассмотрим основные виды имущества, которые могут быть внесены как паевые взносы.
1. Недвижимость – это один из наиболее распространённых видов имущества, который может быть использован в качестве паевого взноса. Включает земельные участки, здания, сооружения, квартиры. Оценка такого имущества должна быть проведена независимым экспертом для подтверждения его рыночной стоимости.
2. Долговые обязательства – кредитные права, долговые расписки, в том числе права на получение денежных средств по контрактам, могут быть внесены в качестве паевых взносов. Важно, чтобы эти обязательства были подтверждены документально и имели реальную стоимость, а также не находились в стадии оспаривания или задолженности.
3. Транспортные средства – автомобили, судна, воздушные и другие транспортные средства, которые могут быть оценены. Для внесения транспортных средств важно наличие документов, подтверждающих их право собственности, а также соответствующая оценка их рыночной стоимости.
4. Оборудование – машины, станки, компьютеры, производственные линии, которые могут быть использованы в бизнесе организации. Также важно провести оценку их стоимости с учётом амортизации, если они были в эксплуатации.
5. Интеллектуальная собственность – патенты, авторские права, товарные знаки, лицензионные соглашения, которые могут быть оценены и использованы как паевые взносы. Важно удостовериться, что данные активы имеют правовую защиту и подтвержденную стоимость.
6. Денежные средства – хотя это не имущество в традиционном понимании, денежные средства могут быть использованы в качестве паевых взносов. Важно, чтобы сумма была подтверждена и соответствовала заявленной стоимости уставного капитала организации.
При использовании имущества в качестве паевых взносов следует учитывать, что оно должно быть свободным от долговых обязательств, обременений или других ограничений, которые могут повлиять на его оценку или использование в интересах организации. Все виды имущества должны быть подвержены независимой оценке, а в случае наличия вопросов, связанных с правами собственности, необходимо их предварительное урегулирование.
Правовые последствия для участников при внесении паевых взносов

При внесении паевых взносов участники коммерческой организации вступают в правовые отношения, регулируемые гражданским законодательством. Эти взносы имеют несколько значимых последствий как для самой организации, так и для каждого участника в отдельности.
Основные правовые последствия включают:
- Установление доли участия: Внесение паевых взносов определяет размер доли участника в уставном капитале организации. Эта доля влияет на права участия в управлении, распределение прибыли и ответственность за убытки.
- Ответственность за обязательства: Участники организации несут ответственность по обязательствам компании в рамках своей доли. Это означает, что участник, сделавший паевой взнос, может быть привлечен к ответственности за долги организации, если ее капитала недостаточно для покрытия обязательств.
- Право на прибыль: Участник получает право на получение дивидендов пропорционально своей доле в уставном капитале. Размер дивидендов зависит от финансовых результатов компании.
- Влияние на управление: Размер паевого взноса напрямую влияет на возможность принятия решений внутри организации. Участники с большими долями могут оказывать большее влияние на ключевые решения, такие как выбор руководства или принятие важных финансовых решений.
- Передача доли: В случае продажи или передачи своей доли участник обязан уведомить других участников, что может привести к юридическим последствиям, таким как право первоочередного выкупа доли другими участниками.
- Права при ликвидации: В случае ликвидации организации, участники имеют право на пропорциональную часть остаточного имущества компании, если таковое имеется после покрытия всех долгов.
- Налоги и сборы: Паевые взносы могут повлиять на налогообложение участников. В некоторых случаях, например, при возврате паевого взноса, могут возникать налоговые обязательства.
Таким образом, правовые последствия для участников при внесении паевых взносов имеют прямое влияние на их участие в организации, права на имущество, а также на финансовые и юридические обязательства.
Как распределяется прибыль и убытки в коммерческих организациях с паевыми взносами
Прибыль распределяется между участниками в зависимости от их доли в уставном капитале, если иное не установлено договором. Например, если участник внес большую часть имущества, он получает большую часть прибыли. Распределение может быть как равномерным, так и с учетом дополнительного соглашения участников об изменении долей прибыли в зависимости от других факторов.
Убытки также распределяются пропорционально долям в уставном капитале, если договором не предусмотрено иное. Если организация понесла убытки, участники обязаны покрыть их в соответствии с их долей. Это может происходить через дополнительные взносы в капитал или другие формы покрытия убытков, предусмотренные внутренними соглашениями.
В случае ликвидации организации, распределение прибыли и убытков происходит по аналогичной схеме. При ликвидации сначала покрываются все обязательства перед кредиторами, затем оставшиеся средства делятся между участниками в соответствии с их долями. Если у организации недостаточно средств для покрытия убытков, участники могут быть обязаны покрыть дефицит в рамках своих обязательств, прописанных в учредительных документах.
Особенности распределения могут быть дополнительно оговорены в учредительных соглашениях, что дает возможность гибко подходить к организации финансовых отношений внутри компании.
Отчетность и налоговые обязательства коммерческой организации на имущественных паевых взносах
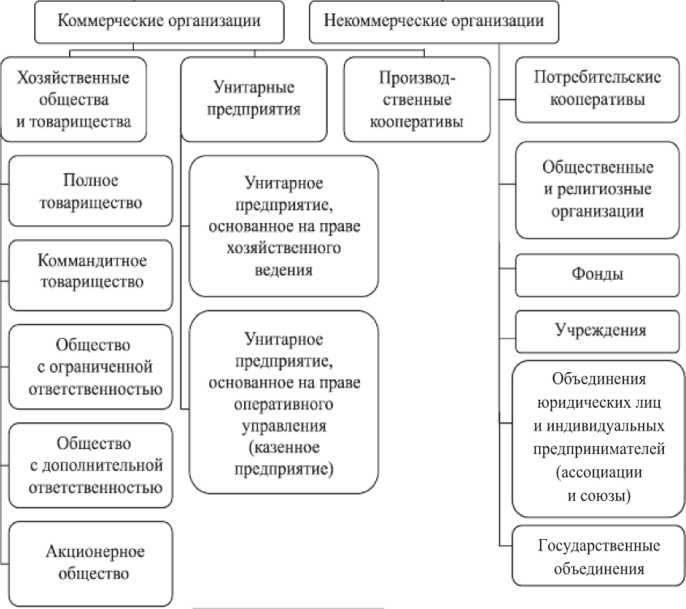
1. Налог на прибыль. Коммерческие организации обязаны уплачивать налог на прибыль на основании своей финансовой деятельности. Расчет налога проводится по обычным правилам, применяемым к юридическим лицам, с учетом всех доходов и расходов, включая доходы от участия в других организациях, если таковые имеются.
2. Налог на добавленную стоимость (НДС). Если организация занимается деятельностью, облагаемой НДС, она обязана вести соответствующий учет и сдавать декларации по НДС. Внесение имущества в уставный капитал в виде паевых взносов, как правило, не приводит к обязательству уплаты НДС, но требует документального подтверждения.
3. Налоги на имущество. Организации, имеющие имущество, включенное в уставный капитал, должны учитывать его в отчетности для определения налоговых обязательств на имущество. Этот налог зависит от стоимости имущества, его местоположения и других факторов.
4. Учет паевых взносов. Внесение паевых взносов участников в уставный капитал должно быть должным образом отражено в бухгалтерской отчетности. Порядок учета зависит от формы имущества, а также от специфики организации. Для недвижимости или оборудования важно корректно указать их стоимость, а для денежных средств – предоставить подтверждения поступлений.
5. Отчетность перед государственными органами. В зависимости от масштабов деятельности организации, ей необходимо сдавать различные формы отчетности, включая годовую финансовую отчетность, декларации по налогам и взносам, а также специализированные отчеты по уставным взносам и участникам. Эти данные должны быть представлены в сроки, установленные законодательством.
6. Ответственность за нарушения. В случае несоответствия отчетности или несвоевременной уплаты налогов организация может столкнуться с штрафами и пенями. Важно вести регулярный контроль за точностью всех данных и их своевременной подачей в налоговые и другие государственные органы.
- Регулярная проверка данных по имущественным паевым взносам
- Подготовка и сдача отчетности в установленные сроки
- Консультирование с налоговыми специалистами для соблюдения всех требований
Преимущества и риски для участников при участии в таких организациях
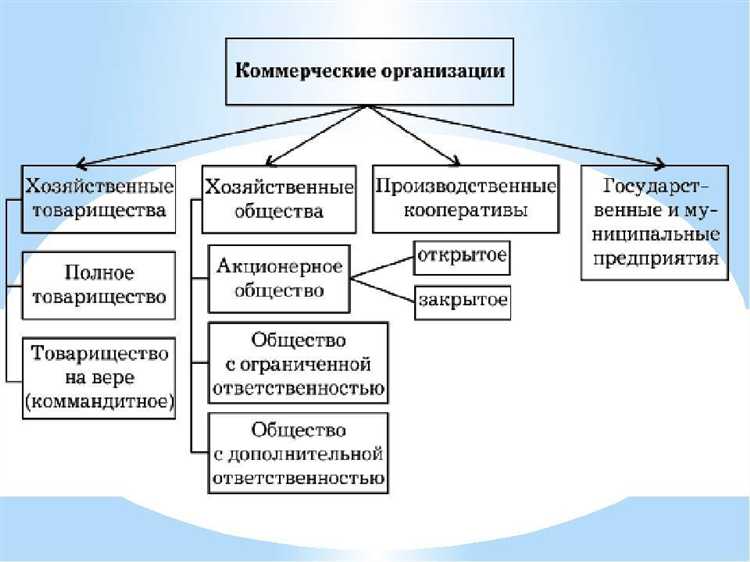
Также такие организации часто предоставляют участникам гибкость в управлении своим вкладом, включая возможность преобразования части или всей доли в денежный эквивалент при выходе из состава компании. Это позволяет снизить зависимость от ликвидности на рынке.
Однако, помимо выгод, существуют и риски. Один из ключевых – это риск уменьшения стоимости имущества, которое было внесено в качестве паевого взноса. Например, в случае падения рыночной стоимости недвижимости или других активов, паевые взносы могут существенно потерять свою цену.
Кроме того, участники могут столкнуться с рисками, связанными с управлением компанией. Плохое управление или отсутствие стратегического видения может привести к финансовым трудностям, что скажется на прибыли или даже приведет к банкротству организации, что отразится на стоимости долей участников.
Также следует учитывать риск появления скрытых обязательств, которые могут быть связаны с предоставленным имуществом. Например, если имущество передано с ограничениями или обременениями, это может создать дополнительные финансовые обязательства для участников, которые не были предусмотрены на этапе внесения паевого взноса.
Рекомендуется тщательно проверять юридическую чистоту имущества, передаваемого в качестве паевого взноса, а также провести комплексную проверку финансового состояния организации перед вступлением в ее состав. Важно также регулярно следить за состоянием бизнеса, чтобы своевременно реагировать на возможные угрозы и риски.
Процесс выхода участника из организации с имущественными паевыми взносами

Процесс выхода участника из коммерческой организации, основанной на имущественных паевых взносах, включает несколько ключевых этапов, которые необходимо четко соблюсти для защиты интересов всех сторон.
1. Ознакомление с уставом и условиями выхода
Прежде чем инициировать выход, участник должен внимательно изучить устав организации. В нем должны быть прописаны процедуры выхода, права и обязанности сторон, а также порядок распределения имущества и долей. Особенно важно понять, как будет оцениваться стоимость имущества, переданного в качестве паевого взноса.
2. Оповещение остальных участников
Участник должен официально уведомить остальных участников организации о своем намерении выйти. Это уведомление должно быть сделано в письменной форме, желательно с указанием сроков. Обычно установлены минимальные сроки уведомления, которые могут варьироваться в зависимости от устава.
3. Оценка доли
В большинстве случаев оценка доли участника проводится независимым оценщиком, если иное не предусмотрено уставом. Важно, чтобы процесс оценки был прозрачным и соблюдал законные нормы. На основании оценки определяется стоимость паевого взноса, который будет возмещен выходящему участнику.
4. Возмещение доли
После оценки доли, организация обязана выплатить участнику денежное возмещение или передать эквивалентное имущество. Условия выплаты должны быть четко прописаны в уставе. Возможны как одномоментные выплаты, так и рассрочка.
5. Прекращение прав и обязанностей
После завершения всех формальностей и получения компенсации, выходящий участник утрачивает права и обязанности, связанные с его долей в организации. Это также включает права на участие в принятии решений, получении прибыли и несении ответственности за обязательства организации.
6. Документальное оформление
Процесс выхода должен быть зафиксирован в учредительных документах организации, а также в реестре участников. Уходящий участник должен подписать все необходимые документы, подтверждающие его выход. Все изменения в составе участников следует зарегистрировать в органах, осуществляющих учет юридических лиц.
7. Особенности в случае задолженности
Если у участника есть задолженность перед организацией, она должна быть погашена до его выхода. В противном случае, организация может удерживать часть доли участника до момента погашения долговых обязательств.
Вопрос-ответ:
Какие виды имущества можно внести в качестве паевых взносов в коммерческую организацию?
В качестве паевых взносов могут быть использованы различные виды имущества, включая недвижимость, транспортные средства, оборудование, а также интеллектуальная собственность. Это могут быть как материальные, так и нематериальные активы, которые имеют реальную стоимость и могут быть оценены для дальнейшего использования в деятельности организации.
Какие правовые последствия возникают для участников при внесении имущественных паевых взносов?
Внесение имущественных паевых взносов в коммерческую организацию связано с приобретением прав участников на долю в организации. В зависимости от условий договора, участник может получить право на долю в прибыли, а также быть обязанным по отношению к возможным убыткам. В случае выхода из организации или ликвидации, участник также имеет право на часть имущества, пропорциональную его доле.
Какие преимущества и риски существуют для участников коммерческих организаций с паевыми взносами?
Преимущества участия в организации с имущественными паевыми взносами включают возможность получения прибыли от деятельности организации и участие в принятии ключевых решений. Однако существует риск потерять часть или все имущество, если организация понесет убытки или будет ликвидирована. Также, если имущество было оценено завышенно, участник может столкнуться с проблемами при его возвращении или продаже.
Как происходит распределение прибыли и убытков между участниками коммерческой организации на имущественных паевых взносах?
При распределении прибыли и убытков между участниками учитывается доля каждого из них в общей стоимости паевых взносов. Например, если участник внес имущество, которое оценено в 30% от общего капитала организации, то ему принадлежит 30% прибыли или убытков. Порядок распределения прописан в учредительном договоре, и могут быть предусмотрены другие условия в зависимости от соглашения сторон.