Выбор правильного счета для учета реализации в бухгалтерии – это важный этап, который зависит от специфики бизнеса и типа реализуемых товаров или услуг. Основной учетный элемент при этом – это счет учета доходов от реализации, который должен соответствовать классификации по российскому плану счетов.
В большинстве случаев для учета реализации используется счет 90, который делится на несколько субсчетов. Для операций с товаром или услугой наиболее часто используется субсчет 90-1 – доходы от реализации. Сюда включаются все выручки, полученные от продажи товаров, работ или услуг.
Для учета налоговых обязательств и налога на добавленную стоимость на момент реализации, кроме основного счета, бухгалтер должен вести отдельный учет по счету 68 «Налоги и сборы». Здесь происходит отражение суммы НДС, которую необходимо перечислить в бюджет.
Кроме того, важно учитывать субсчета по учету скидок и возвратов. Эти элементы могут повлиять на окончательный расчет суммы реализации, поэтому необходимо корректно отражать данные о возврате товаров и предоставленных скидках.
Неправильный выбор или небрежное ведение учета на соответствующих счетах может привести к ошибкам в расчетах налогов и штрафам. Поэтому важно детально проанализировать все возможные операции и правильно распределить их по счетам.
Определение счета для учета выручки от реализации
Для учета выручки от реализации товаров, работ или услуг в бухгалтерии используется счет 90 «Продажи». Этот счет применяется для отражения всех операций, связанных с реализацией, включая доходы от продажи продукции, товаров, а также доходы от оказания услуг.
Счет 90 делится на несколько субсчетов для более детальной аналитики. Основным субсчетом является субсчет 90-1 «Выручка от продажи». Он предназначен для учета общей суммы выручки, которая поступает в результате реализации товаров или услуг. Важно, что выручка отражается без учета НДС, так как этот налог учитывается на другом счете (счет 68).
Для учета доходов по конкретным сделкам можно также использовать дополнительный аналитический учет, чтобы детализировать информацию по каждому виду деятельности или по отдельным контрагентам. Например, если организация ведет деятельность в нескольких сегментах, такие как оптовая и розничная торговля, лучше использовать раздельный учет для каждого из этих направлений.
Важно правильно учитывать выручку по мере поступления денежных средств или иного эквивалента, например, в случае безналичных расчетов. Для этого необходимо вести синхронизацию между бухгалтерией и расчетными счетами, чтобы своевременно отражать поступления на счетах.
Кроме того, учет выручки требует четкого разграничения между возвратами товаров и скидками. Для этих целей рекомендуется использовать субсчета 90-2 и 90-3 для корректного отражения уменьшения выручки от реализации.
Порядок применения счета 90 для учета доходов от реализации
Счет 90 «Доходы от реализации» предназначен для учета выручки от продажи товаров, работ, услуг. Основной принцип – отражение всех доходов, связанных с основной деятельностью предприятия, на этом счете. Счет применяется при составлении бухгалтерской отчетности и расчете налогообложения.
Доходы от реализации на счете 90 отражаются по методу начисления, то есть на момент совершения сделки, а не по факту получения денежных средств. Все поступления, связанные с продажей, должны быть зафиксированы независимо от того, оплачены ли они.
Счет 90 делится на два субсчета: 90.1 – для учета выручки от реализации продукции, и 90.2 – для учета расходов, связанных с реализацией. Эти субсчета позволяют разделить доходы и расходы, связанные с процессом продажи товаров или услуг.
- 90.1 «Доходы от реализации»: сюда включаются суммы, полученные от продажи товаров, услуг или работ, с учетом НДС. Пример: продажа товара на сумму 100 000 рублей, НДС – 18%.
- 90.2 «Себестоимость реализации»: на этом счете отражаются затраты, связанные с производством или приобретением товаров, которые затем продаются. Пример: стоимость товара – 60 000 рублей.
Важно помнить, что доходы от реализации на счете 90 учитываются не только по факту отгрузки товара, но и при выполнении обязательств по договорам, таким как предоставление услуг, выполнение работ. В случае, если товар или услуга оплачены авансом, эти поступления также подлежат учету на счете 90, но с учетом специфики расчетов по договору.
Каждый приход денежных средств или задолженность на стороне покупателя должны быть отражены на соответствующем субсчете 90, что позволяет отслеживать динамику доходов от реализации и контролировать финансовые потоки компании.
- Отражение НДС: НДС, включенный в стоимость товара или услуги, не является доходом и должен отражаться на счете 68 «Расчеты по налогам и сборам».
- Отражение скидок: Если клиенту предоставляется скидка, она также должна быть учтена при расчете дохода на счете 90, путем уменьшения общей суммы выручки.
Применение счета 90 позволяет точно учитывать доходы, контролировать налоговые обязательства и составлять отчетность в соответствии с российскими стандартами бухгалтерии.
Отличие счетов для учета продаж товаров и услуг
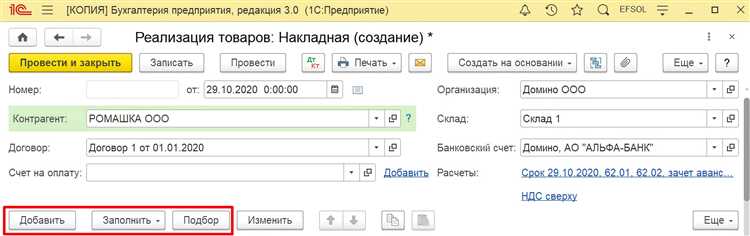
Для учета продаж товаров и услуг в бухгалтерии используются разные счета, отражающие особенности этих операций. Основное различие заключается в том, что при продаже товаров учитывается движение материальных ценностей, а при оказании услуг – нематериальные активы.
Продажа товаров отражается на счете 90 «Продажа продукции (товаров, работ, услуг)». В этом случае сумма доходов от продажи товаров зачисляется на субсчет 90.1 «Выручка от реализации товаров». В бухгалтерии важно учитывать стоимость товаров, их себестоимость и налоговые обязательства.
Продажа услуг, в свою очередь, требует учета на другом субсчете этого же счета, а именно на 90.2 «Выручка от реализации услуг». Это связано с тем, что услуги не имеют физической формы, и учет их стоимости происходит по иным методам, часто с учетом времени или объемов выполненных работ.
Кроме того, учет услуг может включать более сложные расчеты по фактурированию и выполнению обязательств перед клиентами, что отличает его от товарной реализации, где проще определить стоимость единицы товара. Поэтому для услуг часто необходимо использовать дополнительные счета для учета возможных предоплат, авансов и задолженности.
Важно правильно разделять выручку от товаров и услуг для корректного отражения налоговых обязательств. В случае с товарами расчеты идут по стандартной системе НДС, в то время как услуги могут иметь другие налоговые ставки или особенности учета в зависимости от их характера и условий предоставления.
Нюансы учета НДС при реализации и правильный выбор счета

Учет НДС при реализации товаров или услуг требует внимательности, так как ошибки могут привести к штрафам и дополнительным проверкам. При правильном выборе счета для учета НДС важно учитывать несколько ключевых факторов.
Прежде всего, необходимо правильно разделить операции, облагаемые НДС, и те, которые освобождены от налога. Для этого в бухгалтерии используется счет 90 (Доходы от реализации), на котором отражаются все доходы от продажи товаров или услуг, в том числе суммы НДС. Важно помнить, что при реализации товаров и услуг НДС будет отражаться отдельно, чтобы не смешивать его с основной выручкой компании.
Когда речь идет о применении счета для учета НДС, необходимо правильно использовать счета для учета налоговых обязательств. Счет 68 (Расчеты с бюджетом) будет ключевым в отражении суммы НДС, который подлежит уплате в бюджет. Сумма НДС по счету 68 будет делиться на два подсчета: НДС, который подлежит оплате, и НДС, который подлежит вычету.
Если компания реализует товары или услуги с НДС, то на счете 90 следует учитывать не только общую сумму дохода, но и НДС, как отдельную строку. Это особенно важно для корректной отчетности, ведь НДС, который уплачивается государству, и НДС, который может быть вычтен из налоговых обязательств, должны учитываться раздельно.
Кроме того, при учете НДС важно учитывать особенности системы налогообложения предприятия. Например, для упрощенной системы налогообложения возможны другие методы учета НДС, а для организаций на общей системе налогообложения необходим более строгий контроль за расчетами НДС по каждому товару или услуге.
В результате, правильный выбор счета для учета НДС при реализации и аккуратное отражение суммы НДС на счете 90 поможет избежать ошибок в расчетах и обеспечит прозрачность в отчетности.
Роль счета 91 в учете доходов от реализации активов

Счет 91 предназначен для учета прочих доходов и расходов, связанных с операциями, не относящимися к основной деятельности организации. В контексте реализации активов, счет 91 используется для отражения доходов, полученных от продажи долгосрочных и иных внеоборотных активов, таких как оборудование, недвижимость или инвестиции.
При реализации активов через счет 91 фиксируются все доходы, полученные от продажи, за вычетом прямых затрат на эту операцию. Важно правильно выделить элементы, которые должны попасть в расчет по данному счету, чтобы избежать ошибок в учете и отчетности. На этом счете также отражаются доходы от списания активов, если это обусловлено их амортизацией или выходом из эксплуатации.
Для точности учета важно разделять доходы от реализации активов по различным категориям (например, от продажи оборудования или недвижимости), что помогает улучшить прозрачность отчетности. Эти операции должны быть правильно документированы, чтобы избежать налоговых рисков или ошибок при расчете налогов, в том числе налога на прибыль.
Проводки по счету 91 обычно сопровождаются документами, подтверждающими факт реализации, а также расчетами, связанными с оценкой рыночной стоимости активов на момент продажи. Дополнительно, важно следить за правильностью отражения налоговых обязательств, так как доходы от реализации активов могут влиять на налоговую базу.
Ошибки при выборе счета для учета реализации и как их избежать
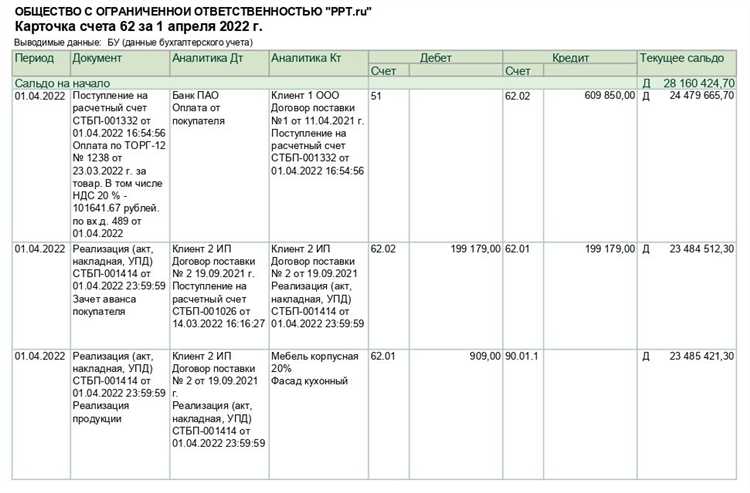
1. Неправильный выбор счета для учета доходов от реализации активов. Часто встречается ситуация, когда для учета доходов от продажи используется счет, не соответствующий характеру операции. Например, при реализации основных средств не следует использовать счета для учета обычных продаж товаров или услуг. Это может привести к искажению финансовой отчетности и ошибок в расчете налога на прибыль.
2. Игнорирование налоговых последствий. Одной из частых ошибок является несоответствие счета для учета НДС при реализации. При реализации товаров или услуг с НДС важно правильно использовать счета для учета налога. Ошибки в этом случае могут повлечь за собой штрафы и дополнительные налоговые обязательства. Чтобы избежать ошибок, необходимо точно учитывать, какой тип налога применяется к каждой сделке, и использовать соответствующие счета для его учета.
3. Несоответствие счета в случае использования нескольких форм расчетов. При реализации товаров и услуг с различными формами расчета (предоплата, отсрочка, бартер) важно правильно отражать каждый тип расчета на соответствующем счете. Использование одного и того же счета для разных форм расчетов может затруднить контроль за движением средств и привести к ошибкам в отчетности.
4. Ошибки при учете возвратов и скидок. При учете возврата товаров или предоставленных скидок важно правильно отразить эти операции. Использование счета для обычных продаж для учета возвратов приведет к ошибкам в учете доходов и расходов, а также может нарушить точность расчета НДС. Для этих целей должны использоваться специальные субсчета или счета, предназначенные для учета возвратов и скидок.
5. Пропуск учета дополнительных расходов. В некоторых случаях бухгалтеры забывают учесть дополнительные расходы, связанные с реализацией, такие как транспортные расходы или сборы. Эти расходы также должны быть учтены на соответствующих счетах, иначе будет нарушена точность учета и расчет прибыли. Важно помнить, что любые затраты, связанные с реализацией, должны быть отражены в бухгалтерии с использованием правильных счетов.
6. Невозможность отследить движение товаров. При неправильном выборе счета для учета реализации могут возникнуть сложности с отслеживанием движения товара. Это особенно актуально при продаже крупных партий или нестандартных товаров. В таких случаях для правильного учета следует использовать специализированные счета, которые обеспечат полное отслеживание всей цепочки движения товара.
Вопрос-ответ:
Как выбрать правильный счет для учета реализации в бухгалтерии?
Выбор счета зависит от типа реализуемого товара или услуги. Для обычной реализации товаров чаще всего используют счет 90, для реализации основных средств — счет 91. Важно учитывать также НДС, который может быть учтен на отдельных счетах в зависимости от вида сделки. Ошибки при выборе счета могут привести к неправильному расчету налогов и отчетности, поэтому стоит проконсультироваться с бухгалтером или использовать рекомендации, установленные в бухгалтерских стандартах.
Когда нужно использовать счет 91 для учета реализации?
Счет 91 используется для учета доходов от реализации активов, таких как долгосрочные инвестиции, основные средства или нематериальные активы. В отличие от счета 90, который применяют для учета выручки от обычной продажи товаров или услуг, счет 91 используется в случае, если речь идет о разовых сделках или продаже активов, которые не являются частью основного бизнеса организации.
Что делать, если нужно учесть НДС при реализации?
При реализации товаров или услуг необходимо правильно учитывать НДС. В бухгалтерии для этого обычно используют отдельные счета для учета НДС с покупателями и с поставщиками (счет 76 и 68). Важно правильно оформить все документы и учесть налоговую ставку в зависимости от типа сделки, чтобы избежать ошибок в расчетах.
Почему важно правильно выбрать счет для учета реализации товаров и услуг?
Правильный выбор счета для учета реализации позволяет корректно отражать доходы и расходы компании, а также правильно рассчитывать налоги. Например, неправильное использование счета 90 при реализации основных средств может привести к искажению финансовой отчетности и налоговых деклараций. Выбор правильного счета также облегчает контроль за движением средств и активов компании.
Какие ошибки чаще всего совершаются при выборе счета для учета реализации?
Одной из распространенных ошибок является использование одного счета для разных типов сделок, например, для продажи товаров и реализации основных средств. Это может привести к путанице в отчетности и ошибкам в налоговых расчетах. Также бывает, что при реализации учитываются только частичные расходы или доходы, что не дает полной картины. Важно точно следовать бухгалтерским правилам и проконсультироваться с опытным специалистом, если возникают сомнения.
Какой счет следует использовать для учета реализации товаров и услуг в бухгалтерии?
Для учета реализации товаров и услуг в бухгалтерии используется счет 90 «Продажи». Это основной счет, на котором отражаются все операции по реализации товаров, продукции, работ, услуг. Важно, что для правильного учета нужно учитывать не только сами продажи, но и возможные скидки, возвраты и НДС, если это необходимо. В случае, если реализуется имущество или активы, может быть использован и счет 91 «Прочие доходы и расходы». В зависимости от ситуации, необходимо выбирать соответствующий счет для правильного отражения в учете.