Пофры представляют собой специфический инструмент для классификации и учета финансовых операций внутри организации. Их основное назначение – упрощение анализа расходов и доходов по отдельным направлениям деятельности. Использование пофр позволяет получать точные показатели по затратам на проекты, подразделения или виды продукции.
Применение пофр в бухгалтерии обеспечивает строгий контроль за финансовыми потоками. Каждой операции присваивается уникальный код пофры, что облегчает сверку данных между бухгалтерскими документами и внутренними отчетами. На практике внедрение пофр сокращает время на подготовку квартальной и годовой отчетности на 15–20% и снижает риск ошибок при распределении расходов.
Для эффективного использования пофр рекомендуется определить ключевые категории затрат и доходов, согласовать их с руководством и закрепить в учетной политике компании. При этом важно регулярно анализировать актуальность пофр и корректировать их структуру при изменении бизнес-процессов, чтобы данные оставались релевантными для управленческого и налогового учета.
Пофры также применяются при автоматизации бухгалтерии: современные системы позволяют назначать пофры при вводе документации, формировать детализированные отчеты и контролировать соблюдение бюджета. Компании, которые внедряют пофры с учетом специфики деятельности, отмечают улучшение прозрачности финансов и ускорение внутреннего аудита.
Пофры в бухгалтерии: значение и применение
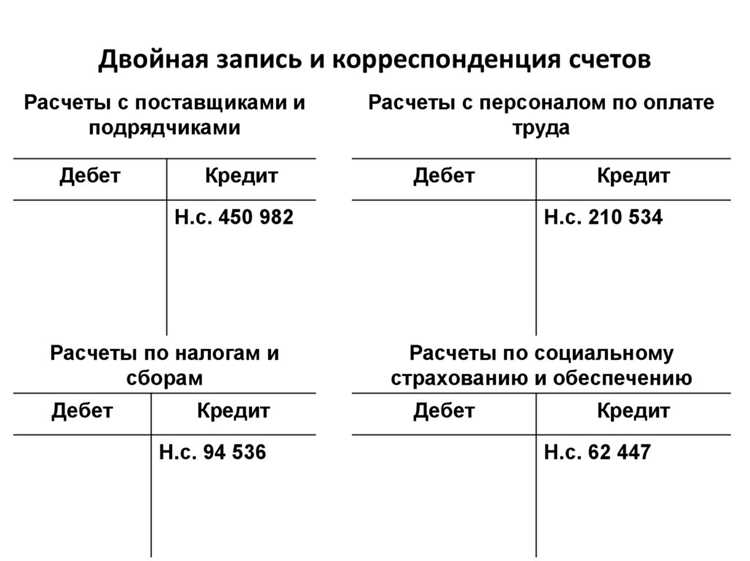
Основное значение пофр заключается в стандартизации бухгалтерских записей. Каждая пофра содержит предопределенные поля для даты, счета, контрагента, суммы операции и признака налогового учета. Это снижает риск пропуска обязательных данных и упрощает контроль за корректностью проводок.
Применение пофр делится на несколько направлений:
| Направление | Применение | Рекомендации |
|---|---|---|
| Внутренний учет | Формирование внутренних документов: акты, накладные, ведомости | Использовать унифицированные шаблоны для всех подразделений, чтобы упростить сверку данных |
| Налоговая отчетность | Сбор и систематизация данных для деклараций и расчетов налогов | Проверять соответствие полей пофр требованиям налоговых органов |
| Аналитический учет | Сбор данных для анализа затрат, доходов и финансовых потоков | Включать поля для кодов проектов, центров ответственности и типов расходов |
Для эффективного применения пофр рекомендуется вести журнал изменений шаблонов, назначать ответственных за корректность заполнения и регулярно проверять соответствие форм текущим нормативам. Также полезно интегрировать пофры с бухгалтерским ПО для автоматической проверки и формирования отчетов.
Таким образом, пофры обеспечивают точность, прозрачность и скорость обработки финансовой информации, снижая нагрузку на бухгалтеров и повышая качество управленческой отчетности.
Что такое пофры и как они классифицируются
Пофры в бухгалтерии представляют собой показатели финансовой отчетности, объединяющие данные по конкретным операциям для анализа доходов, расходов и движения активов. Их основная задача – упрощение обработки больших объемов информации и выявление закономерностей в финансовых потоках.
Классификация пофр проводится по нескольким критериям. По типу операций выделяют следующие группы: доходные пофры, фиксирующие поступления; расходные пофры, отражающие затраты; смешанные, учитывающие одновременные поступления и расходы. Пофры также подразделяются по срокам отражения: краткосрочные, применяемые в рамках месяца; среднесрочные, охватывающие квартал; долгосрочные, используемые для годовой отчетности.
Пофры могут быть сегментированы по объектам учета: материальные активы, нематериальные активы, обязательства и собственный капитал. Это позволяет анализировать финансовую устойчивость предприятия и выявлять узкие места в управлении ресурсами. Дополнительно выделяют управленческие и регламентированные пофры: первые используются для внутреннего контроля и планирования, вторые – для соблюдения требований законодательства.
Правильная классификация пофр обеспечивает точность расчетов, сокращает количество ошибок при составлении отчетности и облегчает аудит. Рекомендуется формировать пофры с привязкой к конкретным статьям бухгалтерского плана счетов и обновлять их структуру при изменении учетной политики или нормативных требований.
Роль пофр в расчёте налоговых обязательств
Пофры (профили финансовых ресурсов) позволяют систематизировать информацию о доходах, расходах и движении денежных средств, что напрямую влияет на точность расчёта налогов. Их использование снижает риск ошибок при определении налогооблагаемой базы и сумм обязательств.
Основные направления применения пофр в налоговом расчёте:
- Классификация доходов и расходов по видам деятельности, что облегчает определение налоговой базы для налога на прибыль и НДС.
- Отслеживание амортизации и износа основных средств, влияющих на уменьшение налогооблагаемой прибыли.
- Учет затрат, подпадающих под льготы или налоговые вычеты, например на научно-исследовательские работы или социальные расходы.
- Формирование отчетности для налоговых органов с автоматическим контролем корректности расчётов.
Практические рекомендации по внедрению пофр для налоговых целей:
- Создать отдельные профили для каждого вида налога, включая НДС, налог на прибыль и единый социальный налог.
- Настроить автоматическое распределение операций по соответствующим пофрам на основе кода дохода или расхода.
- Регулярно сверять данные пофр с бухгалтерскими регистрами и банковскими выписками для исключения расхождений.
- Использовать пофры для моделирования налоговых сценариев и прогнозирования обязательств на следующие периоды.
Корректно настроенные пофры позволяют минимизировать штрафы за недоплату, оптимизировать налоговые платежи и обеспечивают прозрачность учёта для внешнего аудита.
Использование пофр при формировании бухгалтерской отчётности
Пофр (показатели финансовой результативности) применяются для точного расчёта прибыли, расходов и налоговой базы. В учёте доходов пофр позволяет разделять выручку по направлениям деятельности, что облегчает подготовку формы 2 «Отчёт о прибылях и убытках» и анализа маржинальности продуктов. Для каждого подразделения формируются отдельные пофр, привязанные к центрам финансовой ответственности.
При расчёте налоговых обязательств использование пофр позволяет корректно определить налогооблагаемую прибыль по различным ставкам. Например, выделение пофр по инвестиционной деятельности и основной деятельности помогает корректно применять ставки налога на прибыль и НДС без двойного учёта доходов.
Пофр интегрируются с бухгалтерскими программами через автоматизированные проводки. Это обеспечивает своевременное отражение движения денежных средств и начислений, минимизирует ошибки при консолидации отчётности. В 1С:Бухгалтерия пофр используются для формирования аналитических отчётов и сводных балансов, что ускоряет проверку правильности отражения операций.
При составлении баланса пофр помогают точно учитывать активы и обязательства по категориям: основные средства, дебиторская задолженность, краткосрочные обязательства. Это позволяет детализировать отчёт и обеспечивает прозрачность для аудиторов.
Рекомендуется регулярно обновлять структуру пофр в соответствии с изменениями в законодательстве и внутренними стандартами, чтобы корректно формировать отчётность в конце отчётного периода. Автоматизация расчёта пофр снижает трудозатраты на сверку данных и повышает точность аналитики.
Влияние пофр на учёт основных средств и амортизацию
Показатели пофр непосредственно влияют на формирование балансовой стоимости основных средств и расчёт амортизации. Корректное применение пофр позволяет точно определить остаточную стоимость объекта на конец отчётного периода, минимизируя риск искажения финансовой отчётности.
Например, при приобретении оборудования с первоначальной стоимостью 1 200 000 ₽ и сроком службы 5 лет, применение пофр с коэффициентом 1,1 корректирует амортизацию следующим образом:
| Год | Начальная стоимость, ₽ | Амортизация по стандарту, ₽ | Амортизация с учётом пофр, ₽ | Остаточная стоимость, ₽ |
|---|---|---|---|---|
| 1 | 1 200 000 | 240 000 | 264 000 | 936 000 |
| 2 | 936 000 | 240 000 | 264 000 | 672 000 |
| 3 | 672 000 | 240 000 | 264 000 | 408 000 |
| 4 | 408 000 | 240 000 | 264 000 | 144 000 |
| 5 | 144 000 | 240 000 | 144 000 | 0 |
Использование пофр позволяет корректировать амортизацию с учётом изменения экономических условий или специфики эксплуатации. Рекомендуется фиксировать коэффициенты пофр в учётной политике, чтобы исключить субъективность при пересчёте стоимости основных средств. При этом все корректировки должны отражаться в бухгалтерских регистрах и пояснениях к финансовой отчётности для прозрачности учёта.
Для объектов с высокой износостойкостью пофр часто используют коэффициенты ниже 1,0, что замедляет списание стоимости, а для быстро устаревающих активов – коэффициенты выше 1,0 для ускоренной амортизации. Важно применять пофр последовательно, чтобы амортизация отражала реальную экономическую ценность основных средств.
Пофры в учёте зарплаты и кадровых начислений

Пофры применяются для точного распределения затрат на оплату труда между подразделениями и видами деятельности. В бухгалтерском учёте зарплаты они обеспечивают прозрачность начислений и позволяют корректно формировать отчётность по персоналу.
Основные области применения пофр в учёте зарплаты:
- Распределение фонда оплаты труда между проектами и подразделениями.
- Учёт премий, надбавок и стимулирующих выплат с учётом конкретных задач и показателей.
- Контроль точности начислений по категориям сотрудников (штатные, совместители, временные работники).
- Формирование аналитической информации для расчёта себестоимости продукции и услуг.
Рекомендации по внедрению пофр в кадровых начислениях:
- Определить ключевые позиции расходов на персонал и создать для них отдельные пофры.
- Закрепить правила распределения пофр между подразделениями и проектами на основе нормативов или фактической нагрузки.
- Автоматизировать учёт через специализированные модули 1С, SAP или аналогичные системы для исключения ручных ошибок.
- Регулярно проверять соответствие фактических начислений установленным пофрам, особенно при изменении структуры зарплаты или состава сотрудников.
- Использовать пофры для расчёта налогов и социальных взносов, чтобы исключить ошибки при отчётности.
Применение пофр повышает точность аналитики по затратам на персонал, облегчает контроль и позволяет формировать корректные отчёты для руководства и налоговых органов.
Ошибки и риски при работе с пофрами в бухгалтерии
Недостаточная детализация пофр часто вызывает трудности при аудите. Если пофра объединяет несколько видов операций без раздельного учета, проверяющие не смогут корректно оценить финансовое состояние организации. Решение – внедрять систему детальных кодов пофр и обеспечивать их документированное сопоставление с бухгалтерскими счетами.
Частая проблема – несвоевременное обновление пофр после изменения законодательства. Это ведет к ошибкам в начислениях и штрафам. Рекомендуется устанавливать автоматизированные уведомления о законодательных изменениях и пересматривать таблицу пофр минимум раз в квартал.
Ошибки при ручном вводе данных также приводят к существенным рискам. Автоматизация процессов с проверкой корректности кодов пофр снижает вероятность человеческой ошибки и ускоряет формирование отчетности.
Неправильное использование пофр в межфилиальных операциях может исказить внутреннюю отчетность и показатели прибыли. Для минимизации рисков необходимо разрабатывать инструкции по применению пофр в разных подразделениях и проводить обучение сотрудников.
Отсутствие контроля за изменениями в пофрах создает риск несоответствия бухгалтерской и налоговой отчетности. Внедрение регулярных сверок и контрольных процедур позволяет выявлять расхождения до отправки отчетов в налоговые органы.
Программные инструменты для ведения пофр и автоматизации учёта
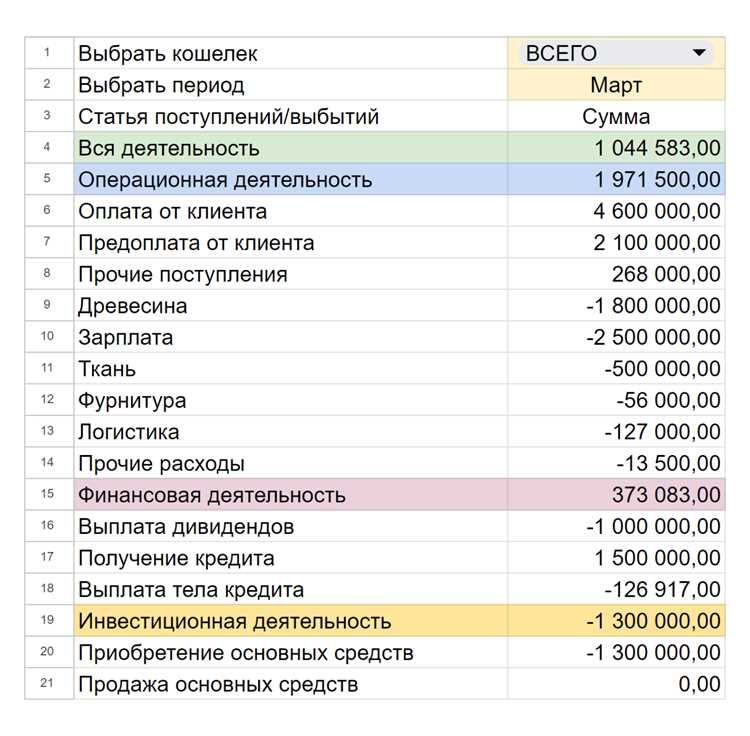
Для точного ведения пофр применяются специализированные бухгалтерские программы, интегрирующие расчёт налогов и ведение страховых взносов. Наиболее распространённые решения: 1С:Бухгалтерия, SAP ERP, Контур.Бухгалтерия, Моё дело. Эти системы обеспечивают автоматическое формирование отчётности по фондам, учёт сотрудников и расчёт начислений.
1С:Бухгалтерия позволяет вести отдельные регистры по пофр, рассчитывать страховые взносы и генерировать отчёты в формате XML для сдачи в фонды. Поддерживаются различные схемы начислений, включая фиксированные ставки и процент от заработка.
SAP ERP актуален для крупных организаций с сотнями сотрудников. Модуль HR и Payroll интегрируется с финансовым учётом, что минимизирует ошибки при расчётах и позволяет вести исторические данные по каждому фонду.
Контур.Бухгалтерия предлагает облачный доступ и автоматическую проверку соответствия законодательству. Пользователи могут формировать отчёты по ПФР, ФОМС, ФСС и сдавать их онлайн, экономя время на ручной обработке данных.
Моё дело ориентировано на малый и средний бизнес, включая ИП. Система автоматически рассчитывает взносы в зависимости от категории плательщика, формирует платежные поручения и отчётность для фондов.
Для повышения эффективности работы с пофр рекомендуются подключение модулей API для обмена данными с государственными порталами и использование электронных реестров сотрудников. Автоматизация учёта снижает вероятность ошибок при начислениях и ускоряет подготовку отчётности.
При выборе инструмента стоит учитывать масштаб организации, сложность схем начислений и требования к интеграции с внутренними системами. Системы с функцией контроля соответствия законодательству обеспечивают точность расчётов и сокращают риски штрафов.
Вопрос-ответ:
Что такое ПОФРЫ в бухгалтерии и для чего они применяются?
ПОФРЫ — это программные объекты финансового и регламентного учета, которые позволяют автоматизировать ведение бухгалтерских операций. Их используют для формирования отчетов, контроля движения средств и упрощения расчетов с налоговыми и внебюджетными фондами. С помощью ПОФРЫ бухгалтер может быстрее проверять корректность данных и уменьшать количество ручных ошибок.
Какие преимущества даёт использование ПОФРЫ при работе с отчетностью?
Основное преимущество ПОФРЫ заключается в ускорении подготовки отчетов и повышении точности расчетов. Программа автоматически формирует документы по установленным правилам, проверяет соответствие проводок нормативам и снижает вероятность ошибок при переносе данных между системами. Кроме того, это упрощает контроль за расходами и позволяет оперативно реагировать на изменения в финансовой информации.
Можно ли использовать ПОФРЫ для анализа финансового состояния компании?
Да, ПОФРЫ может применяться для анализа финансового состояния организации. С помощью этих инструментов можно формировать сводные таблицы, отслеживать доходы и расходы по разным направлениям, а также выявлять тенденции изменения показателей. Это помогает принимать обоснованные управленческие решения и планировать бюджет более точно.
Какие ошибки чаще всего возникают при работе с ПОФРЫ и как их избежать?
Чаще всего ошибки связаны с неверным вводом данных, неправильной настройкой алгоритмов обработки и несоответствием учетных параметров требованиям законодательства. Чтобы снизить риск, рекомендуется тщательно проверять исходные данные, регулярно обновлять программное обеспечение и контролировать настройки учетных схем. Также полезно проводить тестовые расчеты перед формированием официальных документов.