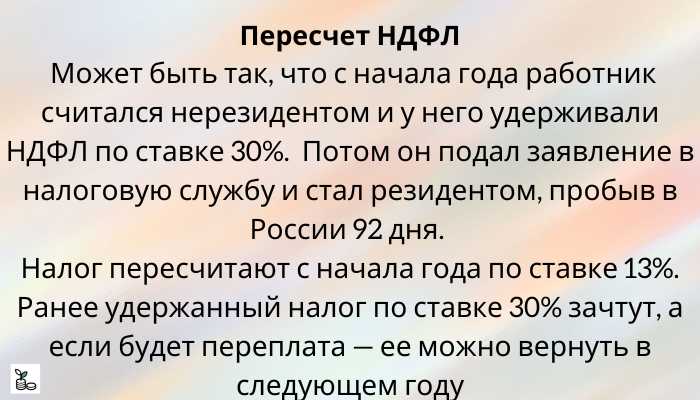
Резидентство для налоговых целей – это ключевой аспект в налоговом законодательстве, определяющий, в какой юрисдикции гражданин или организация обязаны уплачивать налоги. Налоговые органы используют несколько критериев для того, чтобы установить, является ли физическое лицо налоговым резидентом страны. Одним из самых важных факторов является количество дней, проведённых в стране за определённый период. Для большинства стран, включая Россию, если гражданин находится на территории более 183 дней в календарном году, он признаётся резидентом.
Однако существуют и другие критерии, которые могут влиять на определение налогового резидентства. Например, важно учитывать место постоянного проживания, а также связи с определённой страной, такие как наличие недвижимости, семейных обязательств или профессиональной деятельности. В некоторых странах для признания налогового резидентства могут использоваться дополнительные правила, связанные с финансовыми интересами и источниками дохода.
Кроме того, налоговая служба может применять различные соглашения о двойном налогообложении, чтобы избежать ситуации, когда гражданин или компания обязаны уплачивать налоги в двух странах одновременно. В таких случаях определение налогового резидентства зависит от согласованных международных стандартов, что также может включать анализ места постоянного центра жизненных интересов.
Для точного определения своего налогового статуса важно учитывать не только количество дней, проведённых в стране, но и другие факторы, такие как экономическая активность и социальные связи. В случае сложных ситуаций, всегда рекомендуется проконсультироваться с профессиональными налоговыми консультантами для минимизации риска ошибок в налоговых декларациях.
Ключевые критерии для определения налогового резидентства
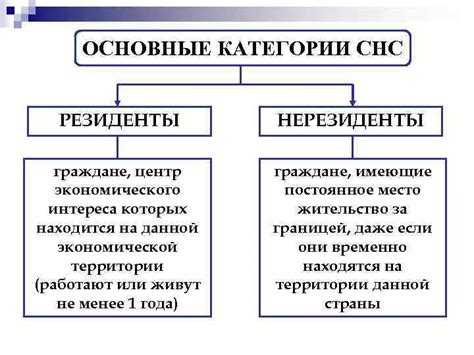
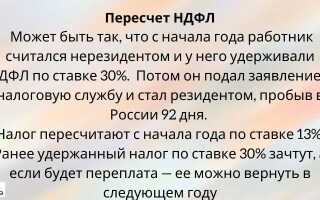
- Пребывание на территории России более 183 дней в течение 12 месяцев подряд. Это один из самых распространенных критериев для определения резидентства, который применяется большинством стран.
- Местожительство – фактор, при котором налоговая служба учитывает, где гражданин имеет свой постоянный дом, центр интересов и семейные связи.
- Центр экономических интересов – если основной источник дохода, бизнес или деловые отношения находятся в России, это может стать основанием для признания налоговым резидентом.
- Гражданство и статус визы – в некоторых случаях граждане других стран, постоянно проживающие в России, могут быть признаны резидентами по соответствующему документу.
Важно отметить, что налоговое резидентство определяется в зависимости от множества факторов, включая продолжительность пребывания, родственные связи, а также наличие рабочих обязательств или бизнес-деятельности на территории страны. Если все критерии сходятся в пользу российского резидентства, налогоплательщик подлежит налогообложению в России по всем доходам.
Проверка срока пребывания на территории страны
Период нахождения в стране включает не только дни фактического пребывания, но и дни, когда лицо находилось в стране в связи с командировками, отпуском или другими неотложными обстоятельствами. Следовательно, не имеет значения, как именно человек попадает на территорию страны (например, через работу, учебу или личные поездки), важно лишь количество дней пребывания.
Для того чтобы точно отслеживать срок пребывания, налоговые органы могут запросить у гражданина подтверждающие документы, такие как авиабилеты, записи в паспорте, справки с места работы, учебы или медицинские справки. Также может быть использован реестр въездов и выездов, если такая информация доступна в рамках пограничного контроля.
Крайне важно учитывать, что дни, проведенные в командировках или отпуске, засчитываются как пребывание на территории страны, если они соответствуют установленным критериям для целей налогообложения. В случае сомнений налоговая служба может провести дополнительные проверки и запросить соответствующие подтверждения.
Если человек временно покидает страну, но не меняет своего места жительства, это не влияет на его статус резидента, если общая продолжительность его пребывания в стране превышает 183 дня. Однако стоит учитывать, что краткосрочные поездки, например, для деловых нужд, не должны быть учтены как период временного выезда, если они не исключают из общего расчета срок нахождения.
Роль постоянного места жительства в определении резидентства
Ключевым моментом является наличие тесных и устойчивых связей с государством, таких как место проживания, семейные и социальные связи, а также наличие недвижимости, которая используется для постоянного проживания. В случае, если гражданин имеет жилье в нескольких странах, налоговые органы обычно учитывают длительность и стабильность пребывания в каждой из них для выяснения страны, где человек является налоговым резидентом.
Для налоговых целей важен не только физический аспект проживания, но и намерение и способность жить в данном месте длительное время. В некоторых случаях даже краткосрочные пребывания, но с ярко выраженной приверженностью к месту жительства (например, наличие постоянной работы или образовательной деятельности), могут привести к признанию налогового резидентства.
Таким образом, в странах с жестким налоговым законодательством обязанность уплаты налогов будет возложена на тех, кто имеет постоянное место жительства на их территории, даже если они фактически проводят много времени за ее пределами.
Как учитываются трудовые отношения при определении резидентства

Трудовые отношения могут быть важным индикатором для определения налогового резидентства, особенно когда речь идет о тех случаях, когда человек проводит значительное количество времени в разных странах. В большинстве юрисдикций налоговое резидентство может зависеть от характера и продолжительности трудовой деятельности на территории страны.
Основным фактором, влияющим на признание резидентом, является наличие трудового контракта с работодателем, зарегистрированным на территории страны. Если человек работает на постоянной основе в стране, где налоговое законодательство требует учитывать трудовые отношения, это может автоматически повлиять на его статус налогового резидента.
При этом важно учитывать, что налоговые органы могут обратить внимание не только на факт трудоустройства, но и на продолжительность нахождения работника в стране. В большинстве случаев, если трудовой контракт предполагает выполнение обязанностей в другой стране, но человек физически находится на территории страны менее 183 дней в году, его резидентство может оставаться неопределенным. В этом случае дополнительно проверяется, какой из критериев (место проживания, место работы и т. д.) преобладает.
К примеру, если человек работает в другой стране по контракту, но его семья и постоянное место жительства находятся в родной стране, то налоговые органы могут не признать его резидентом другой страны, несмотря на трудовые отношения. Важно также помнить, что если работник отправлен на работу за рубеж, налоговая система страны назначения может считать его налоговым резидентом, если выполняются определенные условия, например, минимальный срок пребывания или наличие трудового договора с местным работодателем.
Таким образом, трудовые отношения сами по себе могут существенно влиять на налоговое резидентство, однако для точного определения статуса необходимо учитывать комплекс факторов, включая срок работы, место проживания и другие обстоятельства.
Документы, подтверждающие статус налогового резидента
Для подтверждения статуса налогового резидента необходимо предоставить ряд документов, которые могут варьироваться в зависимости от законодательства конкретной страны. Основные документы включают:
- Паспорт гражданина – основной документ, удостоверяющий личность, в котором может быть указана информация о месте жительства и гражданстве.
- Вид на жительство – документ, подтверждающий наличие законного основания для проживания на территории страны.
- Справка о доходах – документ, подтверждающий факт получения дохода на территории страны. В некоторых случаях может потребоваться справка о зарплате или иной финансовой информации.
- Декларация о доходах – форма отчетности, в которой фиксируется информация о доходах и месте их получения. Подача декларации может служить доказательством нахождения на территории страны.
- Подтверждение местожительства – документы, такие как договор аренды или свидетельство о праве собственности на недвижимость, которые подтверждают постоянное или длительное пребывание в стране.
Налоговые органы могут запросить дополнительные документы в зависимости от обстоятельств. Важно убедиться, что все предоставленные данные соответствуют действительности и актуальны.
Особенности налогового резидентства для граждан с двойным гражданством
Первым шагом является анализ законодательства обеих стран. Если, согласно одной из стран, человек считается налоговым резидентом, то эта страна будет иметь право на налогообложение всех его доходов, включая зарубежные. Однако в случае, если вторая страна также считает гражданина резидентом, то может возникнуть ситуация двойного налогообложения.
Для предотвращения двойного налогообложения многие страны заключают двусторонние соглашения, которые определяют, в какой стране человек будет считаться резидентом для налоговых целей. Если таковое соглашение отсутствует, то применяется принцип «триединства»: гражданин будет налоговым резидентом той страны, с которой у него более тесные связи – это может быть страна, где у него находится основное место жительства, работа или бизнес.
Важно понимать, что наличие двойного гражданства не гарантирует автоматическое признание налогового резидентства в обеих странах. Это вопрос правового регулирования, зависящий от множества факторов, включая временные и финансовые связи с каждой из стран.
Таким образом, гражданам с двойным гражданством необходимо внимательно изучать законы обеих стран и при необходимости консультироваться с налоговыми специалистами, чтобы избежать непреднамеренного нарушения налогового законодательства и двойного налогообложения.
Как налоговая служба проверяет факты резидентства для целей налогообложения
Налоговая служба использует комплексную проверку для установления налогового резидентства физических лиц, базируясь на конкретных критериях, таких как место жительства, продолжительность пребывания в стране, наличие центра жизненных интересов и другие факторы.
Первым этапом является анализ сроков пребывания в стране. Налоговый резидент обычно определяется по принципу нахождения на территории более 183 дней в году. Это может включать как непрерывное пребывание, так и суммарное количество дней в разных поездках, при условии, что оно превышает установленный лимит.
Кроме того, налоговые органы учитывают наличие постоянного места жительства, то есть жилья, которое используется лицом в качестве основного. Важно, чтобы это место было расположено в стране, в которой лицо заявляет о своем налоговом резидентстве, и чтобы оно не носило временный характер.
Служба может запрашивать у налогоплательщика подтверждение фактов пребывания через документы, такие как билеты, штампы о пересечении границы, а также банковские выписки, налоговые декларации и другие бумаги, которые подтверждают его статус.
Кроме документов, налоговая служба может анализировать трудовые отношения. Если лицо работает в стране, то наличие трудового контракта и размер дохода также будут учитываться при оценке статуса резидентства.
Особое внимание уделяется факту нахождения «центра жизненных интересов». Если лицо имеет тесные экономические и социальные связи с конкретной страной (например, семья, бизнес, имущество), то это может стать решающим фактором в определении резидентства для налогообложения.
Для получения четкой информации и избежания ошибок при подаче декларации, налогоплательщикам рекомендуется сохранять все документы, подтверждающие пребывание в стране и их экономические интересы, а также консультироваться с налоговыми консультантами для точной оценки статуса.
Вопрос-ответ:
Как налоговая служба определяет, является ли человек налоговым резидентом?
Налоговая служба устанавливает налоговое резидентство, исходя из нескольких факторов, включая продолжительность пребывания на территории страны, наличие постоянного места жительства и другие личные обстоятельства, такие как трудовые отношения. Обычно человек признается налоговым резидентом, если он проводит в стране более 183 дней в году или имеет постоянное место жительства в данной стране. В некоторых случаях также могут учитываться связи с другими странами.
Какие документы могут подтвердить статус налогового резидента?
Документы, подтверждающие статус налогового резидента, могут варьироваться в зависимости от страны, но обычно это паспорта, визы, подтверждения о месте жительства, а также документы, подтверждающие источник дохода и трудовые отношения. В некоторых случаях, для подтверждения налогового резидентства, налоговая служба может запросить дополнительные справки, например, о фактическом пребывании на территории страны в течение определенного времени.
Как налоговая служба проверяет, сколько времени человек провел в стране для определения его резидентства?
Для проверки срока пребывания налоговая служба может использовать различные инструменты. Это могут быть данные о пересечении границы, информация о регистрации по месту жительства или места работы. Важным аспектом является наличие в системе миграционного учета информации о пребывании человека. Если гражданин не зарегистрирован, его пребывание может быть подтверждено другими источниками, такими как свидетельства работодателей или банки.
Какие особенности существуют для людей с двойным гражданством при определении налогового резидентства?
Для граждан с двойным гражданством налоговая служба будет определять резидентство исходя из фактического проживания, а не только гражданства. В таких случаях могут быть учтены оба гражданства, однако приоритет обычно отдается фактическому месту проживания, в том числе продолжительности пребывания в стране, наличии постоянного места жительства и трудовых связей. В некоторых странах налоговые соглашения могут предусматривать особенности для граждан с двойным гражданством, чтобы избежать двойного налогообложения.