

Общественный финансовый контроль представлен комплексом институтов, задачей которых является проверка соответствия расходов бюджета установленным нормам и целям. Основными субъектами выступают государственные контрольно-счетные органы, общественные советы при министерствах и ведомствах, а также специализированные неправительственные организации с аккредитацией на участие в аудитах.
Государственные контрольно-счетные органы обеспечивают системный анализ использования бюджетных средств, формируют обязательные отчеты для парламента и предоставляют рекомендации по оптимизации расходов. Важной практикой является аудит крупных инфраструктурных проектов и социальных программ, где выявляются расхождения между плановыми и фактическими показателями финансирования.
Общественные советы выполняют функцию независимого контроля, включая мониторинг закупок и исполнения государственных контрактов. Для повышения эффективности их работы рекомендуется внедрять электронные платформы для отслеживания транзакций и открытых отчетов, что обеспечивает прозрачность и доступность данных для граждан.
Неправительственные организации с официальным статусом аудитора привлекаются для оценки финансовой деятельности отдельных учреждений и программ. Опыт показывает, что привлечение внешних экспертов снижает риски коррупции и стимулирует внедрение более строгих внутренних процедур контроля.
Роль Счетной палаты в проверке бюджета и государственных расходов
Счетная палата Российской Федерации осуществляет контроль за исполнением федерального бюджета, анализируя эффективность использования государственных средств. Основной инструмент – аудиторские проверки целевого и законного расходования бюджетных средств. В 2024 году Счетная палата провела более 200 проверок, выявив нарушения на сумму свыше 15 млрд рублей.
Палата проверяет соответствие расходов установленным программам, оценку результативности государственных проектов и соблюдение бюджетной дисциплины. Особое внимание уделяется крупным государственным контрактам и инвестиционным программам, чтобы минимизировать риски коррупции и нецелевого расходования средств.
Рекомендации Счетной палаты направлены на устранение выявленных нарушений и повышение эффективности бюджетного планирования. Например, при проверке федеральной программы по строительству инфраструктуры выявлено превышение сметной стоимости на 18%, после чего были предложены корректировки контрольных процедур и усиление финансового мониторинга подрядчиков.
Счетная палата также публикует отчеты и аналитические заключения, доступные для парламента и широкой аудитории. Эти материалы позволяют формировать обоснованные решения о перераспределении бюджетных средств, корректировке расходов и оптимизации государственных программ.
Для повышения эффективности контроля рекомендуется внедрять автоматизированные системы анализа бюджетных операций, усиливать межведомственное взаимодействие и развивать методики оценки результативности государственных расходов по ключевым показателям эффективности.
Функции контрольных комиссий при муниципальных образованиях

Контрольные комиссии при муниципальных образованиях выполняют функции, направленные на обеспечение прозрачности использования бюджетных средств и соблюдение финансовой дисциплины. Основные функции включают мониторинг, анализ, проверку и отчетность.
Мониторинг предполагает регулярное наблюдение за расходованием муниципальных средств и исполнением финансовых обязательств. Комиссии фиксируют отклонения от утвержденного бюджета и выявляют факты нецелевого использования средств.
Анализ финансовых документов и программ направлен на оценку эффективности расходования бюджетных средств. В частности, комиссии оценивают соответствие расходов целевым статьям бюджета, выявляют излишние затраты и формируют рекомендации по их оптимизации.
Проверка включает аудиторские и контрольные мероприятия, проводимые как планово, так и внепланово. В ходе проверки комиссии анализируют договоры, контракты, счета-фактуры, отчеты муниципальных учреждений, выявляют нарушения законодательства и несоблюдение финансовой дисциплины.
Отчетность контрольной комиссии оформляется в виде письменных заключений и рекомендаций, направляемых в муниципальные органы власти и публикуемых для общественного доступа. Это обеспечивает обратную связь и позволяет корректировать финансовую политику.
Ниже приведена таблица основных функций и инструментов контрольных комиссий:
| Функция | Описание | Инструменты |
|---|---|---|
| Мониторинг | Непрерывное наблюдение за расходами бюджета | Ежеквартальные отчеты, проверка кассовых операций |
| Анализ | Оценка эффективности расходования средств | Сравнительный анализ бюджета, проверка целевых статей |
| Проверка | Контроль за соблюдением финансового законодательства | Аудиторские проверки, инспекции учреждений |
| Отчетность | Формирование заключений и рекомендаций | Письменные отчеты, публикация результатов для общественности |
Для повышения эффективности контрольные комиссии рекомендуется внедрять цифровые системы мониторинга, проводить регулярное обучение членов комиссии по актуальным нормам финансового законодательства и вести учет результатов проверок с конкретными мерами по устранению выявленных нарушений.
Задачи общественных советов при государственных органах
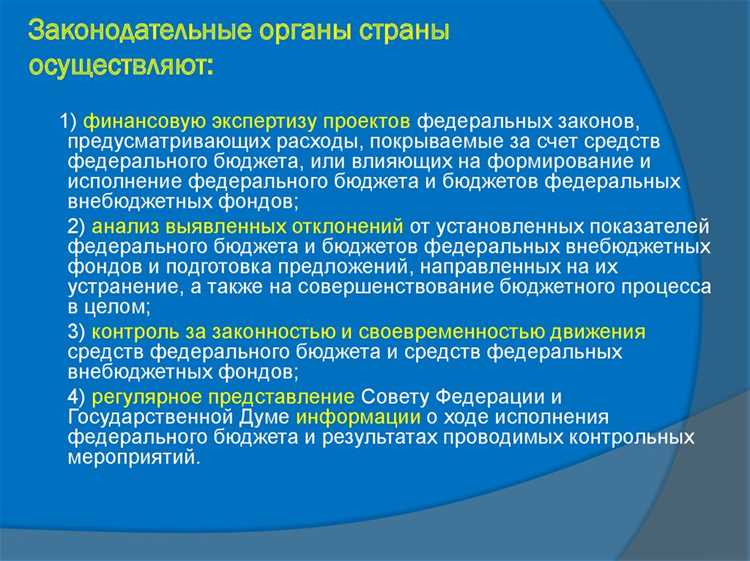
Общественные советы при государственных органах выполняют функции контроля, анализа и консультирования в сфере финансового управления. Основная задача – обеспечить прозрачность бюджетного процесса через регулярное изучение отчетов о расходовании средств и выполнение государственных программ.
Советы обязаны формировать предложения по оптимизации бюджетных расходов, включая выявление избыточных статей и предложений по перераспределению средств на приоритетные направления. Для этого проводятся сравнительные анализы с аналогичными регионами и ведомствами.
Другой ключевой аспект работы – мониторинг эффективности государственных закупок. Члены совета проверяют соответствие тендерной документации законодательству, оценивают конкурентоспособность процедур и выявляют случаи возможного конфликта интересов.
Общественные советы также разрабатывают рекомендации по улучшению внутреннего аудита и системы внутреннего контроля государственных органов. Это включает оценку процедур отчетности, регулярность проверки и полноту раскрытия информации перед гражданами.
Важной задачей является организация публичных слушаний и консультаций с населением для получения обратной связи о расходовании бюджетных средств и реализации программ. Результаты таких мероприятий оформляются в виде официальных заключений и направляются руководству органа для принятия управленческих решений.
Советы обязаны систематически публиковать отчеты о своей деятельности, включая выявленные нарушения, рекомендации по устранению недостатков и положительные практики. Это позволяет укрепить доверие общества к государственным финансовым процессам и стимулирует органы власти к повышению прозрачности.
Для повышения эффективности работы общественных советов рекомендуется внедрять цифровые инструменты анализа бюджета, использовать сравнительные показатели эффективности и разрабатывать методические рекомендации по контролю ключевых направлений расходов.
Возможности общественных экспертиз финансовых программ
Общественные экспертизы финансовых программ позволяют выявлять несоответствия планируемых расходов целям программы, оценивать эффективность использования бюджетных средств и повышать прозрачность финансового управления. Основные возможности таких экспертиз включают:
- Проверка соответствия финансовых планов нормативным актам и бюджетной классификации.
- Оценка обоснованности расходных статей и прогнозируемых показателей результативности программы.
- Выявление избыточных или дублирующих расходов между различными программами и проектами.
- Анализ соблюдения процедур государственных закупок и условий конкурсов при финансировании проектов.
- Контроль своевременности и полноты предоставления отчетности о расходовании средств.
Рекомендованные методы проведения экспертиз:
- Сравнительный анализ с аналогичными программами прошлых лет для выявления трендов расходования.
- Использование публичных баз данных и информационных ресурсов государственных органов для проверки достоверности заявленных показателей.
- Проведение независимых расчётов ключевых финансовых коэффициентов, таких как эффективность затрат, соотношение административных и целевых расходов.
- Привлечение профильных специалистов для экспертизы сложных технических или экономических аспектов программы.
- Организация открытых обсуждений и круглых столов с участием общественных организаций и граждан для дополнительной проверки прозрачности и обоснованности расходов.
Результаты общественных экспертиз могут быть оформлены в виде аналитических отчетов с конкретными рекомендациями по корректировке бюджета, перераспределению средств или оптимизации управленческих процедур. Их внедрение повышает ответственность органов власти перед обществом и снижает риски неэффективного расходования бюджетных средств.
Механизмы взаимодействия НКО с органами финансового контроля
Некоммерческие организации (НКО) обязаны обеспечивать прозрачность финансовой деятельности, что требует прямого взаимодействия с органами общественного и государственного финансового контроля. Основные механизмы включают:
- Регулярная отчетность: НКО предоставляют годовые финансовые отчеты, бухгалтерскую и налоговую документацию в соответствии с требованиями Федеральной налоговой службы и контролирующих органов. Наличие унифицированной формы отчетности сокращает риск ошибок и ускоряет проверку.
- Внутренние аудиторские проверки: Применение внутренних аудитов позволяет выявлять нарушения до внешней проверки. Результаты аудита передаются в органы контроля в виде заключений, что повышает доверие к организации.
- Онлайн-взаимодействие с контролирующими органами: Использование государственных порталов (например, «Госуслуги», «Единый федеральный реестр НКО») для подачи отчетов и получения уведомлений обеспечивает своевременное информирование о требованиях и проверках.
- Участие в совместных инспекциях: Организация встреч с представителями контрольных органов для обсуждения методики проверки и корректировки внутреннего документооборота снижает вероятность нарушений и штрафов.
- Обратная связь и консультации: НКО могут направлять запросы в органы контроля для уточнения требований, интерпретации нормативных актов и согласования нестандартных операций.
Практические рекомендации для повышения эффективности взаимодействия:
- Составлять план регулярных финансовых проверок и отчетов, включающий все обязательные формы и сроки.
- Вести отдельный учет средств, полученных от грантов и пожертвований, с подробной разбивкой по проектам.
- Создавать архив цифровых и бумажных документов с индексированием по дате и типу операции для быстрого доступа при проверках.
- Обучать сотрудников принципам финансового контроля и требованиям законодательства, включая налоговую отчетность и контроль за расходованием средств.
- Использовать стандартизированные шаблоны отчетов, рекомендованные органами контроля, чтобы минимизировать вероятность отказа в приеме документации.
Эти механизмы и рекомендации позволяют НКО минимизировать риски нарушения законодательства, повысить прозрачность деятельности и укрепить доверие со стороны государственных органов и доноров.
Практика публичных отчетов и аудиторских заключений для граждан
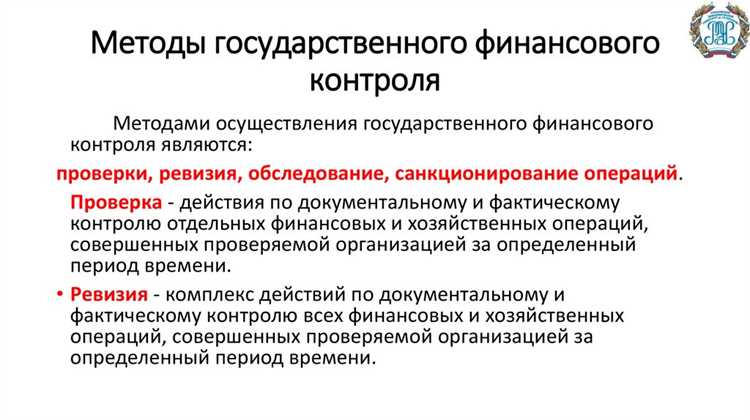
Публичные отчеты государственных органов и муниципалитетов формируются на основе данных бухгалтерского учета, сметных планов и результатов внутреннего контроля. В 2024 году, согласно данным Счетной палаты РФ, 72% субъектов федерации представили публичные отчеты в открытом доступе на официальных порталах, при этом 65% из них сопровождались аудиторским заключением независимого органа.
Аудиторские заключения включают оценку соответствия расходования бюджетных средств установленным нормативам, полноты раскрытия финансовой информации и выявленных рисков. Рекомендовано гражданам при изучении таких документов обращать внимание на три ключевых блока: исполнение бюджета по направлениям расходов, отклонения от смет и наличие замечаний аудиторов. Эти показатели позволяют объективно оценить эффективность управления публичными финансами.
Для повышения прозрачности эксперты советуют органам власти публиковать данные в машиночитаемых форматах (CSV, JSON), что облегчает обработку информации аналитическими платформами и независимыми исследователями. Публикация аудиторских заключений с пояснениями по каждому выявленному нарушению или риску улучшает понимание гражданами потенциального влияния на социально-экономическую ситуацию в регионе.
Гражданам рекомендуется использовать публичные отчеты совместно с официальными порталами госуслуг и интерактивными сервисами контроля бюджета. Например, сравнительный анализ исполнения бюджета по кварталам или по программам позволяет выявить системные нарушения и подготовить обращения в контролирующие органы с конкретными вопросами, что повышает результативность общественного контроля.
Регулярная практика предоставления отчетов с аудиторскими заключениями снижает вероятность коррупционных рисков и стимулирует органы власти к более рациональному расходованию средств. На уровне муниципалитетов успешным примером считается публикация детализированных отчетов о проектах благоустройства с указанием источников финансирования, подрядчиков и фактических расходов, что делает контроль доступным для каждого гражданина.
Вопрос-ответ:
Какие государственные органы участвуют в контроле за расходованием бюджетных средств?
Государственный контроль за использованием финансовых ресурсов осуществляется различными структурами. Среди них ключевое место занимает Счетная палата, проверяющая законность и целевое использование бюджетных средств. Также функции контроля выполняют Министерство финансов, органы казначейства и контрольно-ревизионные службы на местах, которые следят за соблюдением финансовой дисциплины в отдельных организациях и учреждениях.
Чем отличается внешняя проверка финансов от внутреннего контроля в государственных учреждениях?
Внешняя проверка осуществляется независимыми структурами, такими как Счетная палата, которые оценивают финансовую деятельность органов власти с точки зрения законности и прозрачности. Внутренний контроль ведется самими учреждениями через бухгалтерские и контрольные подразделения, проверяющие правильность оформления документов, соответствие процедур и рациональность расходов. Таким образом, внешняя проверка носит более независимый характер, а внутренний контроль служит инструментом поддержания порядка внутри организации.
Какие функции выполняет Счетная палата в системе общественного финансового контроля?
Счетная палата осуществляет аудит государственных расходов и доходов, проверяет достоверность отчетности и соблюдение финансовой дисциплины. Она может выявлять нарушения законодательства, давать рекомендации по их устранению и готовить отчеты для парламента и правительства. Деятельность палаты направлена на то, чтобы государственные ресурсы расходовали строго по назначению и с учетом законных процедур.
Каким образом контрольно-ревизионные органы на местах взаимодействуют с центральными структурами контроля?
Контрольно-ревизионные органы на уровне регионов и муниципалитетов проводят проверки учреждений, предприятий и организаций, следят за расходованием средств и подготовкой отчетности. Они передают результаты проверок в центральные органы, такие как Министерство финансов или Счетная палата, которые могут использовать эти данные для комплексной оценки ситуации. Такая схема обеспечивает информационный обмен и согласованность действий на всех уровнях контроля.
Какие механизмы контроля позволяют выявлять нарушения в бюджетном процессе?
Для обнаружения нарушений используются аудиторские проверки, ревизии финансовых документов, анализ отчетности и сопоставление плановых и фактических показателей. Кроме того, органы контроля могут проводить выборочные проверки, расследовать жалобы граждан и организации мониторинговые кампании. Эти меры помогают выявлять несоблюдение процедур, неправомерное расходование средств и другие финансовые нарушения.
Какие органы осуществляют контроль за расходованием бюджетных средств?
Контроль за расходованием бюджетных средств выполняют государственные органы и структуры, обладающие соответствующими полномочиями. Среди них можно выделить парламентские комиссии по бюджету, контрольные управления при министерствах финансов и специализированные аудиторские службы. Их деятельность направлена на проверку правильности формирования, распределения и использования бюджетных ресурсов, выявление нарушений законодательства и финансовых злоупотреблений.
Какова роль общественных организаций в проверке государственных финансов?
Общественные организации и объединения граждан участвуют в наблюдении за использованием государственных средств, представляя независимую оценку действий органов власти. Они могут проводить публичные исследования, готовить аналитические отчеты и информировать население о выявленных нарушениях. Данный вид контроля позволяет повысить прозрачность финансовой деятельности государства и способствует привлечению внимания к проблемам, которые могут оставаться незамеченными при исключительно внутреннем контроле.


