
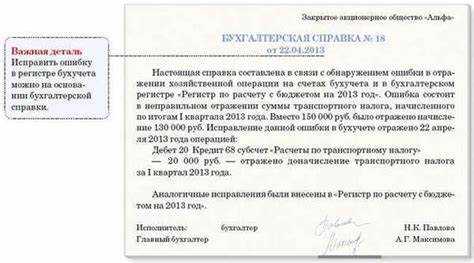
Электронный регистр бухгалтерского учета является важным инструментом для учета финансовых операций в организации. Однако для его юридической силы необходимо пройти процедуру заверения, чтобы данные стали официальными и пригодными для использования в судебных и налоговых вопросах. На первый взгляд, этот процесс может показаться сложным, но на практике он сводится к выполнению нескольких ключевых шагов.
Первым этапом заверения электронного регистра является использование квалифицированной электронной подписи. Она подтверждает подлинность данных и личность их владельца. Для этого требуется наличие специального программного обеспечения и регистрация у аккредитованного удостоверяющего центра. Удостоверение подписи требует использования индивидуального сертификата, который должен быть актуален и не истекать в момент заверения.
Кроме того, важно обеспечить сохранность и защиту информации, находящейся в электронном регистре. Для этого применяются методы криптографической защиты, такие как шифрование данных. После того как электронный регистр заверен подписью, необходимо хранить его в соответствии с требованиями законодательства. Важно понимать, что для юридической силы таких данных требуется соблюдение всех условий безопасности и соответствия актуальным нормативным актам.
Таким образом, заверение электронного регистра бухгалтерского учета – это не просто формальность, а важный шаг для обеспечения законности и достоверности финансовых данных. Этот процесс требует точности в выборе инструментов и соблюдения всех технических и юридических норм.
Что важно учесть при выборе способа заверения электронного регистра

При выборе способа заверения электронного регистра бухгалтерского учета необходимо учитывать несколько ключевых факторов, которые влияют на юридическую силу документа и соответствие нормативным требованиям.
- Правовая сила выбранного метода. Важно, чтобы выбранный способ заверения соответствовал требованиям законодательства, включая использование квалифицированных электронных подписей (КЭП) или иных методов, признанных законом.
- Тип и объем документации. Для крупных организаций или секторов с высоким объемом данных рекомендуется выбирать методы, обеспечивающие максимальную защиту данных и позволяют подтверждать целостность и подлинность документа на каждом этапе его использования.
- Совместимость с используемыми системами. Метод заверения должен быть интегрирован с используемым бухгалтерским программным обеспечением и поддерживаться всеми участвующими сторонами. Это исключит потенциальные ошибки при передаче и обработке данных.
- Стоимость и доступность инструментов. Выбор метода заверения должен учитывать затраты на приобретение программного обеспечения и аппаратных средств для реализации заверения, а также доступность сервисов, предоставляющих электронные подписи или другие нужные функции.
- Уровень безопасности. Важно, чтобы выбранный способ обеспечивал высокий уровень защиты данных от несанкционированного доступа, изменений и потерь. Рекомендуется использовать системы с многоуровневой аутентификацией и шифрованием данных.
- Простота и скорость процесса заверения. При выборе метода стоит оценить, насколько он прост в использовании для сотрудников, а также насколько быстро он может быть применен для заверения большого объема документов.
- Гарантии защиты от подделок. Выбранный способ заверения должен иметь встроенные механизмы для защиты от подделок, такие как уникальные коды или идентификаторы, которые позволяют верифицировать документ в будущем.
Какие требования предъявляются к безопасности электронного регистра бухучета
Безопасность электронного регистра бухгалтерского учета требует соблюдения множества требований для защиты данных от несанкционированного доступа, утраты или модификации. Эти требования касаются как программного, так и аппаратного обеспечения, а также процессов взаимодействия с пользователями системы.
Прежде всего, система должна быть защищена от внешних угроз. Это включает в себя установку антивирусного ПО, фаерволов и использование шифрования данных. Шифрование должно применяться как при хранении данных на сервере, так и при их передаче по каналам связи. Использование SSL/TLS-протоколов для защиты передачи данных через интернет обязательно.
Важной частью безопасности является аутентификация пользователей. Каждый доступ к электронному регистру должен осуществляться по уникальному логину и паролю. Для повышения безопасности рекомендуется внедрение двухфакторной аутентификации, что снижает риск несанкционированного доступа даже в случае компрометации пароля.
Следующий аспект – контроль доступа на уровне ролей. Каждый пользователь должен иметь доступ только к тем данным, которые необходимы для выполнения его работы. Это предотвращает случайное или намеренное изменение данных, к которым пользователь не должен иметь доступа. Управление правами доступа должно быть централизованным и легко настраиваемым для оперативного реагирования на изменения в организации.
Не менее важным требованием является создание резервных копий данных. Все данные, включая финансовые отчеты и транзакции, должны регулярно сохраняться и храниться в защищенном месте. Резервные копии должны быть проверены на целостность, а также должны храниться в географически удаленных местах для защиты от возможных физических повреждений или потерь.
Нельзя забывать и о мониторинге системы. Все действия, совершенные в системе, должны регистрироваться в журнале аудита. Это позволяет отслеживать любые изменения в электронном регистре и быстро реагировать на попытки несанкционированного вмешательства.
Ключевым моментом является обеспечение физической безопасности серверов и рабочих станций, на которых хранится электронный регистр. Эти устройства должны быть защищены от доступа посторонних лиц и иметь ограниченный физический доступ только для авторизованных сотрудников.
В соответствии с законодательством, организация должна обеспечить соответствие системы требованиям по защите персональных данных и конфиденциальной информации, особенно если в учете используются данные, подпадающие под действие законов о защите личных данных.
Наконец, важно регулярное проведение аудитов безопасности и тестирования системы на уязвимости. Это помогает своевременно выявлять и устранять потенциальные угрозы, обеспечивая высокий уровень защиты на всех этапах работы с электронным регистром бухгалтерского учета.
Как выбрать подходящий электронный ключ для заверения
При выборе электронного ключа для заверения бухгалтерского регистра важно учитывать несколько факторов, чтобы обеспечить безопасность и соответствие требованиям законодательства.
Тип ключа. Электронные ключи делятся на два основных типа: квалифицированные и неквалифицированные. Для заверения регистров бухучета необходимо использовать только квалифицированные электронные ключи, которые соответствуют строгим стандартам безопасности и подтверждают подлинность подписи.
Качество криптографических алгоритмов. Ключ должен поддерживать современные криптографические стандарты, такие как алгоритмы RSA или ECDSA, для защиты данных и предотвращения подделки подписей. При выборе ключа важно удостовериться в поддержке алгоритмов, признанных в вашем регионе.
Совместимость с ПО и регистрационными системами. Электронный ключ должен быть совместим с программным обеспечением, которое используется для создания и хранения регистров. Например, если используется специализированная бухгалтерская система, ключ должен интегрироваться с ней без дополнительных настроек.
Доступность и удобство использования. Ключ может быть реализован как в виде смарт-карты, USB-ключа или в виде программного обеспечения на компьютере. Для удобства работы предпочтительнее выбрать ключ, который легко интегрируется в рабочий процесс и не требует сложных процедур для доступа.
Защищенность устройства. Электронные ключи должны быть защищены от несанкционированного доступа. Для этого они могут быть оснащены дополнительными средствами защиты, такими как PIN-коды или биометрические данные, что обеспечит высокий уровень безопасности при использовании ключа.
Надежность и поддержка поставщика. Важно выбирать ключи от надежных поставщиков, которые обеспечивают техническую поддержку и гарантии на протяжении всего срока эксплуатации. Обратите внимание на репутацию и историю компании, предоставляющей ключи, а также наличие сертификаций и лицензий.
Соблюдая эти рекомендации, можно выбрать подходящий электронный ключ, который будет соответствовать всем требованиям безопасности и обеспечит надежность при заверении электронных регистров бухучета.
Как проверить правильность заверения электронного регистра
Проверка правильности заверения электронного регистра бухгалтерского учета – важный шаг для обеспечения юридической силы документов. Чтобы убедиться в корректности заверения, выполните следующие действия:
- Проверьте наличие электронной подписи на каждом документе, который должен быть заверен.
- Убедитесь, что подпись была поставлена с использованием актуального сертификата, действующего на момент заверения.
- Проверьте соответствие электронной подписи данным, указанным в сертификате: удостоверяющий центр должен быть надежным и зарегистрированным в установленном порядке.
- Для проверки подписи используйте соответствующее программное обеспечение, которое поддерживает алгоритмы, используемые в вашей организации.
- Убедитесь, что срок действия сертификата электронной подписи не истек.
- Проверьте, что файл, содержащий данные регистра, не был изменен после его заверения – используйте проверку хеш-сумм или другие методы для выявления возможных изменений в содержимом файла.
Проведение этих проверок обеспечит юридическую чистоту и надежность заверенного электронного регистра, минимизируя риски ошибок или несанкционированных изменений.
Какие документы необходимо подготовить для заверения регистра
Для заверения электронного регистра бухгалтерского учета необходимо подготовить следующие документы:
1. Акт о проведении инвентаризации или отчет о выполнении соответствующих проверок. Этот документ подтверждает правильность данных, представленных в регистре, и является обязательным для подтверждения достоверности информации.
2. Договор на использование электронной подписи с уполномоченной организацией. Электронная подпись, выданная аккредитованным удостоверяющим центром, должна быть привязана к конкретному юридическому лицу или индивидуальному предпринимателю, использующему электронный регистр.
3. Уведомление о применении электронного документа. Это заявление, подтверждающее, что организация использует электронный формат для хранения и заверения бухгалтерского учета. Документ должен быть зарегистрирован в соответствующих органах.
4. Лицензия или разрешение на использование программного обеспечения для ведения бухгалтерского учета. Данный документ необходим, чтобы гарантировать, что используемые системы соответствуют требованиям законодательства.
5. Протокол собрания акционеров или другого органа управления, если заверение регистра касается юридического лица. Протокол должен подтверждать согласие на использование электронных средств для ведения бухгалтерского учета и заверения документации.
6. Копии доверенностей, если заверение регистров происходит от имени другого лица. Доверенность должна быть нотариально заверена и включать все необходимые полномочия для осуществления действий с электронными документами.
7. Отчетность за предыдущий период, которая будет являться основой для формирования электронного регистра. Этот документ нужен для анализа и подтверждения правильности введенных данных.
8. Сертификаты и лицензии на системы безопасности. Документы, подтверждающие защиту данных в электронном виде, обеспечивают безопасность информации, хранимой в электронных регистрах.
Как заверить электронный регистр с использованием квалифицированной подписи
Для заверения электронного регистра бухгалтерского учета с использованием квалифицированной подписи необходимо выполнить несколько обязательных шагов. Первоначально, необходимо получить квалифицированный электронный ключ, который выдается аккредитованными центрами сертификации. Этот ключ служит для подписания документов и подтверждения их подлинности.
Процесс заверения включает несколько этапов. Сначала необходимо создать электронную версию регистра в соответствующем программном обеспечении. Затем, перед заверением, необходимо убедиться в том, что документы не были изменены после их создания, для чего используется алгоритм хэширования.
После этого, с помощью соответствующего программного обеспечения, нужно подписать документ с использованием квалифицированной подписи. Квалифицированная подпись обеспечивается с помощью приватного ключа, который хранится на защищенном носителе (например, смарт-карте или токене). Этот шаг удостоверяет, что подпись принадлежит подписавшему и что данные не были изменены после подписания.
Важным моментом является правильность формирования подписи и ее проверка. Программное обеспечение должно автоматически проверить подлинность подписи и сопоставить ее с зарегистрированным сертификатом. Сертификат, который используется для подписи, должен быть действительным, а его срок не должен истечь.
Заверение регистра с использованием квалифицированной подписи также требует соблюдения требований безопасности, в том числе использования надежных паролей и соблюдения протоколов безопасности для хранения электронных ключей. Важно проводить регулярные проверки подлинности подписей для предотвращения возможных случаев мошенничества.
После подписания, электронный регистр считается заверенным, и его можно использовать в рамках бухгалтерского учета, сохраняя полную юридическую силу. Проверка достоверности подписи в любой момент времени позволяет убедиться в неизменности данных.
Какие ошибки могут возникнуть при заверении и как их избежать

Также частой проблемой является несоответствие времени подписания документа с его фактическим состоянием. Важность корректного времени подписания связана с требованиями законодательства, особенно в отношении сроков хранения и доступности информации. Для исключения данной ошибки рекомендуется синхронизировать серверы с точными временными метками и использовать системные настройки для автоматической проверки времени подписания.
Ошибки в данных, занесенных в регистр, также могут стать причиной проблем при заверении. Неверные или неполные записи в бухгалтерском учете могут повлиять на законность заверенного документа. Для предотвращения таких ошибок необходимо тщательно проверять все введенные данные до момента заверения и использовать механизмы контроля ошибок на стадии ввода информации.
Другой тип ошибки – это недостаточная безопасность канала передачи данных. Если данные отправляются по незащищенному каналу, существует риск их подделки или утраты. Для избежания этой ошибки следует использовать только защищенные каналы связи (например, SSL/TLS) и современные методы шифрования данных.
Немаловажным аспектом является и проверка правильности формата документа перед его заверением. Ошибка в структуре файла, например, несоответствие формата XML или PDF, может привести к невозможности успешного заверения. Перед подписанием следует проверять соответствие документа установленным требованиям и использовать специализированное ПО для конвертации форматов.
Еще одной ошибкой является отсутствие актуальной версии регистровой программы или несовместимость с системой квалифицированных подписей. Для устранения этой проблемы важно регулярно обновлять программное обеспечение, следить за совместимостью версий и своевременно вносить изменения в настройки системы.
Как хранить заверенный электронный регистр в соответствии с требованиями законодательства
Для обеспечения правомерности хранения электронного регистра бухгалтерского учета необходимо соблюдать требования законодательства о защите данных и документации. В первую очередь, регистр должен храниться в защищенном электронном виде, обеспечивающем целостность и доступность данных на протяжении всего периода хранения.
Согласно законодательству, электронные документы, в том числе бухгалтерские регистры, должны храниться в течение определенного срока, который зависит от типа документа. Например, для бухгалтерских документов срок хранения составляет 5 лет с момента окончания отчетного года, в котором был составлен документ. Это требование распространяется как на бумажные, так и на электронные документы.
Важно, чтобы электронный регистр был защищен от несанкционированного доступа. Это означает использование средств криптографической защиты, таких как цифровая подпись или шифрование данных, а также регулярное обновление программного обеспечения для обеспечения защиты от вирусов и других угроз.
Для хранения электронного регистра можно использовать специальные системы электронного документооборота или архивы, которые соответствуют требованиям законодательства. Эти системы должны обеспечивать автоматическую проверку подлинности и целостности документов, а также наличие резервных копий на случай утраты данных.
Кроме того, необходимо обеспечить возможность доступа к электронному регистру только уполномоченным лицам. Для этого применяется система разграничения доступа, где каждому пользователю предоставляется ограниченный доступ, соответствующий его функциональным обязанностям.
По истечении установленного срока хранения регистр должен быть уничтожен в соответствии с требованиями законодательства, что также может быть выполнено с использованием специализированных сервисов, обеспечивающих безопасность процесса уничтожения данных.
Вопрос-ответ:
Какие требования предъявляются к заверению электронного регистра бухгалтерского учета?
Заверение электронного регистра бухгалтерского учета должно соответствовать законодательным требованиям, в первую очередь, это использование квалифицированной электронной подписи. Подпись должна быть выдана аккредитованным удостоверяющим центром и использоваться на основе действующего соглашения с организацией, которая является владельцем регистра. Также необходимо удостовериться, что данные, подписанные электронной подписью, невозможно подделать или изменить, что обеспечивается использованием современных средств криптографической защиты.
Какие документы нужны для заверения электронного регистра бухгалтерского учета?
Для заверения электронного регистра бухгалтерского учета необходимы несколько документов. Во-первых, это документы, подтверждающие права на использование электронной подписи, включая соглашение с удостоверяющим центром. Во-вторых, требуется сам электронный регистр, который подлежит заверению, а также документы, подтверждающие достоверность информации, представленной в регистре, такие как бухгалтерские отчеты или акты, если они имеют отношение к записи в регистре.
Как проверить, что электронный регистр заверен корректно?
Для проверки корректности заверения электронного регистра нужно удостовериться, что в подписи содержится информация о подтверждении ее подлинности. Важно использовать специализированные программы или онлайн-сервисы для проверки электронной подписи на соответствие стандартам безопасности. Также следует убедиться, что дата и время подписи точно зафиксированы, а сам документ не был изменен после заверения.
Как выбрать подходящий электронный ключ для заверения регистров?
Для выбора подходящего электронного ключа для заверения бухгалтерских регистров следует ориентироваться на несколько факторов. Во-первых, ключ должен быть квалифицированным и выдан аккредитованным удостоверяющим центром, что гарантирует его юридическую силу. Во-вторых, важно обратить внимание на уровень защиты ключа, который должен соответствовать стандартам безопасности, например, использовать алгоритмы с высокой степенью защиты информации.
Что делать, если возникли проблемы с заверением электронного регистра?
Если возникли проблемы с заверением электронного регистра, следует в первую очередь обратиться к технической поддержке удостоверяющего центра, который выдал электронный ключ. Также можно проверить настройки программного обеспечения, которое используется для подписания документа, и убедиться в его соответствии актуальным требованиям безопасности. В случае ошибок в процессе подписания важно устранить их до того, как регистр будет использован в бухгалтерском учете.


