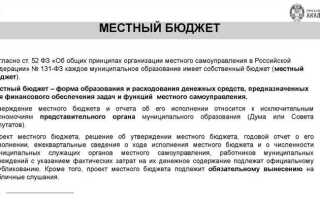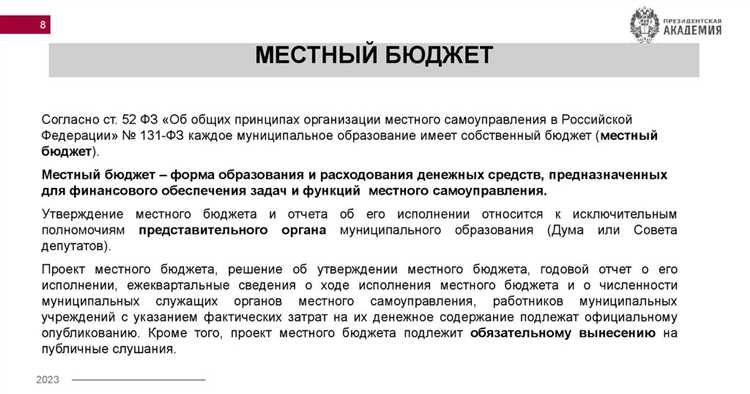
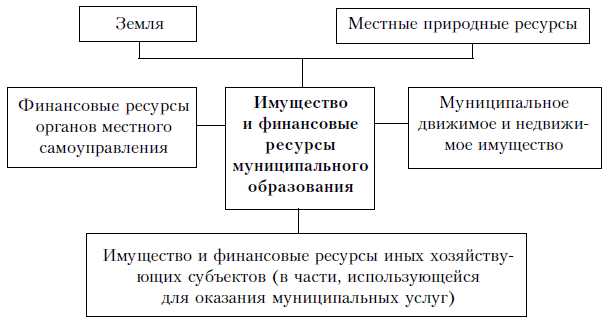
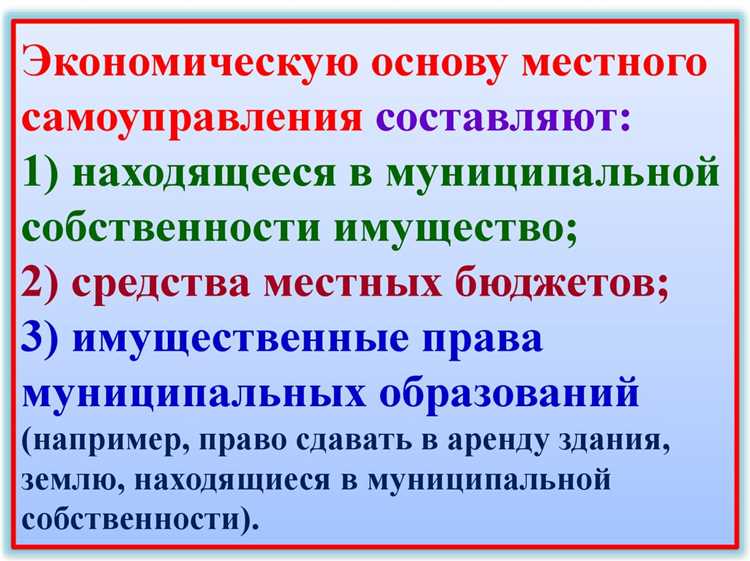
Экономическая основа местного самоуправления включает в себя систему финансовых и экономических отношений, обеспечивающих функциональность местных органов власти и развитие территорий. Одной из ключевых составляющих этой системы является местное бюджетирование, которое определяется не только национальными законами, но и специфическими потребностями каждого муниципалитета.
Основной задачей местного бюджета является обеспечение финансирования социально-экономических программ, направленных на улучшение качества жизни на уровне территориальных единиц. Важнейшими источниками доходов местных бюджетов являются налоги, сборы и дотации, выделяемые из государственного бюджета. В 2023 году доля налоговых поступлений в бюджетах муниципалитетов составила около 40%, в то время как субсидии и дотации составляют 30%. Примерно 20% поступлений приходятся на трансферты и другие формы финансовой поддержки.
Важным аспектом экономической основы является гибкость в распределении ресурсов между различными уровнями власти. Местные органы управления должны иметь возможность самостоятельно определять приоритеты расходов в зависимости от конкретных нужд региона, таких как здравоохранение, образование, развитие инфраструктуры. В 2022 году расходы на развитие инфраструктуры в местных бюджетах составили 25% от общего объема расходов, что демонстрирует повышенную потребность в этой области.
Для эффективного управления экономикой на местах требуется не только достаточное финансирование, но и способность органов местного самоуправления грамотно распоряжаться ресурсами. В условиях ограниченности финансов важно внедрять механизмы контроля за расходами и результативностью проектов, чтобы минимизировать риск нецелевого использования средств. Также стоит обратить внимание на развитие местных предпринимательских инициатив, что может существенно улучшить финансовую стабильность муниципалитетов.
Источники доходов местных бюджетов
- Налоги и сборы: Основной источник доходов местных бюджетов. Включает в себя как федеральные, так и региональные налоги, которые частично или полностью остаются на уровне местных властей.
- Налог на имущество физических лиц: Включает налоги на жилье, земельные участки, дачи и другие объекты недвижимости, расположенные на территории муниципалитета.
- Налог на землю: Взимается с владельцев земельных участков, что обеспечивает значительную часть доходов местных бюджетов, особенно в сельской местности.
- Торговые сборы: Применяются на местах для получения средств от предпринимательской деятельности, включая торговлю на рынках и уличную торговлю.
- Транспортный налог: Включает налоги на транспортные средства, зарегистрированные на территории муниципалитета, что представляет собой важный источник для финансирования транспортной инфраструктуры.
- Трансферы из вышестоящих бюджетов: Включают в себя субсидии и дотации из федерального и регионального бюджетов, которые направляются на софинансирование местных проектов и программ. Это важный элемент финансовой политики, который компенсирует дефицит собственных доходов.
- Платежи за услуги и административные сборы: Это доходы, получаемые за предоставление муниципальных услуг, таких как водоснабжение, вывоз мусора, а также за выдачу разрешений и лицензий на определенные виды деятельности.
Каждый из этих источников требует внимательного контроля и анализа, чтобы оптимизировать расходы и избежать дефицита бюджета. Ключевым моментом является сбалансированное распределение налоговой нагрузки, которое бы не перегружало бизнес и граждан, но при этом обеспечивало финансовую стабильность местных органов власти.
Налоги и сборы как основа финансирования
Земельный налог, как правило, является одним из стабильных источников дохода для местных органов власти. Он зависит от рыночной стоимости земли, что делает его важным инструментом стимулирования эффективного использования земельных ресурсов. Местные власти могут регулировать ставки налога в зависимости от потребностей муниципального образования, что позволяет гибко адаптировать систему налогообложения.
Налог на имущество физических лиц также играет ключевую роль в местном бюджете. Он напрямую связан с наличием собственности на территории муниципалитета, что обеспечивает устойчивое поступление средств. Применение дифференцированных ставок в зависимости от категории имущества позволяет местным властям более точно регулировать нагрузку на собственников, учитывая экономическое положение региона.
Налог на доходы физических лиц (НДФЛ) является одним из самых крупных источников поступлений в местные бюджеты, так как доля налоговых отчислений местных властей от общего объема НДФЛ часто достигает значительных величин. Поступления от этого налога стимулируют развитие социальной инфраструктуры и обеспечивают финансирование социальных программ, таких как здравоохранение, образование и культура.
Кроме традиционных налогов, местные органы власти могут вводить различные сборы. Эти сборы предназначены для покрытия расходов на обслуживание и развитие определенных объектов или услуг, например, транспортных систем, коммунальных услуг или уборки территории. Такой механизм позволяет создать дополнительный источник доходов, который помогает разгрузить местные бюджеты и более эффективно распределить ресурсы.
Роль муниципальной собственности в экономике самоуправления
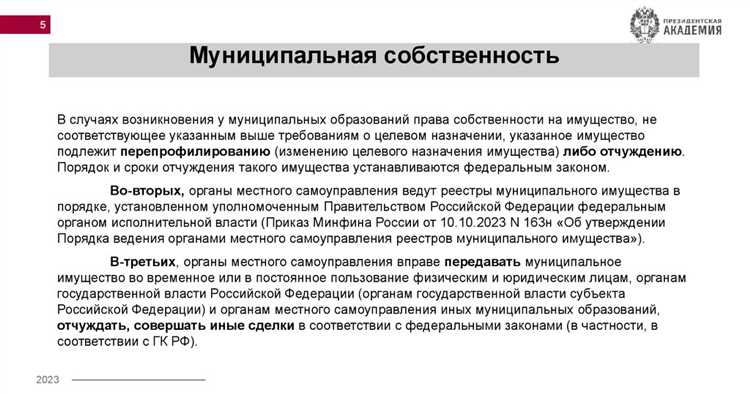
Основная цель муниципальной собственности – обеспечение устойчивого функционирования муниципальных образований и создание условий для их развития. Право собственности позволяет местным органам власти управлять ресурсами, генерировать доходы, а также влиять на развитие социальной и экономической инфраструктуры.
Муниципальная собственность имеет несколько ключевых функций:
- Финансовая стабильность – доходы от аренды, продажи и эксплуатации муниципальных объектов обеспечивают значительную часть местных бюджетов.
- Инвестиционная привлекательность – наличие активов, которые могут быть использованы для привлечения инвестиций, способствует развитию местной экономики.
- Регулирование рынка недвижимости – муниципальные власти могут использовать собственность для регулирования спроса и предложения на рынке жилья и коммерческой недвижимости.
Для эффективного использования муниципальной собственности важно учитывать следующие аспекты:
- Рациональное управление – регулярный аудит и оценка эффективности использования муниципальных объектов помогают минимизировать потери и повысить отдачу от собственности.
- Привлечение частных инвестиций – создание условий для публично-частного партнерства может способствовать модернизации и развитию инфраструктуры.
- Законодательные инициативы – принятие и соблюдение законодательства, регулирующего использование муниципальной собственности, должно быть направлено на предотвращение злоупотреблений и коррупции.
Таким образом, муниципальная собственность является не только важным источником доходов, но и инструментом, который позволяет местным органам власти управлять территориальными ресурсами, развивать инфраструктуру и привлекать инвестиции, что способствует улучшению качества жизни граждан и повышению конкурентоспособности муниципалитетов.
Принципы распределения средств между уровнями власти
Первый принцип – финансовая устойчивость. Он предполагает, что местные бюджеты должны быть достаточно обеспечены для выполнения своих функций без излишней зависимости от внешних источников финансирования. Это включает в себя не только адекватный уровень собственных доходов, но и оптимальное использование межбюджетных трансфертов, которые должны компенсировать дефицит местных ресурсов.
Второй принцип – справедливость. Он основан на необходимости учитывать различия в уровне доходов и потребностей разных территорий. Перераспределение средств должно происходить с учетом численности населения, уровня социально-экономического развития региона, а также экологических и географических особенностей. Система трансфертов должна минимизировать неравенство между регионами, обеспечивая базовые стандарты жизни на всех территориях.
Третий принцип – эффективность. Распределение средств должно быть нацелено на максимальную отдачу от каждого вложенного рубля. Это предполагает, что средства должны быть направлены на проекты, которые обеспечат наибольшие долгосрочные результаты. Важно учитывать не только текущее состояние бюджета, но и возможные экономические и социальные последствия распределения средств в будущем.
Внедрение этих принципов в практику требует строгой отчетности и прозрачности на всех уровнях власти, а также активного мониторинга эффективности расходования средств. Только в этом случае возможно достижение сбалансированного и справедливого распределения финансовых ресурсов между уровнями власти.
Государственные субсидии и трансферы на местном уровне
Государственные субсидии и трансферы играют важную роль в финансовом обеспечении местных органов власти. Эти средства предоставляются для поддержки муниципальных программ, обеспечения функционирования инфраструктуры и решения социальных задач. На практике существует несколько типов трансфертов: дотации, субсидии, гранты, а также различные виды налоговых трансфертов.
Дотации, как правило, предоставляются на безвозмездной основе и направляются на покрытие дефицита местных бюджетов. Такие средства используются для финансирования социальных расходов, улучшения качества жизни в муниципальных образованиях, а также для решения проблемы неравномерного распределения доходов между регионами.
Субсидии отличаются от дотаций тем, что они предполагают частичное или полное возмещение расходов на конкретные проекты. Важно, что субсидии часто сопровождаются условиями, которые касаются направления расходования средств и сроков их использования. Например, субсидии могут выделяться на развитие инфраструктуры, поддержку малого бизнеса, строительство жилья или модернизацию образовательных учреждений.
Государственные трансферы также могут включать гранты для местных инициатив. Это, как правило, целевое финансирование для реализации конкретных проектов, таких как создание общественных центров или улучшение экологической ситуации в регионе. Для получения гранта местные органы власти обязаны представить проект с чётким обоснованием его экономической и социальной значимости.
Система трансфертов оказывает большое влияние на финансовую самостоятельность местных властей. С одной стороны, они помогают обеспечить базовые потребности и поддержку на местах, с другой – могут создавать зависимость от федеральных или региональных властей, что ограничивает инициативу и гибкость местного управления. Важно, чтобы политика распределения трансфертов была сбалансированной и направленной на устойчивое развитие муниципальных образований.
Для повышения эффективности использования субсидий и трансфертов важно установить прозрачные механизмы контроля за их расходованием. В этом контексте необходимо усиливать взаимодействие между федеральными и местными органами власти, а также разрабатывать новые инструменты оценки эффективности реализации финансируемых проектов.
Управление муниципальными долгами и займовыми средствами
В процессе управления долгами основными инструментами являются как внутренние, так и внешние займы. Внешние займы привлекаются, как правило, через выпуск муниципальных облигаций или кредиты от государственных или международных финансовых организаций. Внутренние займы – это кредиты, полученные от банков или других финансовых учреждений.
Одним из ключевых аспектов управления муниципальными долгами является прогнозирование уровня задолженности. Прогнозы должны учитывать ожидаемое изменение доходной части бюджета, возможность привлечения новых заемных средств и факторы, которые могут повлиять на платежеспособность муниципалитета.
Кроме того, важным элементом является соблюдение правил долговой политики, в том числе ограничения на соотношение долга и валового дохода местного бюджета. Это позволяет избежать чрезмерного увеличения задолженности и долговой нагрузки на муниципалитет.
Рекомендуется регулярно проводить аудит долговых обязательств для оценки их влияния на бюджет. Важно, чтобы долгосрочные обязательства не превышали возможности муниципалитета по их обслуживанию и погашению, что в свою очередь снижает риски финансовой нестабильности.
Управление заемными средствами требует соблюдения прозрачности в расчетах и отчетности, чтобы избежать злоупотреблений. Для этого должны быть созданы механизмы, обеспечивающие открытость и доступность информации о текущем уровне долговых обязательств, условиях кредитования и платежных графиках.
Особенности бюджетного планирования на местном уровне
Процесс планирования начинается с анализа поступлений, которые включают как налоговые и неналоговые доходы, так и трансферы от государства. Учет источников финансирования помогает выделить основные приоритеты, такие как развитие инфраструктуры, обеспечение социальной сферы и поддержание коммунальных услуг.
Важно учитывать, что местные бюджеты часто подвержены внешним экономическим воздействиям. Снижение объемов трансфертов или изменение налоговой политики может существенно повлиять на финансовую устойчивость муниципалитетов. Для этого необходимо внедрение гибких механизмов, которые позволят оперативно реагировать на изменения в экономике.
Бюджетное планирование включает также процесс стратегического планирования, где на долгосрочную перспективу закладываются проекты, способствующие улучшению социальной и экономической ситуации на местном уровне. Это может быть как строительство объектов инфраструктуры, так и развитие программ по поддержке малого и среднего бизнеса.
Необходимым элементом успешного бюджетного планирования является мониторинг и анализ исполнения бюджета. Регулярные проверки позволяют своевременно корректировать ошибки в процессе реализации планов, минимизируя риски перерасходов.
Контроль и аудит в системе местного самоуправления
Контроль осуществляется на различных уровнях: внутренний и внешний. Внутренний контроль включает в себя деятельность контролирующих органов муниципалитетов, которые проверяют финансовую отчетность, соблюдение бюджетной дисциплины и эффективность использования ресурсов. Внешний контроль проводится государственными органами, такими как Счетная палата РФ, и специализированными аудиторскими фирмами, которые могут проводить независимые проверки.
Особое внимание уделяется обязательности регулярных аудиторских проверок муниципальных предприятий, а также реализации проектов, финансируемых за счет бюджета. Рекомендуется, чтобы каждая муниципальная единица имела специализированную службу внутреннего аудита, которая могла бы оперативно выявлять и устранять недостатки в отчетности и финансовой деятельности.
Механизм аудита и контроля помогает выявлять финансовые нарушения, недостаточную эффективность использования бюджетных средств и коррупционные риски. Важными элементами являются обучение кадров для работы в области финансов и контроль за исполнением бюджета на всех этапах – от составления до завершения отчетного года.
Для повышения эффективности системы контроля рекомендуется улучшить методики мониторинга финансовых потоков, а также внедрить современные информационные технологии для обеспечения постоянного мониторинга и анализа. Регулярные отчеты и публичные аудиторские заключения способствуют повышению доверия граждан к органам местного самоуправления и улучшению общей финансовой дисциплины.
Вопрос-ответ:
Какие источники доходов формируют местный бюджет?
Местный бюджет формируется за счёт налоговых и неналоговых поступлений. Налоговые доходы включают местные налоги, сборы и часть федеральных налогов, передаваемую в региональные бюджеты. Неналоговые поступления — это доходы от использования муниципальной собственности, платы за услуги, штрафов и арендных платежей. Такой баланс позволяет органам местного самоуправления планировать расходы и поддерживать социальную инфраструктуру.
Как государственные трансферты влияют на финансовое положение муниципалитета?
Государственные трансферты — это средства, выделяемые из федерального или регионального бюджета для выполнения местных функций. Они помогают компенсировать дефицит доходов, финансировать крупные проекты и социальные программы. При этом размер и регулярность трансфертов определяют возможности муниципалитета в управлении расходами, особенно когда собственные доходы ограничены.
В чём заключается специфика бюджетного планирования на местном уровне?
Бюджетное планирование в муниципалитетах требует точного расчёта доходов и расходов на ближайший финансовый период. План формируется с учётом прогнозов налоговых поступлений, ожидаемых трансфертов, затрат на социальные программы и содержание коммунальной инфраструктуры. Принятие бюджета сопровождается оценкой приоритетности расходов и возможных финансовых рисков.
Какие механизмы контроля за расходами местного бюджета существуют?
Контроль за расходами осуществляется через внутренний аудит и проверки вышестоящих органов власти. Внутренний аудит проверяет законность и целевое использование средств, а внешние ревизии оценивают соответствие расходования установленным нормам и программам. Такой контроль предотвращает нарушения и помогает рационально использовать средства.
Как муниципальная собственность влияет на финансовую устойчивость местного самоуправления?
Муниципальная собственность формирует стабильный источник дохода через аренду, продажу или эксплуатацию объектов. Например, доходы от коммунальных предприятий, земельных участков или муниципальных зданий позволяют покрывать часть расходов, не зависящих от налоговых поступлений. Управление этой собственностью напрямую влияет на способность муниципалитета поддерживать услуги и инфраструктуру без увеличения долговой нагрузки.