Пояснительная записка является важным документом, который сопровождает бухгалтерскую и финансовую документацию, отчеты, проекты и другие материалы. В случае обнаружения ошибок, важно правильно описать процесс их исправления, чтобы избежать юридических и финансовых последствий. Один из ключевых моментов при составлении пояснительной записки – это ясность и последовательность изложения исправлений.
Для начала, необходимо точно указать, какая ошибка была обнаружена. Важно описать ее в контексте того документа или отчета, в котором она была выявлена. Например, если ошибка связана с неправильным расчетом суммы налога или недооценкой дохода, следует указать точные данные, в которых была допущена ошибка, а также пояснить, как она повлияла на итоговый результат.
Далее необходимо указать, как ошибка была исправлена. Это может включать в себя изменение конкретных цифр, пересмотр расчетов, корректировку документации. Все исправления должны быть подкреплены ссылками на оригинальные источники данных, а также на документы, подтверждающие исправления (например, перепроверенные счета-фактуры или новые налоговые декларации).
Очень важно подробно описать, какие шаги были предприняты для предотвращения повторения ошибки в будущем. Это может быть связано с улучшением внутренних процессов проверки данных, внедрением дополнительных этапов контроля или обучением сотрудников, что поможет избежать подобных ситуаций.
Каждое исправление должно быть оформлено в логической последовательности, с четким указанием дат, ответственных лиц и дополнительных пояснений, если это необходимо. Это не только улучшает восприятие документа, но и помогает в будущем вернуться к процессу исправления в случае возникновения новых вопросов.
Как правильно указать ошибки прошлого периода в пояснительной записке
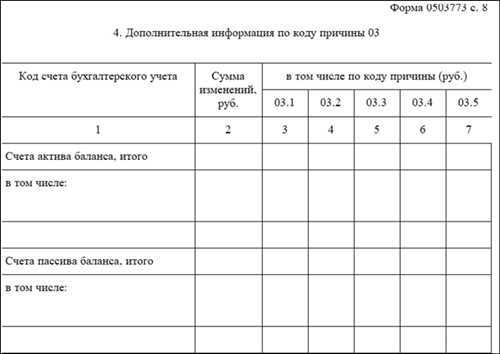
При описании ошибок прошлого периода важно соблюдать четкость и структуру. Начните с точного указания периода, в котором была допущена ошибка. Например, «Ошибка в учете расходов за январь 2023 года». Это даст читателю понимание, о каком периоде идет речь.
Укажите, какие именно данные или документы были затронуты ошибкой. Например, «неправильное отражение суммы НДС в отчете по налогу на прибыль за указанный период». Такие детали помогут создать полную картину ошибки.
Опишите причину ошибки. Четко укажите, что послужило основным фактором, например, «несоответствие данных между бухгалтерским учетом и отчетностью». Если ошибка была связана с человеческим фактором, укажите, в чем именно состояла проблема.
Далее, необходимо указать, как была выявлена ошибка. Например, «при внутреннем аудите 12 мая 2023 года была обнаружена некорректная сумма в отчетности». Это помогает показать, что процесс контроля работает эффективно.
Укажите, как была исправлена ошибка. Например, «сумма НДС была скорректирована и внесены изменения в налоговую декларацию». Также отметьте, были ли поданы уточненные отчеты или заявления в налоговые органы.
Не забудьте указать меры, принятые для предотвращения подобных ошибок в будущем. Например, «для предотвращения подобных ситуаций в будущем внедрены дополнительные этапы проверки данных в бухгалтерском учете». Это подчеркивает, что ошибки исправлены, и принимаются меры для их предотвращения.
Важное замечание: Все данные должны быть подтверждены соответствующими документами и расчетами. Убедитесь, что в пояснительной записке нет размытых формулировок и указаны только проверенные факты.
Какие документы и данные использовать для подтверждения исправлений

Для подтверждения исправлений в пояснительной записке необходимо предоставить документы, которые напрямую связаны с фактами ошибок и их исправлением. К таким документам относятся оригиналы или копии бухгалтерских документов, актов ревизий, а также корреспонденции с налоговыми органами, если ошибка была обнаружена в ходе проверок.
Если ошибка была выявлена в финансовой отчетности, следует приложить исправленные формы отчетности, а также документы, подтверждающие изменения (например, исправленные бухгалтерские записи или регистры). Важно, чтобы исправления были четко связаны с конкретной ошибкой, что позволит подтвердить их обоснованность.
Также для подтверждения исправлений полезно предоставить акты сверок с контрагентами или внутренние документы, подтверждающие факт и причины исправлений. В случае, если ошибка была вызвана недочетами в учете, будет необходимо приложить отчеты или справки, объясняющие причины ошибок и описывающие процесс их устранения.
Если в результате исправлений возникли изменения в расчетах налогов или иных обязательных платежей, необходимо предоставить расчеты, подтверждающие новые суммы и пересчитанные показатели. Эти данные позволят обосновать необходимость корректировки ранее поданных отчетов.
Какие последствия могут быть у исправленных ошибок для финансовых отчетов

Исправление ошибок в финансовых отчетах может иметь различные последствия для компании, как на уровне внутренней отчетности, так и в контексте внешних проверок и налоговых обязательств. Каждая ошибка требует внимания и корректировки, чтобы минимизировать риски и сохранить доверие к отчетности.
Ошибки, внесенные в прошлые периоды, могут привести к следующим последствиям:
- Изменение налоговых обязательств: Если ошибка касается налогообложения, исправления могут потребовать перерасчета налоговых обязательств, что может привести к дополнительным выплатам или возврату налогов. Также возможно начисление штрафов за позднее исправление ошибок.
- Корректировка финансовых показателей: Исправления могут повлиять на показатели рентабельности, ликвидности и другие ключевые финансовые индикаторы, что изменит общую картину финансового состояния компании.
- Необходимость повторной проверки отчетности: В зависимости от масштабов ошибок, может потребоваться внести изменения в уже поданные отчеты, что потребует дополнительных усилий для пересмотра финансовых данных и подтверждения их достоверности.
- Влияние на доверие инвесторов: Частые или серьезные ошибки могут снизить доверие инвесторов и партнеров, так как стабильность отчетности является важным фактором при принятии решений.
- Регулирование и аудиторские проверки: В случае, если исправления затронули значимые элементы отчетности, возможно привлечение аудиторских компаний для подтверждения правильности изменений и их воздействия на финансовое положение компании.
Для минимизации последствий исправлений необходимо своевременно выявлять ошибки, корректно их документировать и, при необходимости, консультироваться с внешними аудиторами или налоговыми консультантами.
Как учесть исправления, не нарушив отчетность за текущий период
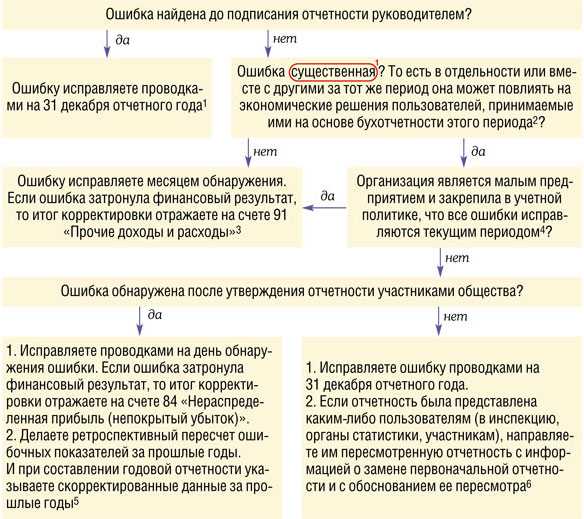
Исправление ошибок в бухгалтерской отчетности требует внимательности, чтобы не повлиять на показатели текущего периода. При необходимости внесения изменений важно правильно классифицировать ошибку, чтобы она не искажала информацию о текущем финансовом положении компании.
Ошибки прошлого периода должны быть учтены через корректировку отчетности за прошлые периоды, а не через текущие. Для этого необходимо внести изменения в первоначальные данные, которые искажены, и сделать соответствующие записи в журнале исправлений, указав, что корректировка относится к предыдущим отчетным периодам.
Если ошибка была связана с расчетами или применением учетных принципов, её следует учитывать в рамках бухгалтерских проводок, не затрагивая текущие результаты. Это значит, что корректировки должны быть зафиксированы в учете как корректировка остатков на начало периода, а не как новые расходы или доходы текущего года.
Для предотвращения ошибок в будущем важно организовать систему внутреннего контроля, которая поможет вовремя обнаружить отклонения и внести корректировки без ущерба для текущей отчетности. Также рекомендуется регулярно проводить сверку данных между отчетами разных периодов, чтобы своевременно выявлять возможные ошибки.
Документирование всех исправлений в отчетности и пояснительных записях является обязательным, чтобы обеспечить прозрачность финансовых данных для пользователей отчетности, таких как инвесторы и налоговые органы.
Какие формулировки использовать при описании причин ошибок
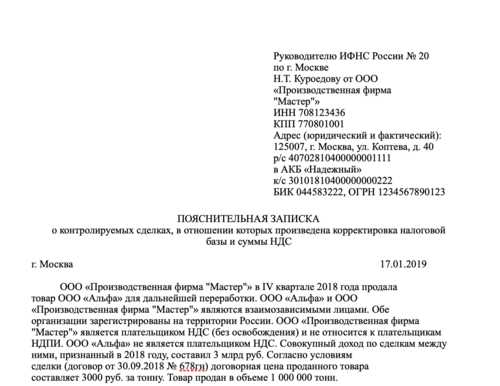
При описании причин ошибок в пояснительной записке важно быть максимально конкретным и точным, избегая расплывчатых формулировок. Например, вместо общих фраз типа «ошибка произошла из-за недоразумения», стоит указать на конкретные факторы, которые повлияли на ошибку.
Если ошибка связана с неправильным вводом данных, используйте формулировку, такую как: «Неправильный ввод данных в процессе составления отчета был вызван недостаточным контролем со стороны ответственного сотрудника».
В случае с техническими проблемами, можно написать: «Ошибка в расчетах произошла из-за сбоя в программном обеспечении, который не был своевременно выявлен».
Когда ошибка связана с недостаточной проверкой документов, рекомендуется использовать формулировку: «Ошибка была допущена вследствие недостаточного уровня проверки на этапе подготовки отчетности».
При выявлении ошибок в расчетах, важно указать, что именно послужило их причиной: «Неверное значение было использовано в расчетах из-за ошибки при интерпретации исходных данных».
Также необходимо учитывать, что формулировки должны отражать факты, а не субъективные оценки. Например, «Ошибка возникла из-за недостаточной квалификации сотрудников» лучше заменить на более нейтральную и точную формулировку: «Ошибка была следствием недостаточной осведомленности сотрудников о новых требованиях законодательства».
Используя такие формулировки, вы обеспечите прозрачность и точность описания причин ошибок, что позволит избежать неоднозначных трактовок ситуации.
Как оформить расчет разницы после исправлений для отчетности

После внесения исправлений в отчетность необходимо точно отразить разницу между исправленными и первоначальными данными. Для этого следует составить корректный расчет, который будет включать в себя все изменения. Это необходимо для прозрачности и обеспечения точности представленных данных.
Первым шагом является выделение суммы разницы, которая возникла в результате исправлений. Важно точно указать, какие именно показатели были изменены и на какую величину. Разницу необходимо считать как нарастающим итогом, так и отдельно по каждому отчетному периоду, если ошибки касаются нескольких отчетов.
- Укажите на величину разницы по каждому исправленному показателю.
- Определите, как изменения влияют на итоговые показатели отчетности, такие как прибыль, активы или обязательства.
- Отразите разницу между скорректированными и первоначальными цифрами для каждого соответствующего периода.
Далее, важно указать, как исправления влияют на финансовые показатели и расчет налога, если это необходимо. В таком случае следует рассчитать налоговую разницу, которая возникла вследствие изменений в данных, и указать ее в пояснительной записке. Это может потребовать проведения перерасчета налогов за прошлые периоды.
Для точности расчета разницы стоит также указать, какие именно методы или подходы использовались при определении исправлений. Например, если применялись специфические коэффициенты или учетные политики, необходимо описать их кратко, чтобы была ясность в расчетах.
- При необходимости, используйте бухгалтерские методы для вычисления разницы, например, метод нарастающего итога.
- Обязательно учитывайте все возможные налоги и сборы, которые могли измениться из-за исправлений.
Заключение расчета разницы должно быть оформлено в виде сводной таблицы или расчета, который будет понятен аудиторам и другим заинтересованным сторонам. Все цифры должны быть представлены четко, без лишних округлений, с пояснениями, если это требуется.
Какие сроки установлены для внесения изменений в пояснительные записки

Сроки внесения изменений в пояснительные записки зависят от типа документа и особенностей отчетности. Важно учитывать, что изменения должны быть внесены до завершения отчетного периода или в рамках установленных нормативных сроков подачи уточненных данных.
Для бухгалтерской отчетности изменения в пояснительные записки должны быть внесены до подачи итоговой отчетности в налоговые органы. Обычно для этого предоставляется срок в 10 рабочих дней с момента обнаружения ошибки. Если ошибка влияет на налоговые обязательства, то срок подачи исправлений может быть продлен до конца месяца, следующего за месяцем, в котором ошибка была обнаружена.
Для финансовых отчетов изменения должны быть отражены в пояснительной записке к отчетности на момент подачи годового отчета. В случае если ошибка была выявлена после сдачи отчетности, исправления можно внести в следующем квартале, если она не повлияла на финансовые результаты прошлого периода.
Для корпоративных отчетов сроки исправлений определяются внутренними регламентами компании, однако изменения должны быть завершены до финальной подготовки документа для подачи в государственные органы или заинтересованным сторонам.
Рекомендации: важно заранее уточнять сроки для внесения изменений, так как несвоевременное исправление ошибок может повлечь за собой штрафы или другие санкции. В случае серьезных ошибок, влияющих на финансовые показатели, рекомендуется проконсультироваться с аудитором для определения корректного времени внесения изменений и избежания нарушений.
Вопрос-ответ:
Каким образом правильно указать ошибки в пояснительной записке?
Для указания ошибок в пояснительной записке важно не только точно описать саму ошибку, но и указать, какие исправления были внесены. Следует детализировать, как и когда ошибка была обнаружена, а также какие изменения были сделаны для устранения последствий. Важно избегать излишней технической терминологии, чтобы любой человек мог понять суть изменений. Указание на исправления должно быть ясным и понятным для аудитории, которая будет с этим работать.
Нужно ли пояснять причины ошибок в пояснительной записке?
Да, в пояснительной записке важно указать причины ошибок, так как это помогает понять, откуда возникли проблемы и как они были устранены. В описании причин необходимо быть максимально прозрачным, чтобы не возникало сомнений в корректности исправлений. Важно, чтобы причины ошибок не звучали как оправдания, а как фактические обстоятельства, которые стали причиной недочетов.
Как правильно оформить описание исправлений для бухгалтерского отчета?
Когда исправления касаются бухгалтерского отчета, необходимо точно указать, какие именно цифры были исправлены и как это влияет на общий финансовый результат. Важно не только исправить цифры, но и внести пояснения, как эти изменения могут отразиться на последующих отчетных периодах. Также желательно привести ссылки на исходные документы и примеры расчетов, чтобы подтвердить корректность исправлений.
Можно ли исправлять ошибки прошлого года в текущем отчетном периоде?
Исправления ошибок прошлого года в текущем отчетном периоде возможны, но их необходимо правильно оформить. Важно указать, что ошибка была обнаружена в отчетности за предыдущий год и объяснить, каким образом она была исправлена. Следует предоставить доказательства того, что исправления не повлияли на текущий отчетный период, а только уточнили информацию по прошлым данным.
Какие документы нужны для подтверждения исправлений ошибок в отчетности?
Для подтверждения исправлений ошибок в отчетности необходимо предоставить копии документов, на основе которых были сделаны изменения. Это могут быть исправленные бухгалтерские проводки, отчетности, внутренние акты или переписка с контрагентами. Важно, чтобы документы были официальными и подтверждали фактическое внесение исправлений. Также полезно предоставить пояснения, почему эти документы были использованы для коррекции.