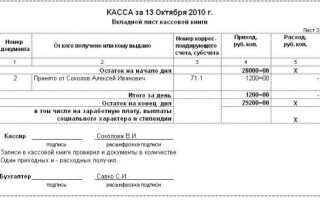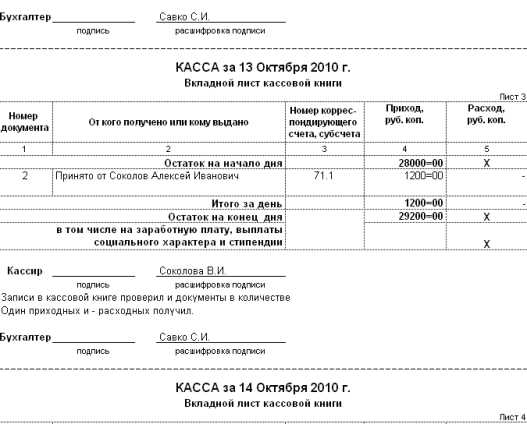
Кассовая книга является обязательным бухгалтерским регистром, в котором фиксируются все операции с наличными денежными средствами. Любая ошибка в этом документе может привести к искажению бухгалтерской отчетности и штрафам при проверке. Важно знать, какие способы исправления допускаются законодательством и как оформить корректировку так, чтобы она имела юридическую силу.
Исправления в кассовой книге разрешены только при условии их документального подтверждения. Недопустимо использовать корректирующие средства или удалять ошибочные записи. Каждое изменение должно сопровождаться пояснительной записью, подписью ответственного лица и датой внесения исправления. Это требование основано на правилах ведения кассовых операций, утвержденных Банком России.
На практике применяются два основных способа: зачеркивание ошибочной записи с внесением правильных данных рядом либо оформление дополнительного листа с корректными сведениями. Первый метод используется при незначительных ошибках, второй – при обнаружении крупных несоответствий, затрагивающих итоговые суммы. В обоих случаях необходимо составить внутренний акт, подтверждающий исправление.
Грамотное оформление исправлений снижает риск признания кассовой книги недействительной. Поэтому бухгалтеру важно не только знать правила, но и документально фиксировать каждое исправление, сохраняя прозрачность и последовательность учета.
Как выявить и подтвердить ошибку в кассовой книге
Проверка кассовой книги начинается с сопоставления записей с первичными документами: приходными и расходными ордерами, авансовыми отчетами, банковскими выписками. Несовпадение дат, сумм или назначения платежа – первый сигнал ошибки.
Для подтверждения отклонений важно сверить итоговые суммы по дням с данными кассового отчета. Если разница сохраняется, необходимо проверить остаток на начало и конец дня: ошибка может быть связана с арифметическим подсчетом или неверным переносом суммы.
Наиболее частые ситуации выявления ошибок можно систематизировать:
| Признак ошибки | Способ подтверждения |
|---|---|
| Несовпадение суммы в ордере и кассовой книге | Сравнить сумму по первичному документу и записи книги, проверить подписи и дату оформления |
| Итог дня не совпадает с фактическим остатком в кассе | Пересчитать наличность, сверить с остатком книги, зафиксировать расхождение актом пересчета |
| Ошибочный перенос остатка на следующий день | Сопоставить итог предыдущего дня и начальный остаток текущего, проверить корректность переноса |
| Повторное или пропущенное проведение операции | Сверить хронологию ордеров и последовательность записей, проверить нумерацию документов |
После фиксации несоответствий формируется служебная записка или акт, подтверждающий ошибку. Это необходимо для последующего внесения исправлений с документальным обоснованием.
Когда допустимо исправление без составления акта
Исправление можно внести без отдельного акта, если ошибка обнаружена в день формирования кассовой книги и не повлекла искажения итоговых данных. В таком случае запись корректируется сразу в рабочем экземпляре, а неправильный текст аккуратно зачеркивается одной линией, поверх указывается верное значение.
Допускается правка без акта при описках в наименовании плательщика, реквизитах документа или при случайной пропуске буквы, если сумма, дата и номера документов совпадают с первичными бумагами. Главное условие – исправление не должно затрагивать денежные показатели и остатки по кассе.
Если ошибка затрагивает только внутреннюю нумерацию строк, исправление допускается без оформления акта: неверный номер перечеркивается и проставляется правильный, дополнительно ставится подпись кассира и бухгалтера.
При исправлениях без акта необходимо, чтобы корректировка была понятной и читаемой, содержала подписи ответственных лиц и дату внесения. Это подтверждает правомерность правки при проверке и исключает подозрения в искажении учетных данных.
Правильное внесение исправлений ручкой в кассовую книгу
Исправления в кассовой книге допускаются только при использовании черной или синей ручки, чернила которой не смываются. Не применяйте корректирующие жидкости или наклейки.
Каждую ошибку нужно перечеркнуть одной прямой линией, так чтобы исходная запись оставалась читаемой. Неправильная сумма или дата исправляется путем написания правильной информации рядом с зачеркнутым значением.
После внесения исправления необходимо проставить инициалы лица, которое вносит корректировку, и дату исправления. Это подтверждает легитимность изменений при проверках.
Если ошибка затрагивает сумму прихода или расхода, сразу пересчитайте итоговую строку кассовой книги и скорректируйте общий остаток наличности.
Для прозрачности ведения учета рекомендуется в конце страницы сделать пометку «Исправления внесены» с указанием количества исправленных записей и подписью ответственного лица.
Все исправления должны сохраняться в хронологическом порядке, без пропусков строк, чтобы исключить возможность подтасовки данных. Запрещено вычеркивать несколько строк подряд для исправления одной ошибки.
Использование корректирующего акта при обнаружении ошибки
Корректирующий акт применяется для официального исправления ошибок в кассовой книге, чтобы сохранить законность бухгалтерского учета и избежать штрафных санкций. Его составление регламентируется положениями Федерального закона № 54-ФЗ и внутренними учетными инструкциями организации.
Пошаговая инструкция по оформлению корректирующего акта:
- Идентификация ошибки: точно зафиксируйте дату, номер записи и сумму, содержащую неточность.
- Определение причины: укажите тип ошибки: арифметическая, опечатка, неверная дата или сумма, неправильная классификация операции.
- Составление акта:
- В верхней части укажите заголовок «Корректирующий акт кассовой книги» и дату составления.
- Пропишите данные организации: ИНН, КПП, наименование.
- Отразите исходную ошибочную запись с указанием номера страницы и строки кассовой книги.
- Укажите правильные значения операции, а также расчет разницы, если она имеется.
- Дайте короткое, но точное описание причины исправления.
- Подписи: акт подписывают главный бухгалтер и кассир. При необходимости – руководитель организации.
- Приложение к кассовой книге: корректирующий акт хранится вместе с оригинальными записями и может быть представлен при проверках налоговых органов.
Важно соблюдать хронологию: акт оформляется сразу после обнаружения ошибки. Все исправления в кассовой книге проставляются через ссылку на корректирующий акт, чтобы исключить удаление или искажение исходных данных.
Примеры ошибок, требующих корректирующего акта:
- Внесена сумма без указания верной операции (например, оплата поставщику вместо поступления от покупателя).
- Ошибочная дата проведения кассовой операции.
- Дублирование записи одной и той же операции.
- Неверно указанный счет учета денежных средств.
Систематическое использование корректирующего акта обеспечивает прозрачность учета, снижает риск штрафов и упрощает внутренний контроль кассовых операций.
Действия бухгалтера при обнаружении ошибки в предыдущем месяце
Сначала необходимо определить тип ошибки: арифметическая, документальная или налоговая. Для арифметических ошибок проводится сверка сумм по кассовой книге с первичными документами за соответствующий месяц.
Если ошибка связана с неверной суммой по документу, оформляется корректировочный документ с указанием правильной суммы и ссылкой на исходный документ. В кассовой книге делается исправление с записью «Исправлено» и ссылкой на корректирующий документ. Ошибки, выявленные после сдачи отчетности, требуют отражения в регламентированной форме, например, в книге доходов и расходов с указанием даты исправления.
При обнаружении пропуска прихода или расхода необходимо занести недостающую запись в кассовую книгу за предыдущий месяц с отметкой «Запись исправлена» и ссылкой на подтверждающий документ. Если ошибка влияет на налоговые показатели, формируется уточненная налоговая декларация с пометкой о корректировке.
Все исправления фиксируются в журнале исправлений с датой обнаружения ошибки, фамилией бухгалтера и описанием действий. Такой порядок обеспечивает прозрачность учета и позволяет при проверке налоговых органов подтвердить законность корректировок.
При необходимости уведомления руководства или контрагентов делается внутренняя справка с детализированным объяснением ошибки и принятых мер, что снижает риск претензий и обеспечивает документальную защиту действий бухгалтера.
Порядок исправления ошибки в электронной кассовой книге
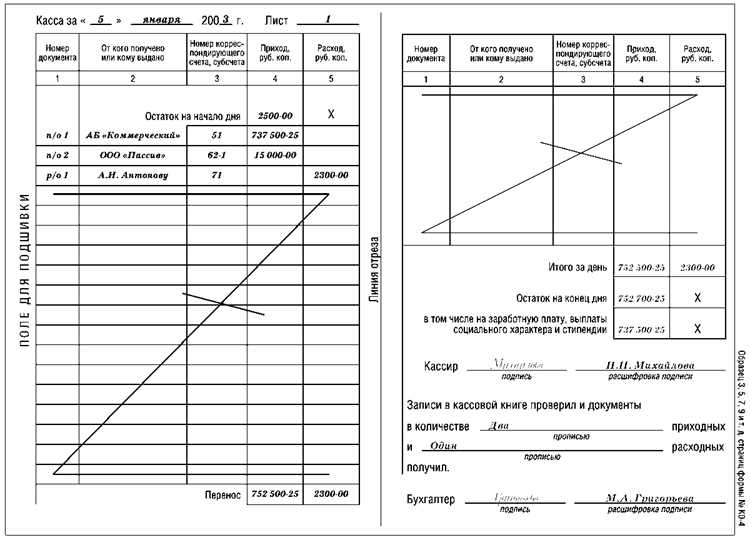
Для исправления ошибки в электронной кассовой книге необходимо открыть модуль «Журнал операций» и найти документ с неверной записью. Проверка должна включать дату, сумму и код операции. После обнаружения ошибки создается корректирующая запись с указанием причины исправления и ссылки на оригинальный документ.
Корректирующая запись формируется отдельной операцией «Исправление ошибки». В ней указываются точные значения, которые должны были быть внесены, а также дата и время исправления. Программа автоматически сохраняет обе записи для последующего аудита.
Если ошибка связана с неверным налоговым кодом или суммой НДС, необходимо дополнительно сформировать отчет по налогам и отправить его в электронную систему учета. После внесения исправления формируется новый кассовый отчет за соответствующий период, в котором отражается корректная информация.
Все исправления должны быть зарегистрированы с уникальным идентификатором документа и подписью ответственного лица. В случае интеграции с бухгалтерской системой данные автоматически синхронизируются, что исключает необходимость ручного дублирования записей.
При массовых ошибках целесообразно использовать функцию пакетного исправления, где система позволяет выбрать несколько документов и применить однотипные корректировки с сохранением истории изменений. После завершения процесса формируется журнал исправлений, доступный для внутреннего контроля и внешнего аудита.
Хранение исправленных листов кассовой книги и приложенных актов
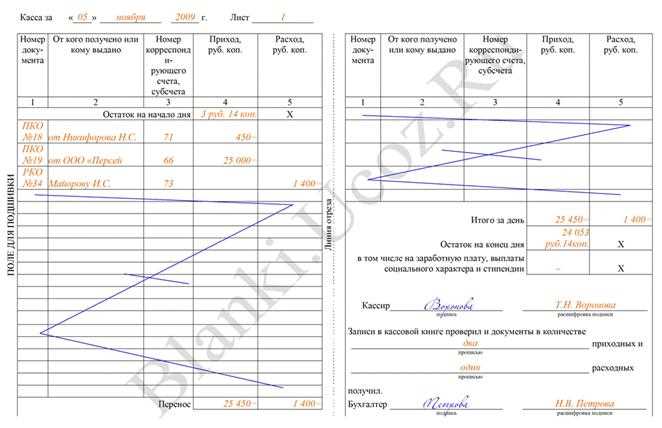
Исправленные листы кассовой книги необходимо хранить в строгом порядке с приложенными актами об исправлении. Каждый лист должен иметь уникальный номер исправления и дату внесения изменений.
Рекомендуется придерживаться следующих правил:
- Все исправленные листы следует прокладывать отдельной папкой или скоросшивателем, помеченным «Исправленные листы».
- Акты о внесении исправлений должны быть пронумерованы и подписаны лицом, ответственным за кассу, и бухгалтером.
- Исправления не должны удалять исходные записи: корректировка оформляется через пометку и соответствующую запись в акте.
- Каждый исправленный лист должен иметь ссылку на соответствующий акт, указанную в верхней части листа.
- Хранение следует вести отдельно от основной кассовой книги, но вместе с ней, чтобы обеспечить доступность для проверок.
Срок хранения исправленных листов и актов составляет не менее 5 лет согласно требованиям бухгалтерского учета. Дополнительно рекомендуется вести электронный реестр исправлений с указанием даты, номера листа, причины исправления и ответственного лица.
Регулярные проверки хранения позволяют своевременно выявлять нарушения порядка и предотвращают потерю документов, обеспечивая полное соответствие налоговому и бухгалтерскому контролю.
Вопрос-ответ:
Как внести исправление в кассовую книгу, если обнаружена ошибка в сумме операции?
Если вы заметили неправильную сумму в кассовой книге, сначала найдите запись, в которой допущена ошибка. Затем аккуратно зачеркните неверное значение, оставив его читаемым, и впишите правильную сумму рядом. Обязательно добавьте краткую пометку с объяснением исправления и дату корректировки, чтобы документ оставался прозрачным для проверяющих.
Можно ли исправлять записи в кассовой книге без пометки о корректировке?
Нет, такие изменения нарушают правила ведения учета. Все исправления должны быть видны, чтобы сохранялась прозрачность документа. Рекомендуется делать исправление так, чтобы первоначальная запись оставалась читаемой, а рядом была указана новая сумма с объяснением причины изменения и датой.
Что делать, если ошибка в кассовой книге выявлена через несколько месяцев после совершения операции?
Даже если ошибка обнаружена поздно, исправление необходимо. Следует оформить корректировку в книге за текущую дату, указывая исходную запись, правильное значение и краткое пояснение причины исправления. В некоторых случаях может потребоваться уведомить бухгалтера или руководителя для подтверждения корректности действия и внесения изменения в отчетность.
Как правильно оформить исправление в электронном варианте кассовой книги?
В электронных таблицах или специализированных программах лучше использовать функцию внесения корректировок, которая сохраняет историю изменений. В случае ручного редактирования строки необходимо добавить новую запись с правильными данными и ссылкой на исходную ошибочную запись, указав дату и краткое объяснение причины исправления. Это позволяет сохранить прозрачность учета и облегчает проверку данных.