Понимание различий между отчетным и налоговым периодом необходимо для правильного ведения бухгалтерского и налогового учета. Ошибки в их определении приводят к искажению отчетности, штрафам и повышенному вниманию со стороны налоговых органов.
Отчетный период используется в бухгалтерском учете и регулируется Федеральным законом «О бухгалтерском учете» № 402-ФЗ. Как правило, он равен календарному году, но внутри него могут выделяться кварталы для составления промежуточной отчетности. Именно отчетный период определяет структуру бухгалтерского баланса и отчета о финансовых результатах.
Налоговый период закреплен в Налоговом кодексе РФ и зависит от конкретного налога. Для налога на прибыль это год, для НДС – квартал, для налога на имущество организаций – год, для УСН – также год. При этом в налоговом учете применяются отчетные периоды (например, кварталы или месяцы), которые служат для расчета авансовых платежей.
Чтобы исключить расхождения, рекомендуется заранее составлять календарь обязательств: фиксировать даты сдачи бухгалтерской отчетности и налоговых деклараций по каждому налогу. Такой подход позволяет избежать наложения сроков и упрощает контроль над своевременной подачей документов.
Определение отчетного периода в бухгалтерском учете
Годовая отчетность является обязательной для всех организаций, независимо от системы налогообложения. Промежуточная отчетность составляется в случаях, если это предусмотрено учредительными документами, требованиями пользователей отчетности или внутренними регламентами компании.
Выбор отчетного периода влияет на сроки закрытия счетов, формирование оборотно-сальдовой ведомости и подготовку бухгалтерского баланса. Например, при ежеквартальной отчетности организация обязана завершить все бухгалтерские записи не позднее 30 дней после окончания квартала.
Рекомендуется заранее закрепить порядок составления промежуточной отчетности в учетной политике, чтобы избежать разночтений при проверках и обеспечить сопоставимость данных в динамике.
Как устанавливается налоговый период по видам налогов
Налог на прибыль организаций устанавливается на календарный год. В качестве отчетных периодов применяются квартал, полугодие и девять месяцев. Итоговый расчет и уплата осуществляются по завершении года.
НДС имеет налоговый период квартал. Декларация представляется по итогам каждого квартала, уплата производится не позднее 25-го числа каждого из трёх месяцев, следующих за отчетным кварталом.
Акцизы рассчитываются ежемесячно. Налоговый период – календарный месяц, отчетность и уплата происходят до 25-го числа следующего месяца.
Налог на доходы физических лиц для налоговых агентов имеет налоговый период месяц. Для самих физических лиц – календарный год. Итоговая декларация 3-НДФЛ подается до 30 апреля следующего года.
Налог на имущество организаций в большинстве случаев определяется по итогам года. В регионах могут устанавливаться отчетные периоды: квартал, полугодие, девять месяцев. Уплата производится авансовыми платежами и итоговым расчетом по году.
Земельный и транспортный налоги имеют годовой налоговый период. Отчетные периоды не предусмотрены. Уплата осуществляется единовременно после получения уведомления от налогового органа.
Единый сельскохозяйственный налог и упрощенная система налогообложения предусматривают годовой налоговый период с авансовыми платежами по итогам кварталов.
Налог на добычу полезных ископаемых устанавливается ежемесячно. Декларация представляется не позднее 25-го числа месяца, следующего за отчетным.
В чем отличие целей отчетного и налогового периода
Отчетный период служит для формирования промежуточной бухгалтерской информации. Его основная цель – показать динамику финансовых результатов за квартал или полугодие, выявить отклонения от бюджета, оценить ликвидность и рентабельность. Эти данные используют руководство компании, инвесторы и кредиторы для корректировки стратегии и оперативных управленческих решений.
Налоговый период предназначен для расчета обязательств перед бюджетом. Его цель – определить итоговую налоговую базу за календарный год и обеспечить правильность исчисления налога на прибыль, НДС и других обязательных платежей. Здесь важна полнота учета доходов и расходов, а также соответствие налоговым нормам, а не динамика развития компании.
Рекомендация: для управленческого анализа следует опираться на данные отчетных периодов, а для минимизации налоговых рисков – строго контролировать показатели налогового периода. Совмещение двух подходов позволяет одновременно сохранять финансовую устойчивость и соблюдать требования законодательства.
Практические примеры: годовой отчетный период и налоговый календарь

Отчетный год в бухгалтерском учете большинства организаций совпадает с календарным: с 1 января по 31 декабря. По итогам этого периода формируется бухгалтерская отчетность – баланс, отчет о финансовых результатах и приложения к ним. Срок сдачи годовой бухгалтерской отчетности в ФНС и Росстат – не позднее 31 марта следующего года.
Налоговый календарь работает по другим правилам. Например, налог на прибыль уплачивается авансами ежеквартально, а декларация представляется не позднее 28 марта. НДС отражается поквартально: декларация сдается до 25-го числа месяца, следующего за кварталом, уплата производится тремя равными частями в течение трёх месяцев. Страховые взносы перечисляются ежемесячно до 15-го числа, а расчет по ним представляется ежеквартально до 30-го числа следующего месяца.
Таким образом, отчетный период в бухгалтерии формально один – год, тогда как налоговый календарь требует регулярного выполнения обязанностей в течение всего года. Практическая рекомендация – вести единый внутренний график сроков: распределить ежемесячные, квартальные и годовые обязательства, чтобы избежать просрочек и штрафов.
Ответственность за ошибки в указании периода

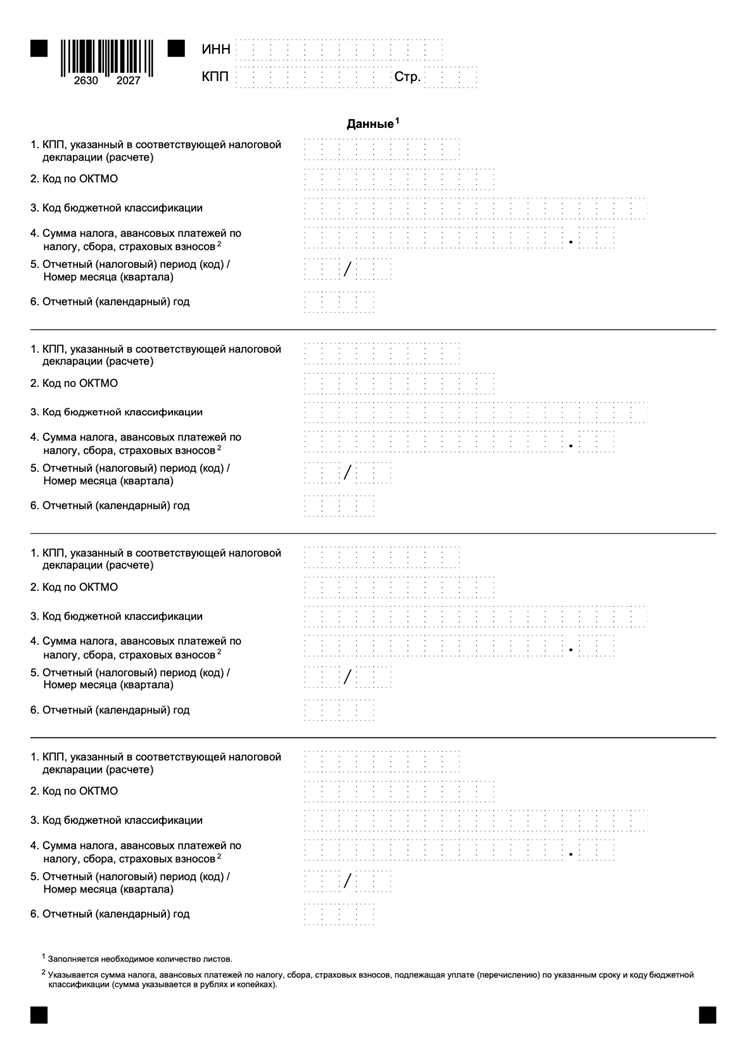
Неправильное отражение отчетного или налогового периода в декларации приводит к формальному несоответствию документа установленным требованиям. Такой документ может быть признан непредставленным, что влечет штраф по ст. 119 НК РФ – от 5% суммы налога за каждый полный или неполный месяц просрочки, но не менее 1 000 руб. и не более 30% от суммы.
Если ошибка затрагивает сроки уплаты налога, начисляются пени по ст. 75 НК РФ из расчета 1/300 ключевой ставки ЦБ за каждый день просрочки. При занижении обязательств из-за неверного периода применяется штраф по ст. 122 НК РФ – 20% от неуплаченной суммы (40%, если доказано умышленное действие).
Для исключения санкций необходимо при выявлении ошибки подать уточненную декларацию и уплатить недоимку с пенями. Если уточнение внесено до момента проверки и суммы доплачены, штраф не применяется.
Рекомендуется проверять соответствие периода в декларации данным учетной политики и календарю отчетности. Использование автоматизированных проверок в бухгалтерской программе снижает риск некорректного указания периода.
Как организация согласует отчетные и налоговые периоды на практике
Согласование отчетных и налоговых периодов требует системного подхода. На практике организации используют следующие шаги:
- Анализ календаря отчетности: определяются сроки представления бухгалтерской, управленческой и налоговой отчетности. Например, бухгалтерская отчетность формируется ежеквартально, налог на прибыль – поквартально, НДС – ежемесячно.
- Выбор базового периода для расчета налогов: организация определяет, какой отчетный период будет использоваться для налоговых целей. Например, доходы и расходы, отраженные в квартальной бухгалтерской отчетности, переносятся в декларацию по налогу на прибыль.
- Настройка внутреннего учета: вводятся аналитические счета, которые позволяют выделять операции для налогового и отчетного учета отдельно. Это особенно важно при различиях в признании доходов и расходов по МСФО и налоговому законодательству.
- Сверка данных: проводится ежемесячная сверка бухгалтерских проводок и налоговых расчетов. Применяется методика «бухгалтерский доход = налоговый доход ± корректировки», чтобы исключить расхождения при подаче деклараций.
- Документальное подтверждение корректировок: формируются отдельные акты и пояснения к налоговой отчетности, которые фиксируют расхождения между отчетными и налоговыми периодами, например, перенос выручки на следующий период или корректировка амортизации.
- Автоматизация учета: использование ERP-систем позволяет настроить автоматический перенос данных из отчетных регистров в налоговые декларации, минимизируя ошибки и сокращая время согласования.
- Контроль и внутренний аудит: разрабатываются регламенты внутреннего контроля, которые предусматривают регулярные проверки соответствия налоговых расчетов бухгалтерской отчетности.
Согласование отчетных и налоговых периодов требует постоянного мониторинга изменений в законодательстве и своевременной корректировки учетной политики организации.
Вопрос-ответ:
В чем основное отличие отчетного периода от налогового?
Отчетный период — это промежуток времени, за который организация формирует бухгалтерскую или статистическую отчетность, обычно это месяц, квартал или год. Налоговый период определяется налоговым законодательством и служит для расчета и уплаты налогов. Например, для налога на добавленную стоимость налоговым периодом обычно считается квартал, а для налога на прибыль — год. Разные цели отчетности обуславливают различие периодов.
Может ли отчетный период быть длиннее налогового?
Да, такая ситуация возможна. Например, предприятие может вести ежемесячный учет и сдавать бухгалтерскую отчетность каждый месяц, тогда как налоговая декларация подается раз в квартал. В этом случае отчетный период короче, а налоговый длиннее. Иногда бывает наоборот, если отчетность формируется за год, а налог начисляется ежеквартально, но это зависит от конкретного налога и правил его расчета.
Как отличить налоговый период для разных видов налогов?
Налоговый период определяется в законодательстве для каждого налога отдельно. Например, для НДС налоговым периодом обычно считается квартал, для налога на прибыль — календарный год, а для страховых взносов — месяц. Важно учитывать сроки подачи отчетности и уплаты налога, которые устанавливаются отдельно для каждого периода. Путаница может возникнуть, если не отслеживать соответствие отчетного периода требованиям конкретного налога.
Что делать, если отчетный период и налоговый период не совпадают?
Если периоды не совпадают, необходимо вести учет таким образом, чтобы информация за налоговый период могла быть собрана из данных отчетного периода. Например, для квартального налога на прибыль можно суммировать данные из ежемесячных бухгалтерских отчетов. Это требует внимательности при сверке доходов, расходов и других показателей, чтобы корректно рассчитать налог и избежать ошибок при подаче декларации.
Почему важно различать эти два периода для бизнеса?
Различие периодов влияет на правильность учета и своевременность уплаты налогов. Если не учитывать особенности налогового периода, можно допустить просрочку или неверный расчет налогов, что приведет к штрафам. Отчетный период служит для внутреннего контроля и анализа деятельности компании, а налоговый — для исполнения обязательств перед государством. Понимание разницы помогает организовать учет и планирование денежных потоков.
В чем основное отличие отчетного периода от налогового периода?
Отчетный период определяется для формирования бухгалтерской отчетности и показывает финансовые результаты компании за конкретный промежуток времени, чаще всего месяц, квартал или год. Налоговый период устанавливается для расчета и уплаты налогов и может совпадать с отчетным периодом или отличаться от него в зависимости от вида налога и требований законодательства. Таким образом, отчетный период отражает фактические данные о деятельности организации, а налоговый — служит для выполнения обязательств перед бюджетом.
Почему налоговый период может не совпадать с отчетным?
Налоговый период может отличаться от отчетного из-за особенностей налогового законодательства. Например, некоторые налоги уплачиваются поквартально или раз в год, даже если бухгалтерская отчетность формируется ежемесячно. Это позволяет организации распределять налоговые обязательства более удобно и соответствует установленным правилам расчета и уплаты налогов. В таких случаях данные отчетного периода используются для корректного расчета налогов, но сроки и интервалы их уплаты определяются отдельно.