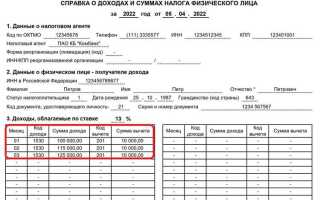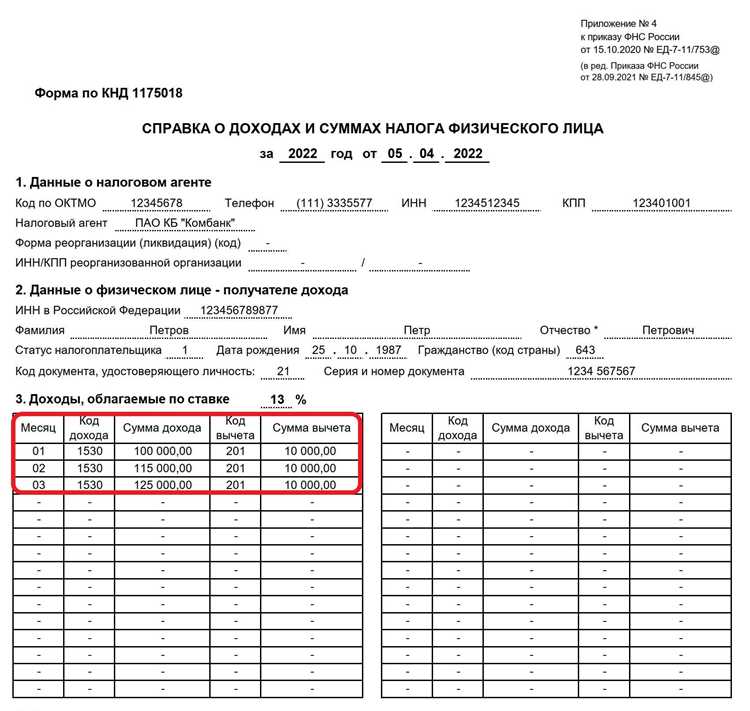
Код дохода 1535 применяется в справке 2-НДФЛ для отражения компенсации сотруднику за использование личного автомобиля в служебных целях. Он фиксирует выплаты, не облагаемые НДФЛ в пределах установленных нормативов: 1 200 рублей в месяц для автомобилей с рабочим объемом двигателя до 2 000 куб. см и 1 500 рублей – для автомобилей с объемом двигателя свыше 2 000 куб. см.
Корректное указание кода позволяет работодателю избежать налоговых рисков, а работнику – подтвердить необлагаемый характер компенсации при проверках. При превышении установленных лимитов сумма сверх норматива подлежит обложению НДФЛ и отражается по другому коду.
Код 1535 применяется только при наличии документально подтверждённого факта использования личного транспорта для рабочих поездок и при оформленном соглашении или приказе работодателя. Отсутствие подтверждающих документов может привести к переквалификации выплат в доход, облагаемый налогом по общим правилам.
Код дохода 1535: значение и применение
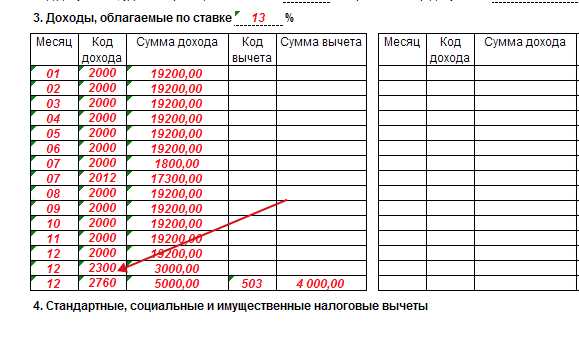
Код дохода 1535 используется для отражения в бухгалтерском учете сумм, полученных от возврата переплаты по налогам и сборам организациями и индивидуальными предпринимателями. Этот код закреплен в формах расчета по страховым взносам и налоговой отчетности для корректного учета операций, не влияющих на налоговую базу.
Применение кода 1535 требуется при регистрации поступлений, которые имеют целевое назначение – возврат ранее уплаченных налогов, излишне перечисленных платежей или корректировок прошлых периодов. В отчетности он обеспечивает точное сопоставление доходов и уплаченных сумм, предотвращая ошибки в расчетах налога на прибыль и страховых взносов.
Для корректного отражения в 1С и других учетных системах необходимо:
- Присвоить коду 1535 операции, классифицированной как возврат излишне уплаченных налогов.
- Указывать сумму возврата в том же периоде, в котором произошло перечисление переплаты, чтобы сохранить соответствие бухгалтерского и налогового учета.
- Документально подтверждать возврат справками налогового органа или выписками банка.
Несоблюдение применения кода 1535 может привести к искажению данных по доходам, увеличению налоговых обязательств и возникновению вопросов при налоговой проверке. Поэтому правильная классификация и своевременная фиксация операций с этим кодом обязательна для прозрачного учета.
Код дохода 1535 также используется в электронной отчетности при заполнении форм РСВ, 6-НДФЛ и других документов, где важно отделять возврат переплаты от обычных доходов, чтобы исключить двойное начисление налогов.
Рекомендуется вести отдельный регистр учета с кодом 1535 для анализа движения средств и подготовки корректных отчетов перед отправкой в налоговую службу.
Расшифровка кода дохода 1535 в справке о доходах (2-НДФЛ): что именно обозначает и кому относится
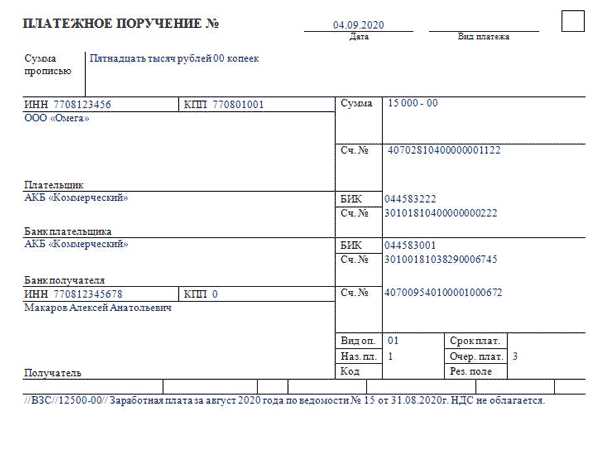
Код дохода 1535 в справке 2-НДФЛ используется для отражения сумм вознаграждений за труд, которые облагаются по особым ставкам или условиям. Он применяется к выплатам, предоставляемым сотрудникам при выполнении дополнительных функций, сверхурочной работы или премий, включенных в общий доход, но подлежащих отдельному налогообложению.
Код 1535 относится к категориям сотрудников, которым работодатель начисляет выплаты в рамках стимулирующих программ, компенсаций за особые условия труда или иных материальных вознаграждений, не входящих в стандартную заработную плату. Примеры: компенсация за совмещение должностей, выплаты за вредные условия труда, премии за выполнение индивидуальных планов.
При заполнении справки 2-НДФЛ сумма, отраженная с кодом 1535, указывается отдельно от регулярного оклада. Это позволяет налоговой службе корректно применять налоговые ставки и льготы. Налоговый агент должен обеспечить точность кода и сумму, чтобы избежать расхождений при проверке или возврате налога.
Для сотрудников наличие кода 1535 в справке означает, что эти выплаты учитываются при расчете налоговой базы отдельно от обычной заработной платы. При необходимости подтверждения дохода для банков или государственных органов рекомендуется приложить пояснение, что выплаты с кодом 1535 включают компенсации и премии с особым порядком налогообложения.
Работодателю важно проверять актуальность применения кода 1535, так как несоответствие вида дохода и кода может привести к штрафам и дополнительным проверкам со стороны налоговых органов. В бухгалтерии рекомендуется вести отдельный учет таких выплат и фиксировать основания для их начисления.
Случаи, когда указывать код 1535: типовые ситуации у налогового агента и работодателя
Код дохода 1535 используется для отражения материальной выгоды, полученной работником при предоставлении ему льготного займа или кредита работодателем. Указывать этот код необходимо в следующих ситуациях:
| Ситуация | Описание | Рекомендации для налогового агента |
|---|---|---|
| Льготный займ сотруднику | Работодатель выдает сотруднику заем под процент ниже рыночного. Разница между рыночной ставкой и фактической отражается как доход. | Отразить сумму экономии в разделе 2-НДФЛ с кодом 1535, удержать налог с материальной выгоды. |
| Процентная скидка по кредиту | Сотруднику предоставляется кредит с пониженной ставкой на покупку имущества или автомобиля. | Включить разницу между стандартной ставкой и льготной в расчет НДФЛ, использовать код 1535 в справке. |
| Возврат ранее уплаченных процентов | Работодатель частично компенсирует сотруднику уже уплаченные проценты по кредиту. | Отразить компенсированную сумму как доход по коду 1535 и обеспечить корректное удержание налога. |
| Предоставление целевого займа с субсидированием | Целевой заем на обучение или медицинские расходы с процентной поддержкой работодателя. | Рассчитать экономию сотрудника, включить в 2-НДФЛ с кодом 1535, обеспечить отражение в отчетности. |
Налоговый агент обязан использовать код 1535 исключительно для материальной выгоды, связанной с льготными займами и компенсациями процентов. Применение к другим видам дохода недопустимо.
При расчетах важно фиксировать фактическую рыночную ставку кредита и документально подтверждать разницу с предоставленной льготой. Это снижает риск ошибок в 2-НДФЛ и претензий со стороны налоговой инспекции.
Документы-основания для применения кода 1535: какие подтверждения запрашивать и хранить
Для корректного применения кода дохода 1535 необходимо иметь подтверждающие документы, фиксирующие источник и характер дохода. К таким документам относятся: договора гражданско-правового характера, акты выполненных работ или оказанных услуг, платежные поручения и банковские выписки, подтверждающие поступление средств.
Если доход связан с реализацией товаров или услуг, обязательным подтверждением будет счет-фактура или товарная накладная. Для комиссионных или агентских вознаграждений – договора комиссии, агентские соглашения и отчетные документы, отражающие начисление и выплату вознаграждения.
При применении кода 1535 на основе аренды или сдачи имущества в пользование, необходимо хранить договор аренды, платежные документы, фиксирующие оплату, и акты приема-передачи имущества. Для доходов от процентов или дивидендов – выписки из банка или бухгалтерские справки о начислении дохода.
Все документы должны сохраняться не менее 4 лет с даты формирования отчетности, чтобы обеспечить возможность налоговой проверки. Рекомендуется вести систематизированный учет, классифицируя документы по типу дохода и дате получения, с обязательной цифровой и бумажной копией.
Для внутренней проверки целесообразно составить реестр документов-оснований, где указывается источник дохода, вид документа и дата его получения. Это снижает риск ошибок при отражении кода 1535 в бухгалтерском и налоговом учете.
Отражение кода 1535 в отчетности: 6-НДФЛ, единый расчёт и справка о доходах
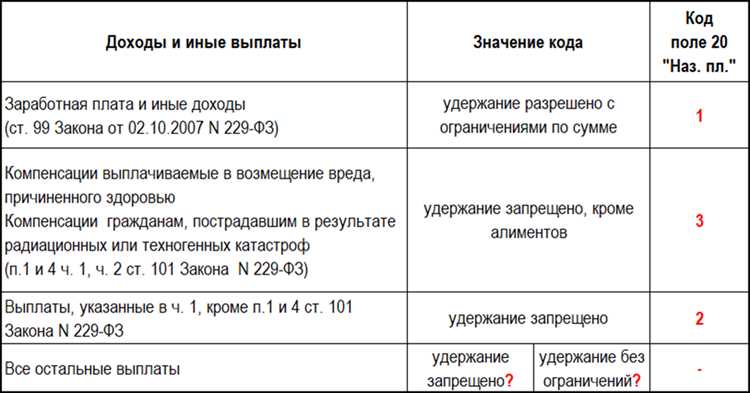
Код дохода 1535 применяется для отражения материальной выгоды по займам и кредитам, предоставленным физическим лицам под ставку ниже рыночной. Его корректное использование в отчетности критически важно для правильного расчета НДФЛ.
В 6-НДФЛ код 1535 отражается в разделе 1, где указываются начисленные доходы:
- В строке 100 указываются суммы дохода с кодом 1535 по каждому сотруднику.
- В строке 110 проставляется соответствующая сумма удержанного НДФЛ, исходя из налоговой базы с применением ставки 13% для резидентов и 15% для нерезидентов.
- При изменении условий займа в течение отчетного периода необходимо корректировать суммы дохода в отчетных строках по факту изменения.
В едином расчете по страховым взносам код 1535 включается в состав доходов, учитываемых для начисления взносов на обязательное пенсионное и медицинское страхование:
- Отражается в разделе 1, графа «доходы, облагаемые страховыми взносами».
- Доход с кодом 1535 учитывается при расчете базы по тарифам взносов, несмотря на то, что фактическое удержание НДФЛ может отличаться.
- При превышении лимитов облагаемой базы за год необходимо корректировать расчет взносов пропорционально.
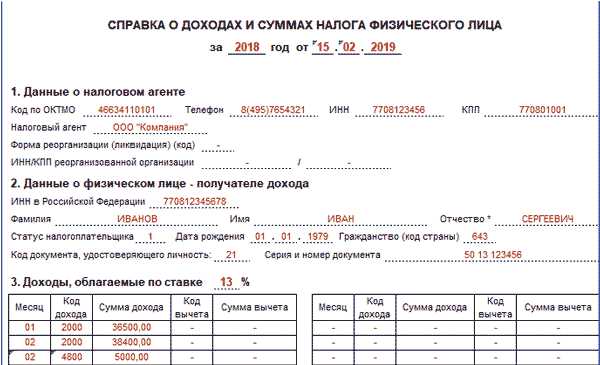
В справке о доходах (2-НДФЛ) код 1535 указывается в разделе о доходах физического лица:
- В графе «код дохода» проставляется 1535.
- В графе «сумма дохода» указывается начисленная материальная выгода.
- В графе «удержанный налог» отражается рассчитанный НДФЛ, включая корректировки по изменению условий займа.
- Для корректного заполнения справки необходимо использовать расчет по каждому месяцу начисления дохода, особенно если процентная ставка менялась.
Рекомендуется формировать отчетность с использованием автоматизированных систем, которые учитывают код 1535 при расчетах налоговой базы, чтобы избежать расхождений между 6-НДФЛ, единым расчетом и справкой 2-НДФЛ.
Расчёт налоговой базы по доходам с кодом 1535: порядок дат, вычеты и примеры сумм
Налоговая база по доходам с кодом 1535 определяется суммой начисленных доходов, которые включают выплаты за выполнение трудовых обязанностей и вознаграждения по гражданско-правовым договорам. Начисления учитываются по дате фактического получения дохода сотрудником.
Для расчёта базы используется период с начала календарного года до момента удержания налога. Если доход поступил в виде аванса, дата получения считается день перечисления денежных средств, а не день подписания договора.
Вычеты, уменьшающие налоговую базу, включают: стандартные налоговые вычеты (например, на детей), социальные вычеты (по образованию, лечению) и профессиональные вычеты для отдельных категорий работников. Каждый вычет применяется к соответствующему виду дохода, при этом сумма вычетов не может превышать размер налогооблагаемого дохода за период.
Пример расчёта: сотруднику начислено 120 000 руб. с кодом 1535. Применяются стандартные вычеты на детей 3 000 руб. и профессиональный вычет 2 000 руб. Налоговая база составит 120 000 − 3 000 − 2 000 = 115 000 руб. Для удержания налога применяется ставка 13 %, сумма удержанного налога: 115 000 × 0,13 = 14 950 руб.
Если доход начисляется ежемесячно, база рассчитывается по каждому месяцу отдельно с учётом вычетов. В случае разовой премии вычеты применяются к общей сумме выплаты за период. При перерасчёте налога необходимо учитывать все ранее удержанные суммы и корректировать налоговую базу с учётом фактически применённых вычетов.
Важно фиксировать даты начислений и выплат в бухгалтерских документах, чтобы корректно рассчитывать налоговую базу и исключить ошибки при подаче отчётности в налоговые органы.
Частые ошибки при использовании кода 1535 и способы корректировки отчётности
Другой тип ошибки связан с указанием кода в неправильной графе отчётности. Например, налогоплательщики иногда вносят код 1535 в строку, предназначенную для других видов доходов, что автоматически формирует требование о перерасчёте налогов.
При заполнении расчёта по страховым взносам наблюдается ошибка в периодах начисления: сумма отражается за календарный год полностью, хотя по правилам ФНС она должна распределяться по месяцам начисления. Это создаёт несоответствие с ведомостями банка и бухгалтерскими документами.
Для корректировки отчётности необходимо выполнить следующие действия:
1. Перепроверка сумм: сверить начисления с ведомостями по каждому виду страховых взносов, убедиться в правильном распределении по категориям.
2. Исправление периодов начисления: при обнаружении ошибок подготовить уточнённую форму отчёта, корректно распределив суммы по месяцам.
3. Перенос кода в правильную графу: проверить структуру отчётной формы и убедиться, что код 1535 отражён именно в строке для прочих доходов физических лиц.
4. Использование специализированного ПО: автоматизированные системы позволяют выявлять расхождения и предотвращать внесение кода 1535 в неверные поля.
5. Документальное подтверждение: при подаче уточнённого отчёта приложить расчёты и платежные документы, чтобы исключить возможные штрафные санкции со стороны ФНС.
Регулярная проверка и корректное распределение сумм по коду 1535 позволяют снизить риск ошибок, ускорить согласование отчётности и минимизировать доначисления.
Вопрос-ответ:
Что обозначает код дохода 1535 в бухгалтерской отчетности?
Код дохода 1535 используется для отражения конкретного вида дохода в налоговых и бухгалтерских документах. Он предназначен для учета сумм, полученных от операций, которые не попадают под другие стандартные коды доходов, но требуют отдельной идентификации. Применение этого кода позволяет корректно классифицировать такие поступления для отчетности и уплаты налогов.
В каких случаях применяется код дохода 1535 при заполнении налоговой декларации?
Код дохода 1535 применяется, когда организация или индивидуальный предприниматель получает доход, который по своему характеру не соответствует стандартным кодам, установленным налоговой службой для основных видов прибыли. Например, это могут быть разовые поступления от реализации имущества, возврат ранее уплаченных сумм или другие специфические доходы. Указание кода позволяет налоговым органам правильно классифицировать такие операции и избежать ошибок при проверках.
Можно ли использовать код 1535 для всех видов дополнительных поступлений?
Нет, код дохода 1535 предназначен только для определенных видов поступлений, которые не входят в стандартные категории. Применение кода для любых других доходов может привести к неправильной отчетности и возникновению вопросов со стороны налоговых органов. Перед использованием важно сверить характер дохода с инструкциями по применению кодов доходов, чтобы убедиться в корректности выбора.
Как отражается код дохода 1535 в бухгалтерском учете и отчетности?
При отражении доходов с кодом 1535 бухгалтер заносит информацию в соответствующие регистры учета доходов, выделяя эти суммы отдельно от других поступлений. В отчетности это позволяет налоговым органам видеть структуру доходов и контролировать правильность налогообложения. Использование кода обеспечивает прозрачность учета и уменьшает вероятность ошибок при формировании отчетов.