Код вида имущества 03 применяется в бухгалтерском и налоговом учете для обозначения нематериальных активов, включающих лицензии, патенты и программное обеспечение. Этот код позволяет однозначно идентифицировать объект учета и корректно отражать его амортизацию в отчетности.
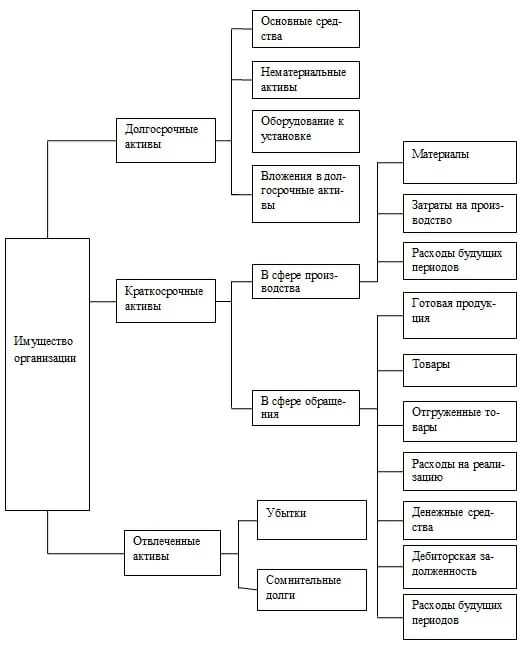
Применение кода 03 важно для соблюдения требований Федерального закона № 402-ФЗ «О бухгалтерском учете», поскольку ошибки в классификации активов могут привести к недостоверности финансовой отчетности и штрафным санкциям. Учет активов с этим кодом предусматривает отдельное отражение первоначальной стоимости, начисленной амортизации и остаточной стоимости.
При инвентаризации рекомендуется проверять соответствие фактического наличия нематериальных активов документам: договорам, лицензиям и сертификатам. Использование кода 03 обеспечивает прозрачность для внутреннего контроля и облегчает подготовку данных для аудиторских проверок.
Бухгалтеры должны применять код вида имущества 03 при формировании проводок по приобретению, модернизации и выбытии нематериальных активов. Это позволяет автоматически рассчитывать амортизацию и формировать корректные налоговые базы, минимизируя риски ошибок при подаче деклараций по налогу на прибыль.
Вопрос-ответ:
Что означает код вида имущества 03 в бухгалтерском учете?
Код вида имущества 03 используется для обозначения основных средств, которые находятся в эксплуатации и предназначены для выполнения хозяйственных функций предприятия. Он помогает систематизировать учет материальных ценностей и правильно отражать их в бухгалтерских документах. С его помощью можно точно определить, какие объекты относятся к долгосрочным активам, и вести учет их амортизации.
В каких документах указывают код 03?
Код 03 указывается в инвентарных карточках, бухгалтерских регистрах и отчетах о движении основных средств. Он также может быть использован в ведомостях на приобретение или списание имущества. Указание кода позволяет сотрудникам бухгалтерии быстро идентифицировать объекты, которые относятся к конкретной категории активов, что упрощает учет и контроль.
Как код 03 влияет на расчет амортизации?
Использование кода 03 в учете позволяет правильно определить срок службы имущества и рассчитать амортизацию. Так как этот код относится к действующим основным средствам, бухгалтер может установить соответствующую норму амортизации и включать ее в расходы организации. Без правильного кода возможны ошибки при начислении амортизации и искажение финансовой отчетности.
Можно ли использовать код 03 для учета нематериальных активов?
Нет, код 03 предназначен исключительно для учета материальных основных средств, находящихся в эксплуатации. Для нематериальных активов используются другие коды, отражающие их специфический характер и особенности учета, например, лицензии или программное обеспечение. Использование кода 03 для нематериальных объектов может привести к ошибкам в отчетности.
Какие ошибки чаще всего встречаются при применении кода 03?
Чаще всего встречаются ошибки, связанные с неправильной классификацией имущества. Например, некоторые бухгалтеры могут присвоить код 03 объектам, которые находятся на хранении или находятся в процессе строительства, тогда как этот код предназначен только для действующих основных средств. Другой тип ошибки — несвоевременное обновление кода после списания или переоценки имущества, что приводит к некорректным данным в бухгалтерских отчетах.
Что обозначает код вида имущества 03 и в каких случаях он применяется?
Код вида имущества 03 используется для учета материальных ценностей, которые предназначены для временного использования и не относятся к основным средствам или товарно-материальным запасам. Чаще всего к этой категории относятся малоценные и быстроизнашивающиеся объекты, такие как канцелярские принадлежности, мелкий инструмент или оборудование для одноразового применения. В бухгалтерском учете присвоение кода позволяет правильно классифицировать расходы и упрощает контроль за движением имущества внутри организации.
Как отражается имущество с кодом 03 в бухгалтерской отчетности?
Имущество с кодом 03 отражается на забалансовых счетах до момента его использования или списания. Это позволяет организации отслеживать наличие и перемещение таких объектов, не влияя напрямую на стоимость основных средств. После использования или передачи в эксплуатацию соответствующие расходы списываются на счет учета затрат. Такой подход помогает отделу бухгалтерии вести точный учет и контролировать расходы на мелкие объекты, которые быстро теряют свою ценность.