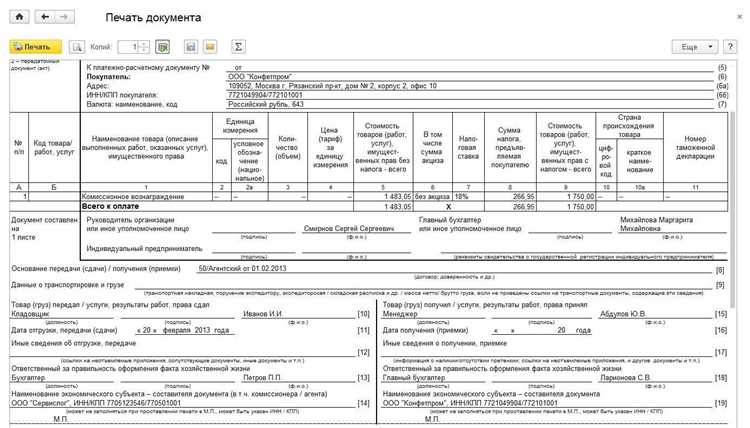
Универсальный передаточный документ (УПД) официально введён в российское законодательство с 1 января 2013 года в рамках применения Федерального закона №402-ФЗ «О бухгалтерском учёте». С этого момента УПД может одновременно выполнять функции первичного документа и счёта-фактуры, что существенно сокращает документооборот для организаций и предпринимателей.
Применение УПД регулируется Положением по ведению бухгалтерского учёта и требованиями налогового законодательства. Документ обязателен для учета операций по продаже товаров, работ и услуг, при этом он должен содержать реквизиты, предусмотренные законодательством: данные сторон, наименование и количество товара, стоимость, а также сведения для расчета НДС.
Использование УПД позволяет минимизировать ошибки при оформлении документов и ускоряет процесс внутреннего учета. Рекомендуется внедрять электронный формат УПД, что соответствует требованиям 223-ФЗ и облегчает интеграцию с системами бухгалтерского и налогового учёта.
Компании, которые ранее использовали раздельные счета-фактуры и товарные накладные, могут перейти на УПД с согласия сторон сделки. Важно, чтобы в документации было зафиксировано право на использование УПД, а сотрудники бухгалтерии были проинструктированы по корректному заполнению всех реквизитов для соблюдения налогового контроля.
Год введения УПД в бухгалтерскую практику
Универсальный передаточный документ (УПД) официально введён в российскую бухгалтерскую практику с 1 января 2013 года. С этого момента УПД получил статус документа, который одновременно выполняет функции счета-фактуры и первичного учетного документа.
Согласно Федеральному закону № 402-ФЗ «О бухгалтерском учёте» и Постановлению Правительства РФ № 1137, УПД может применяться для всех сделок, в которых требуется оформление отгрузки товаров, выполнения работ или оказания услуг с обязательным отражением НДС.
Применение УПД с 2013 года позволяет организациям сократить документооборот, объединяя два документа в один, при этом сохраняется полное соответствие требованиям налогового и бухгалтерского учета. Важно, что при переходе на УПД необходимо корректно отразить его в учетной политике компании.
Рекомендуется с момента внедрения УПД вести отдельный регистр учета, чтобы отслеживать использование документа по контрагентам и видам операций. Это обеспечивает правильное начисление НДС и упрощает подготовку отчетности.
Организации, начавшие использовать УПД с 2013 года, должны учитывать, что любые изменения формы документа, утвержденные Минфином, применяются с даты официального приказа, поэтому регулярное обновление шаблонов и программного обеспечения критично для соблюдения законодательства.
Какие организации обязаны использовать УПД
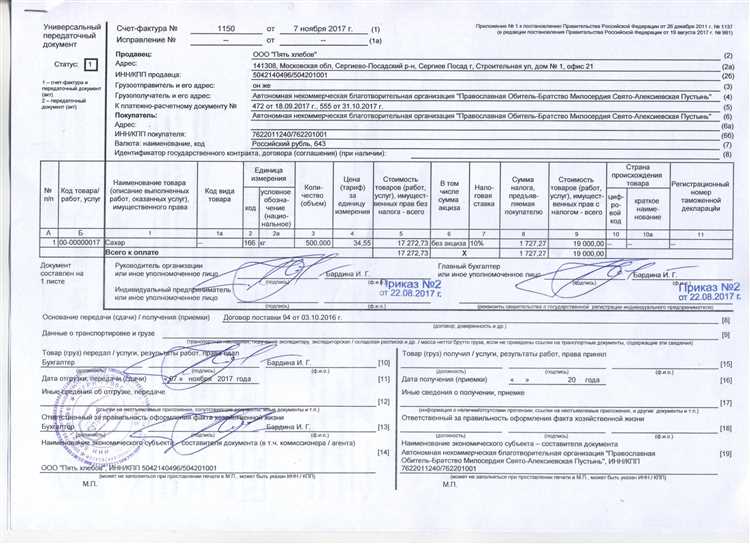
Согласно Федеральному закону № 402-ФЗ и письмам Минфина РФ, универсальный передаточный документ (УПД) обязаны применять все организации, ведущие бухгалтерский учет и осуществляющие поставки товаров, работ или услуг, если между контрагентами оформляются счета-фактуры и накладные.
Обязательные пользователи УПД включают: юридические лица, индивидуальных предпринимателей, зарегистрированных в качестве плательщиков НДС, а также организации, ведущие электронный документооборот с контрагентами по правилам 1С, «СБИС» или «Контур.Эльба».
Использование УПД обязательно при совмещении функций счета-фактуры и накладной, когда необходимо подтверждать передачу товаров или оказание услуг и одновременно формировать налоговые документы для учета НДС.
Организации, не применяющие УПД, обязаны оформлять раздельно накладные и счета-фактуры, что увеличивает документооборот и повышает риск ошибок в налоговом учете. Рекомендуется внедрять УПД в системах электронного документооборота для сокращения времени на обработку документов и исключения дублирования данных.
Кроме того, УПД обязаны использовать участники государственных закупок и контрактов по 223-ФЗ и 44-ФЗ, если в договоре предусмотрено оформление документов, подтверждающих факт передачи товаров или оказания услуг.
Различия между УПД и обычными счетами-фактурами
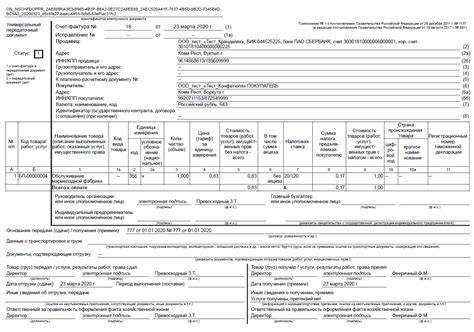
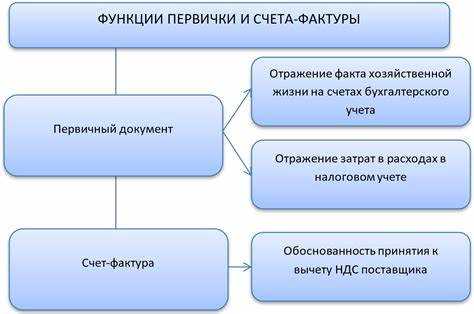
Универсальный передаточный документ (УПД) объединяет функции счета-фактуры и товарной накладной, позволяя одновременно подтверждать передачу товаров или услуг и оформлять налоговые обязательства по НДС. В отличие от традиционной схемы, где счет-фактура и накладная оформляются отдельно, УПД исключает дублирование документов.
В обычном счете-фактуре содержится только информация, необходимая для расчета НДС: реквизиты продавца и покупателя, номер и дата документа, сумма с выделенным налогом. УПД дополнительно включает сведения о наименовании и количестве товаров или услуг, единицах измерения, цене за единицу и общей стоимости, что делает его полноценным первичным учетным документом.
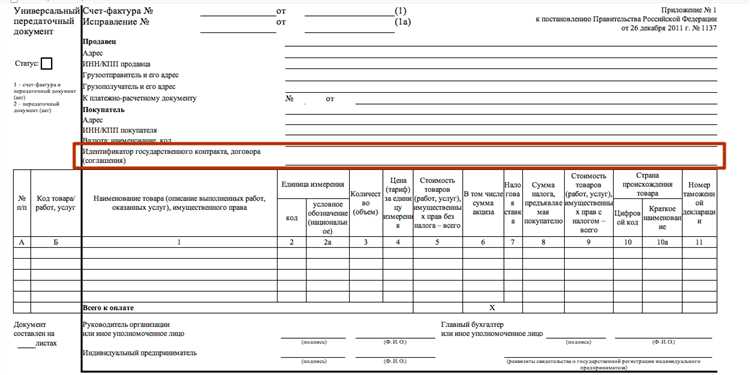
Использование УПД ускоряет документооборот: не требуется оформление нескольких подписей на разных бланках. Для бухгалтерии это снижает вероятность ошибок при переносе данных и упрощает контроль соответствия поставки и оплаты. Однако обязательным условием является корректное заполнение всех реквизитов, включая данные по НДС и ссылки на договор.
При выборе между УПД и обычным счетом-фактурой важно учитывать специфику сделки. Для типичных поставок товаров или услуг с регулярным документооборотом применение УПД сокращает время на оформление и упрощает хранение. Если же требуется отдельно подтвердить факт поставки без налогового оформления, достаточно стандартного счета-фактуры и накладной.
Рекомендуется внедрять УПД в компаниях с большим объемом операций, где объединение документов снижает административную нагрузку и минимизирует риск ошибок при налоговой проверке.
Пошаговая инструкция по заполнению УПД
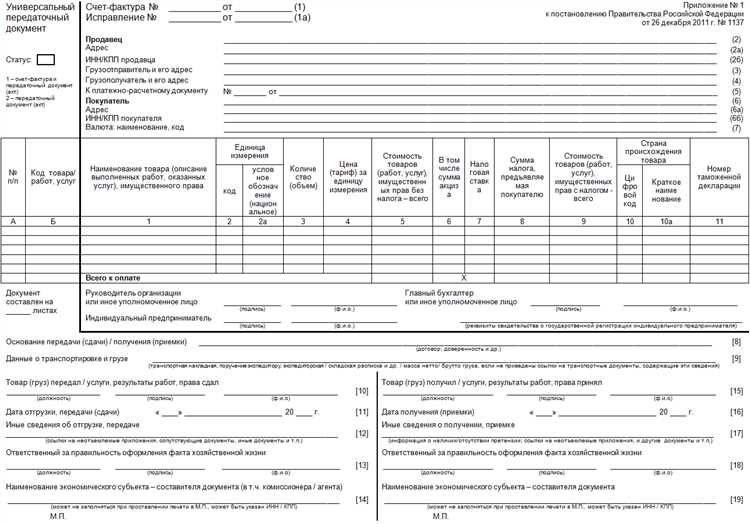
Шаг 1. Введите реквизиты организации-продавца: полное наименование, ИНН, КПП, адрес. Эти данные должны строго соответствовать сведениям в ЕГРЮЛ или ЕГРИП.
Шаг 2. Укажите реквизиты покупателя: наименование, ИНН, КПП. Для юридических лиц обязательна проверка соответствия данных через налоговую базу.
Шаг 3. Заполните номер и дату документа. Нумерация ведется сквозной по каждой организации, дата должна совпадать с фактическим днем отгрузки или оказания услуги.
Шаг 4. В разделе «Товары и услуги» укажите наименование, код по ОКПД2, единицу измерения, количество, цену за единицу и сумму. Сумма рассчитывается как произведение количества на цену с учетом скидок и надбавок.
Шаг 5. Пропишите ставку и сумму НДС. Для товаров с разными ставками создается отдельная строка, корректно указываются коды ставок (0%, 10%, 20%).
Шаг 6. Заполните реквизиты документа, на основании которого формируется УПД: договор, счет-фактура, накладная. Укажите номер и дату исходного документа.
Шаг 7. Внесите данные по оплате: способ, сроки, банковские реквизиты. При безналичной оплате указываются расчетный счет и банк получателя.
Шаг 8. Проверьте соответствие итоговой суммы с суммой счета-фактуры и накладной. Любые расхождения должны быть отражены в примечаниях.
Шаг 9. Подпишите документ электронно или вручную в зависимости от способа передачи. Электронная подпись должна соответствовать требованиям ФЗ-63.
Шаг 10. Сохраните УПД в архиве организации и при необходимости отправьте покупателю. Электронные копии хранятся не менее пяти лет согласно законодательству.
Документы, которые можно объединять в УПД
Универсальный передаточный документ (УПД) позволяет одновременно оформлять бухгалтерский и налоговый учет. В рамках одного УПД допускается объединение счетов-фактур, накладных по форме ТОРГ-12, актов выполненных работ и актов оказанных услуг. Для объединения требуется, чтобы все включаемые документы относились к одной сделке или отгрузке и имели одинаковые реквизиты продавца и покупателя.
Объединение счетов-фактур и накладных используется при поставке товаров, когда требуется одновременно подтвердить передачу товаров и выставить налоговый счет. Акт выполненных работ или оказанных услуг можно включать в УПД с финансовой документацией, если работы или услуги оказываются в рамках одной поставки или договора, и суммы совпадают с указанными в счете-фактуре.
Документы, объединяемые в УПД, должны быть согласованы сторонами, а каждая позиция товара или услуги указываться с точностью до количества и стоимости. УПД не допускает включение документов с разными датами отгрузки или разными валютами расчетов. Включение нескольких документов в УПД требует сквозной нумерации позиций и единых кодов товаров и услуг для корректного отражения в налоговом и бухгалтерском учете.
В практике объединяются также документы, подтверждающие авансовые платежи и окончательный расчет, если все платежи относятся к одной поставке. Использование УПД для объединения документов сокращает бумажный документооборот, исключает дублирование реквизитов и ускоряет сверку данных в налоговой отчетности.
Ответственность за неправильное оформление УПД
Неправильное оформление универсального передаточного документа (УПД) напрямую влечет налоговые и бухгалтерские риски. Основные последствия закреплены в Налоговом кодексе РФ и в правилах бухгалтерского учета.
При обнаружении ошибок налоговые органы могут применить следующие меры:
- Отказ в принятии расходов для целей налога на прибыль, если в УПД указаны неверные реквизиты контрагента или даты.
- Списание суммы НДС к корректировке, если сумма налога указана неверно или документ не подписан должным образом.
- Назначение штрафа за несвоевременную или некорректную подачу документов: по статье 120 НК РФ штраф составляет 5% от суммы налога за каждый месяц просрочки, но не менее 1000 рублей.
- Привлечение к административной ответственности по статье 15.11 КоАП РФ при нарушении правил учета и хранения документов.
Для минимизации рисков рекомендуется:
- Сверять данные контрагентов и даты поставки перед подписанием УПД.
- Использовать электронную подпись и контролировать корректность её применения в документах.
- Проверять соответствие сумм и номенклатуры товаров или услуг между договором, накладной и УПД.
- Вести учет исправлений и корректировок с отражением причин изменений и даты их внесения.
- Регулярно проводить внутренний аудит документооборота, чтобы выявлять системные ошибки до их проверки налоговыми органами.
Несоблюдение этих правил повышает вероятность штрафов, корректировок налоговой базы и отказа в признании расходов, что делает правильное оформление УПД критически важным для финансовой безопасности компании.
Использование УПД в электронном виде
Универсальный передаточный документ (УПД) может быть оформлен и передан в электронном виде с 1 января 2017 года, после внесения соответствующих изменений в законодательство о бухгалтерском и налоговом учете.
Электронный УПД обладает юридической силой при условии применения квалифицированной электронной подписи (КЭП) и соблюдения требований к формату и содержанию документа.
Для внедрения электронного УПД рекомендуется:
- Использовать специализированное программное обеспечение, поддерживающее форматы XML и PDF, соответствующие требованиям ФНС.
- Обеспечить интеграцию системы электронного документооборота с учетными системами организации, чтобы автоматизировать обмен данными и снизить риск ошибок.
- Вести учет и архивирование электронных УПД в соответствии с требованиями законодательства, включая хранение подписанных файлов не менее 5 лет.
- Обеспечить контроль подлинности и целостности документа с помощью КЭП и встроенных средств проверки электронной подписи.
Передача электронного УПД контрагенту может осуществляться по защищенным каналам: через электронную почту с шифрованием, через корпоративные порталы или облачные платформы документооборота.
При формировании электронного УПД необходимо:
- Заполнять реквизиты точно так же, как в бумажном варианте: наименование сторон, ИНН, КПП, данные о товарах и услугах.
- Указывать дату и номер документа в уникальном формате, обеспечивающем однозначную идентификацию.
- Проверять соответствие сумм, ставок и налоговых расчетов требованиям Налогового кодекса.
Электронный УПД упрощает контроль движения товаров и финансов, позволяет уменьшить бумажный документооборот и ускоряет сверку с контрагентами при условии строгого соблюдения правил его оформления и передачи.
Частые ошибки при работе с УПД и способы их избежать
Одна из распространённых ошибок – некорректное указание реквизитов покупателя или поставщика. В УПД обязательно должны быть точные ИНН, КПП и наименование контрагента. Несоответствие данных приводит к отказу налоговой в принятии документа к учёту.
Ошибка в нумерации документов. Нумерация УПД должна быть сквозной и уникальной в пределах организации. Дублирование номеров создаёт конфликты в бухгалтерском учёте и может вызвать штрафные санкции.
Некорректное отражение операций. УПД совмещает функции счёта-фактуры и товарной накладной. Частая ошибка – указание суммы НДС отдельно, не согласованной с суммой в счёте-фактуре. Решение – проверять соответствие всех сумм и ставок НДС до подписания документа.
Отсутствие подписей и электронных подписей. УПД, направленный контрагенту, должен быть подписан уполномоченным лицом и, при электронном формате, – электронной подписью. Без этого документ считается недействительным для налогового учёта.
Ошибки в датах. Дата составления и дата передачи УПД должны совпадать с фактической поставкой товаров или оказанием услуг. Несовпадение дат может вызвать претензии со стороны контрагентов и налоговой.
Несоблюдение формата электронного УПД. При отправке УПД через электронный документооборот необходимо использовать утверждённый формат XML, иначе система контрагента или налоговой может отклонить документ.
Для предотвращения этих ошибок рекомендуется: внедрить проверку реквизитов контрагентов, автоматизировать нумерацию документов, сопоставлять суммы и ставки НДС с бухгалтерской программой, контролировать подписи и даты, а также использовать только сертифицированные системы электронного документооборота.
Вопрос-ответ:
С какого года действует УПД?
Универсальный передаточный документ (УПД) начал использоваться с 1 января 2017 года. С этой даты он официально признан как документ, который одновременно выполняет функции счета-фактуры и товарной накладной для целей бухгалтерского и налогового учета.
Какие правила нужно учитывать при оформлении УПД?
При заполнении УПД необходимо указывать полные данные о продавце и покупателе, наименование и количество товаров или услуг, цены и суммы. Документ должен содержать подпись ответственного лица и печать организации, если она используется. Также важно, чтобы все реквизиты соответствовали требованиям налогового законодательства.
Можно ли использовать УПД вместо отдельной товарной накладной и счета-фактуры?
Да, с момента введения УПД он позволяет объединить функции накладной и счета-фактуры. Это сокращает документооборот и упрощает учет, но при этом нужно соблюдать требования по обязательным реквизитам и хранению документов для налоговой проверки.
Обязателен ли электронный формат УПД?
Использование электронного варианта документа разрешено, но не обязательно. Организации могут оформлять УПД как в бумажном виде, так и в электронном, если они соблюдают требования к электронному документообороту и обеспечивают возможность его проверки и хранения в течение установленных сроков.
Какие изменения внесли правила применения УПД с момента его введения?
С момента введения документа законодательство уточняло порядок заполнения отдельных реквизитов, формулировки для отражения услуг и товаров, а также требования к электронному подписанию. Эти изменения направлены на упрощение учета и снижение риска ошибок при оформлении документа.
С какого года действует Универсальный передаточный документ (УПД) и кто обязан его применять?
Универсальный передаточный документ начал применяться с 1 июля 2017 года. Он объединил функции счета-фактуры и акта передачи товара или услуг, позволяя упростить документооборот между организациями и индивидуальными предпринимателями. Все организации и предприниматели, осуществляющие сделки, подлежащие оформлению счетом-фактурой, могут использовать УПД вместо двух отдельных документов. При этом использование УПД является добровольным, но после оформления такого документа отдельно оформлять счет-фактуру и акт передачи товара или услуг не требуется. Основные правила применения УПД определяются федеральными нормативными актами и должны соблюдаться для корректного отражения налоговых операций и передачи имущества.